

Hai 30.000 euro sul conto e decidi di seguire una delle regole più conosciute del money management: non rischiare mai più del 2% su una singola operazione. Significa 600 euro. Sembra razionale: hai stabilito un limite, impedisci a una singola operazione di danneggiare seriamente il conto e togli una parte dell’emotività dalla decisione.
Ma c’è una domanda molto più importante: che cosa succede quando le operazioni diventano cinque, utilizzano strumenti differenti, assorbono margine, reagiscono agli stessi movimenti del mercato e devono essere gestite contemporaneamente?
È qui che una buona regola smette di essere sufficiente.
Dal nostro punto di vista, il money management non comincia da una percentuale. Comincia dal progetto che stabilisce che cosa vogliamo far fare al capitale e come vogliamo mantenerne il controllo.
Perché il 2% non misura il rischio del portafoglio
Immagina cinque operazioni da 600 euro ciascuna. Prese singolarmente rispettano tutte perfettamente la regola del 2%. Ma supponiamo che tre siano azionarie, due appartengano allo stesso settore e quattro tendano a soffrire quando il mercato entra in una fase di forte risk-off.
Hai davvero cinque rischi indipendenti?
No. Hai cinque operazioni, ma una parte del loro rischio può dipendere dalla stessa condizione di mercato.
È qui che entra un concetto fondamentale della teoria di portafoglio: non conta soltanto quanto oscilla ogni singolo investimento. Conta anche come le diverse componenti tendono a muoversi insieme. Il modello media-varianza sviluppato da Harry Markowitz formalizza proprio questa relazione attraverso pesi, varianze e covarianze.
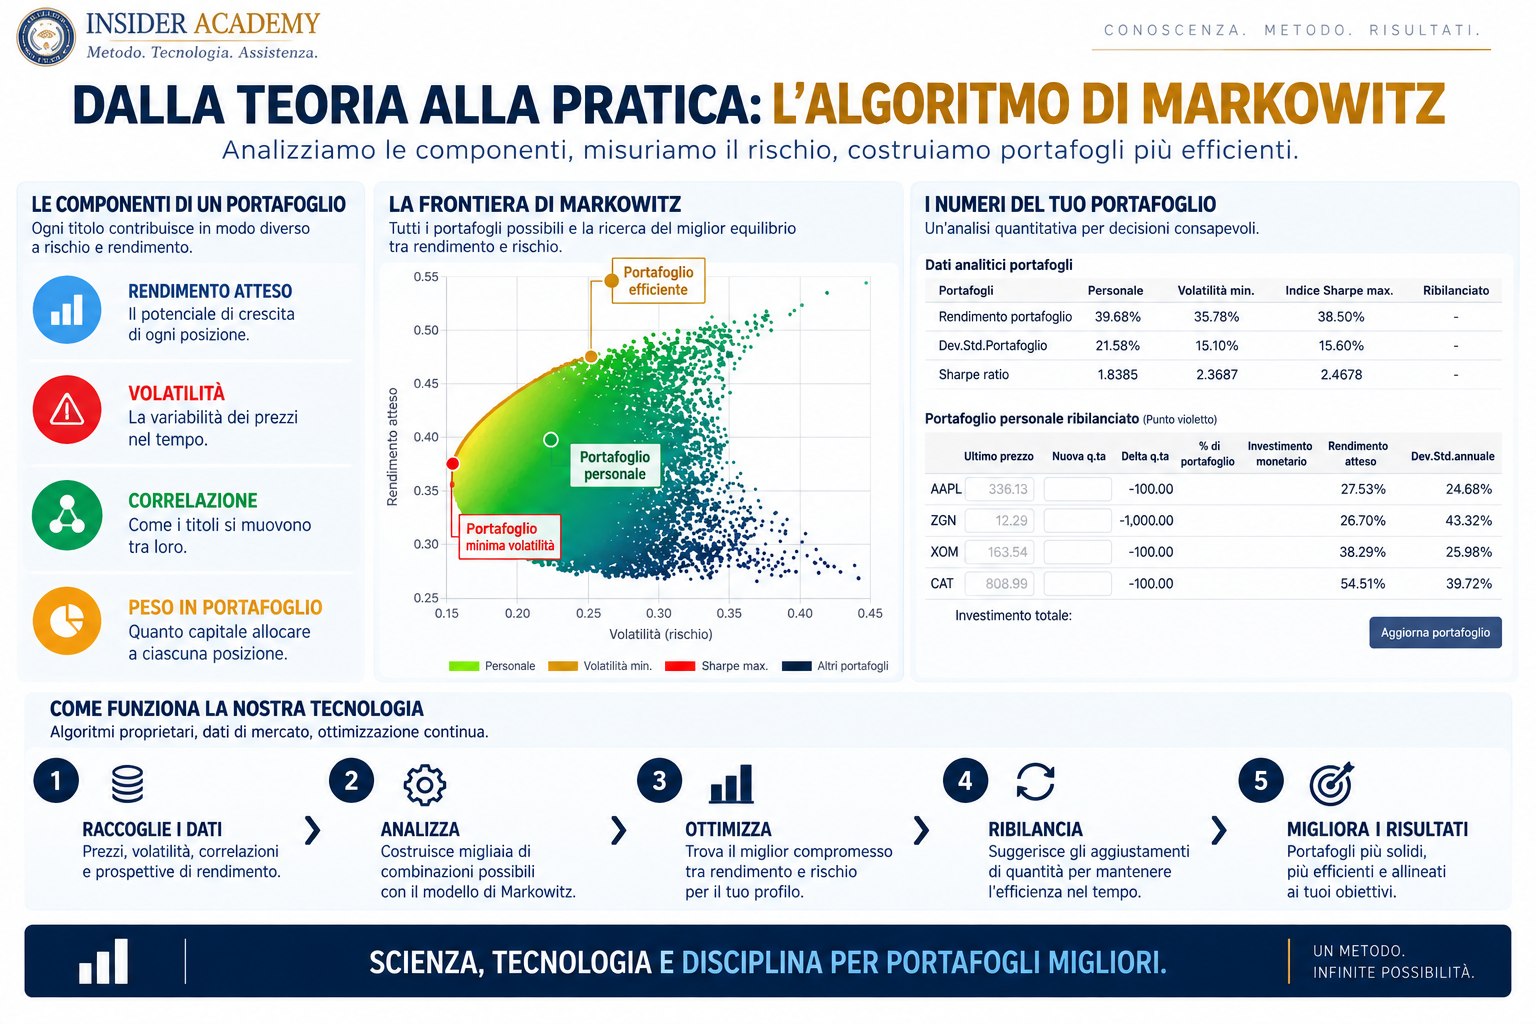
Quindi quei cinque 2% non possono essere letti semplicemente come cinque scatole separate.
La domanda professionale diventa: che cosa succederebbe al mio capitale se più posizioni venissero colpite contemporaneamente dallo stesso scenario?
Ed ecco il primo salto: non stiamo più controllando cinque trade. Stiamo governando un portafoglio.
Il money management parte da ciò che vuoi ottenere dal capitale
Facciamo un passo avanti.
Con 30.000 euro potresti voler costruire una parte del portafoglio destinata a crescere nel medio-lungo periodo e, contemporaneamente, utilizzare una seconda parte per produrre rendimenti con maggiore ricorrenza attraverso strategie in opzioni.
Sono due obiettivi differenti. Quindi richiedono due modi differenti di amministrare il capitale.
Nella componente orientata all’espansione dobbiamo prima decidere quanti sottostanti vogliamo utilizzare e come combinarli. Possiamo studiarne volatilità e correlazioni attraverso il modello di Markowitz e selezionare le opportunità attraverso la nostra Cascata Probabilistica: il processo con cui partiamo dal contesto macroeconomico e restringiamo progressivamente il campo verso asset, sottostante, scadenza e strategia, cercando conferme indipendenti prima di investire.
Poi entra un elemento decisivo del nostro modo di lavorare: le opzioni.
Possiamo acquistare protezioni sulle posizioni e costruire il portafoglio sapendo in anticipo quale scenario estremo abbiamo deciso di poter sostenere. A quel punto il dimensionamento non nasce da un 2% applicato indistintamente a tutto: nasce dal numero delle componenti, dal loro peso, dalle protezioni e dall’impatto complessivo che abbiamo progettato.
Il money management diventa così architettura del capitale.
Money management con opzioni vendute: capitale e margine fanno lavori diversi
Ora immaginiamo di utilizzare una parte del conto per costruire rendimenti ricorrenti attraverso strategie prevalentemente in vendita di opzioni.
Qui compare il margine, cioè la garanzia richiesta dal broker per mantenere aperte determinate posizioni.
E cambia nuovamente il progetto.
Supponiamo di voler lavorare con operazioni della durata di circa sei mesi e aprirne una nuova ogni mese. Possiamo progettare fin dall’inizio sei finestre temporali: la prima posizione entra oggi, la seconda tra un mese, poi la terza, fino a costruire progressivamente l’intero portafoglio.
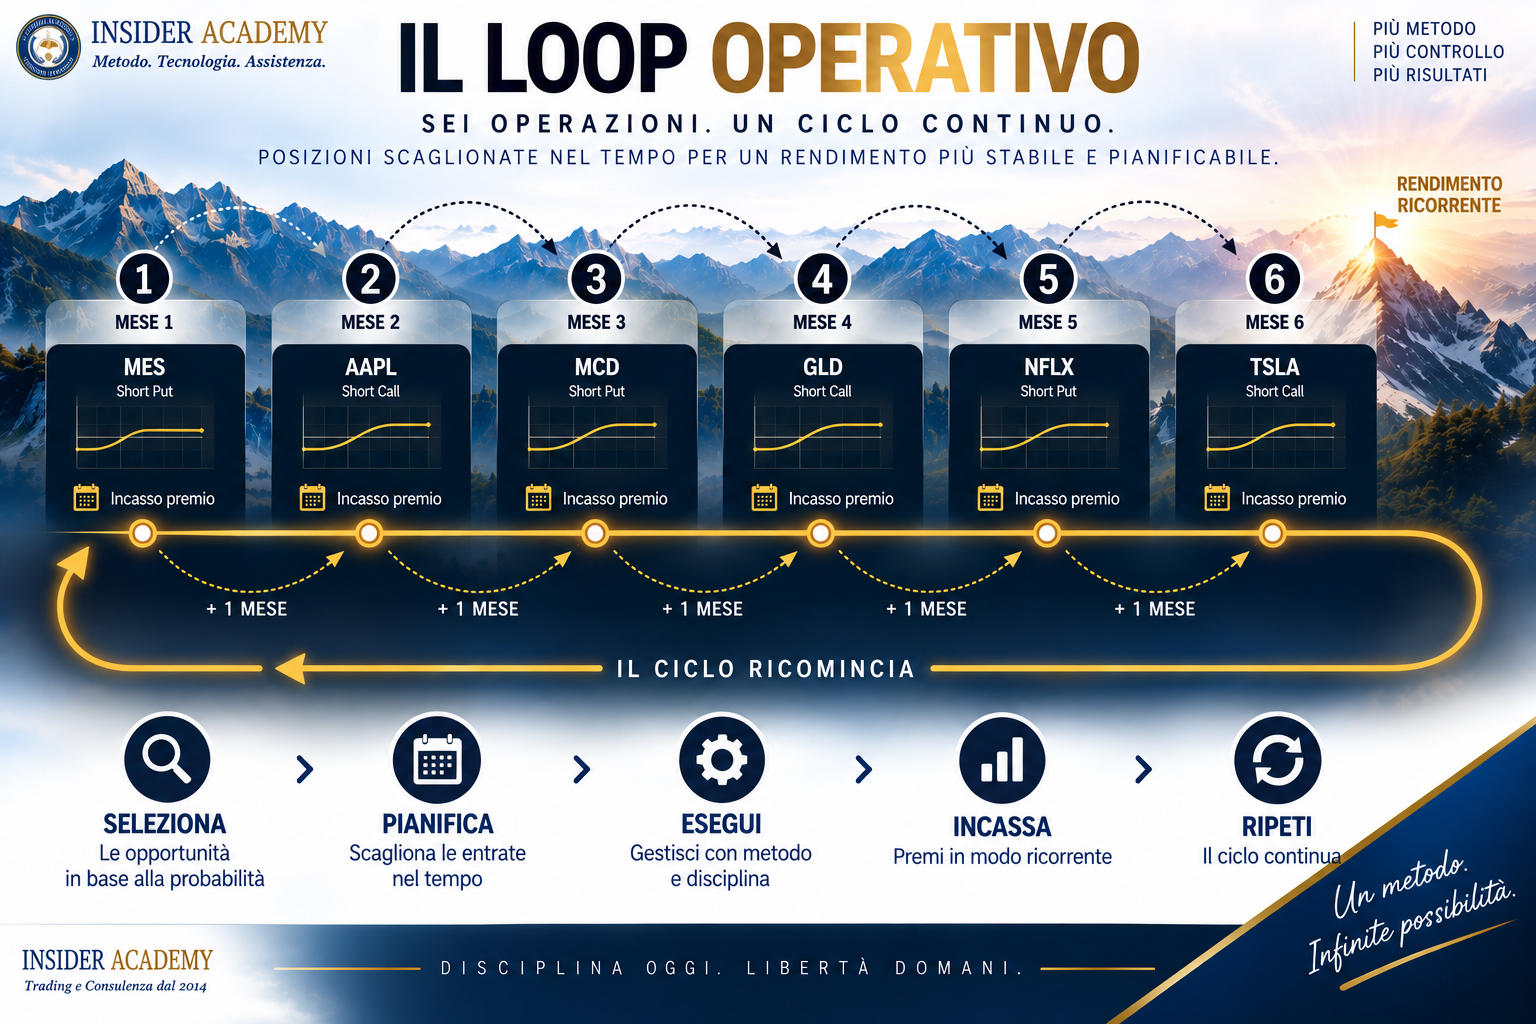
Quando la prima termina il proprio ciclo, libera capacità per quella successiva.
Ma c’è un particolare fondamentale: non vogliamo utilizzare tutto il margine disponibile. Nel nostro modello operativo cerchiamo normalmente di mantenere una parte importante del capitale libera proprio per conservare capacità di gestione quando volatilità e requisiti di margine cambiano.
Quella liquidità non è capitale improduttivo.
È potenza disponibile.
Ci permette di correggere una strategia, gestire una minaccia, assorbire un aumento della marginazione o sfruttare una nuova opportunità senza essere costretti a smontare ciò che abbiamo già costruito.
Adesso chiedere semplicemente “quanto rischio per trade?” sembra davvero troppo poco.
Diversificare significa distribuire le dipendenze
C’è ancora un livello.
In Insider Academy lavoriamo sulla diversificazione lungo tre dimensioni: asset, comparti e tempo.
Non significa comprare tante cose diverse sperando che qualcuna salga. Significa evitare, per quanto possibile, che tutto il capitale dipenda dalla stessa risposta del mercato.
Azioni, obbligazioni e materie prime possono avere funzioni differenti. All’interno dell’azionario possiamo distribuire l’esposizione tra comparti differenti. E possiamo evitare di costruire tutte le posizioni nello stesso giorno, distribuendole anche temporalmente.
Ma anche qui dobbiamo stare attenti: le correlazioni osservate storicamente possono cambiare nel tempo. Una relazione misurata su un determinato periodo non è una legge immutabile del mercato.
Per questo il money management non è qualcosa che decidiamo una volta e archiviamo.
È un processo che continuiamo a osservare.
PortfolioTARGET: vedere il rischio prima di aggiungere una posizione
È proprio per trasformare questi ragionamenti in qualcosa di osservabile che abbiamo sviluppato PortfolioTARGET, uno dei software proprietari Insider Academy.
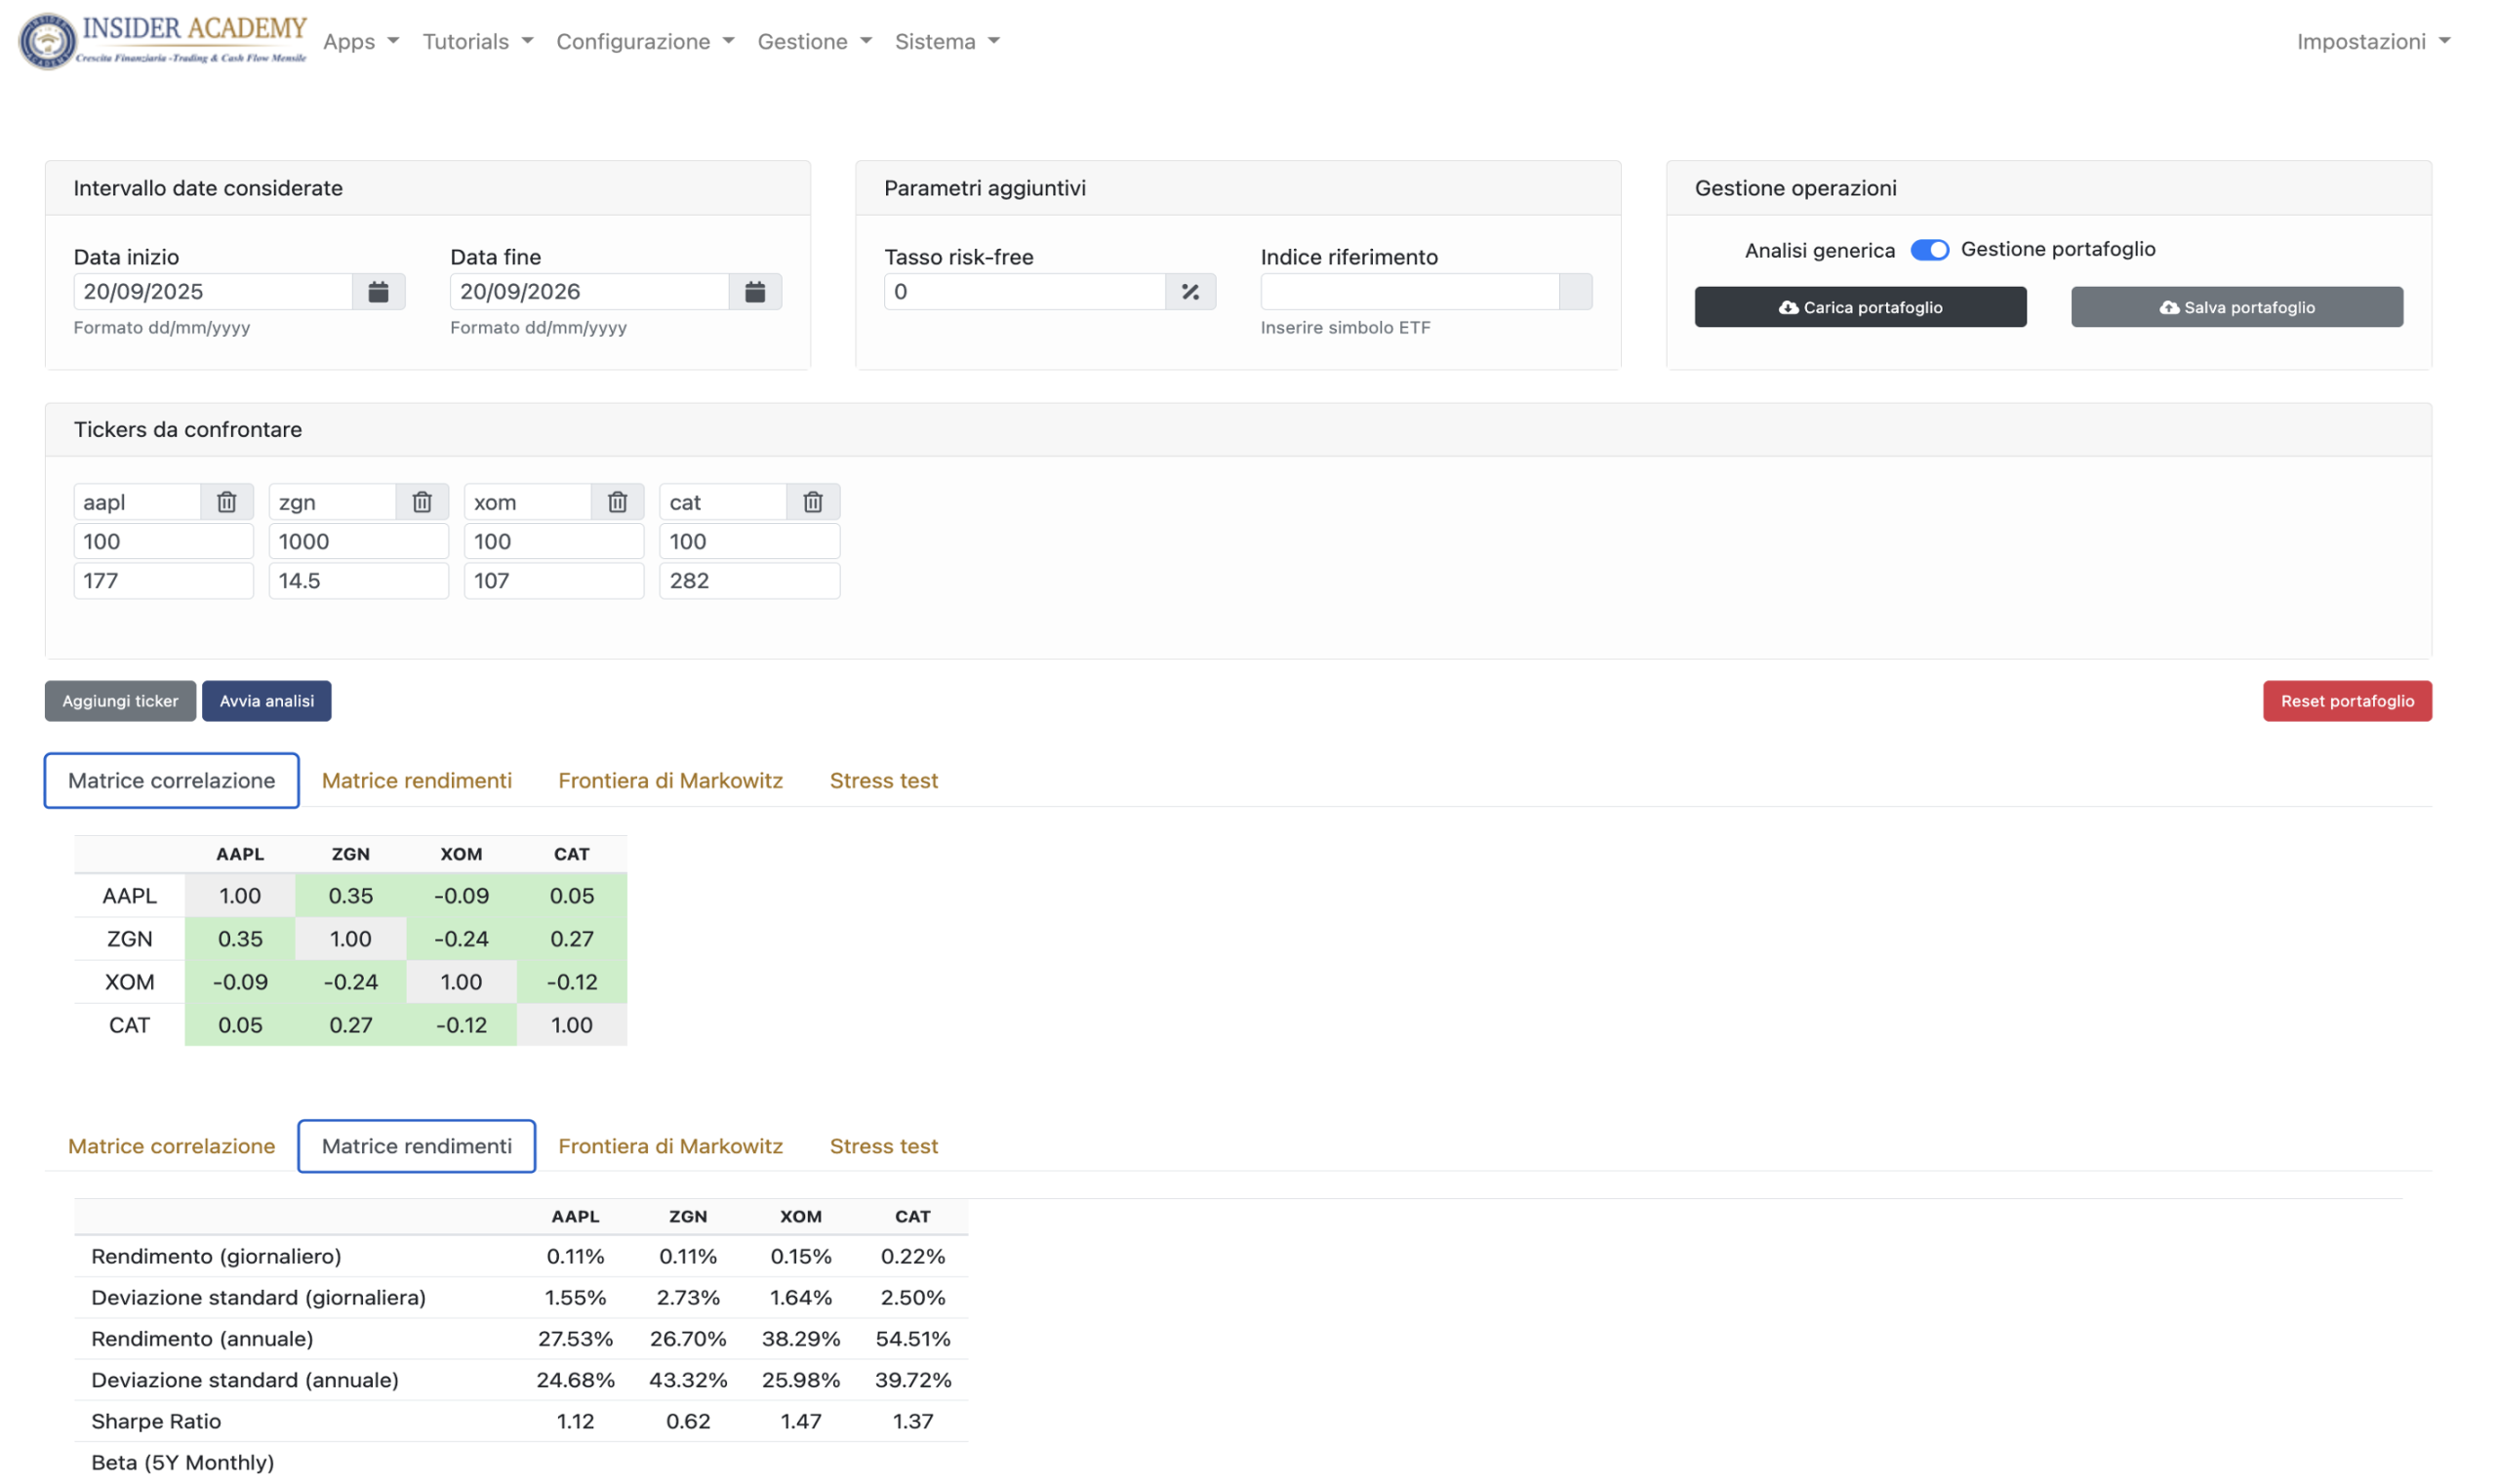
Inseriamo le componenti del portafoglio e possiamo lavorare sui pesi, sulla volatilità e sulle relazioni tra le diverse esposizioni.
Poi aggiungiamo virtualmente una nuova posizione.
Ed ecco la domanda che ci interessa:
questa operazione migliora il progetto oppure concentra ulteriormente qualcosa che possediamo già?
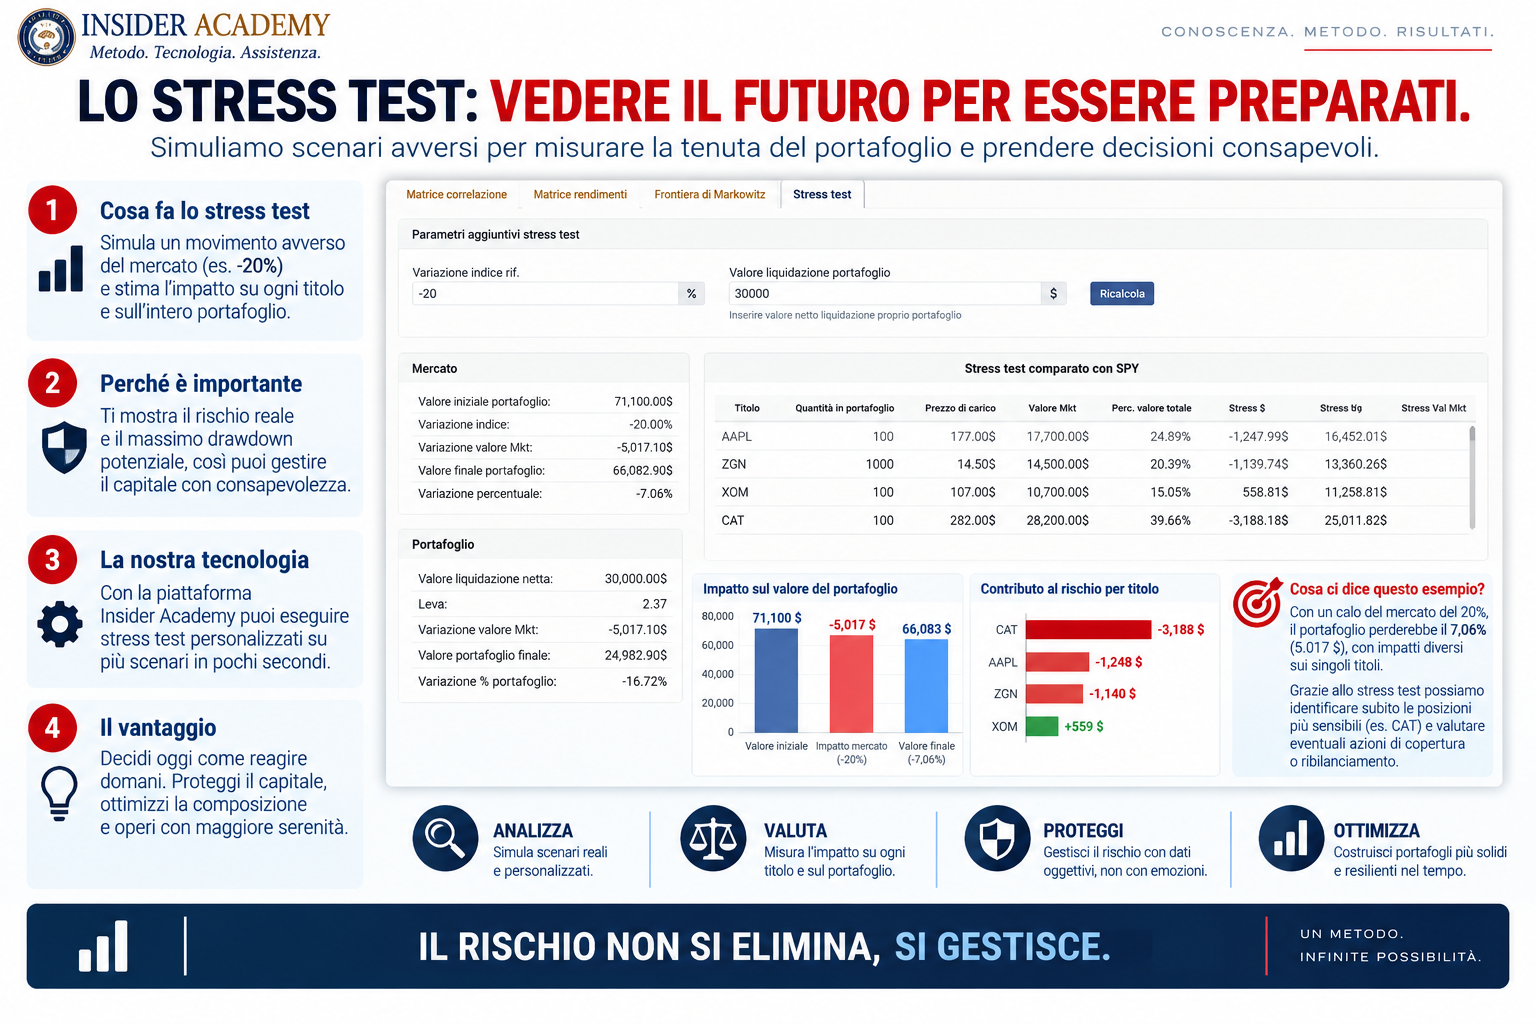
Possiamo confrontare composizioni differenti, lavorare sulla frontiera efficiente di Markowitz e sottoporre il portafoglio a scenari di stress per osservare come potrebbe reagire l’insieme. È precisamente il tipo di analisi per cui PortfolioTARGET è stato progettato.
Non stiamo chiedendo alla tecnologia di decidere al nostro posto.
La utilizziamo per rendere visibili le conseguenze delle nostre decisioni.
Ed è una differenza enorme.
Allora quanto devi rischiare in ogni operazione?
Adesso possiamo rispondere alla domanda iniziale.
Il 2% può essere una regola perfettamente utilizzabile in determinati modelli operativi. Non è una legge scientifica e non è nemmeno una regola sbagliata.
Semplicemente, non è il money management.
Il money management professionale richiede di decidere prima quale funzione attribuire al capitale, quante posizioni vogliamo poter sostenere, come distribuire le esposizioni, quali strumenti utilizzeremo, quanta capacità di margine vogliamo conservare e che cosa potrebbe accadere all’intero portafoglio se più posizioni venissero colpite contemporaneamente.
Solo dopo ha senso decidere quanto grande debba essere la singola operazione.
È questo il cambio di prospettiva.
Con 30.000 euro non devi trovare la percentuale perfetta.
Devi costruire un sistema nel quale sai dove hai messo il capitale, perché lo hai messo lì, da quali condizioni dipende e quanta capacità ti rimane per intervenire quando il mercato cambia.
Metodo per sapere che cosa osservare.
Tecnologia per renderlo misurabile.
Assistenza per imparare a trasformare quelle informazioni in decisioni.
Perché gestire il capitale non significa semplicemente impedire a una posizione di farti male.
Significa costruire un portafoglio che sappia fare il lavoro per cui lo hai progettato.
Approfondisci la gestione del rischio
Per passare dal portafoglio alla singola operazione, leggi Position sizing: come calcolare la dimensione di una posizione. Per valutare la sostenibilità delle perdite, approfondisci il drawdown nel trading e il recupero del capitale.
Completa la progettazione con le coperture del portafoglio con le opzioni e la distinzione tra leva, margine e capitale a rischio.
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- CME Group — The 2% Rule e Proper Position Size — esempi di regole percentuali applicate alla singola posizione e criteri di dimensionamento; la percentuale costituisce una scelta di gestione, non una soglia universale.
- NYU Stern / Aswath Damodaran — The Components of Risk — rendimento atteso, varianze e covarianze nella valutazione dell’intero portafoglio.
- NYU Stern V-Lab — Correlation Analysis — variazione delle correlazioni finanziarie nel tempo e modelli dinamici utilizzati per rappresentarla.
Metodo, tecnologia ed esperienza Insider Academy
Insider Academy affronta il money management come parte della progettazione complessiva del capitale, considerando funzione delle diverse componenti, esposizione, strumenti utilizzati, protezioni, margine disponibile e diversificazione per asset, comparti e tempo.
La Cascata Probabilistica organizza progressivamente la selezione dell’opportunità dal contesto alla strategia; PortfolioTARGET permette di estendere l’analisi alla risultante dell’intero portafoglio.
Le percentuali e gli esempi numerici utilizzati nell’articolo hanno funzione didattica e non costituiscono soglie universali applicabili a qualsiasi conto o strategia.