

Hai circa 30.000 dollari sul conto e vuoi comprare 100 azioni Microsoft e 100 azioni Apple.
Ai prezzi del nostro esempio servirebbero oltre 82.000 dollari. Eppure il broker ti permette di farlo. Come è possibile? Grazie alla leva: invece di chiederti l’intero valore delle azioni, il broker richiede una garanzia, il margine, e finanzia l’eventuale saldo a debito.
Per acquistare 100 Microsoft per 49.347 dollari, nel nostro esempio Interactive Brokers richiede 9.439 euro di margine iniziale aggiuntivo. Per 100 Apple, altri 33.637 dollari di azioni richiedono 4.918 euro di margine iniziale aggiuntivo.
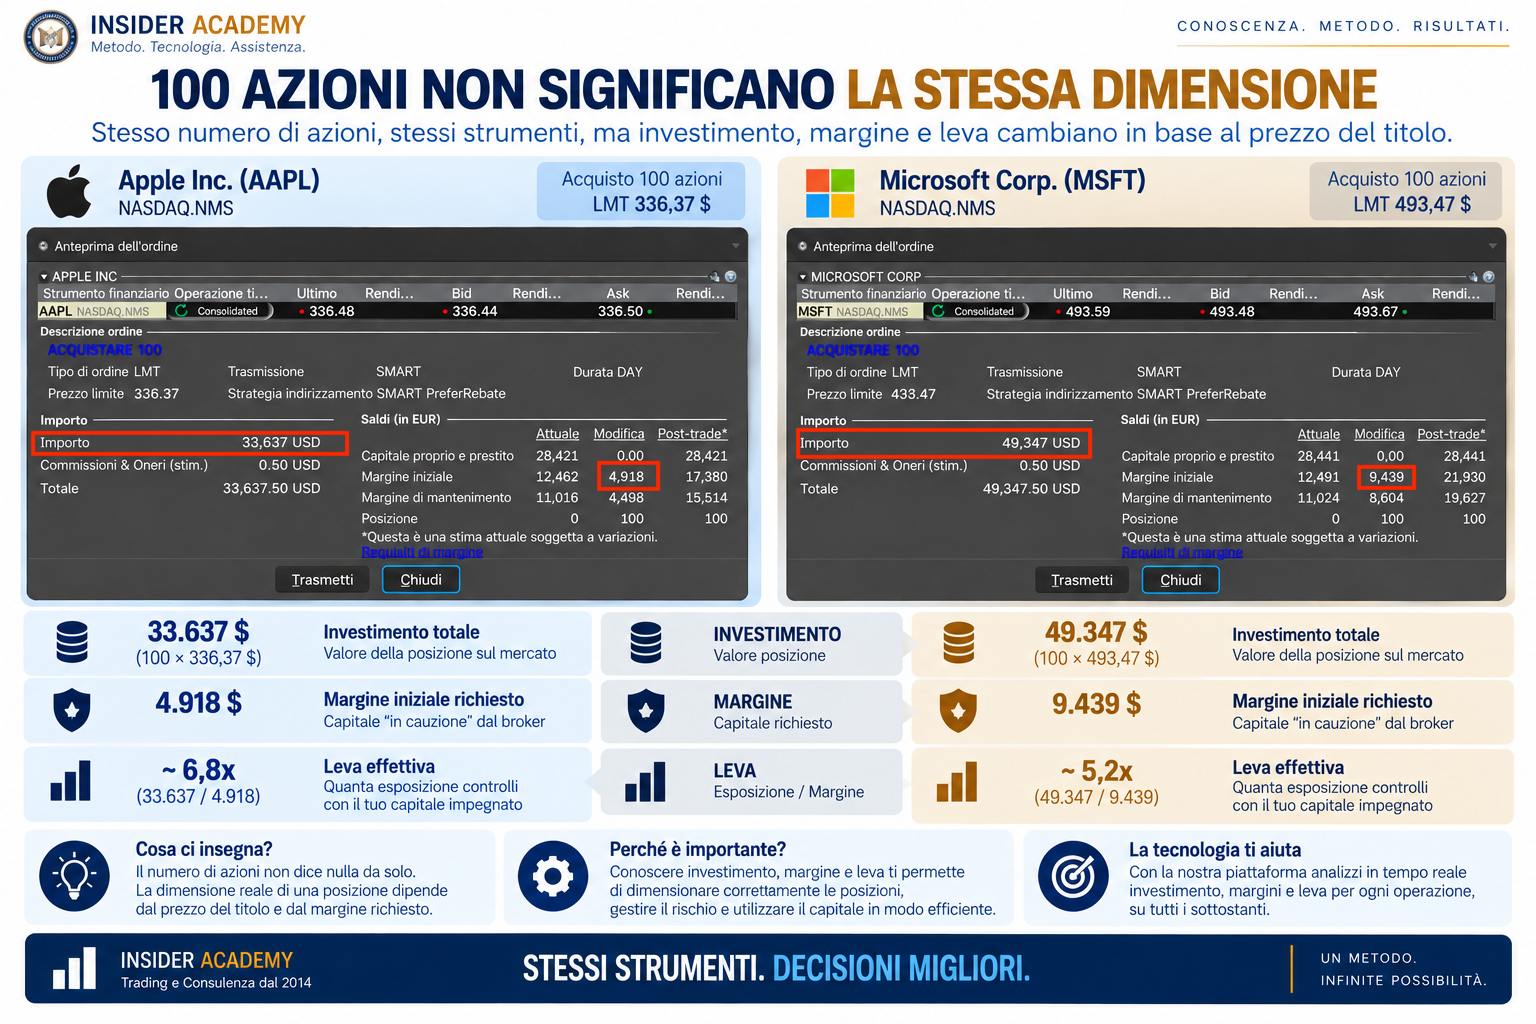
Fantastico. Con circa 30.000 dollari possiamo controllare oltre 82.000 dollari di azioni. Ma adesso arriva la domanda che cambia tutto: quanto stiamo realmente rischiando: i circa 14.000 euro di margine richiesto oppure gli oltre 82.000 dollari che abbiamo esposto al mercato?
Il margine non è il nostro rischio. È la garanzia che ci permette di accendere la leva. Per confrontare investimento e margine, dobbiamo prima esprimerli nella stessa valuta.
Leva del broker e leva dell’investitore: sembrano la stessa cosa, ma non lo sono
Guardiamo Microsoft. Stiamo acquistando quasi 50.000 dollari di azioni e il broker ci chiede 9.439 euro di margine aggiuntivo. Con una frazione del valore della posizione possiamo controllare l’intero investimento.
Questa è ciò che nel nostro ragionamento chiamiamo leva del broker: il rapporto tra ciò che controlliamo e la garanzia richiesta per farlo, una volta uniformata la valuta.
Ora cambiamo punto di osservazione. Noi abbiamo circa 30.000 dollari di capitale. Se acquistiamo Microsoft e Apple stiamo costruendo un’esposizione molto superiore al denaro che realmente possediamo. Ed è questa la misura che, in Insider Academy, chiamiamo leva dell’investitore.
Perché ci interessa così tanto? Perché il broker deve sapere quanta garanzia chiederti. Tu devi sapere che cosa può accadere ai tuoi soldi. E sono due domande completamente differenti.
Adesso facciamo vivere la leva al nostro portafoglio
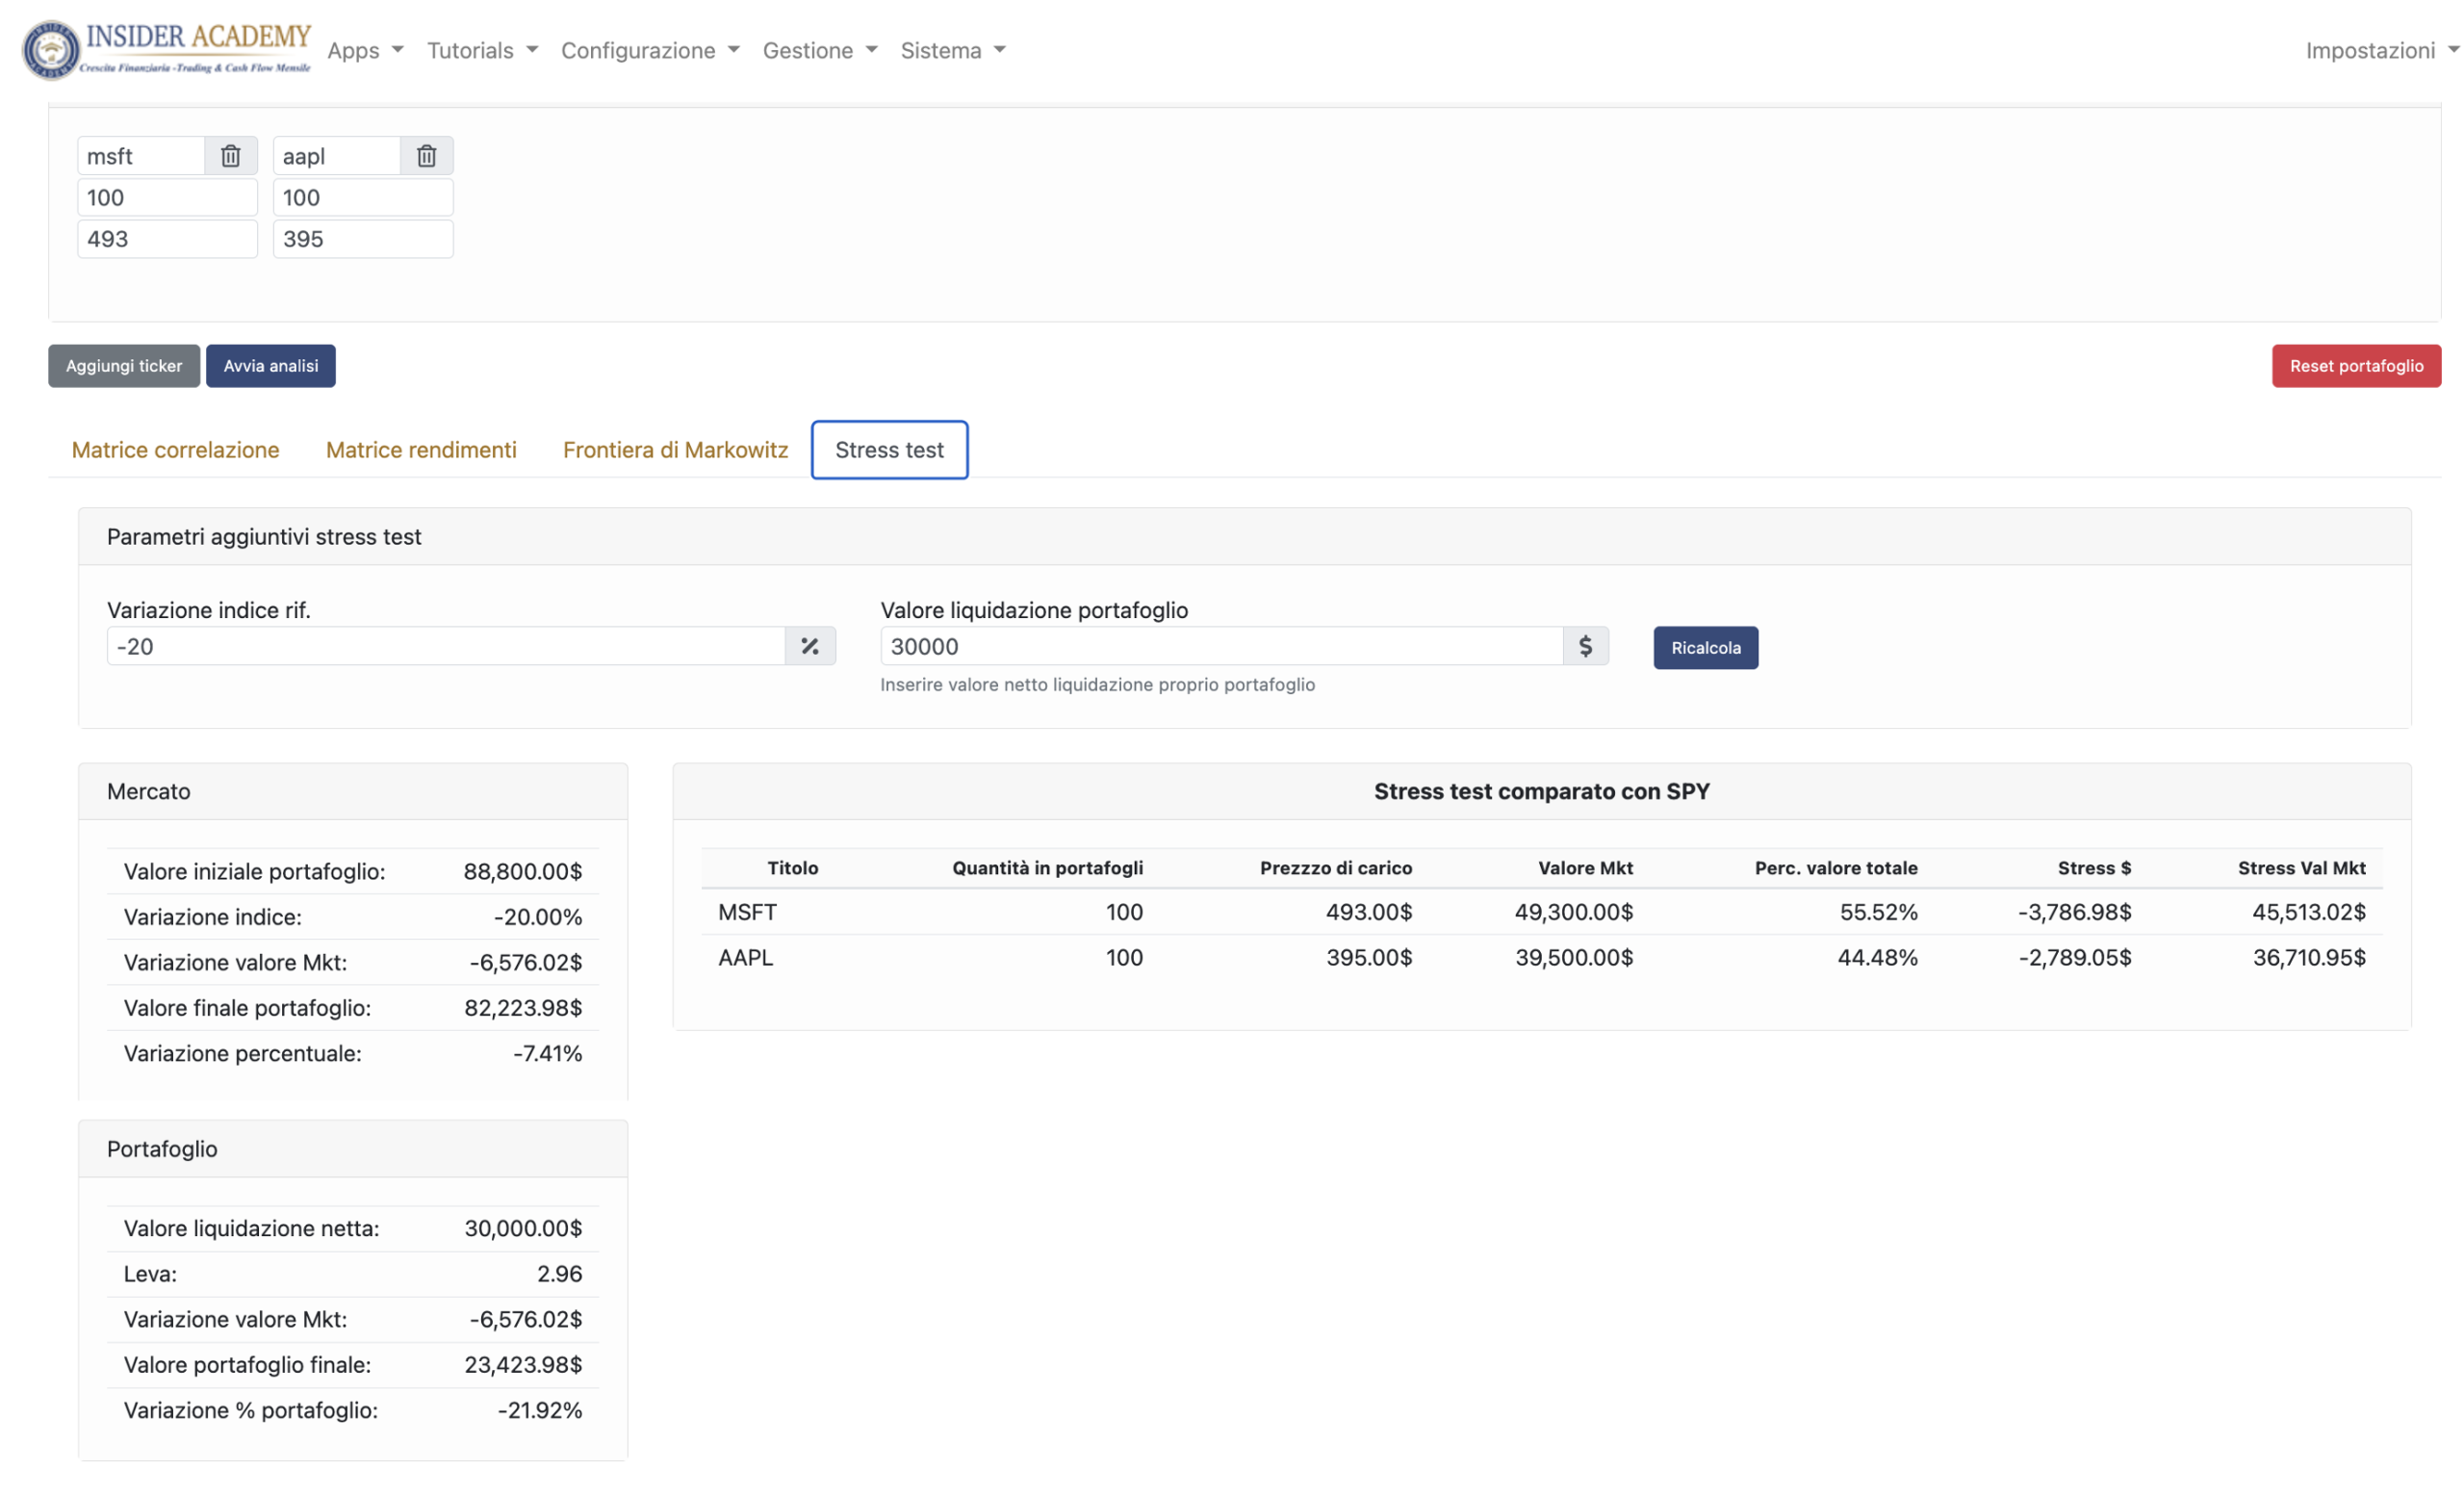
Portiamo le due azioni dentro PortfolioTARGET. Per lo stress test utilizziamo 100 Microsoft a 493 dollari e 100 Apple a 395: 88.800 dollari di esposizione complessiva. Si tratta di input diversi dalle anteprime TWS precedenti. Poi diciamo al software quanto capitale deve realmente sostenere quelle posizioni: 30.000 dollari.
PortfolioTARGET ci restituisce immediatamente la leva dell’investitore: 2,96.
Adesso quel numero ha finalmente un significato. Non dice quanto ci presta il broker. Dice che ogni dollaro del nostro capitale sta sostenendo quasi tre dollari di esposizione al mercato.
Ed è proprio adesso che possiamo vedere perché questa distinzione è fondamentale.
Il mercato cade del 20%: adesso scopriamo chi paga davvero
Impostiamo uno scenario severo: SPY −20%, come riferimento al mercato S&P 500. PortfolioTARGET stima l’impatto dello shock sulle nostre due azioni secondo il modello e le relazioni osservate nella finestra analizzata.
Microsoft: −3.786,98 dollari. Apple: −2.789,05 dollari. Il totale visualizzato dal software è −6.576,02 dollari; la somma dei due valori esposti differisce dal totale di un centesimo.
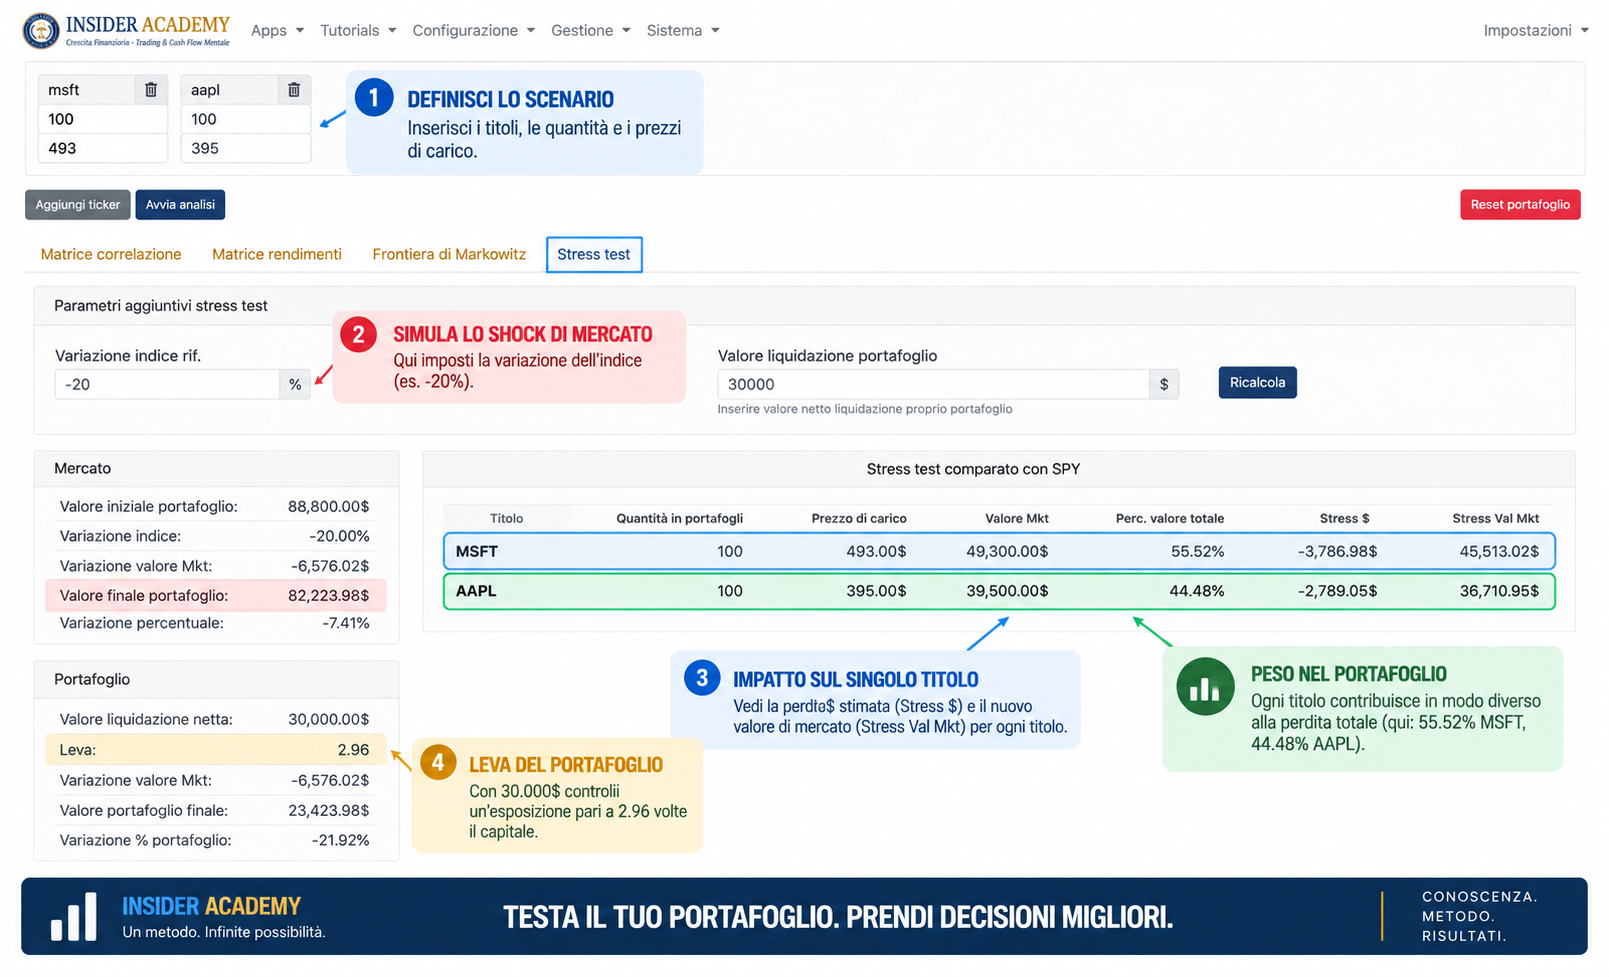
Sul valore delle azioni significa −7,41%. Ma quello non è il numero che deve fermare la nostra attenzione. Perché il nostro patrimonio non è 88.800 dollari. È 30.000. E lo stesso identico movimento significa −21,92% sul capitale che realmente possediamo.
Eccola. Questa è la leva dell’investitore quando smette di essere una formula e diventa denaro. Il mercato ha colpito Microsoft e Apple. La leva ha stabilito quanto quel colpo pesasse sul nostro capitale.
E se utilizzassimo le opzioni per cambiare il progetto?
Adesso viene la parte che considero più interessante. Non siamo obbligati a lasciare Microsoft e Apple esposte in quel modo. Possiamo utilizzare le opzioni per proteggere entrambe le posizioni.
Compriamo le 100 azioni Microsoft insieme a una put 495. Compriamo le 100 Apple insieme a una put 335. Ed ecco qualcosa che inizialmente può sorprendere: la protezione non aumenta soltanto il nostro controllo sul rischio. Modifica anche il modo in cui il broker calcola il margine.
Nelle simulazioni TWS che abbiamo costruito, Microsoft senza protezione richiedeva 9.439 euro di margine iniziale aggiuntivo. Azioni più put ne richiedono 1.887. Apple passa da 4.918 a 1.233 euro.
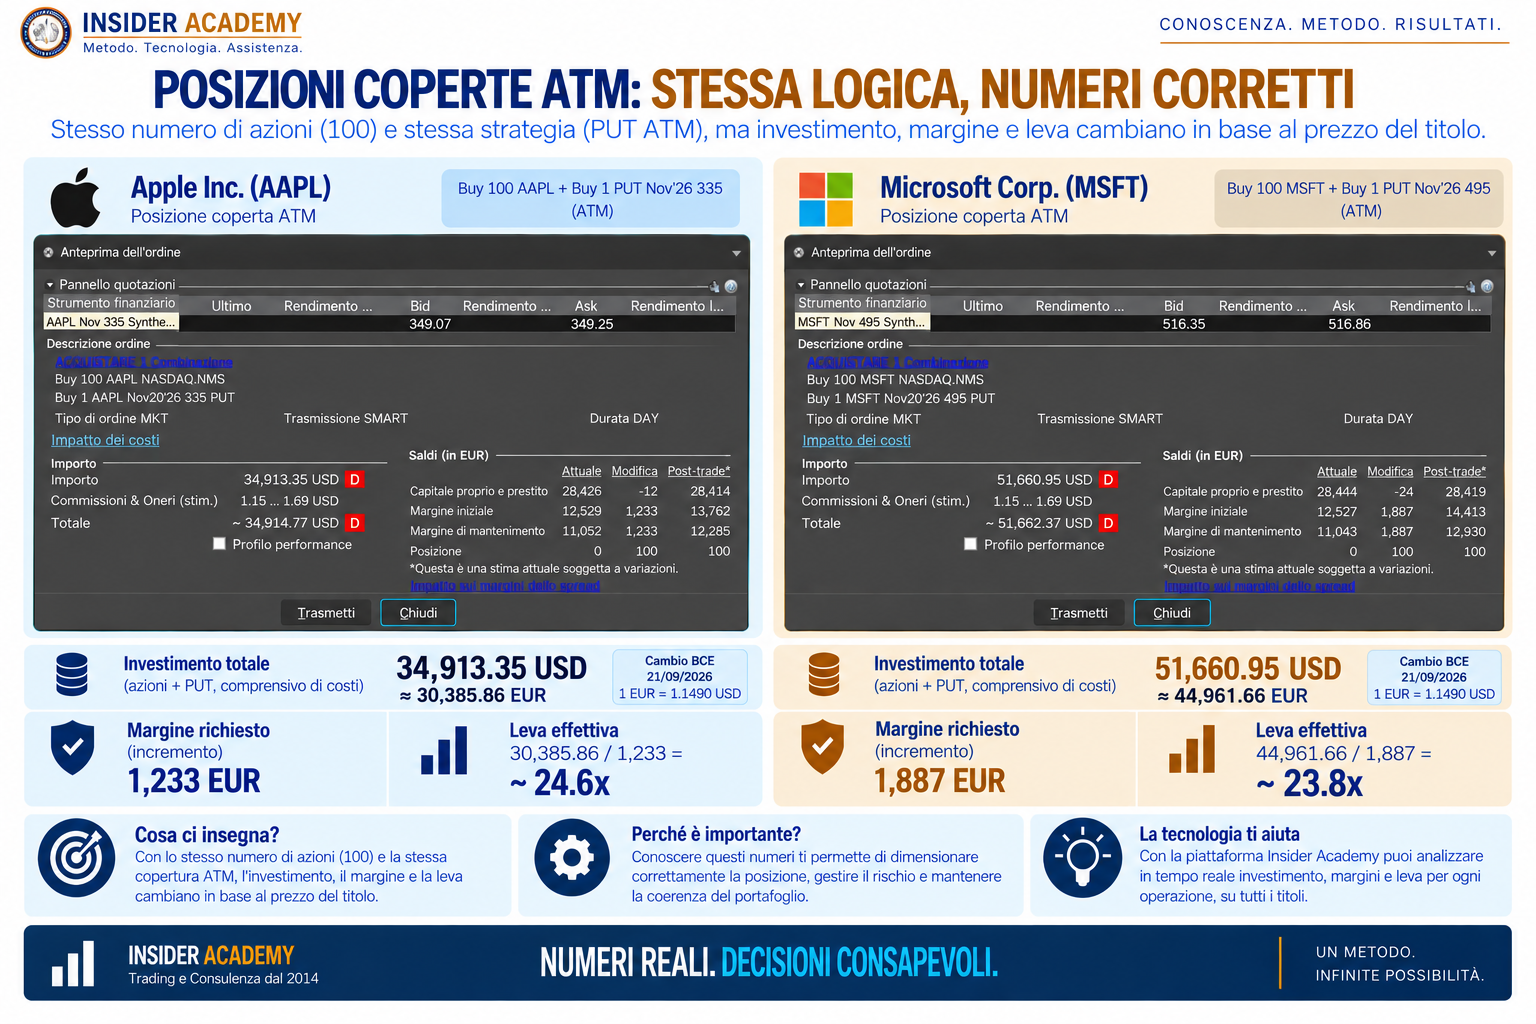
Abbiamo ottenuto contemporaneamente due cose potentissime. Abbiamo costruito un pavimento sotto le nostre posizioni, riferito alla copertura e alla sua scadenza, e abbiamo liberato capacità di margine.
Ed è proprio qui che potremmo commettere il prossimo errore. Pensare: “Fantastico. Adesso posso comprare ancora di più.”
No. Adesso possiamo progettare meglio.
Più margine disponibile non significa più leva da utilizzare
Questo è il punto nel quale tutti i pezzi iniziano a stare insieme. Le opzioni ci hanno permesso di modificare il rischio delle due posizioni e il broker, riconoscendo la protezione secondo le proprie regole di marginazione, ci richiede meno garanzia. Ma quella nuova capacità non è automaticamente capitale da rimettere sul mercato.
La domanda rimane sempre la stessa: che lavoro deve svolgere il nostro capitale?
Nel nostro modo di costruire il portafoglio distinguiamo due anime. Una componente strategica, orientata all’espansione del capitale nel medio-lungo periodo. Una componente tattica, destinata alla ricerca di rendimenti ricorrenti con maggiore pianificabilità.
Nella parte espansiva possiamo selezionare Microsoft e Apple, dimensionarle, proteggerle e verificare con lo stress test quale impatto il portafoglio può sostenere. La leva arriva dopo queste decisioni.
Nella parte tattica, lavorando prevalentemente con strategie in vendita di opzioni, quella capacità libera assume un altro valore: ci permette di distribuire le posizioni nel tempo e mantenere margine disponibile per gestire volatilità, correzioni e minacce.
La stessa capacità finanziaria può quindi essere utilizzata per costruire esposizione oppure deliberatamente conservata per governarla.
La leva non è una decisione del broker
Torniamo alle nostre Microsoft e Apple. Siamo partiti guardando il margine richiesto per comprarle. Poi abbiamo scoperto la leva dell’investitore. L’abbiamo fatta vivere dentro uno scenario SPY −20%. Abbiamo visto l’impatto sul nostro vero capitale. Poi abbiamo aggiunto le protezioni e scoperto che le opzioni possono contemporaneamente modificare il rischio e rendere più efficiente l’utilizzo del margine.
Ma nessuno di questi numeri, da solo, ci dice che cosa dobbiamo fare. Perché leva, margine, protezione, position sizing e capitale libero sono soltanto componenti. La decisione appartiene al progetto.
Prima definiamo che cosa vogliamo ottenere. Poi costruiamo il portafoglio. Lo stressiamo. Lo proteggiamo. Decidiamo quanta capacità deve rimanere disponibile. E soltanto allora scegliamo quanta leva utilizzare.
Il broker stabilisce quanta potenza può concederci. Noi dobbiamo sapere quanta potenza serve al sistema che abbiamo progettato.
Se vuoi vedere questo principio applicato a un intero portafoglio reale, c’è un caso che considero particolarmente interessante: costruimmo il portafoglio e le sue protezioni prima della crisi di mercato del 2023, proprio per mostrare come le opzioni possano essere utilizzate non dopo che il problema è arrivato, ma durante la progettazione.
Nel video “Mercati in Crollo? Ecco Come Proteggere il Portafoglio con le Opzioni” puoi vedere l’intero processo: costruzione del portafoglio, protezioni e logica con cui abbiamo preparato il capitale ad affrontare uno scenario avverso.
Guarda il video: Mercati in Crollo? Ecco Come Proteggere il Portafoglio con le Opzioni
Perché il vero salto non è imparare a reagire quando il mercato cade. È arrivare alla tempesta con il portafoglio già progettato per attraversarla.
Approfondisci la gestione del rischio
Collega la leva al dimensionamento della posizione, valuta il drawdown e il recupero delle perdite e costruisci la visione complessiva con il money management. Per approfondire le coperture, leggi Proteggere il portafoglio con le opzioni.
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Interactive Brokers — Margin Requirements: requisiti di margine e condizioni di marginazione.
- Interactive Brokers — Account Value Keys: definizioni di Cushion, net liquidation value e rapporto tra valore delle posizioni e capitale netto.
- SEC / Investor.gov — Understanding Margin Accounts: funzionamento dei conti a margine e possibile liquidazione quando i requisiti non vengono rispettati.
Metodo, tecnologia ed esperienza Insider Academy
La distinzione tra leva del broker e leva dell’investitore e la lettura dello stress sul capitale proprio derivano dal metodo didattico e operativo Insider Academy.
Le schermate TWS mostrano le specifiche simulazioni fornite per Microsoft e Apple, prima e dopo l’aggiunta delle put. I requisiti visualizzati sono stime riferite a quelle simulazioni e possono variare.
Lo stress test PortfolioTARGET utilizza 100 Microsoft a 493 dollari e 100 Apple a 395 dollari, con 88.800 dollari di esposizione su 30.000 dollari di capitale. Nello scenario SPY −20% mostrato, la variazione stimata è −6.576,02 dollari, pari al −7,41% del valore delle posizioni e al −21,92% del capitale.
Gli esempi sono didattici e datati: prezzi, margini e risultati dello stress test dipendono dalle condizioni e dagli input utilizzati e non costituiscono una previsione futura.