

Hai trovato un’opportunità straordinaria. Quanto capitale ci metti?
Potresti avere 50.000 euro sul conto e comprare un contratto.
Oppure cinque.
Oppure dieci.
Ed ecco una delle cose più affascinanti del trading: la qualità dell’analisi non ti dice quanto devi comprare.
Puoi aver letto perfettamente il mercato, individuato il sottostante giusto e costruito una strategia eccellente. Ma rimane una decisione fondamentale:
quanto grande deve essere quella posizione?
È questo il position sizing.
E non è una tecnica per investire poco.
È ciò che ti permette di decidere quanta potenza assegnare a ogni opportunità senza togliere potenza al resto del tuo trading.
Quando lo comprendi, il capitale smette di essere semplicemente denaro sul conto.
Diventa una risorsa che puoi distribuire, concentrare e rimettere al lavoro.
Partiamo da 50.000 euro
Immagina di avere un conto da 50.000 euro.
La nostra analisi individua quattro opportunità interessanti.
Potremmo dividere il capitale per quattro.
12.500 euro ciascuna.
Semplice.
E quasi certamente sbagliato.
Perché le quattro operazioni potrebbero avere rischi completamente differenti.
Una call acquistata per 500 euro può avere come massimo rischio ed esborso quei 500 euro.
Una strategia in opzioni vendute potrebbe richiedere 3.000 euro di margine ma avere un’esposizione economica maggiore.
Un future potrebbe controllare un sottostante dal valore nominale enormemente superiore al margine richiesto.
Il capitale impegnato non misura automaticamente la dimensione economica dell’operazione. Approfondisci anche come calcolare il capitale necessario per fare trading.
Per questo il primo passo non è dividere il conto.
Prima della size viene una domanda più importante
Che cosa voglio ottenere dal mio capitale?
Qui il nostro modo di lavorare prende una strada differente.
Noi vogliamo perseguire contemporaneamente due obiettivi:
far espandere il capitale nel tempo e costruire rendimenti ricorrenti con una maggiore pianificabilità.
Sono due lavori differenti.
E se il lavoro è differente, anche il position sizing deve esserlo.
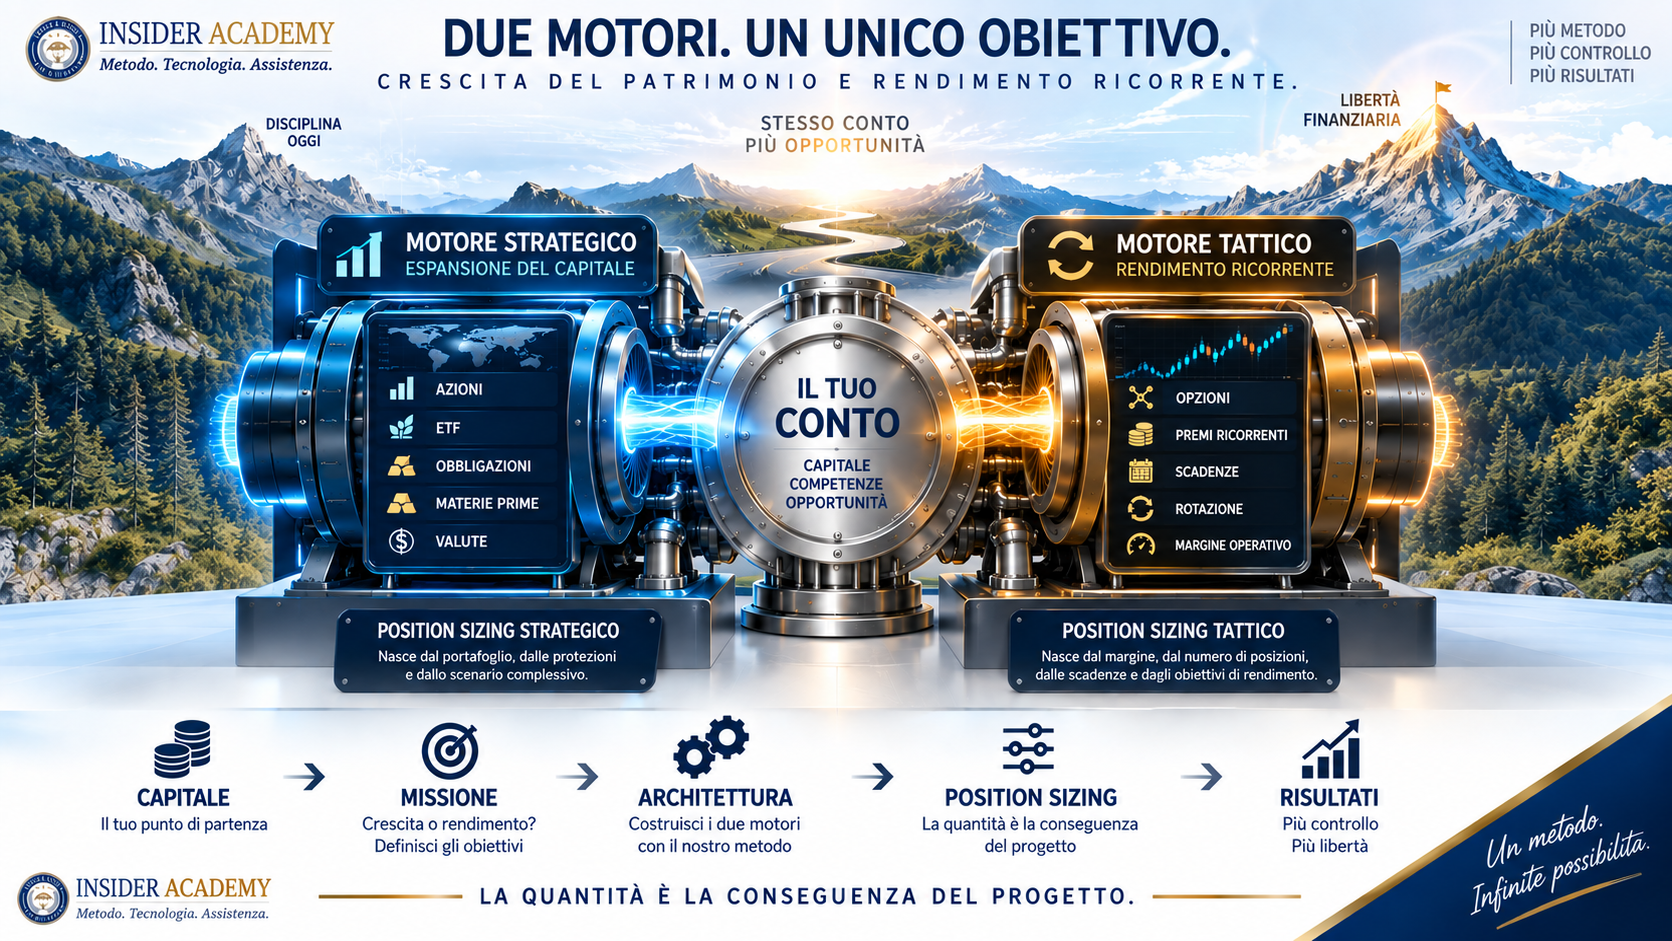
Dividiamo quindi idealmente il portafoglio in due motori.
Uno strategico, orientato all’espansione del capitale.
Uno tattico, orientato alla produzione ricorrente di rendimento.
Adesso sì che possiamo parlare di quantità.
Il motore strategico: prima costruisco il portafoglio, poi dimensiono
Nella componente espansiva non sappiamo quale titolo correrà di più né quando lo farà.
Quindi non cerchiamo di indovinarlo aumentando arbitrariamente la size.
Costruiamo il portafoglio.
Utilizziamo l’ottimizzazione di Markowitz per lavorare sull’equilibrio dell’insieme; la Cascata Probabilistica e l’analisi dei settori dominanti ci aiutano poi a selezionare dove vogliamo essere esposti.
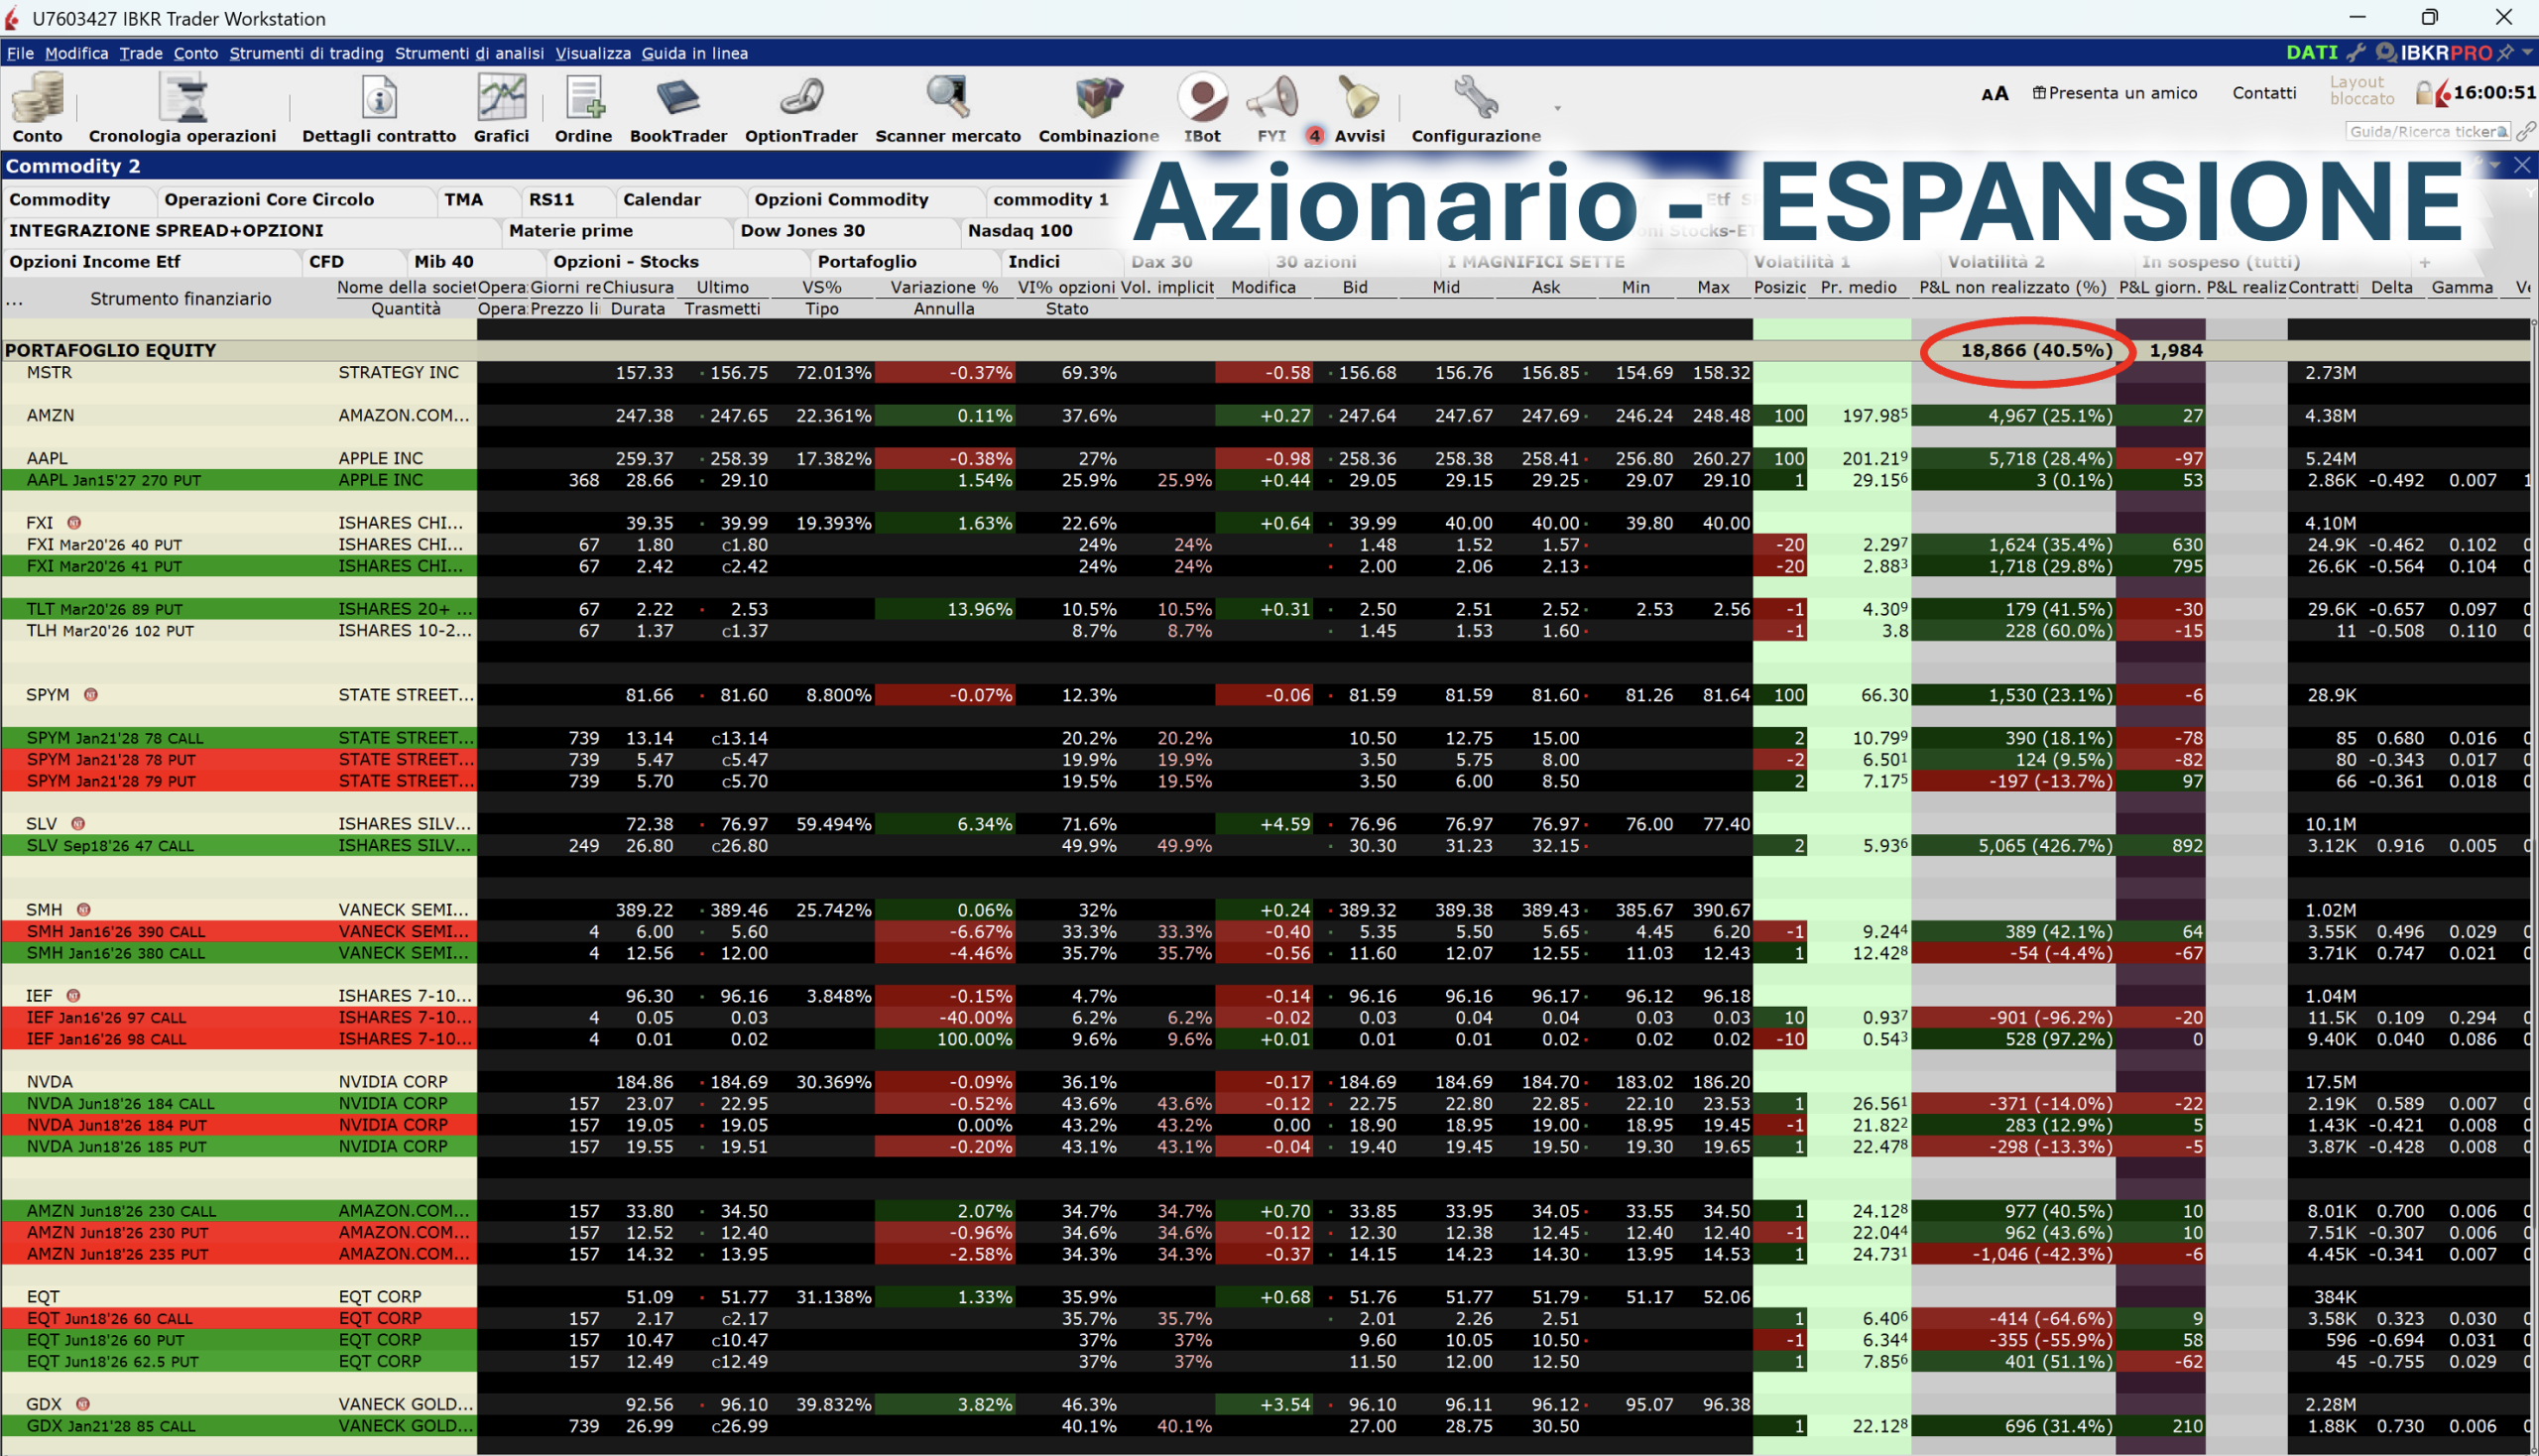
Supponiamo allora di costruire il nostro portafoglio con cinque posizioni: Amazon, Apple, Cina attraverso FXI, Treasury attraverso TLT e argento attraverso SLV. Nel conto reale della scuola sono state esposizioni concrete e alcune hanno prodotto risultati importanti: nello screenshot, per esempio, Amazon mostra +4.967 dollari, Apple +5.718 dollari e la call su SLV +5.065 dollari, all’interno di una componente azionaria che in quel momento mostrava complessivamente +18.866 dollari di P&L non realizzato.
A questo punto arriva la parte decisiva: entriamo coperti attraverso la Panzerfaust, la nostra tecnica di gestione che protegge ogni posizione fin dall’ingresso attraverso opzioni comprate e ci permette di stabilire in anticipo la massima esposizione che siamo disposti a sostenere su quel sottostante.
La copertura ci permette di stabilire in anticipo quale massimo deterioramento siamo disposti a tollerare sulla singola componente.
Cinque posizioni, cinque protezioni, cinque esposizioni dimensionate.
Possiamo così costruire persino uno scenario estremo:
“Se tutto andasse contemporaneamente contro il portafoglio fino alle protezioni, quale sarebbe l’impatto complessivo?”
Quello è il numero che ci interessa.
Ed ecco finalmente da dove nasce la size.
Non da “rischio il 2% perché l’ho letto su Internet”.
Nasce da quanti sottostanti vogliamo utilizzare, come vogliamo distribuirli e quale scenario complessivo abbiamo deciso che il portafoglio deve poter sostenere.
La quantità è diventata la conseguenza del progetto.
E quando il mercato ci dà ragione?
Qui arriva la parte che adoro.
Il titolo cresce.
La posizione produce rendimento.
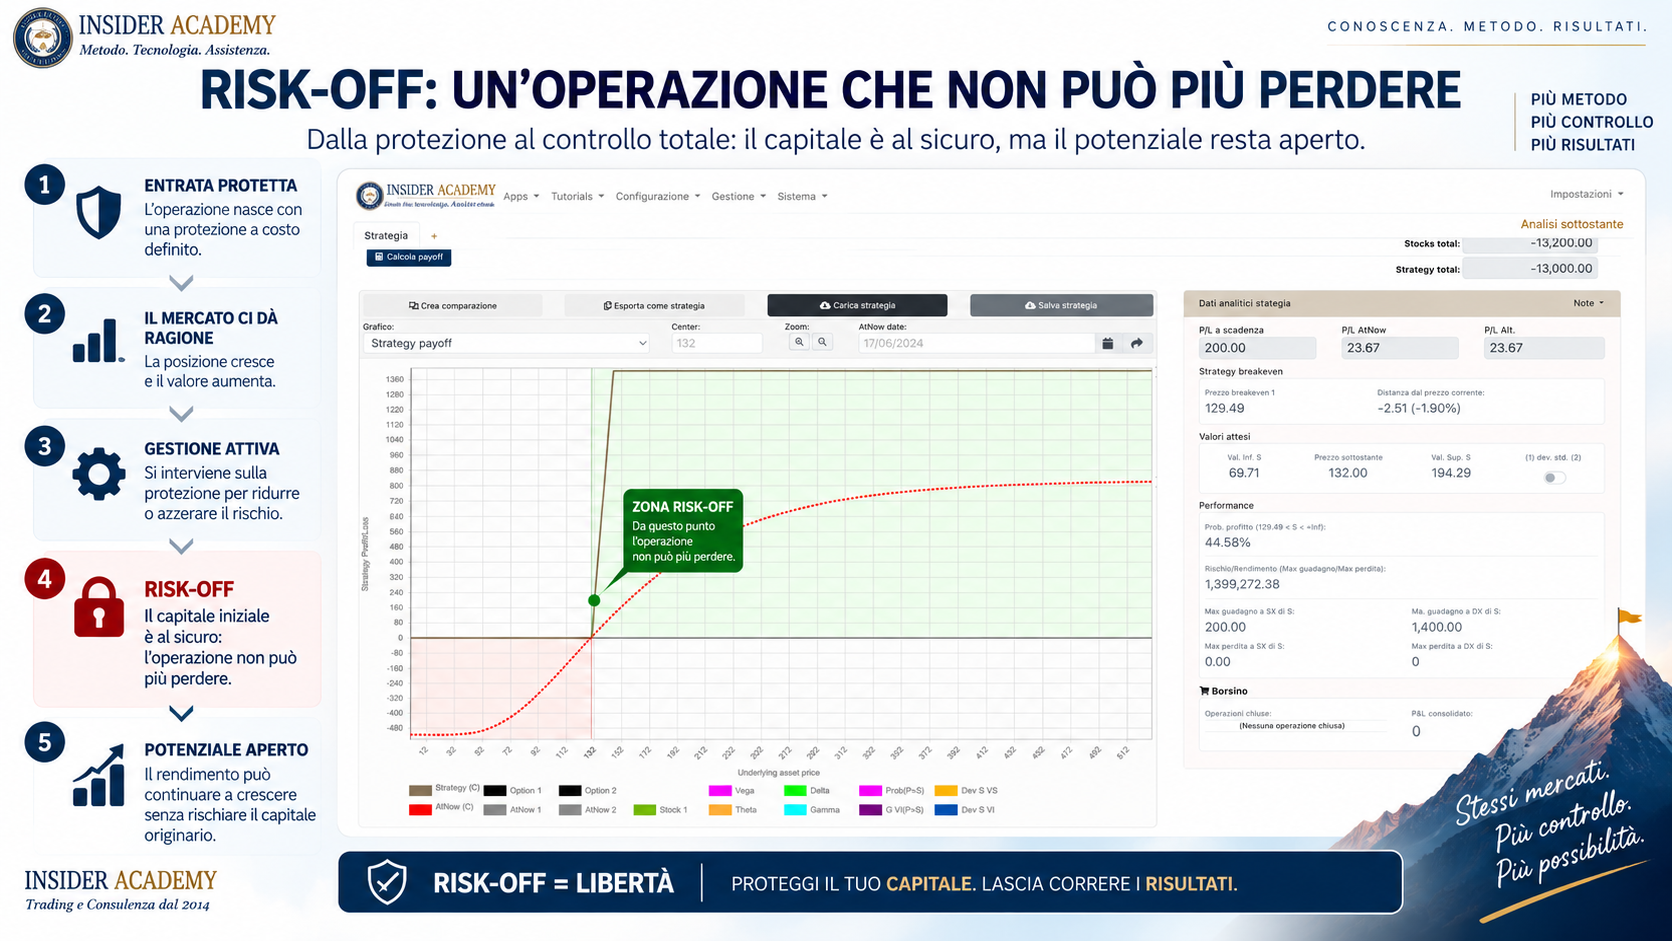
Arriva il momento in cui possiamo portarla in risk-off: attraverso la gestione della protezione rendiamo il capitale originariamente esposto non più vulnerabile allo scenario che avevamo pianificato.
E da quel momento possiamo iniziare un secondo lavoro.
Vendere call sulle azioni in portafoglio. Il premio incassato va distinto dal risultato finale, come spieghiamo in premi, perdite e rendimento delle opzioni.
Il patrimonio che abbiamo costruito per espandersi può cominciare contemporaneamente a produrre premi.
È come possedere un immobile che cresce di valore e, nel frattempo, incassarne l’affitto.
Espansione del capitale e remunerazione del capitale iniziano a lavorare insieme.
E improvvisamente il position sizing non sembra più una tecnica difensiva.
È ciò che ci ha permesso di costruire tutto questo mantenendo il progetto sotto controllo.
Il motore tattico funziona in modo completamente diverso
Adesso cambiamo obiettivo.
Vogliamo rendimenti ricorrenti e pianificabili.
Qui lavoriamo prevalentemente con strategie in vendita di opzioni.
E non possiamo applicare meccanicamente il dimensionamento del portafoglio strategico.
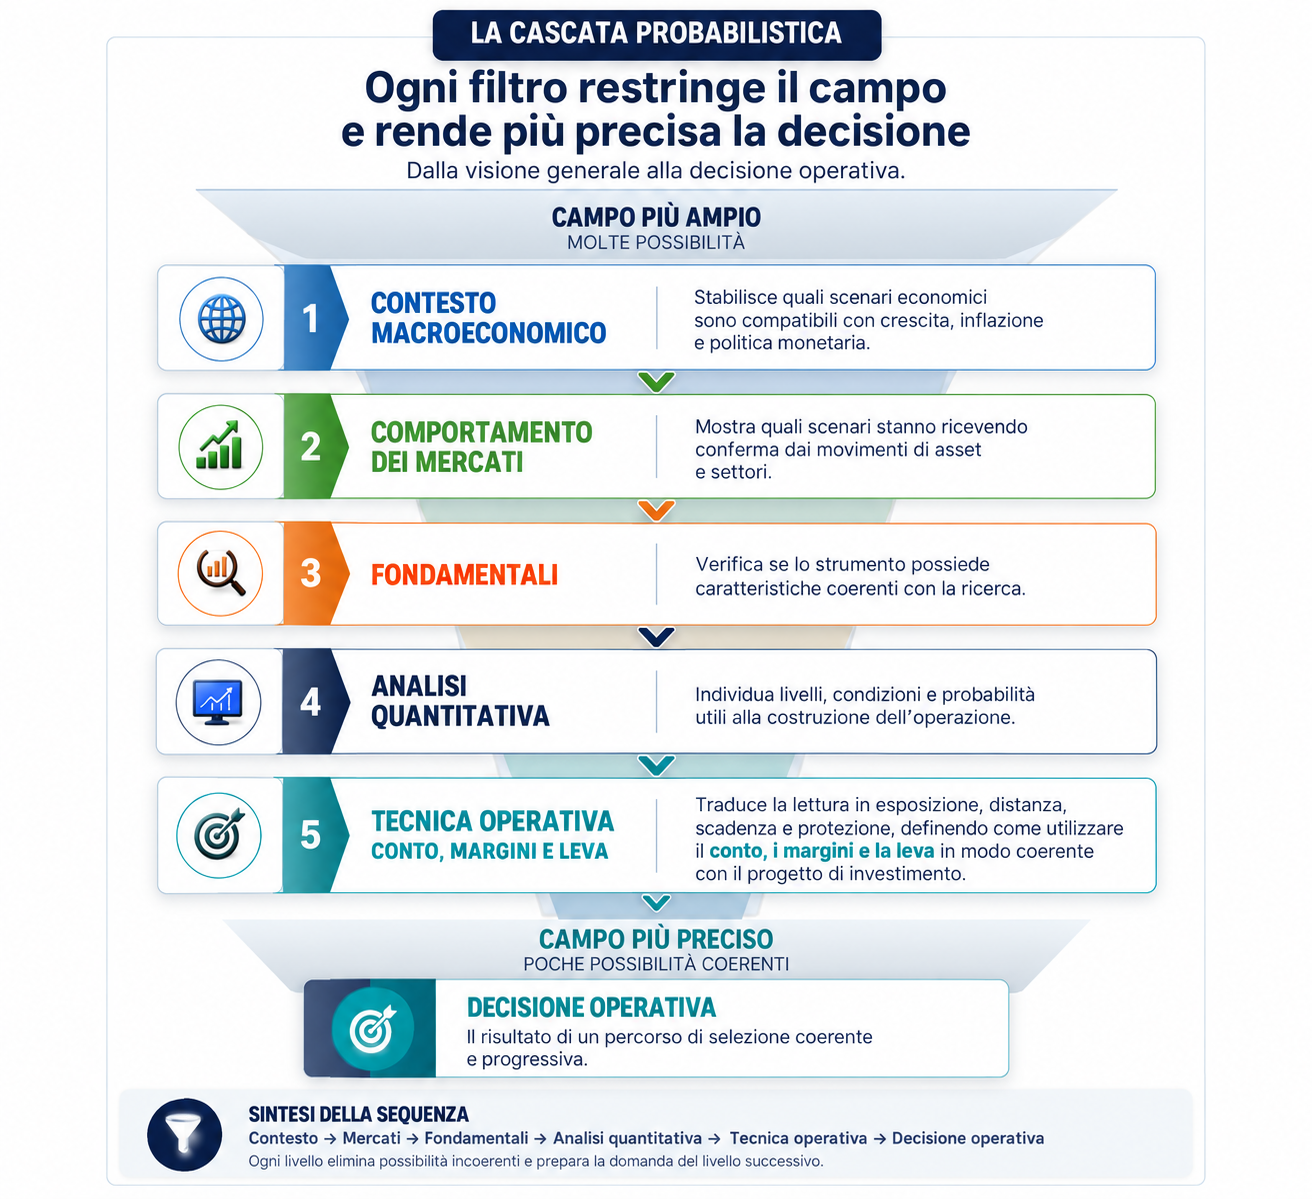
Prima utilizziamo la Cascata Probabilistica, il nostro metodo di selezione che parte dalla lettura macroeconomica del mercato e restringe progressivamente il campo attraverso asset, sottostante, scadenza e strategia, cercando a ogni passaggio conferme indipendenti che aumentino la probabilità di partire con un vantaggio operativo.
Poi costruiamo l’architettura del capitale.
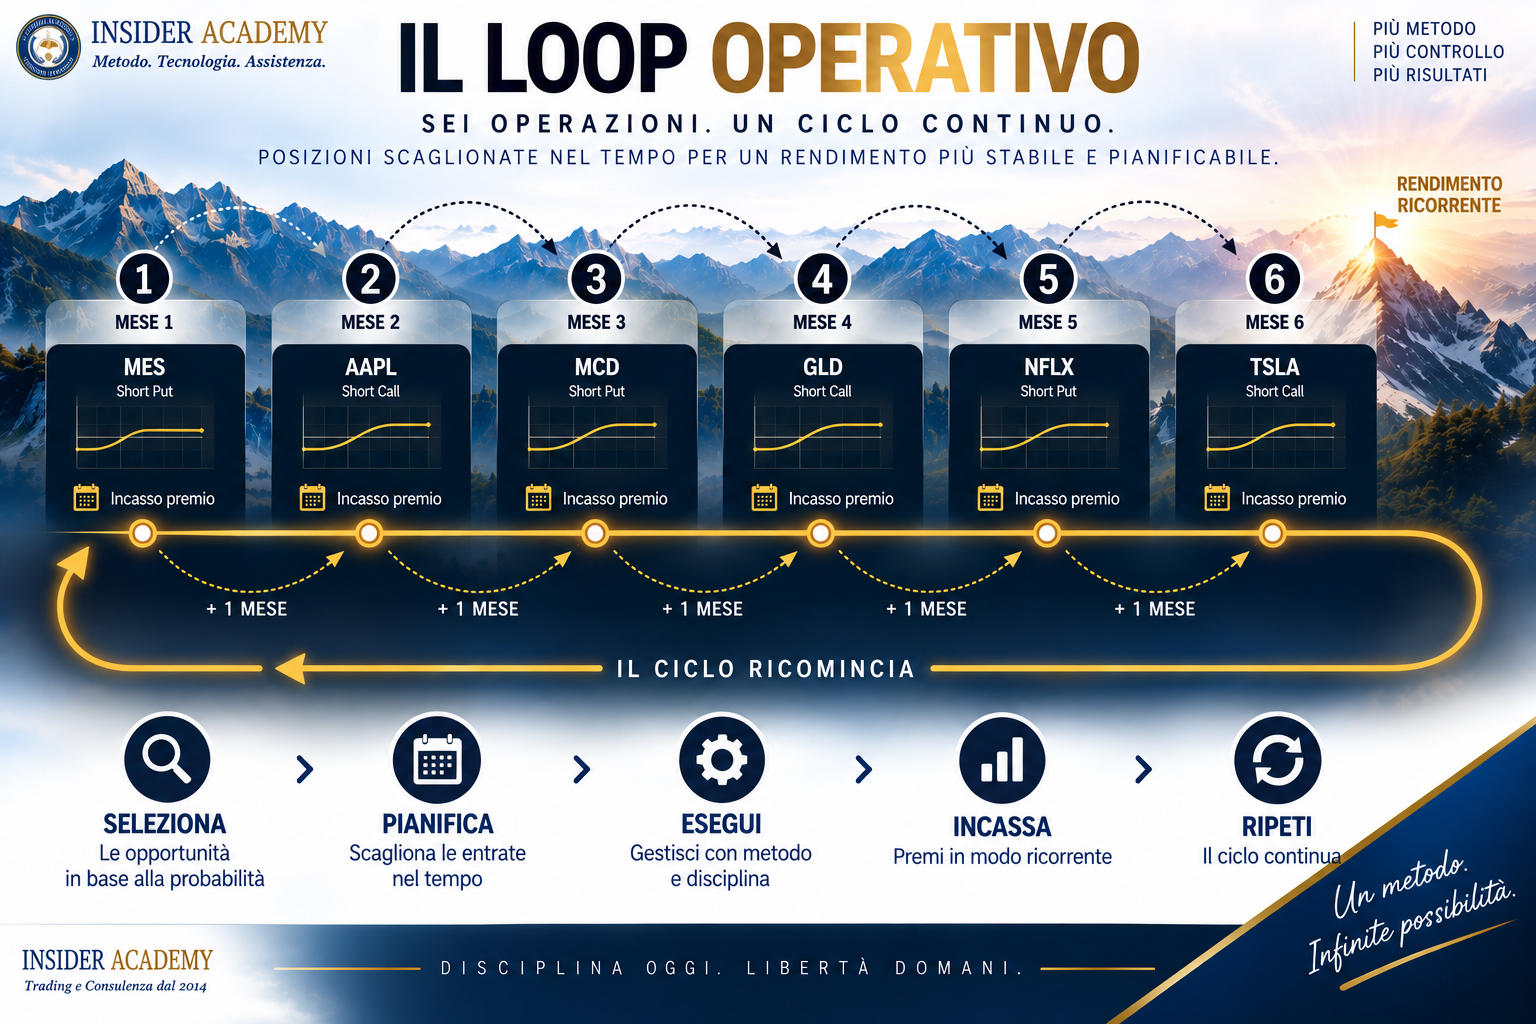
Supponiamo di voler lavorare su scadenze intorno ai sei mesi e aprire una nuova posizione ogni mese.
Decidiamo che il margine complessivamente impegnato non dovrà normalmente superare circa metà del capitale destinato a questa operatività.
L’altra metà rimane libera.
Non è capitale inutilizzato.
È capacità di gestione: margine disponibile per assorbire variazioni, correggere strategie e intervenire quando il mercato presenta condizioni anomale.
Ora possiamo dimensionare.
Dividiamo la capacità di margine destinata alla produzione ricorrente tra le sei finestre temporali che vogliamo costruire.
Primo mese: prima posizione.
Secondo mese: seconda.
Terzo mese: terza.
Fino al sesto.
Poi accade qualcosa di meravigliosamente semplice.
Quando la prima posizione arriva alla conclusione del suo ciclo, libera spazio per la successiva.
Il portafoglio comincia a ruotare.
Avremmo potuto scegliere una posizione ogni quindici giorni.
Oppure ogni trenta.
Avremmo potuto scegliere scadenze differenti.
Cambierebbero le quantità.
Non cambierebbe il principio.
La size deriva dalla macchina di rendimento che abbiamo deciso di costruire.
Adesso guarda i nostri 50.000 euro
All’inizio sembravano semplicemente 50.000 euro da dividere tra quattro trade.
Adesso sono diventati qualcosa di completamente diverso.
Una parte può costruire patrimonio espansivo, attraverso sottostanti selezionati, ottimizzazione, protezioni e successivo risk-off.
Una parte può alimentare una macchina tattica di produzione ricorrente, attraverso opzioni vendute, scadenze distribuite e margine mantenuto deliberatamente disponibile per la gestione.
Due motori.
Due missioni.
Due logiche di position sizing.
Ed è questa la risposta che raramente trovi quando cerchi “come calcolare la dimensione di una posizione”.
Nel trading tradizionale con entrata, target e stop, una percentuale del conto può essere un criterio perfettamente utilizzabile: stabilisci quanto destinare all’operazione e la distanza dello stop contribuisce a determinare la quantità. CME presenta proprio questo approccio nei propri materiali educativi.
Ma non è il position sizing.
È un position sizing, coerente con quel modo di operare.
Quindi come si calcola davvero la dimensione di una posizione?
Prima devi sapere che lavoro deve svolgere quella posizione.
Se appartiene al portafoglio espansivo, la quantità nasce dall’architettura del portafoglio, dal numero delle componenti, dalla protezione e dallo scenario complessivo che hai pianificato.
Se appartiene alla macchina dei rendimenti ricorrenti, nasce invece da capitale, margine utilizzabile, numero di posizioni contemporanee, frequenza delle entrate, durata delle strategie e capacità di gestione che vuoi mantenere libera.
Solo alla fine compare il numero di azioni o contratti.
Ed è questo il punto.
Il position sizing non è una formula applicata all’operazione.
È la conseguenza numerica di una decisione presa molto prima:
che cosa voglio far fare al mio capitale?
Quando sai rispondere, la quantità smette di essere un problema.
Diventa una conseguenza.
E i tuoi 50.000 euro smettono di essere semplicemente denaro da distribuire.
Diventano un sistema che hai progettato per crescere e produrre rendimento.
Per collegare la dimensione della posizione alla sostenibilità delle perdite, approfondisci il drawdown nel trading e il recupero delle perdite.
Per completare il progetto del conto, leggi anche money management e rischio complessivo, proteggere il portafoglio con le opzioni e leva e margine nel trading.
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- CME Group — Position and Risk Management, consultato il 20 settembre 2026 — numero di contratti, capitale, caratteristiche dello strumento e margine come elementi distinti del dimensionamento.
- CME Group — Proper Position Size, consultato il 20 settembre 2026 — modello tradizionale di position sizing basato su capitale, stop e quantità; utilizzato nell’articolo come termine di confronto, non come metodo Insider Academy.
- CME Group — Fact Sheet: Margins, consultato il 20 settembre 2026 — margini dinamici in funzione della volatilità e analisi del rischio di portafoglio.
Metodo, tecnologia ed esperienza Insider Academy
L’architettura strategico/espansiva + tattico/ricorrente, l’utilizzo della Cascata Probabilistica, delle protezioni, del risk-off, delle call vendute e della capacità di margine libera appartengono al metodo operativo Insider Academy descritto nel dossier e nel materiale didattico fornito.
Il principio centrale è che il dimensionamento viene dopo la progettazione: la size è funzione del ruolo assegnato alla posizione all’interno del sistema complessivo.