

Immagina di poter comprare un titolo, lasciargli tutto lo spazio necessario per crescere e stabilire contemporaneamente il livello oltre il quale non vuoi più subire la sua discesa.
Non uno stop che chiude l’operazione.
Un vero pavimento sotto il capitale, costruito prima di entrare.
È una delle ragioni per cui considero le opzioni uno degli strumenti più affascinanti a disposizione di un investitore: non servono soltanto per cercare rendimento. Possono permetterci di progettare la difesa mentre costruiamo l’opportunità.
Ma proteggere bene non significa semplicemente “comprare una put”. Dobbiamo decidere che cosa proteggere, da quale livello, per quanto tempo e quanto siamo disposti a pagare per farlo.
Ed è qui che comincia il lavoro interessante.
Come proteggere un titolo con una put
Le crisi geopolitiche degli ultimi anni ci hanno spesso permesso di effettuare interessanti operazioni rialziste nel settore energetico. In una delle varie vicende occorse, individuammo un titolo con un grande potenziale con un costo basso per azione: 7 dollari. Ne comprammo 1.000 azioni perché la nostra analisi individuava un potenziale movimento verso il livello 10.
Investimento: 7.000 dollari. Immaginiamo un obiettivo potenziale di 3.000 dollari: (10 − 7) × 1.000 azioni, prima del costo della protezione e degli altri costi.
Ma il mercato non è obbligato a raggiungere 10 seguendo una linea retta. Il titolo, molto volatile, potrebbe prima scendere a 6, magari a 5, e soltanto dopo sviluppare il movimento che avevamo previsto.
Possiamo proteggerci con uno stop. Ma se viene colpito, usciamo dall’operazione.
L’opzionista può porsi una domanda differente:
Posso stabilire un pavimento sotto il quale la mia posizione sia protetta, senza rinunciare automaticamente all’opportunità?
È esattamente ciò che possiamo costruire acquistando una put.
La put ci attribuisce il diritto di vendere il sottostante a un prezzo prestabilito, secondo le condizioni e la scadenza del contratto. Se scegliessimo, per esempio, strike 6, dieci contratti put standard coprirebbero le nostre 1.000 azioni, perché sulle normali opzioni azionarie USA ogni contratto corrisponde generalmente a 100 azioni.
Se il titolo continuasse a scendere sotto 6, la perdita delle azioni proseguirebbe, ma la put costruirebbe un pavimento al valore della posizione a scadenza. Prima della scadenza, il valore della copertura dipende anche dal tempo residuo e dalla volatilità.
Abbiamo costruito un pavimento.
E adesso arriva la parte professionale.
Immagina che il titolo scenda fino a 4 e successivamente riparta fino a 10.
Con uno stop a 6 saremmo usciti durante la discesa.
Con la put, invece, possiamo essere rimasti dentro l’operazione, protetti durante la fase avversa e ancora presenti quando il mercato riprende la direzione che avevamo previsto, purché la copertura rimanga coerente con la posizione e con la durata del movimento.
Non abbiamo eliminato il rischio. Lo abbiamo trasformato.
Quanto costa proteggere un portafoglio con le opzioni?
Naturalmente la put non è gratuita.
E qui molti commettono un errore per certi versi ingenuo: cercano semplicemente la protezione che costa meno.
Torniamo al nostro titolo acquistato a 7 dollari.
Potremmo proteggerlo con la put strike 6 che abbiamo appena visto oppure scegliere una protezione più vicina al nostro prezzo di acquisto, per esempio strike 7.
A parità di sottostante e scadenza, la put strike 6 costerà normalmente meno, ma lascia scoperto il tratto tra 7 e 6 dollari. La put strike 7 costerà di più, ma costruisce il pavimento da un livello superiore.
Rendiamo concreto il confronto con premi ipotetici: 0,30 dollari per azione per la put strike 6 e 0,35 dollari per la put strike 7.
- Put strike 6: costo della protezione 300 dollari. Perdita massima teorica a scadenza: (7 − 6 + 0,30) × 1.000 = 1.300 dollari.
- Put strike 7: costo della protezione 350 dollari. Perdita massima teorica a scadenza: (7 − 7 + 0,35) × 1.000 = 350 dollari.
Sono ipotesi didattiche, non quotazioni osservate. I calcoli escludono commissioni, imposte e dividendi e presuppongono contratti standard e copertura mantenuta.
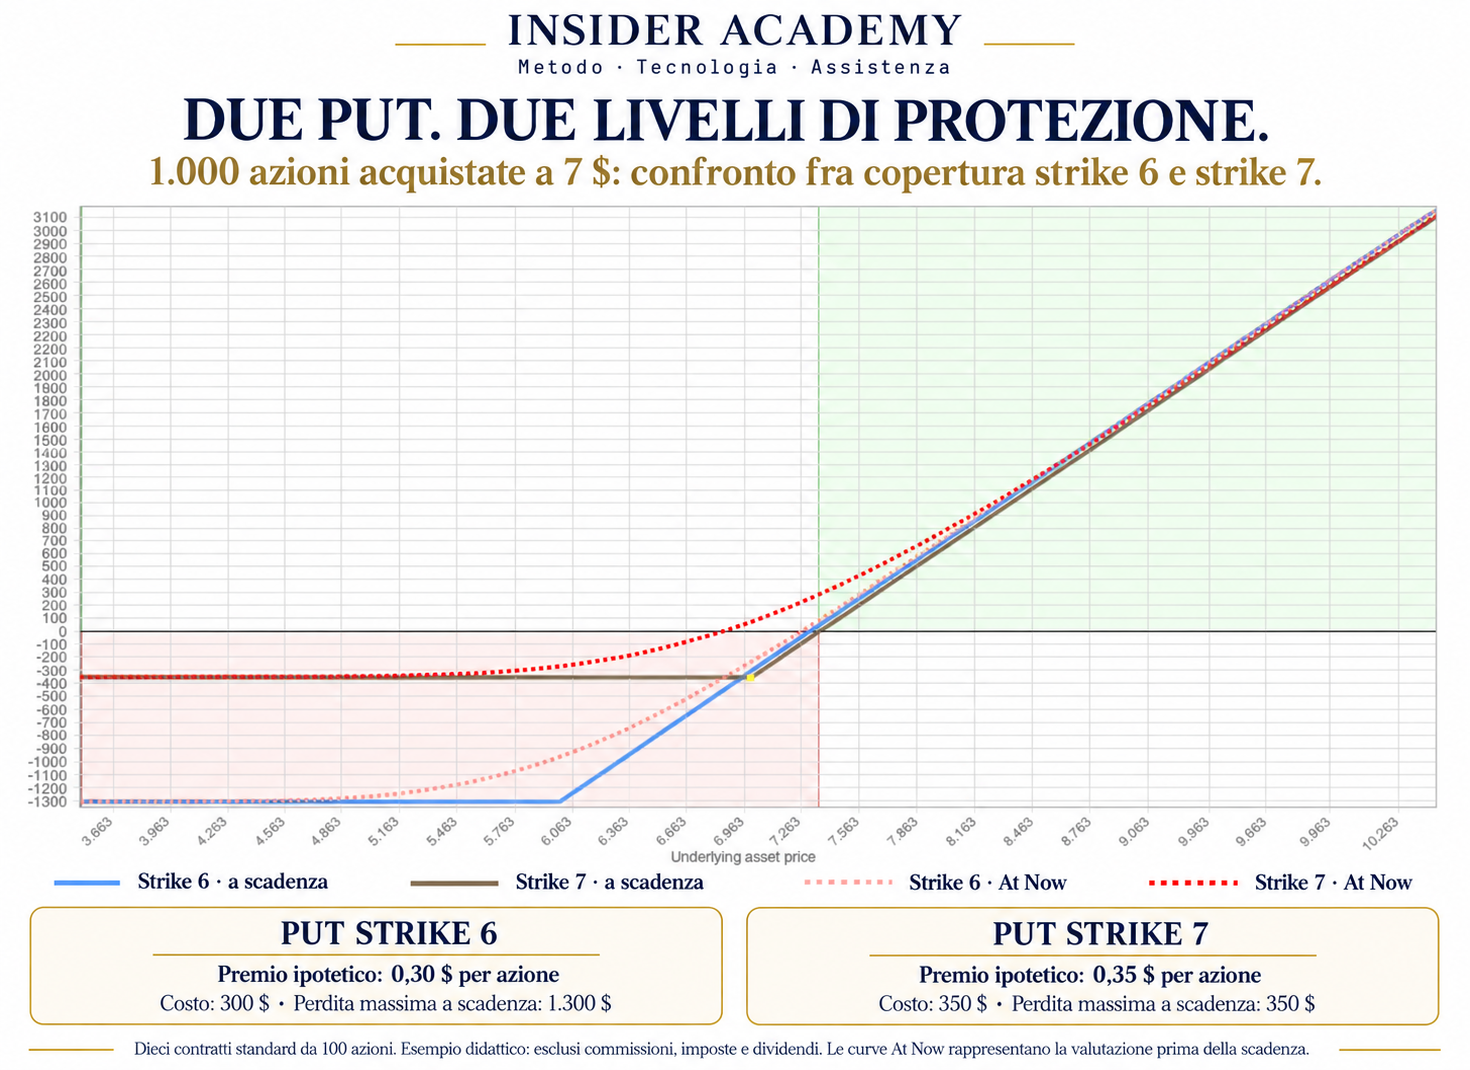
E adesso il costo assume finalmente un significato: non stiamo confrontando due premi. Stiamo decidendo quanto spazio concedere al titolo prima che la nostra protezione inizi a compensarne la discesa.
Quindi chiedere soltanto “quanto costa la put?” è insufficiente.
La domanda corretta è:
“Quanto rischio mi lascia la protezione che sto comprando?”
Nella protective put, infatti, la perdita massima a scadenza dipende dalla differenza tra prezzo di acquisto delle azioni e strike della put, alla quale si aggiunge il premio pagato.
Questo cambia completamente la prospettiva.
Una copertura più economica non è necessariamente una copertura migliore.
Deve essere coerente con quanto siamo disposti a concedere alla posizione e con il movimento che riteniamo realistico per raggiungere il nostro obiettivo.
La Panzerfaust: proteggere e lasciare correre
In Insider Academy abbiamo trasformato questo principio in una vera tecnica di gestione che chiamiamo Panzerfaust.
Non acquistiamo semplicemente il titolo e aggiungiamo una put.
Costruiamo contemporaneamente l’attacco e la difesa.
Selezioniamo l’opportunità attraverso la nostra Cascata Probabilistica, il processo con cui partiamo dal contesto macroeconomico e restringiamo progressivamente il campo verso asset, sottostante, scadenza e strategia cercando conferme indipendenti.
Poi progettiamo la protezione in funzione dell’esposizione che vogliamo assumere.
Ma il bello arriva se il titolo comincia a salire.
Possiamo gestire progressivamente la copertura fino a raggiungere quello che chiamiamo risk-off: una condizione nella quale la gestione della posizione ci permette di neutralizzare il rischio originariamente pianificato, con riferimento al payoff a scadenza e alle ipotesi della struttura.
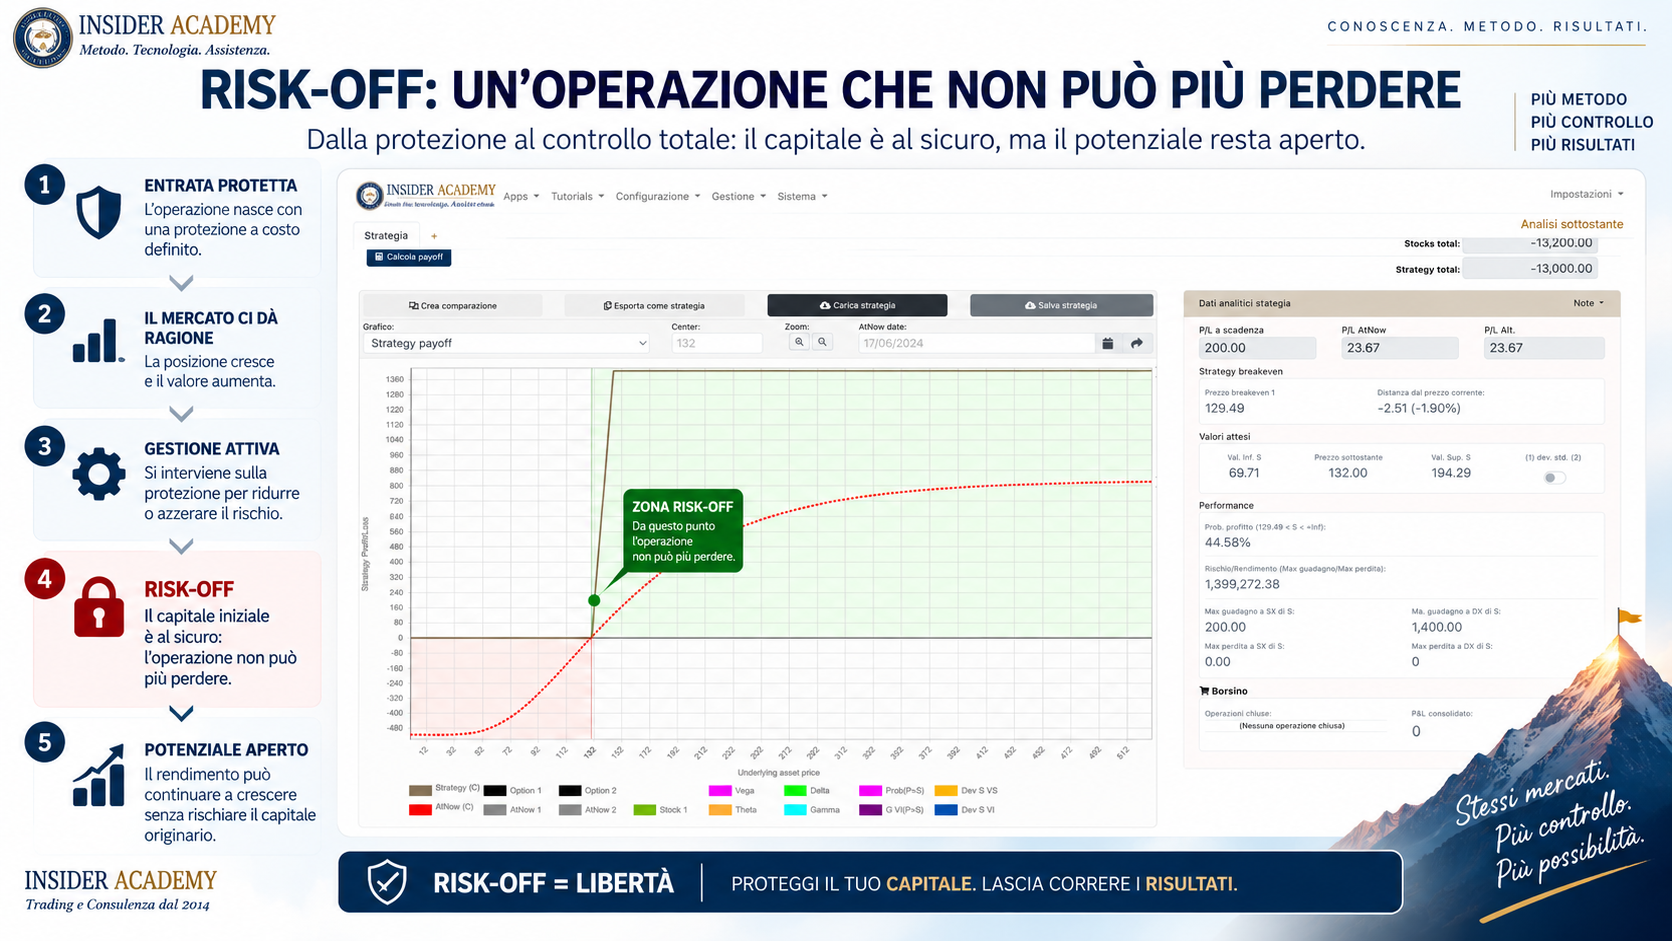
Da quel momento il sottostante può continuare a lavorare per l’espansione del capitale e possiamo persino progettare la vendita di call per contribuire a remunerare il capitale o il costo delle protezioni.
La copertura, quindi, non è una cintura di sicurezza che indossiamo e dimentichiamo.
È parte della strategia.
Possiamo ridurre il costo della protezione?
Sì. Ed è qui che possiamo introdurre il collar.
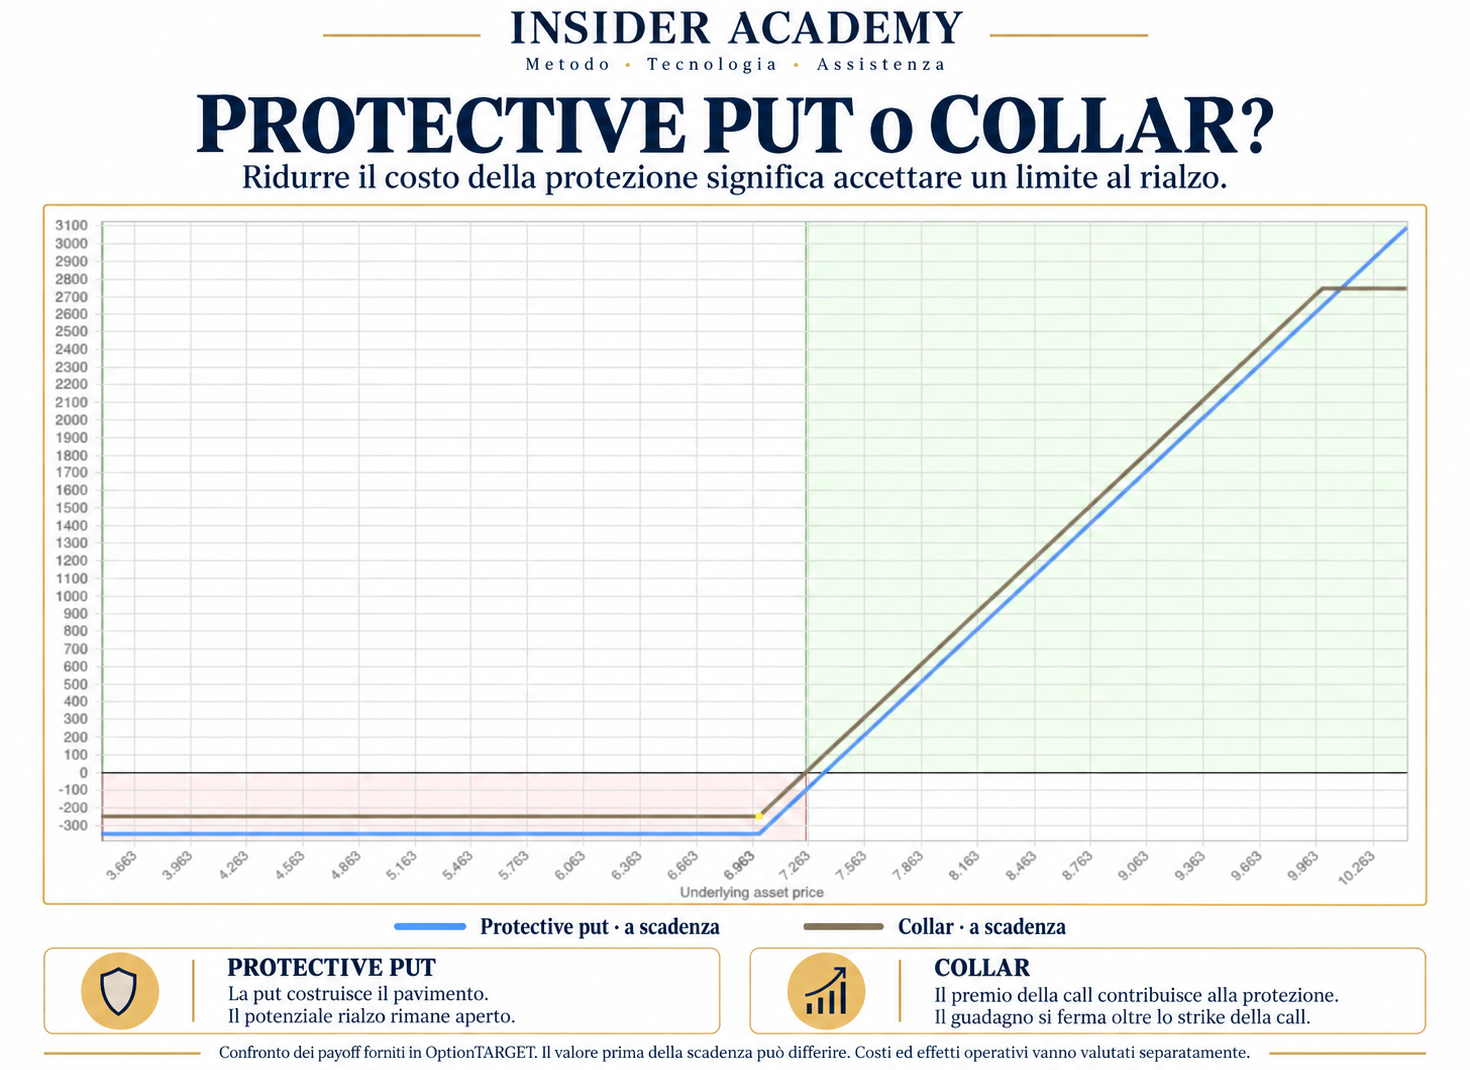
Immagina di possedere le azioni e aver acquistato la put protettiva. Possiamo contemporaneamente vendere una call e utilizzare il premio incassato per contribuire al costo della put.
Fantastico?
Sì, ma non gratis.
Vendendo la call cediamo parte del potenziale rialzo oltre lo strike scelto. Se il titolo salisse molto, il nostro profitto non continuerebbe a crescere nello stesso modo.
Il collar crea quindi uno scambio molto preciso:
Riduciamo il costo della protezione accettando un limite al rialzo.
È questo che rende le opzioni così interessanti.
Non esiste soltanto “rischio sì” oppure “rischio no”.
Possiamo modellare il compromesso tra protezione, costo e rendimento potenziale.
Una protezione ha anche una scadenza
C’è però un altro elemento che non possiamo dimenticare.
La put ci protegge fino alla sua scadenza.
Se vogliamo dare sei mesi alla nostra idea di investimento ma compriamo una protezione che dura soltanto due mesi perché costa meno, abbiamo creato un problema: dopo due mesi il nostro progetto non è più quello originario.
La copertura è terminata.
Dovremo decidere se rinnovarla, modificarla oppure riprogettare la posizione.
Per questo, nel nostro metodo, la durata della protezione fa parte della durata del progetto.
E se durante il percorso aumentiamo la posizione?
Anche la protezione deve cambiare.
Se passiamo da 100 a 200 azioni, non possiamo continuare a ragionare sulla copertura costruita per le prime 100. L’esposizione è cambiata e dobbiamo ricalibrare quantità e protezione sulla nuova posizione complessiva.
Proteggere non significa quindi comprare qualcosa una volta.
Significa mantenere coerenti esposizione e difesa durante la vita dell’operazione.
Come si costruisce un portafoglio protetto con le opzioni?
Adesso allarghiamo ciò che abbiamo imparato sulla singola posizione.
Se il nostro portafoglio è composto da cinque titoli, possiamo progettare la protezione di ciascuna componente: ogni posizione avrà il proprio sottostante, la propria quantità, la propria put e il livello di protezione che abbiamo scelto.
Cinque posizioni diventano così cinque opportunità accompagnate dalle rispettive difese.
E questo ci permette di fare qualcosa di estremamente concreto: conoscere il rischio pianificato di ogni componente e osservare che cosa accadrebbe al capitale se più protezioni venissero chiamate in causa contemporaneamente.
Con PortfolioTARGET possiamo riunire le singole posizioni e sottoporre l’intero portafoglio a stress test, trasformando la protezione da concetto sulla singola operazione a progetto complessivo del capitale.
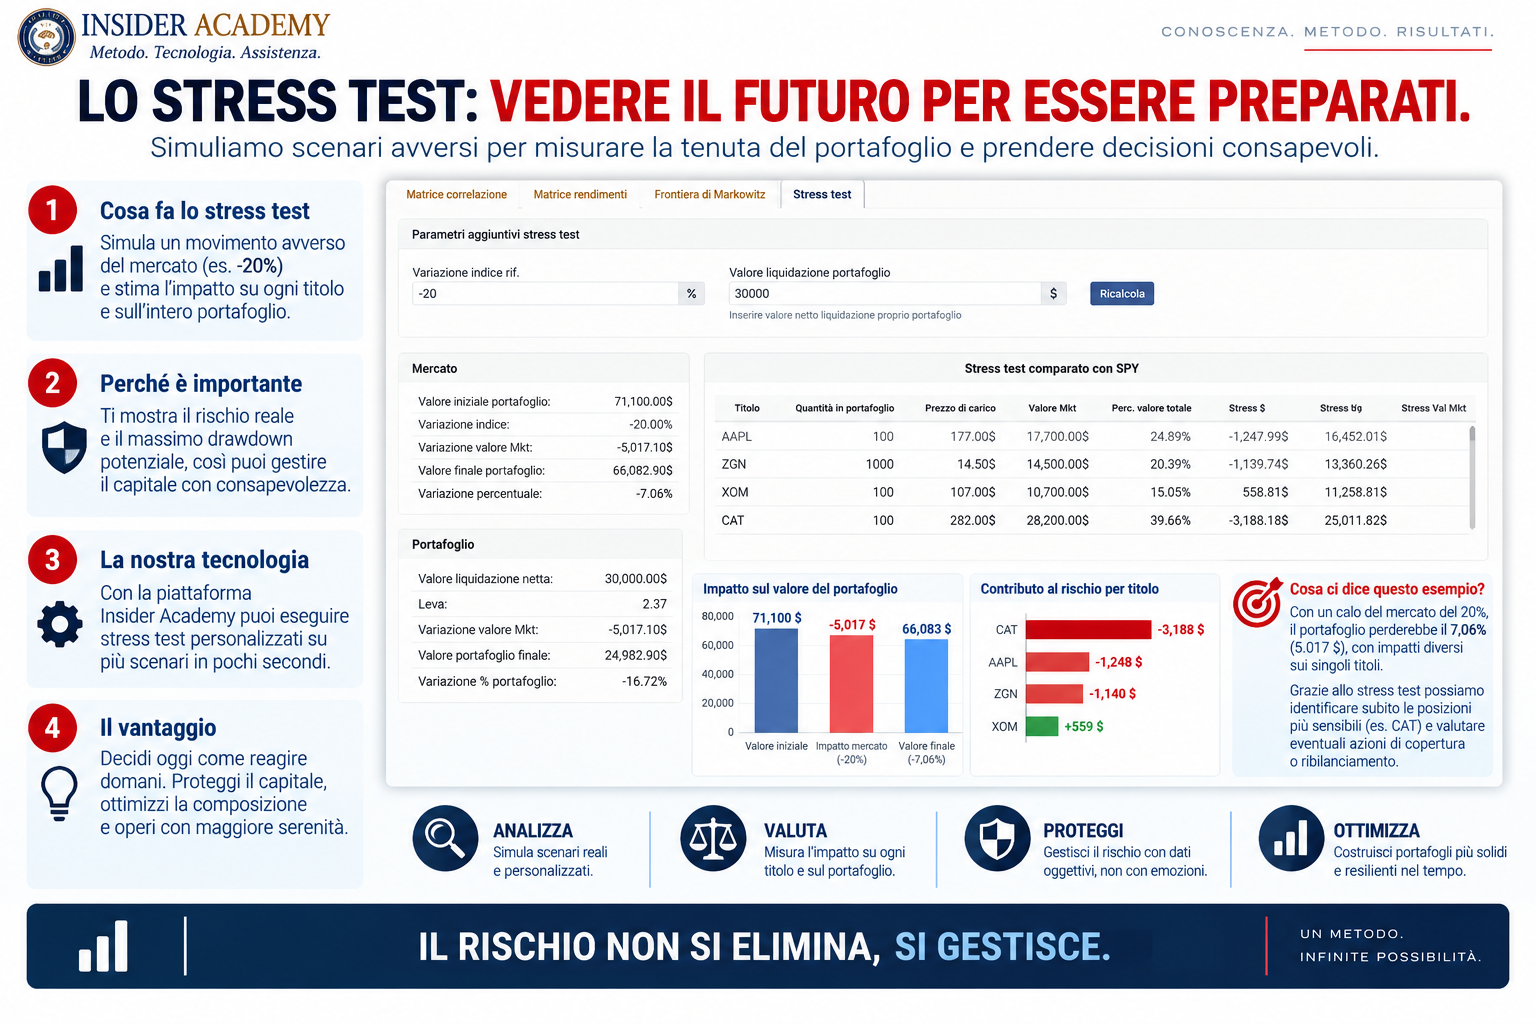
A quel punto non abbiamo semplicemente comprato cinque put.
Abbiamo costruito un portafoglio nel quale opportunità e protezioni sono state progettate insieme.
Proteggere significa progettare
Ed eccoci al punto.
Le opzioni possono permetterci di costruire un pavimento sotto una posizione, restare nel mercato durante un movimento avverso, finanziare parte della protezione attraverso un collar e gestire dinamicamente la difesa mentre il sottostante cresce.
Ma ogni protezione ha un costo, una durata, una quantità e un perimetro preciso.
Ed è proprio questo il suo valore.
Non stiamo cercando un’assicurazione magica contro qualsiasi cosa possa accadere.
Stiamo facendo qualcosa di molto più professionale:
Decidiamo prima quale rischio vogliamo assumere e costruiamo gli strumenti con cui intendiamo governarlo.
È questa la filosofia che sta dietro al nostro modo di utilizzare le opzioni.
Metodo per selezionare e progettare.
Tecnologia, come OptionTARGET e PortfolioTARGET, per vedere prima le conseguenze delle nostre decisioni.
Assistenza per imparare a gestire ciò che inevitabilmente cambierà durante la vita della posizione.
Perché proteggere il capitale non significa avere paura del mercato.
Significa conquistare la libertà di lasciarlo lavorare.
Approfondisci la gestione del rischio
Per dimensionare esposizione e copertura, leggi Position sizing: come calcolare la dimensione di una posizione. Per osservare il rischio dell’intero conto, approfondisci il money management oltre la regola del 2%. Per valutare il percorso del capitale, consulta il drawdown nel trading e il recupero delle perdite.
Per distinguere l’effetto delle protezioni sul margine dal rischio del conto, approfondisci leva e margine nel trading: capitale e rischio reale.
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Options Industry Council — Protective Put (Married Put): funzionamento della put protettiva, perdita massima, premio e durata.
- Options Industry Council — Collar (Protective Collar): combinazione tra put acquistata e call venduta, contributo del premio della call al costo della protezione e limite al rialzo.
Metodo, tecnologia ed esperienza Insider Academy
La scelta della protezione in funzione del rischio sostenibile, la coerenza tra durata della put e durata del progetto, la ricalibrazione della copertura dopo variazioni dell’esposizione e la gestione dinamica della Panzerfaust derivano dall’esperienza didattica e operativa Insider Academy.
OptionTARGET viene utilizzato per progettare e confrontare strutture, payoff, transitorio, probabilità e Greche e per seguire l’evoluzione della posizione durante la gestione.
PortfolioTARGET consente di estendere l’analisi dalla singola posizione all’intero portafoglio attraverso componenti, pesi, relazioni e stress test.
Una protezione su una singola posizione non implica automaticamente la copertura di un portafoglio eterogeneo: sottostante, quantità, durata e rischio effettivamente coperto devono essere coerenti con l’esposizione che si vuole difendere.