

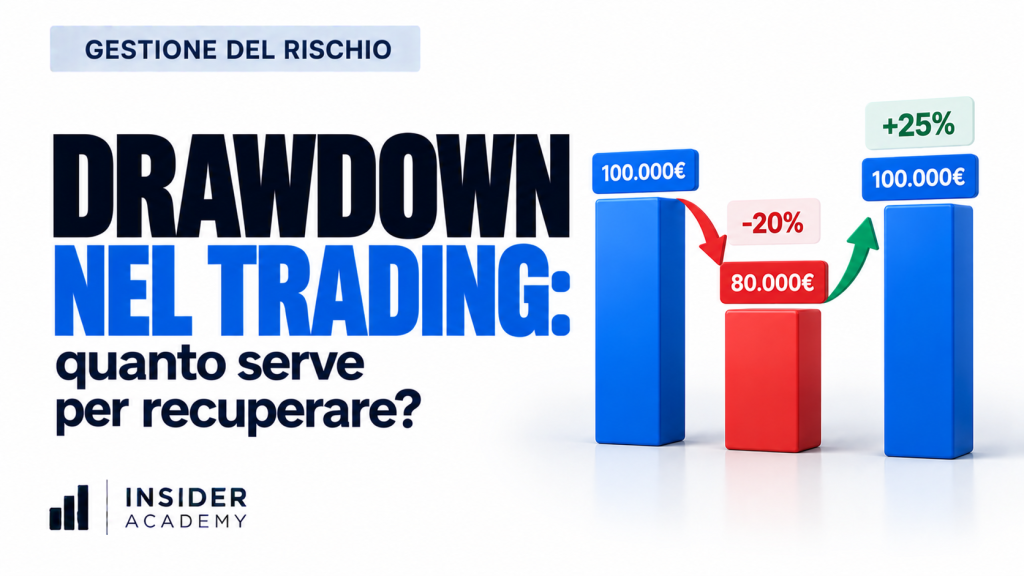
Perdi il 20%. Guadagni il 20%. Sei tornato al punto di partenza?
No.
Se parti da 100.000 euro e perdi il 20%, rimangono 80.000 euro.
Per tornare a 100.000 devi recuperare 20.000 euro. Ma adesso quei 20.000 devono essere prodotti da 80.000.
Ti serve quindi il 25%.
Perdi il 30%? Ti serve circa il 42,9%.
Perdi il 50%? Per tornare al capitale iniziale devi fare +100%.
La matematica è semplice. La conseguenza, molto meno.
Perché potresti concludere che il segreto del trading sia evitare qualsiasi drawdown.
E sarebbe un errore.
Il vero obiettivo non è eliminare il drawdown. È sapere prima quale drawdown puoi sostenere, perché lo stai sostenendo e che cosa deve accadere perché tu decida di intervenire.
Questa distinzione può cambiare radicalmente il tuo modo di stare sul mercato.
Prima capiamo davvero che cos’è un drawdown
Immagina di investire 100.
La posizione sale a 150.
Poi scende a 120.
Stai guadagnando ancora il 20% rispetto all’inizio.
Eppure hai attraversato un drawdown del 20%.
Perché?
Il drawdown non misura semplicemente quanto sei sotto rispetto al prezzo di ingresso.
Misura la discesa da un massimo precedente al minimo successivo.
Da 150 a 120 hai perso il 20% dal picco, pur essendo ancora abbondantemente sopra i 100 iniziali. È questa la distinzione utilizzata anche nella letteratura sul drawdown: il riferimento è il massimo progressivo, non necessariamente il capitale iniziale.
Quindi un drawdown non significa automaticamente:
“La mia operazione è sbagliata.”
Significa:
“Il valore si è allontanato dal massimo raggiunto.”
Adesso possiamo porci la domanda veramente utile.
Quando un drawdown diventa una minaccia?
Qui cambia tutto.
Vivi insieme a noi questa esperienza reale su una posizione reale sull’S&P 500, costruita con opzioni vendute pochi giorni prima del famoso 5 agosto 2024.
Non eravamo entrati semplicemente perché “il mercato sembrava rialzista”. Avevamo studiato il mercato, i fondamentali dell’indice, i tre motori che ne guidano il movimento: utili aziendali in crescita, PIL forte e liquidità ancora presente nel sistema finanziario. La struttura dell’operazione era stata costruita dopo aver considerato tutti i fattori quantitativi che la nostra tecnologia ci permette di osservare. E, dato fondamentale del progetto d’investimento: il corretto dimensionamento della posizione prima dell’ingresso. Fin qui tutto bene.
Poi arriva lunedì 5 agosto.
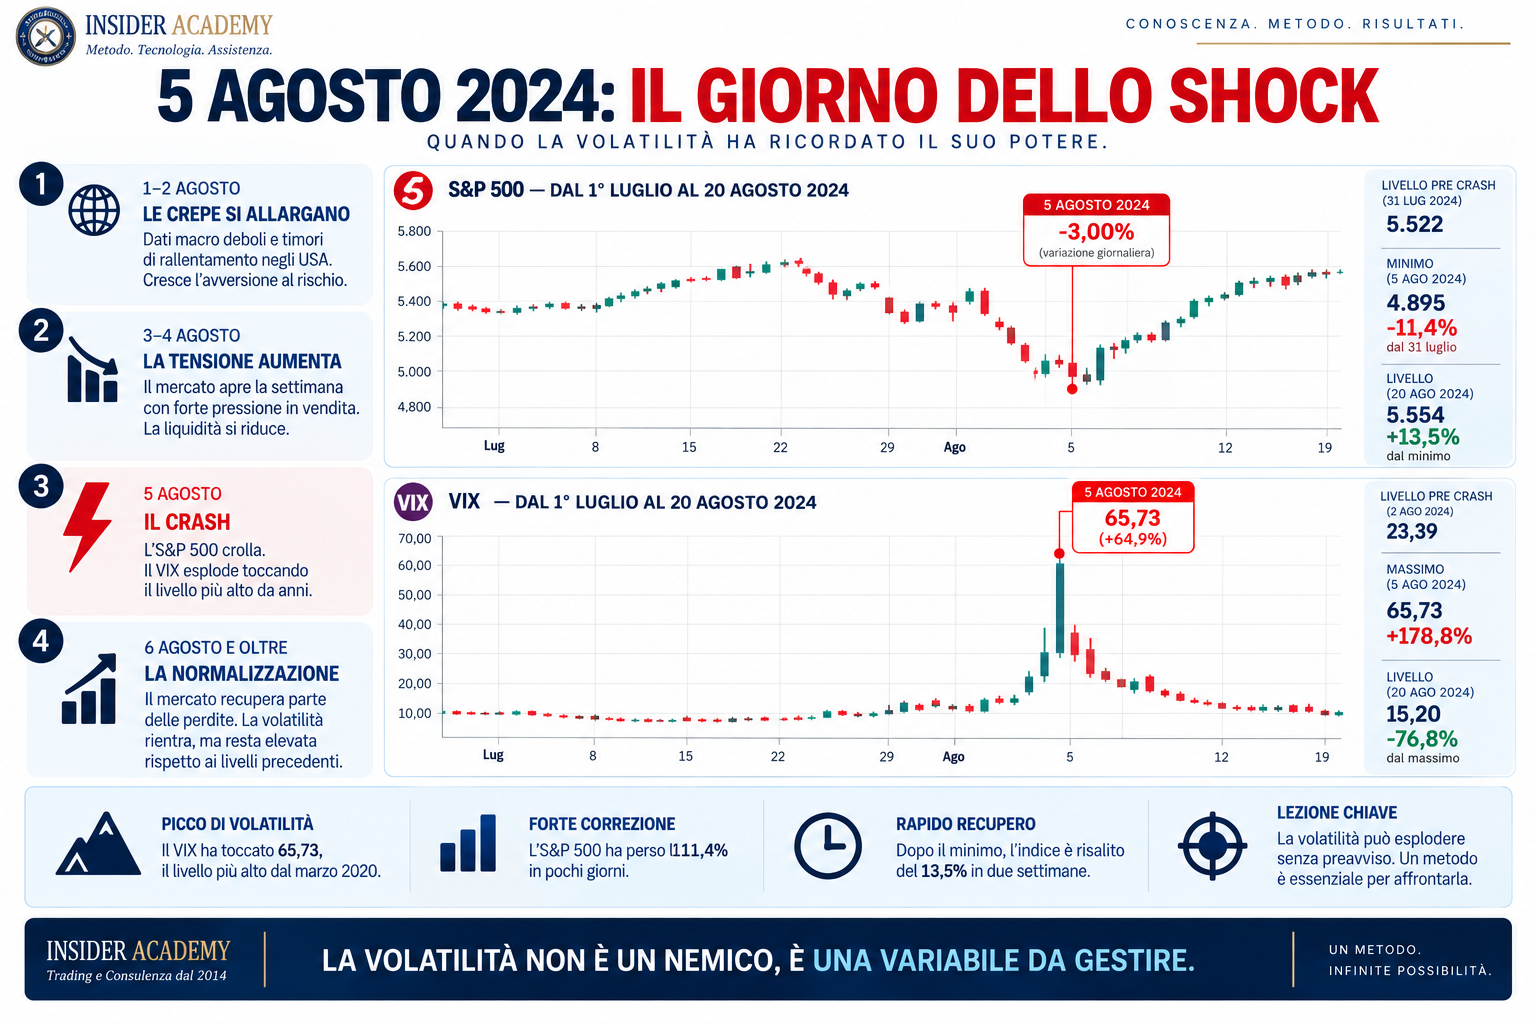
Vendite violentissime. Volatilità che esplode. Un dato importante: gli effetti sul carry trade giapponese mettono improvvisamente sotto pressione i principali indici…il mercato precipita.
Quella mattina un bel numero rosso sul conto
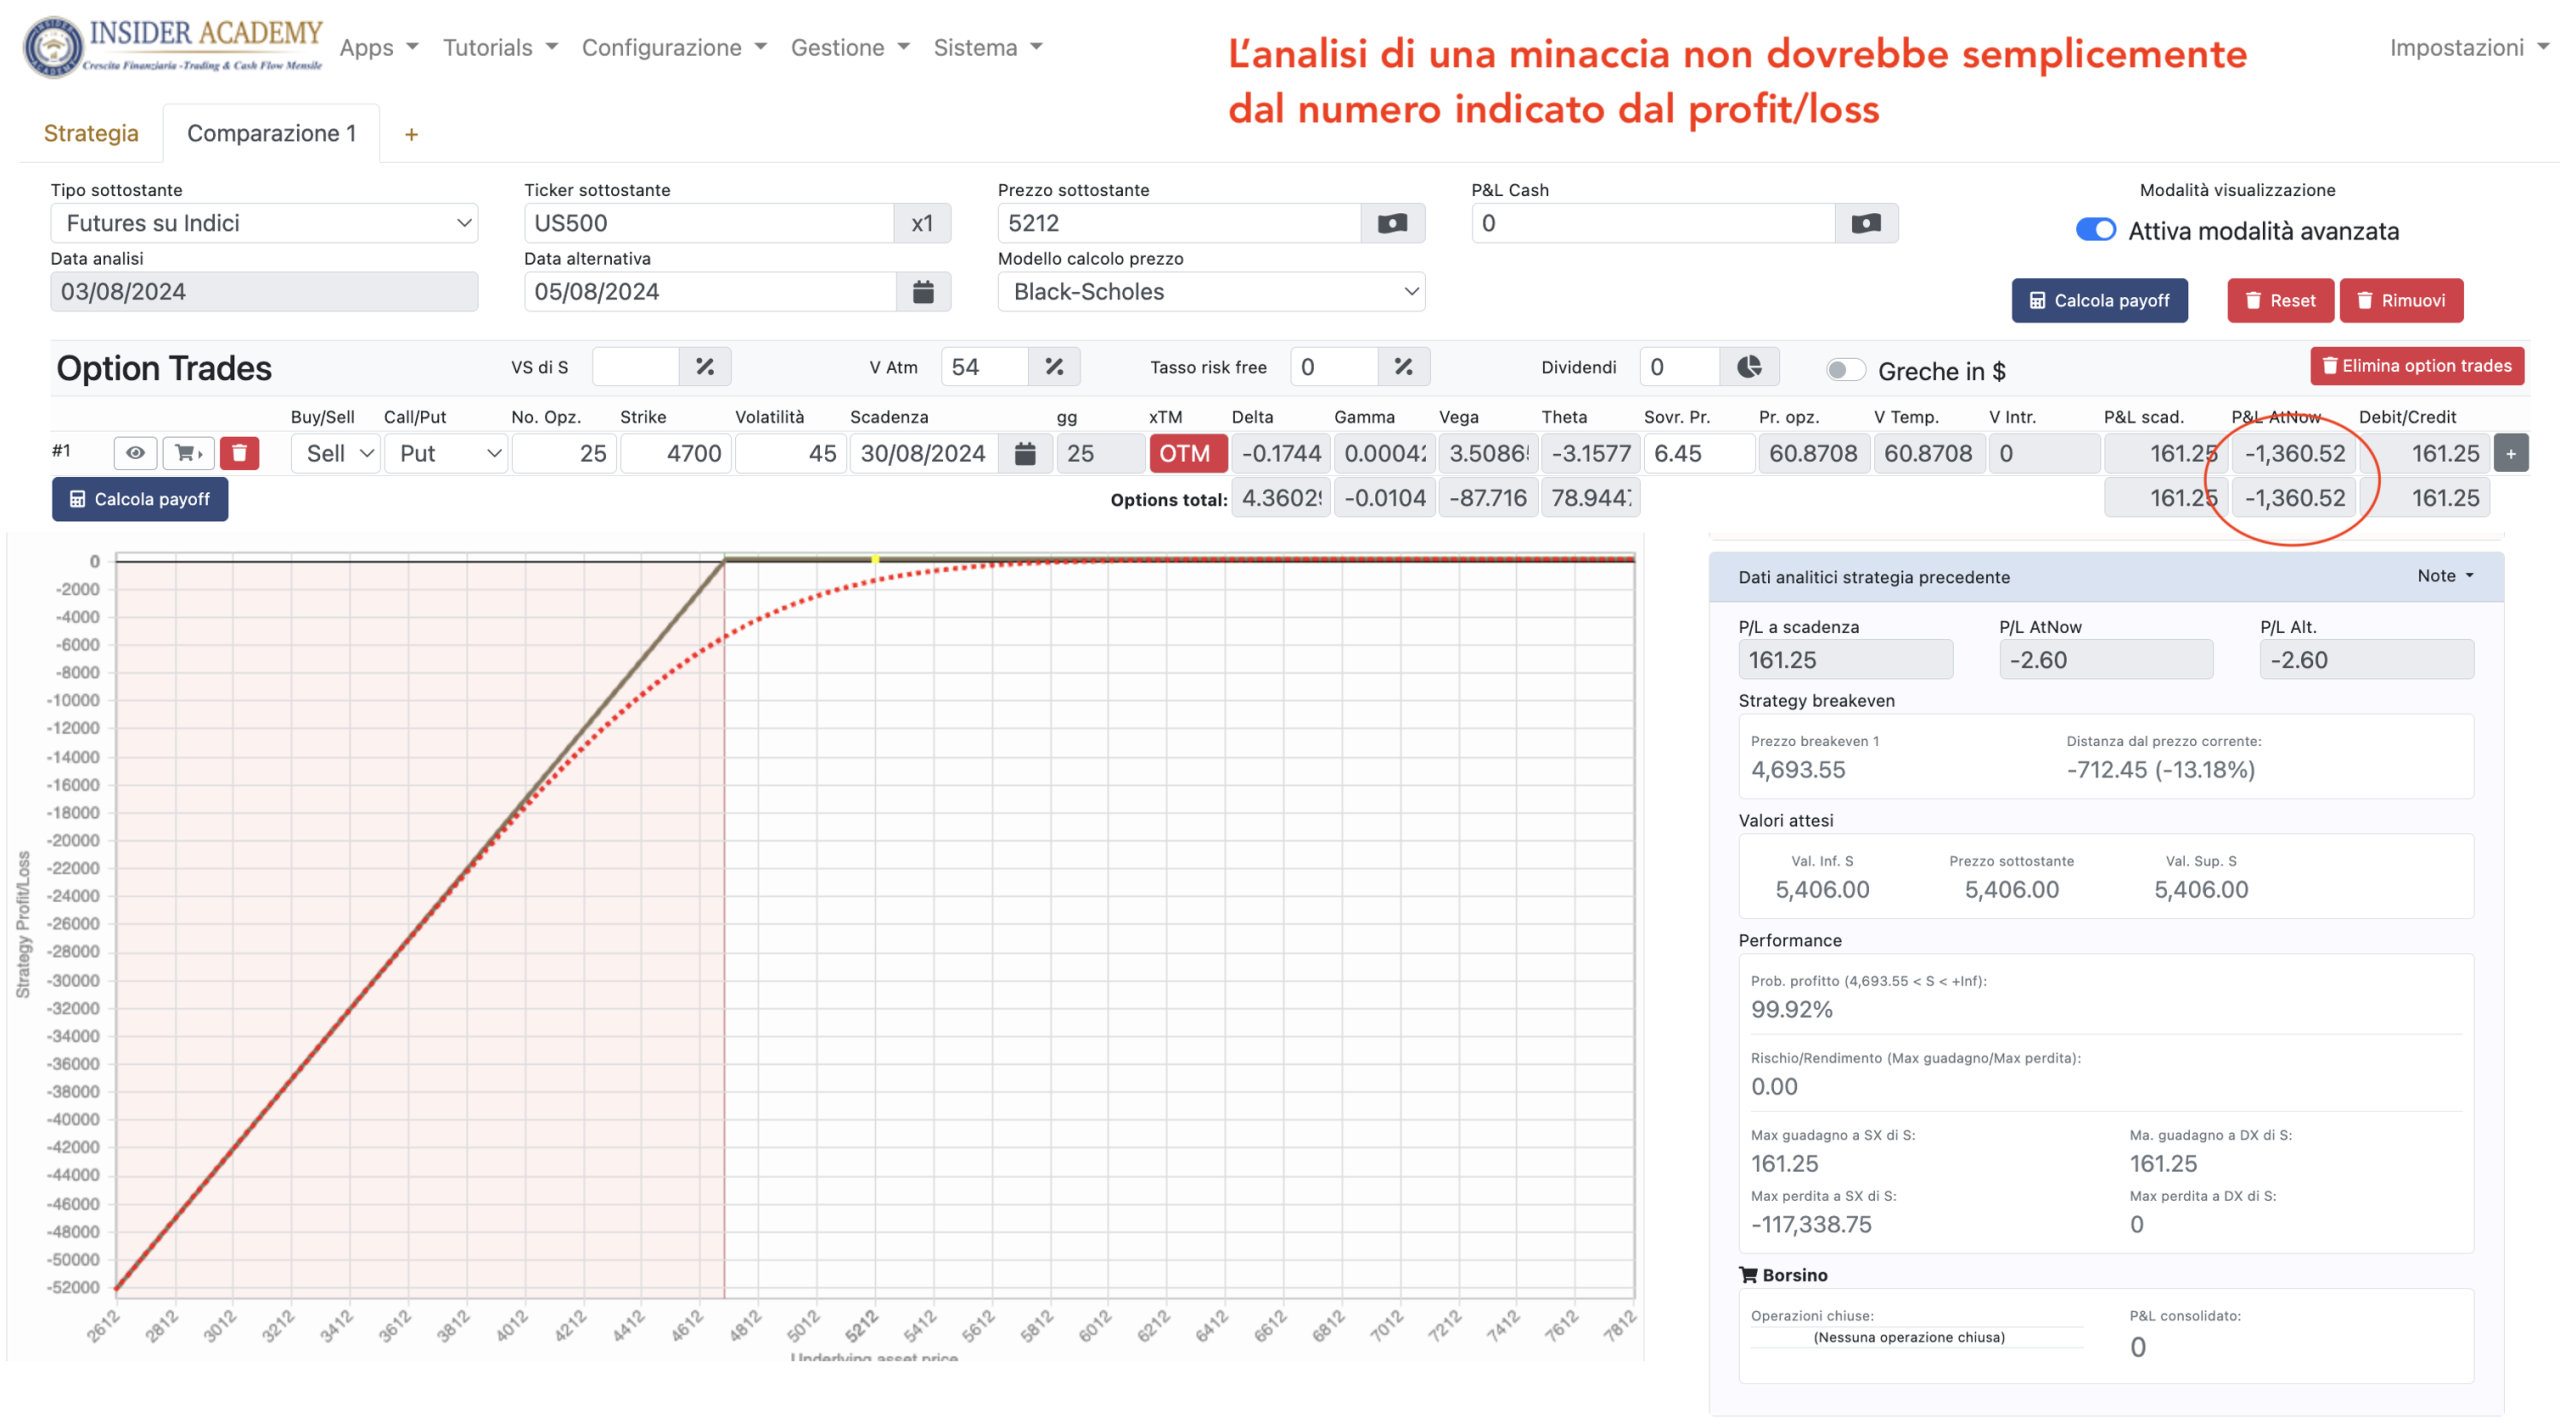
Adesso che fai?
Questo è esattamente il momento in cui scopri se avevi progettato correttamente un’operazione oppure avevi semplicemente aperto l’ennesimo trade sperando come sempre che tutto fosse andato bene…
La scuola Insider Academy e i suoi studenti hanno ragionato diversamente. Noi siamo tornati ai dati di progettazione dell’operazione.
I fondamentali dell’economia erano forse cambiati in modo da giustificare un crollo? C’è forse stata una tensione geopolitica importante? Gli utili delle aziende dell’indice erano cambiati? No.
Il PIL era improvvisamente collassato? No.
La liquidità sul mercato aveva invalidato lo scenario? No.
E le probabilità di successo della posizione? Il suo delta? Forse ci stavano mandando segnali che l’operazione era compromessa? No.
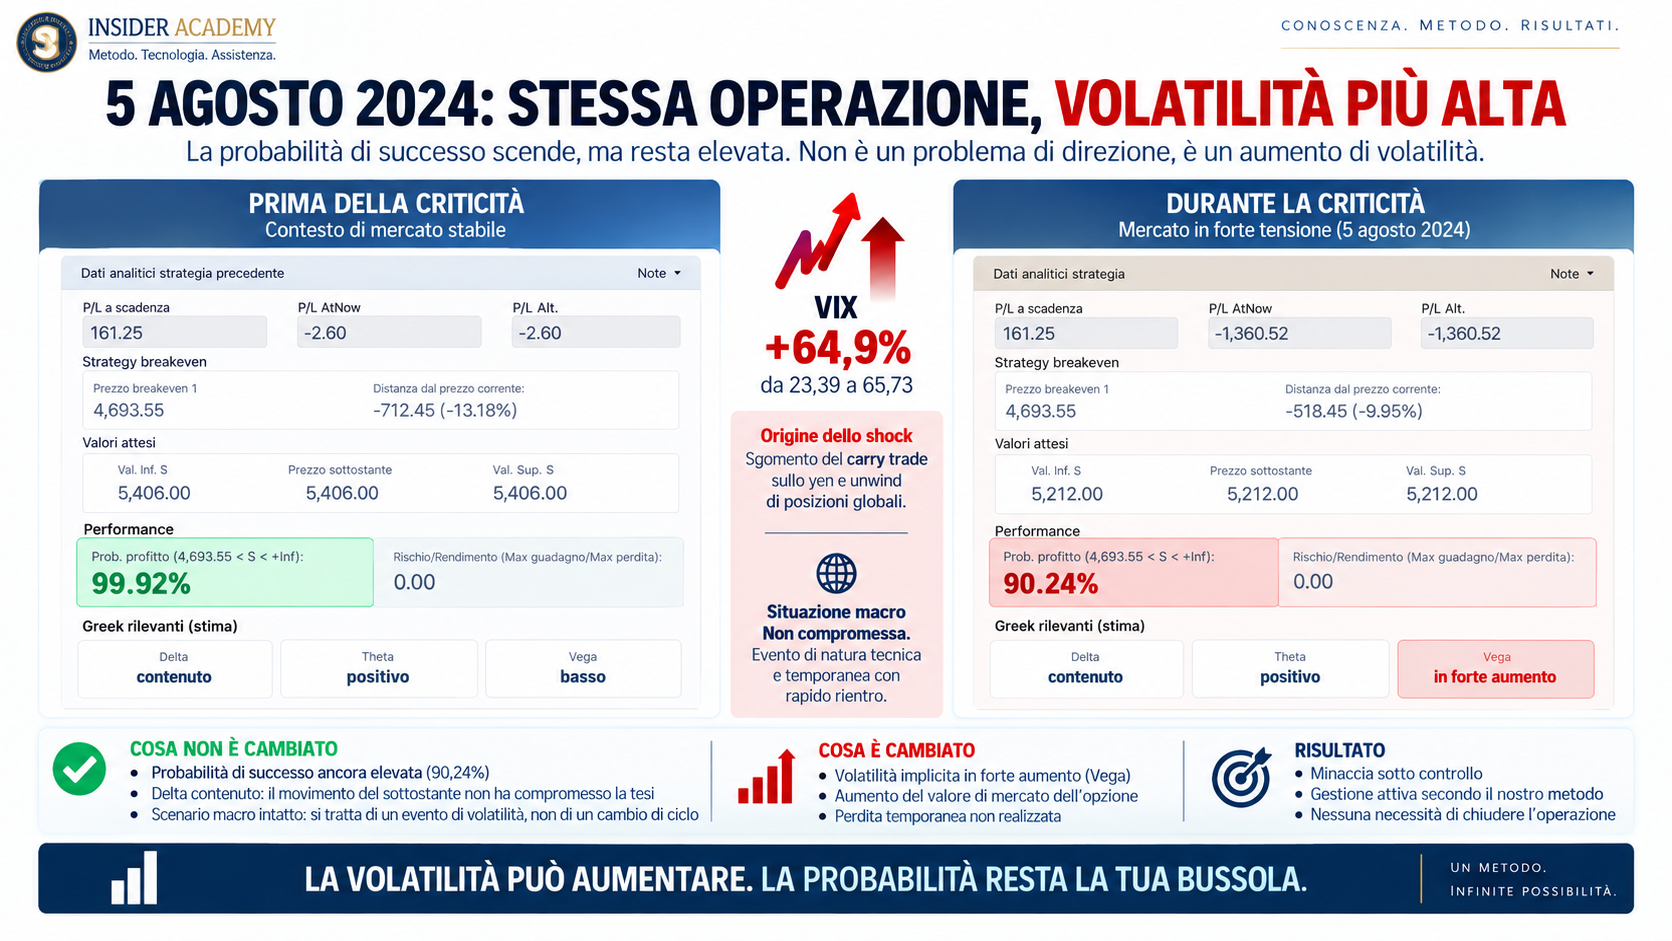
Che cosa era cambiato violentemente, allora?
La volatilità.
È esattamente in questi momenti che i nostri studenti capiscono perché li abbiamo addestrati a leggere le greche non come definizioni ma come indicatori di rischio/opportunità della posizione. Il Vega, cioè la sensibilità del prezzo delle nostre opzioni proprio alle variazioni della volatilità, stava gonfiando negativamente e temporaneamente il valore della posizione contro di noi.
Il numero rosso era reale.
Ma la natura della minaccia era completamente diversa da quella che quel numero, da solo, sembrava raccontare.
Se l’unica informazione che possediamo; se l’unica attenzione che sappiamo esprimere è il numero rosso sul conto, una situazione del genere è inevitabilmente destinata a produrre panic sell.
Ma se prima di entrare abbiamo studiato il comportamento storico del sottostante, costruito lo scenario attuale, calcolato le probabilità sia a scadenza che nel transitorio, dimensionato correttamente la posizione e stabilito quali condizioni renderebbero falsa la nostra ipotesi, quel movimento assume un significato completamente diverso.
Potrebbe essere una minaccia.
Oppure potrebbe essere perfettamente compatibile con il viaggio che avevamo progettato.
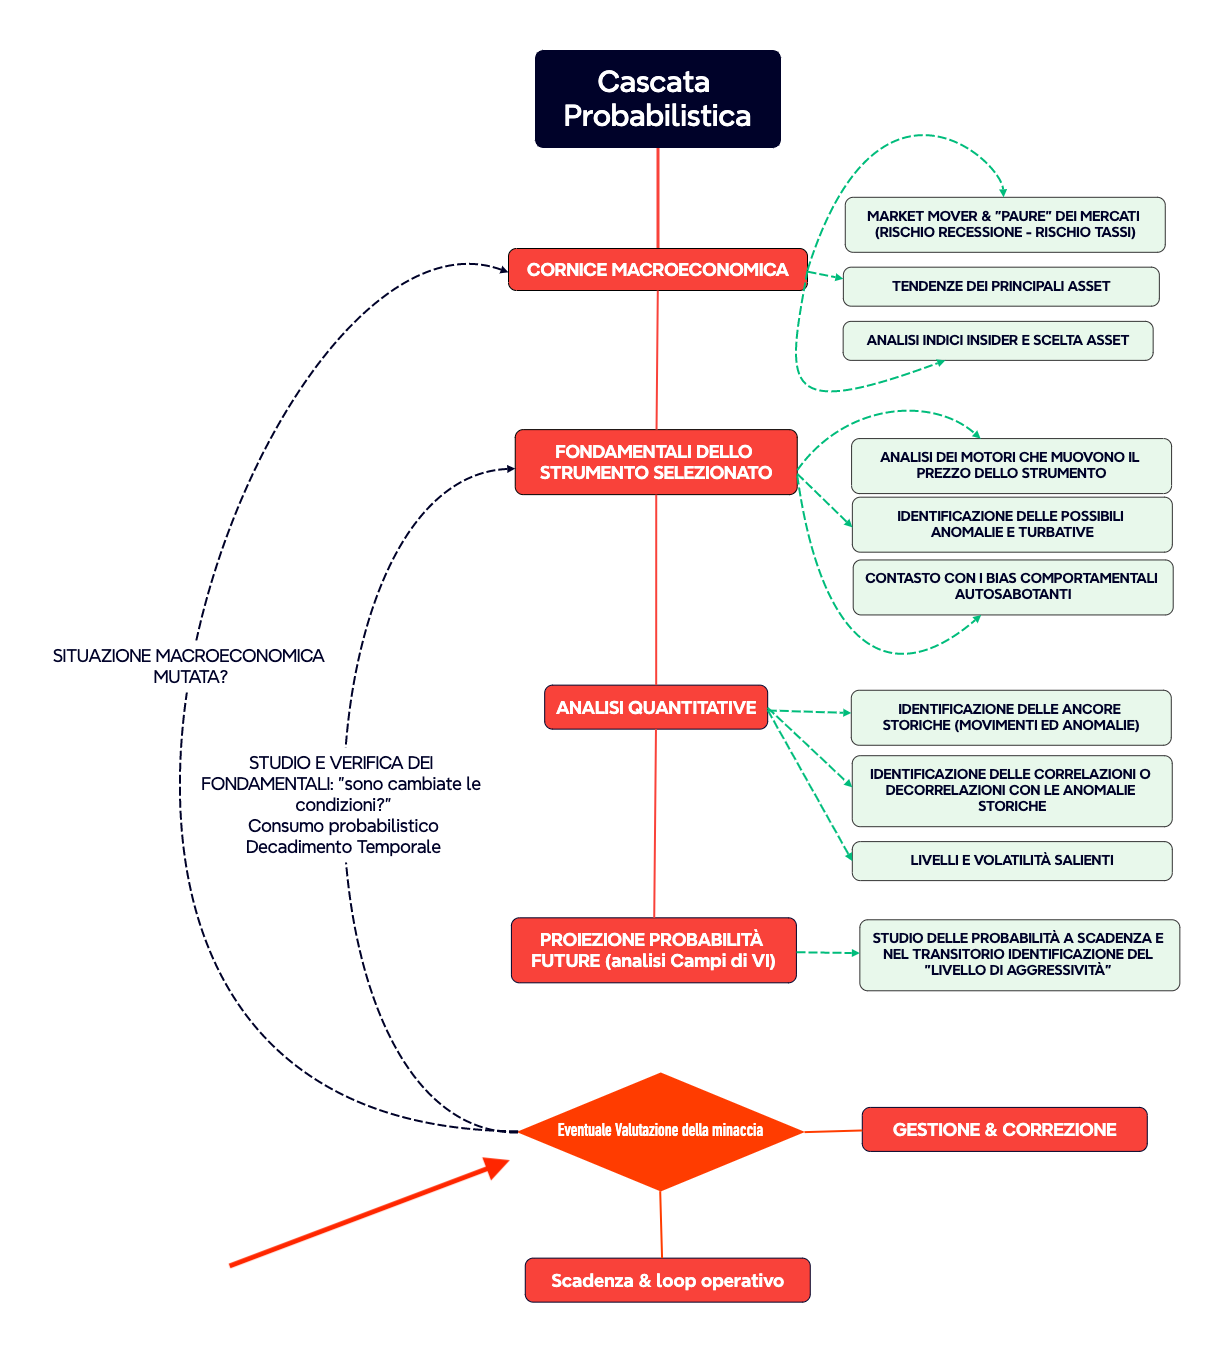
Questa è una delle idee alle quali tengo di più nel nostro modo di fare trading:
non è il drawdown a dirci automaticamente che dobbiamo uscire. È il cambiamento delle condizioni che sostiene o meno la posizione il punto di riferimento.
La Cascata Probabilistica serve anche a questo
In Insider Academy non entriamo perché un grafico “ci piace”.
Utilizziamo la Cascata Probabilistica, il nostro processo decisionale che parte dal contesto macroeconomico e restringe progressivamente il campo attraverso asset, sottostante, scadenza e strategia, cercando conferme indipendenti che aumentino il vantaggio probabilistico dell’operazione.
E questo lavoro non termina quando premiamo BUY o SELL.
Se arriva un drawdown torniamo alla domanda fondamentale:
è cambiato qualcosa nella ragione per cui siamo entrati?
Contesto?
Fondamentali?
Statistica?
Volatilità?
Probabilità?
Struttura?
Se la minaccia era stata prevista, la posizione è stata dimensionata per sostenerla e le condizioni che giustificavano l’operazione rimangono valide, il drawdown può essere qualcosa da attraversare, non necessariamente qualcosa da interrompere.
E questa non è speranza.
È pianificazione.
Il 5 agosto 2024 lo abbiamo vissuto davvero
Il 5 agosto 2024 i mercati attraversarono una violentissima esplosione della volatilità.
Per chi guardava soltanto il conto, il messaggio era semplice:
sta succedendo qualcosa di terribile.
Per noi la domanda era differente:
quello che sta accadendo supera ciò che avevamo progettato oppure siamo ancora dentro uno scenario che sappiamo gestire?
Durante quella crisi ci siamo trovati a lavorare sulle posizioni insieme agli studenti.
Non dovevamo inventare una risposta mentre il mercato correva.
Avevamo già costruito un processo.
Dimensionamento.
Probabilità.
Greche.
Margine disponibile.
Gestione.
E soprattutto valutazione della minaccia.
Il drawdown era davanti ai nostri occhi, ma il numero rosso non aveva il diritto di prendere la decisione al posto nostro.
Questa è una differenza enorme.
Quando arriva la tempesta, non vuoi scoprire in quel momento quanto vento può sopportare la tua nave.
Vuoi averlo deciso prima di lasciare il porto.
Ed è qui che il position sizing mostra il suo vero valore
Nel precedente articolo sul position sizing, abbiamo visto che dimensionare una posizione non significa applicare meccanicamente una percentuale.
Significa costruire una size coerente con il lavoro che quella posizione deve svolgere nel portafoglio.
Ora possiamo vedere perché.
Se hai costruito una posizione che può fisiologicamente attraversare un −10%, ma l’hai dimensionata in modo tale che quel movimento metta sotto pressione l’intero conto, il problema non è necessariamente il −10%.
Il problema potrebbe essere la size.
Una buona probabilità può essere distrutta da una size sbagliata
Torniamo alla nostra posizione sull’S&P 500.
L’analisi macroeconomica può continuare a sostenere lo scenario. Le probabilità di successo possono essere ancora altissime, le greche possono raccontarci una minaccia sostenibile…ma tutto questo ha funzionato solo perché il progetto prevedeva una dimensione compatibile con la capitalizzazione del conto.
Ed ecco il dettaglio che cambia completamente il modo di pensare al drawdown.
Puoi avere costruito un’operazione con probabilità elevatissime ma se, durante il viaggio, una violenta espansione della volatilità fa aumentare il margine richiesto dal broker e il drawdown e tu hai saturato il conto, potresti essere costretto a chiudere prima che quelle probabilità abbiano il tempo di lavorare.
La margin call non conosce la tua probabilità a scadenza.
Ed ecco perché nel progetto dell’operazione valutiamo anche la linea dei rendimenti nel transitorio (At Now).
Non è sufficiente soltanto sapere statisticamente come si è mosso un sottostante. Vogliamo conoscere come può comportarsi durante il percorso.
È il transitorio che deve essere sostenibile.
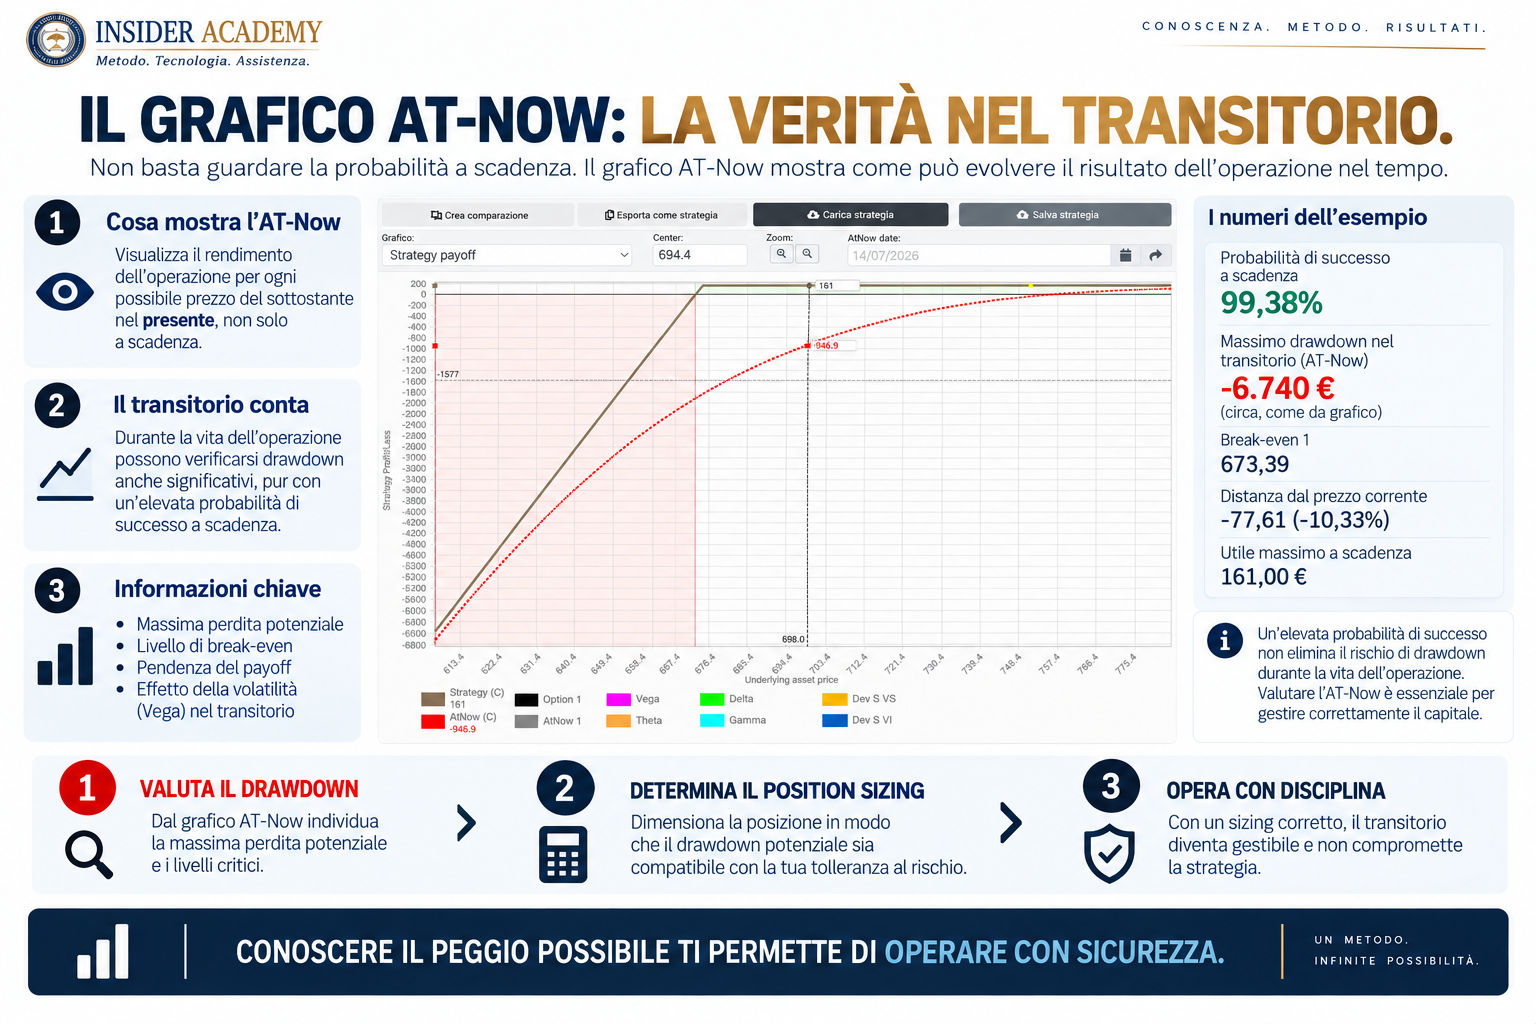
Il drawdown diventa così una variabile di progetto
Adesso possiamo finalmente rimettere insieme tutti i pezzi.
Connessione con i mercati, fondamentali dello strumento tradato, analisi quantitativa per definire livelli solidi per posizionarsi; position sizing, che rende quel viaggio sostenibile e il margine libero, che ci lascia capacità di manovra.
E se succede qualcosa? Ripassiamo attraverso l’intero processo per la valutazione della minaccia.
Questo è il passaggio che trasforma il drawdown da numero rosso a informazione decisionale.
E il 5 agosto 2024, per noi, non è rimasto un giorno da ricordare per il panic sell generale. È diventato qualcosa di molto più utile:
la prova sul campo che una tempesta è molto diversa quando, prima che arrivi, hai già progettato la nave.
Per completare il progetto del conto, leggi anche money management e rischio complessivo, proteggere il portafoglio con le opzioni e leva e margine nel trading.
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Goldberg, Lisa R.; Mahmoud, Ola — “Drawdown: From Practice to Theory and Back Again” — definizione del drawdown come perdita cumulativa da picco a minimo e dipendenza della misura dalla frequenza delle osservazioni; fonte scientifica registrata nel dossier.
- CME Group — Proper Position Size — relazione tra dimensionamento, capitale e rischio della posizione; materiale educativo CME.
- SEC / Investor.gov — Understanding Margin Accounts — effetto della leva sul rendimento e sulle perdite rispetto al capitale proprio.
- SEC / Investor.gov — Stop, Stop-Limit, and Trailing Stop Orders — funzionamento e limiti operativi degli ordini stop; utile a distinguere la gestione progettata dall’idea che uno stop costituisca automaticamente la soluzione universale.
Metodo, tecnologia ed esperienza Insider Academy
La relazione matematica tra perdita e recupero, la distinzione tra drawdown e peggiore escursione dall’ingresso e l’approccio alla valutazione della minaccia derivano dal materiale didattico Insider Academy raccolto nel dossier A4-02.
Il caso del 5 agosto 2024 deriva dall’esperienza operativa e didattica Insider Academy: la posizione in opzioni vendute sull’S&P 500 era stata costruita prima dello shock; durante la crisi furono rivalutati scenario macroeconomico, probabilità, Delta, Vega, margini e sostenibilità della posizione.
La gestione segue il Metodo della Cascata Probabilistica: il drawdown viene interpretato all’interno del contesto che ha prodotto l’operazione, del suo dimensionamento e delle condizioni che ne sostengono ancora o meno la validità.
Index Machine viene utilizzato per studiare probabilità, comportamento storico avverso e transitorio dell’indice, così da integrare la valutazione della minaccia e il dimensionamento della posizione.