

Se compri un’azione, normalmente hai un’idea molto semplice: credi che possa salire, la compri e speri di rivenderla più in alto. Se sei un trader un po’ più evoluto puoi anche andare short e provare a guadagnare quando il mercato scende.
Con le opzioni succede qualcosa di completamente diverso.
Puoi costruire un’operazione rialzista senza comprare il titolo. Puoi guadagnare se il mercato rimane fermo. Puoi stabilire prima quanto sei disposto a perdere. Puoi possedere un titolo e costruirgli sotto una protezione. Puoi persino decidere di acquistarlo soltanto a determinate condizioni e, nel frattempo, incassare un premio.
Ed è proprio qui che, secondo me, le opzioni cominciano a diventare tremendamente affascinanti.
Perché non stiamo semplicemente aggiungendo un altro strumento alla nostra cassetta degli attrezzi. Stiamo aumentando le cose che possiamo decidere prima di mettere il capitale a rischio.
Ma c’è un problema: normalmente le opzioni vengono spiegate al contrario.
Call, put, strike, premio, scadenza, Delta, Gamma, Theta, Vega. Dopo dieci minuti il neofita ha già la testa che fuma e continua a chiedersi la cosa più importante: sì, ma che cosa posso fare con tutta questa roba?
Facciamo il contrario.
Prima scopriamo che cosa possiamo costruire. Poi capiremo perché è possibile farlo.
Da due pulsanti a un piccolo cubo magico
Partiamo da qualcosa che conosciamo tutti.
Se compro qualcosa, voglio che il suo prezzo salga. Se vendo qualcosa allo scoperto, voglio che il suo prezzo scenda.
Con le opzioni abbiamo innanzitutto due tipi fondamentali di contratto: Call e Put. Ma possiamo sia comprarli sia venderli.
E improvvisamente le possibilità elementari diventano quattro:
comprare Call, vendere Call, comprare Put, vendere Put.
Non abbiamo ancora costruito una sola strategia e abbiamo già moltiplicato le possibilità.
La SEC e l’Options Industry Council definiscono infatti un’opzione come un contratto: chi acquista una Call acquisisce il diritto di comprare il sottostante a un prezzo prestabilito; chi acquista una Put acquisisce il diritto di venderlo. Dall’altra parte c’è un venditore che assume il corrispondente obbligo se viene assegnato.
Ed ecco una distinzione che cambia tutto: comprare un’opzione significa acquistare un diritto; venderla significa assumere un obbligo.
Per acquistare quel diritto paghiamo un prezzo: il premio. Se invece vendiamo l’opzione, quel premio inizialmente lo incassiamo.
Attenzione però: incassare 500 dollari di premio non significa aver guadagnato 500 dollari. Abbiamo ricevuto denaro, sì, ma in cambio abbiamo assunto un obbligo. Il risultato dipenderà da ciò che succederà dopo.
Questa distinzione sembra piccola.
In realtà separa chi guarda il premio da chi comincia a capire l’operazione.
Adesso costruiamo qualcosa che con un’azione da sola non possiamo fare
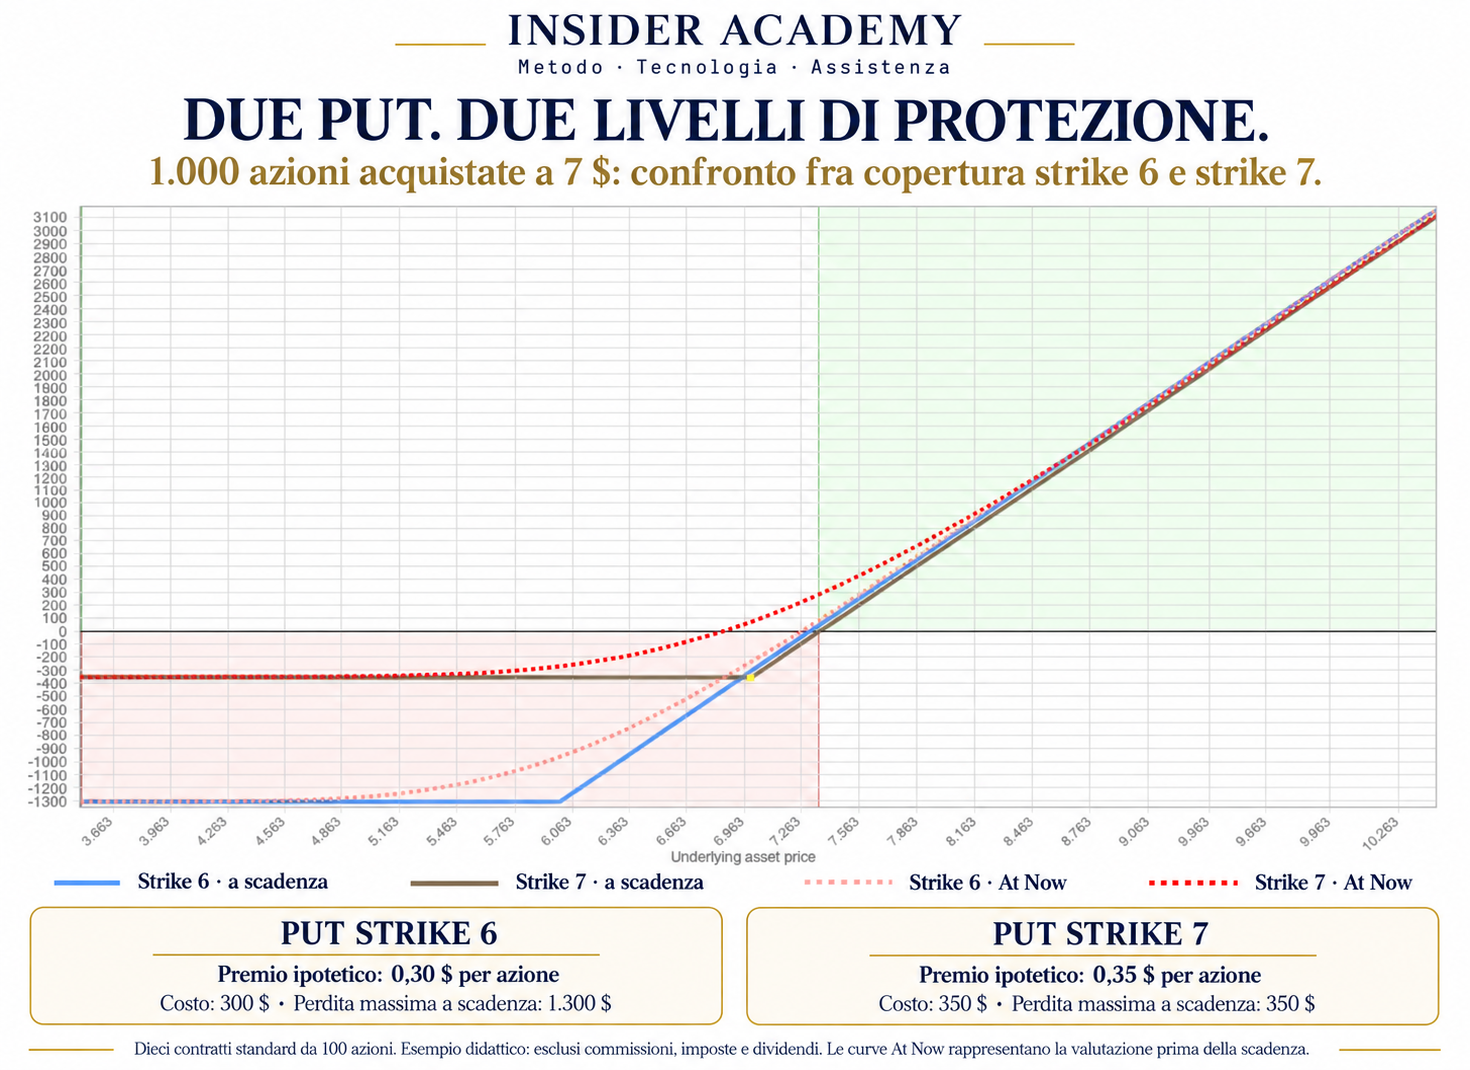
Immagina di possedere 1.000 azioni acquistate a 7 dollari.
Credi nel titolo e pensi che possa arrivare a 10, ma vuoi proteggerti da una forte discesa.
La soluzione tradizionale potrebbe essere uno stop a 6 dollari: se il prezzo arriva lì, vendi e la partita finisce.
Ma l’opzionista può farsi una domanda differente:
posso mettere un pavimento sotto la mia posizione senza essere costretto ad abbandonarla se il mercato scende temporaneamente?
Sì.
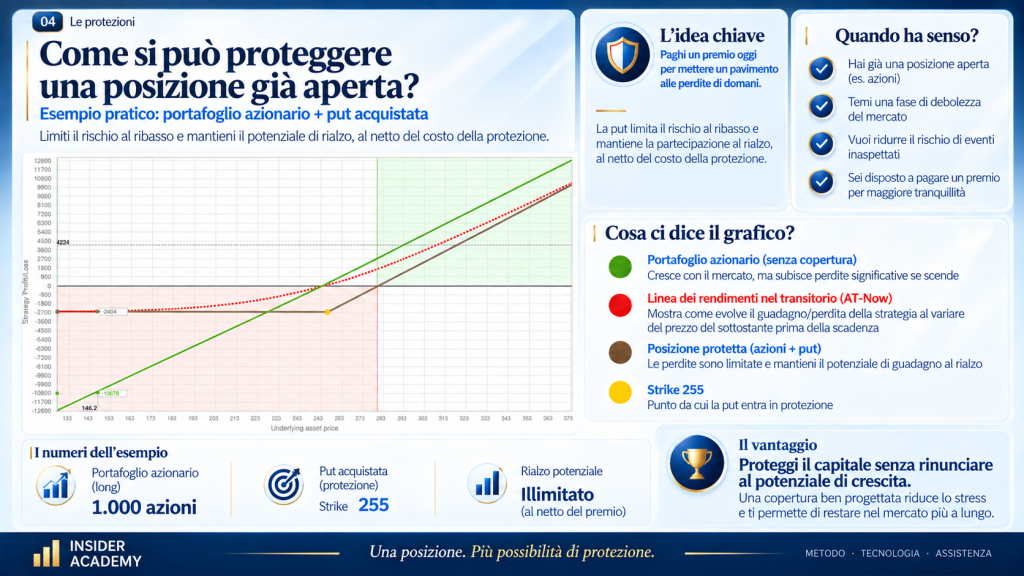
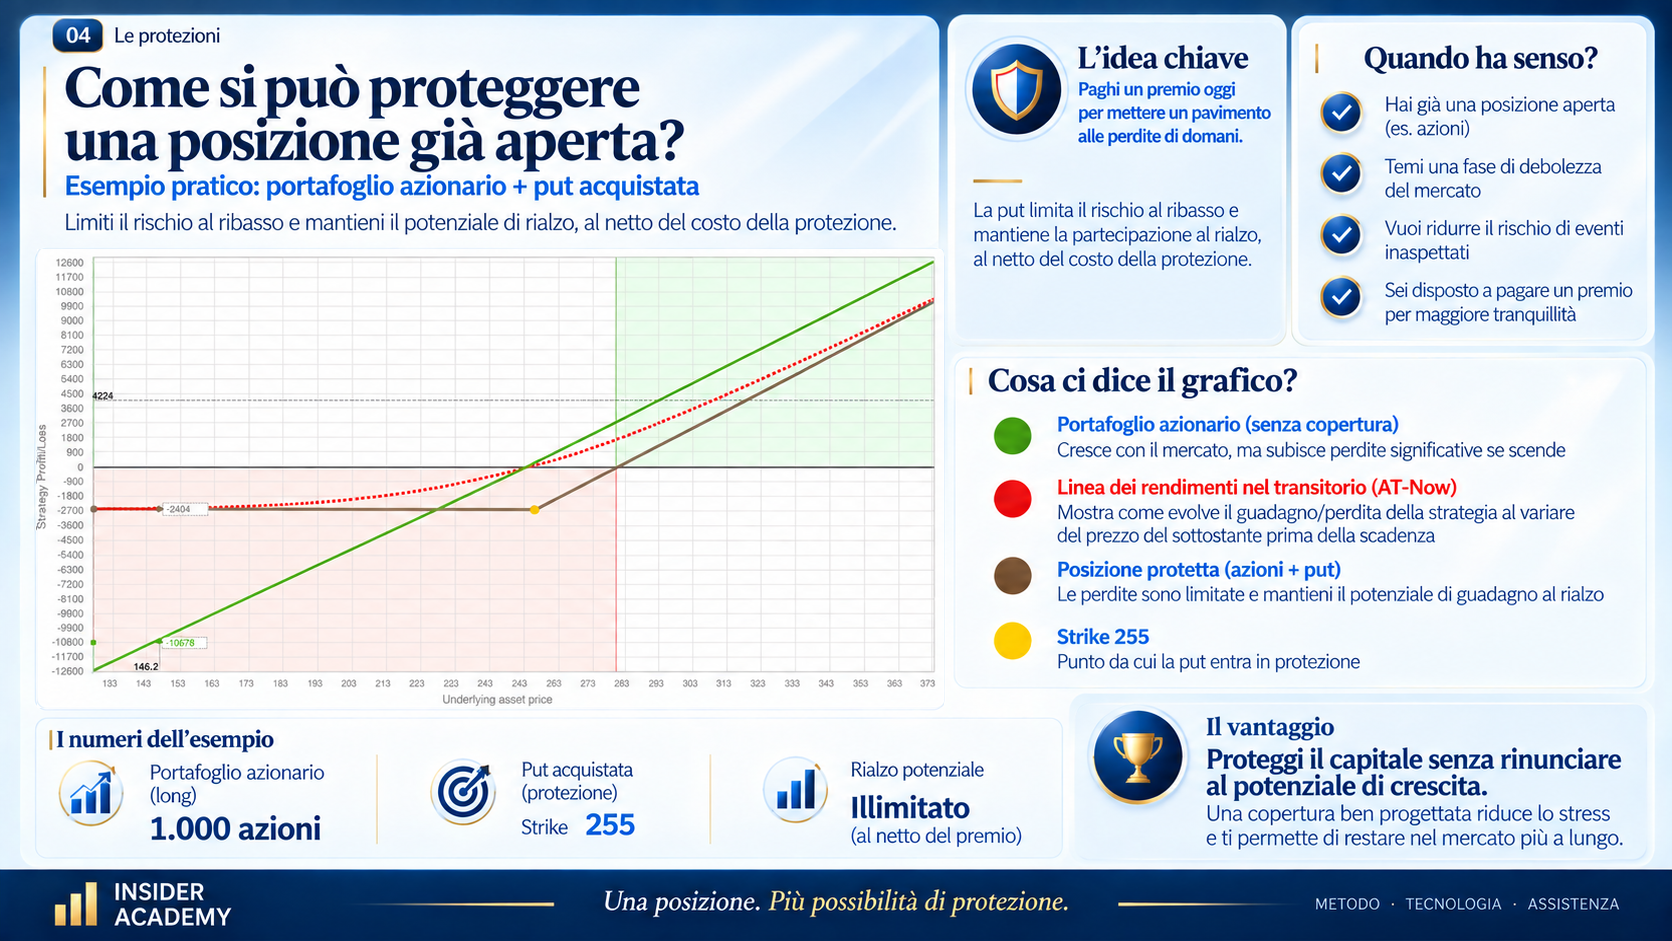
Possiamo acquistare delle Put a protezione delle azioni. La Put ci attribuisce il diritto di vendere il sottostante allo strike scelto entro la scadenza prevista. È la logica della protective put.
E adesso viene il bello.
Immagina che il titolo scenda da 7 a 4 dollari e successivamente riparta fino a 10.
Con lo stop a 6 saremmo usciti durante la discesa.
Con una protezione costruita attraverso le Put possiamo invece progettare un comportamento completamente diverso: accettiamo il costo della copertura, definiamo il livello dal quale vogliamo essere protetti e conserviamo la possibilità di partecipare alla successiva ripresa.
Non abbiamo eliminato il rischio. Lo abbiamo trasformato.
E questa, per me, è una delle prime grandi scoperte che permettono di capire che cosa siano davvero le opzioni.
Prima di premere BUY possiamo vedere che cosa abbiamo costruito
A questo punto nasce una domanda quasi inevitabile.
Se posso combinare azioni, Call e Put in modi differenti, come faccio a sapere che cosa succederà economicamente alla mia posizione?
Qui entra uno degli strumenti più importanti dell’opzionista: il payoff.
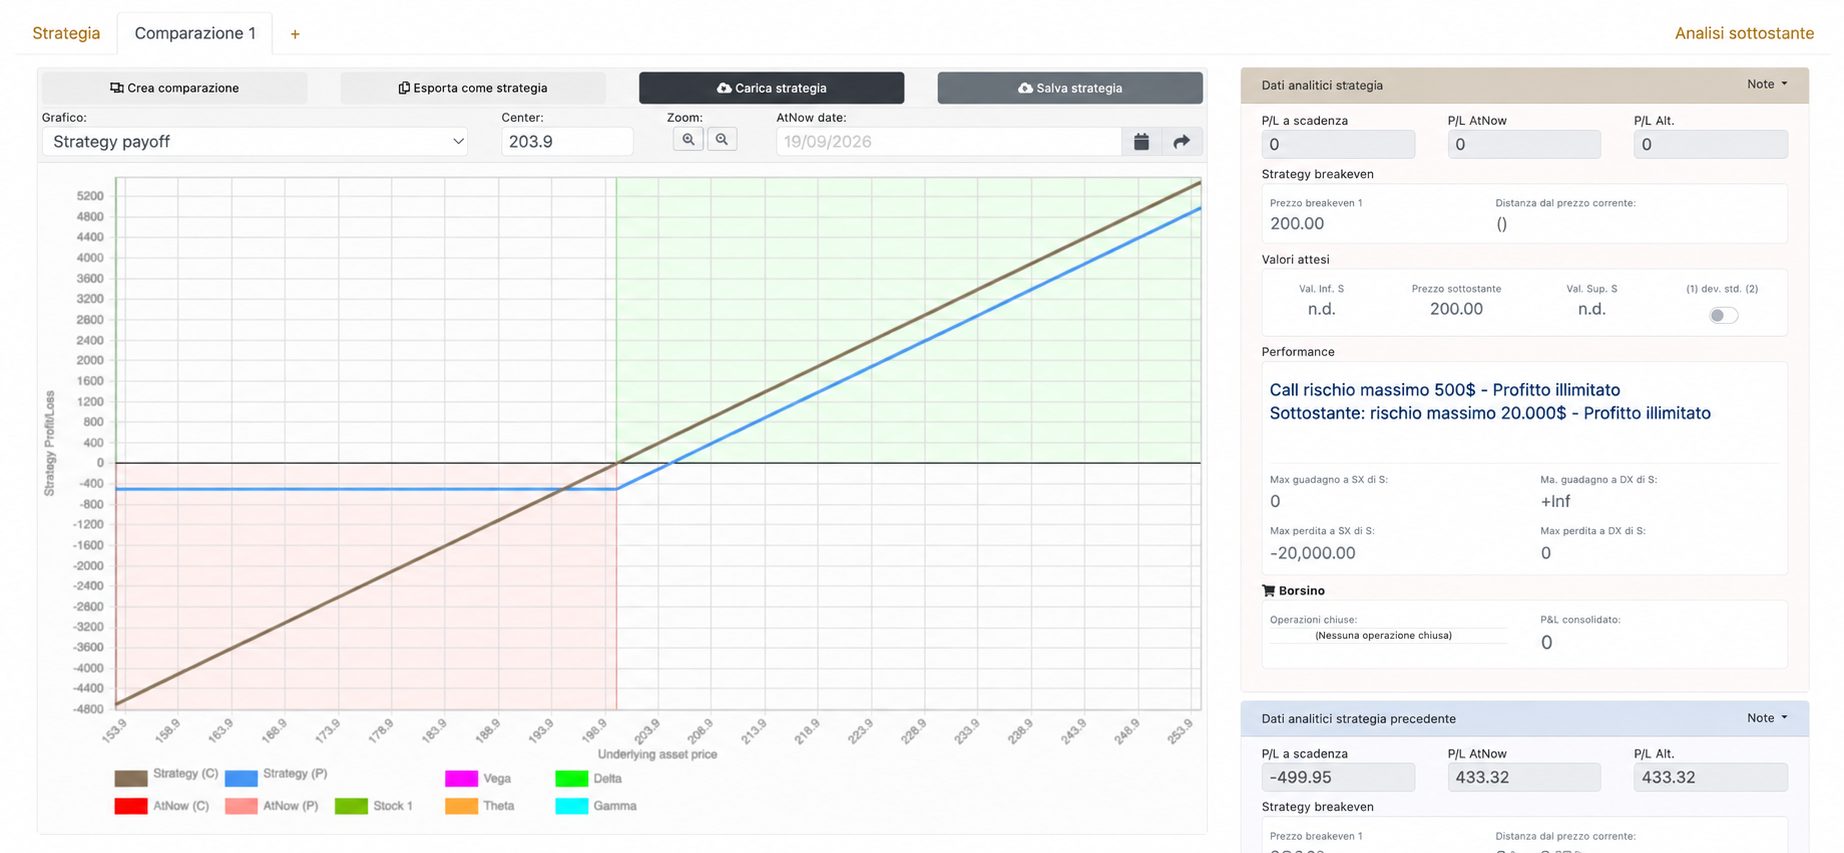
Il payoff ci permette di rappresentare graficamente il risultato della strategia rispetto ai possibili prezzi del sottostante a scadenza.
In altre parole, prima ancora di mettere capitale a rischio possiamo vedere dove guadagniamo, dove perdiamo, dove si trova il pareggio e quale forma abbiamo dato alla nostra operazione.
Ed è esattamente qui che, in Insider Academy, utilizziamo OptionTARGET.
Non perché un software debba dirci che cosa fare. Al contrario: perché vogliamo vedere ciò che stiamo decidendo di fare.
Ma adesso arriva una seconda scoperta.
Il payoff mostra magnificamente l’ultimo fotogramma del film.
Noi, però, dobbiamo arrivarci.
Un’opzione vive prima della scadenza
Immagina di aver previsto correttamente che un titolo sarebbe salito. Compri una Call. Il titolo effettivamente sale.
Eppure la tua opzione perde valore.
Possibile?
Assolutamente sì.
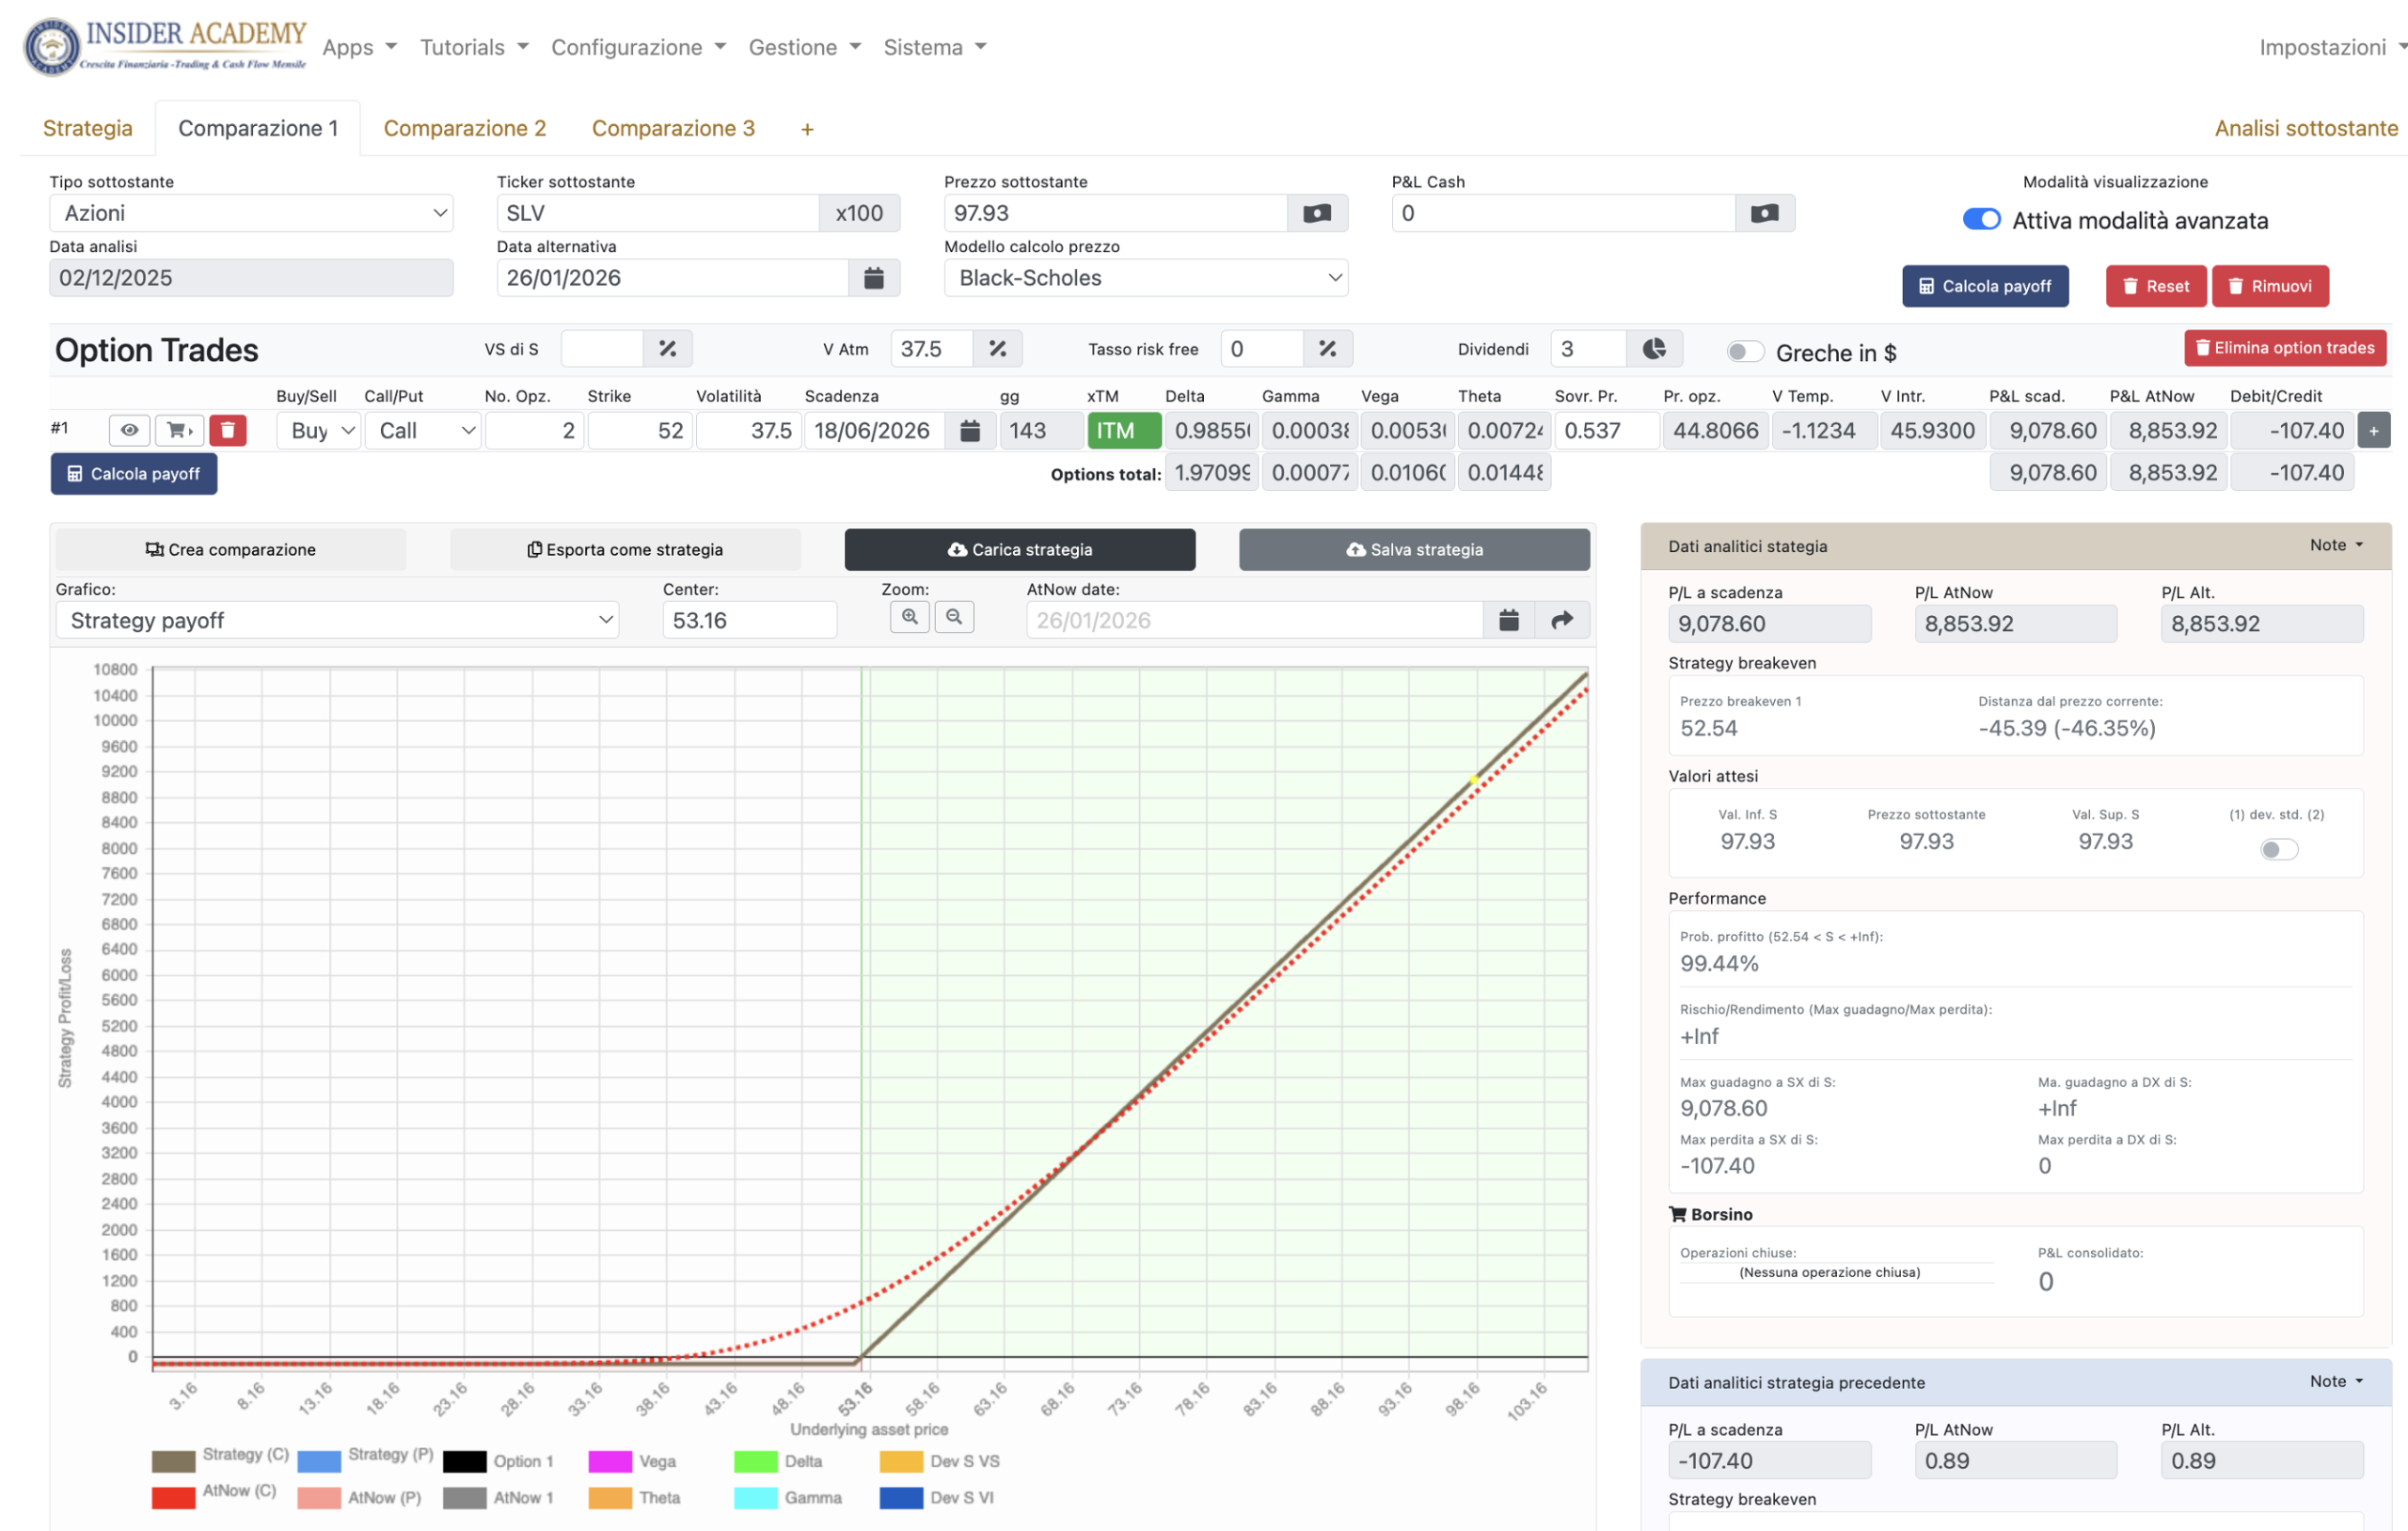
Perché il prezzo di un’opzione non dipende soltanto dalla direzione del sottostante. Entrano in gioco anche il tempo, la volatilità implicita e altre variabili. L’OIC identifica proprio prezzo del sottostante, tempo e volatilità implicita tra gli elementi fondamentali che influenzano il valore delle opzioni.
E improvvisamente quelle famigerate Greche smettono di sembrare lettere messe lì per torturare gli studenti.
Diventano strumenti di bordo.
Il Delta ci aiuta a capire come reagisce l’opzione al movimento del sottostante. Il Gamma ci dice come cambia quella sensibilità. Il Theta misura l’effetto del passare del tempo. Il Vega ci aiuta a osservare l’effetto della volatilità implicita. Sono stime teoriche, non promesse sul comportamento futuro del prezzo.
Pensare di gestire un’opzione guardando soltanto il sottostante sarebbe un po’ come pilotare un aereo guardando fuori dal finestrino e ignorando gli strumenti.
Puoi farlo.
Io preferisco sapere anche che cosa sta succedendo dentro la macchina.
Ed ecco dove cambia davvero il mestiere
A questo punto potremmo pensare di aver trovato il paradiso: scegliamo la strategia con la probabilità di profitto più alta e abbiamo risolto.
Magari.
Una probabilità elevata non ci dice quanto possiamo guadagnare quando abbiamo ragione, quanto possiamo perdere quando abbiamo torto, quanto capitale stiamo impegnando e soprattutto se riusciremo a sostenere la posizione mentre il mercato si muove.
Anche il rischio definito di un singolo contratto può diventare enorme se ne compriamo cinquanta.
Anche un bellissimo payoff può diventare ingestibile se abbiamo utilizzato troppo capitale.
Anche una strategia tecnicamente eccellente può essere sbagliata per una persona che non ha il tempo necessario per seguirla.
E quindi arriviamo al punto che considero decisivo.
Non esiste “la strategia migliore”.
Esiste ciò che vuoi ottenere. Esiste il capitale che possiedi. Esiste il rischio che puoi sostenere. Esiste il mercato nel quale stai operando. E soltanto alla fine esiste una struttura capace di mettere insieme queste cose.
È il motivo per cui in Insider Academy non partiamo dalla domanda:
“Quale strategia facciamo oggi?”
Partiamo molto più in alto.
Dalla strategia alla decisione
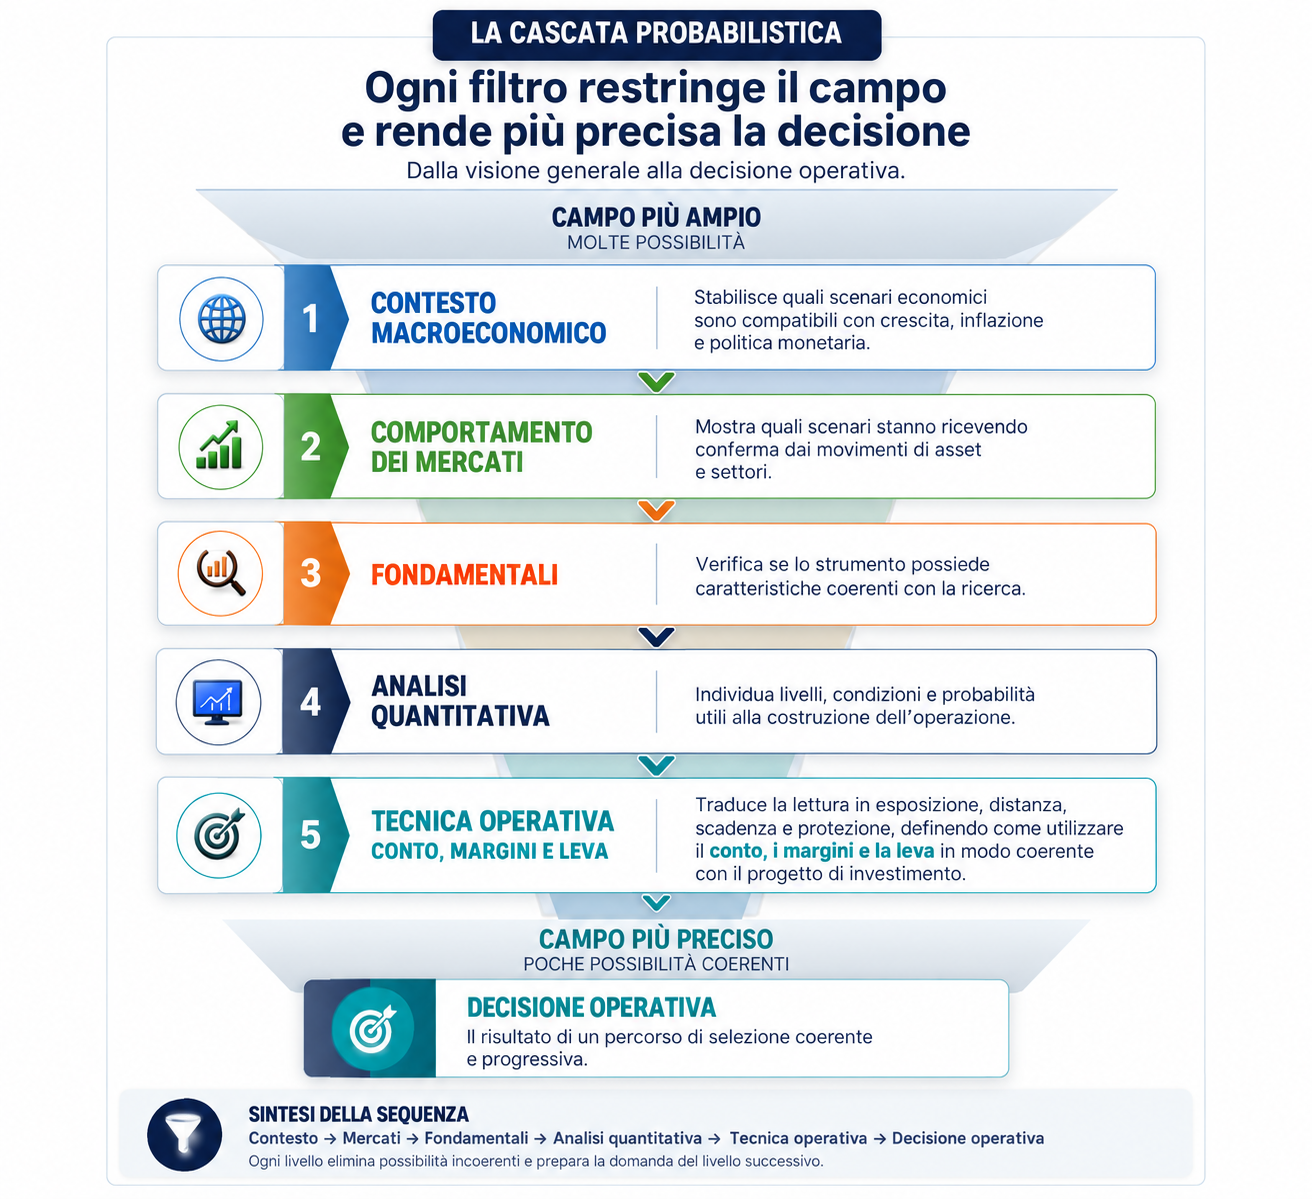
Abbiamo chiamato questo processo Cascata Probabilistica.
Prima comprendiamo il Contesto: dove siamo?
Poi facciamo Selezione: su quale asset e sottostante ha senso concentrare l’attenzione?
Poi arriva la Validazione: quali evidenze abbiamo, quali probabilità e soprattutto che cosa può andare storto?
Soltanto allora passiamo alla Costruzione: scadenza, strategia, dimensionamento, protezione.
E infine arriva la Gestione, perché premere BUY o SELL non conclude il lavoro.
Lo comincia.
Questo è il salto che vorrei ti portassi via da questa guida.
Le opzioni sono Call e Put, certamente. Hanno strike, premi e scadenze. Possiedono rischi importanti: il compratore può perdere l’intero premio e alcune posizioni vendute possono generare perdite molto superiori al premio incassato, fino a essere teoricamente illimitate in specifiche strutture come una Call scoperta. SEC e OIC lo ricordano esplicitamente.
Ma se dopo aver letto questo articolo pensassi che imparare le opzioni significhi semplicemente imparare queste definizioni, avrei fallito il mio obiettivo.
Perché la vera meraviglia comincia dopo.
Un trader tradizionale osserva il mercato e decide dove pensa che andrà. Un opzionista può fare qualcosa in più: può progettare che cosa vuole che accada alla propria posizione in scenari differenti.
Può scegliere.
Può combinare.
Può proteggere.
Può dimensionare.
Può osservare come tempo e volatilità modificano il progetto.
E può decidere che un’operazione apparentemente interessante non merita affatto il suo capitale.
A quel punto non stai più cercando semplicemente una strategia.
Stai imparando a costruire decisioni.
Ed è precisamente lì che, almeno per noi, comincia davvero il trading con le opzioni.
Vuoi vedere come si costruisce davvero una protezione con le opzioni?
Abbiamo visto che una Put può permetterci di fare qualcosa di profondamente diverso rispetto a uno stop loss: costruire una protezione senza essere necessariamente costretti ad abbandonare la posizione quando il mercato scende.
Ma una cosa è comprenderne il principio. Un’altra è vederlo funzionare su un’operazione.
Nel video “Opzioni: come proteggere un titolo senza usare lo stop loss” ti mostro concretamente come utilizzare una Put per costruire una protezione su un titolo e osservare che cosa accade alla posizione quando il mercato si muove.
Guarda il video: Opzioni, come proteggere un titolo senza usare lo stop loss
Fonti tecniche e istituzionali
SEC / Investor.gov — “An Introduction to Options – Investor Bulletin”
Pubblicato il 18 marzo 2015; aggiornato il 16 luglio 2026. Utilizzato per definizione delle opzioni, natura derivata dello strumento e principali rischi. Il documento è specificamente dedicato alle listed stock options.
Options Industry Council / OCC — “What is an Option?”
Utilizzato per Call e Put, diritti dell’acquirente, obblighi del venditore, strike, scadenza, acquisto e vendita e funzionamento del premio.
Options Industry Council / OCC — “Protective Put (Married Put)”
Utilizzato per la Put protettiva: combinazione di azioni long e Put long, costruzione di un livello di protezione e mantenimento della partecipazione all’eventuale rialzo del titolo durante la vita della copertura.
Options Industry Council / OCC — “Options Pricing” e “Understanding Options Greeks”
Utilizzati per i fattori che influenzano il prezzo delle opzioni e per Delta, Gamma, Theta e Vega come misure teoriche di sensibilità e non come garanzie sull’evoluzione del premio.
Options Industry Council / OCC — “Naked Call (Uncovered Call, Short Call)”
Utilizzato per il riferimento al rischio teoricamente illimitato della Call scoperta.
Metodo, tecnologia ed esperienza Insider Academy
Cascata Probabilistica — protocollo decisionale proprietario Insider Academy: Contesto → Selezione → Validazione → Costruzione → Gestione.
OptionTARGET — software proprietario utilizzato per osservare payoff, comportamento nel transitorio, probabilità, Greche e confronto fra strutture.