

Qual è la migliore strategia in opzioni?
La risposta potrebbe sorprenderti: non esiste.
E capire davvero perché non esiste può cambiare radicalmente il modo in cui utilizzi le opzioni.
Puoi essere rialzista su Apple e comprare una Call. Ma potresti esprimere la stessa idea vendendo una Put, costruendo un Bull Call Spread oppure un Bull Put Spread. Stessa previsione: Apple salirà. Strategie differenti.
Quale scegli?
È proprio qui che il trader deve smettere di cercare una strategia “che funziona” e cominciare a progettare una posizione che svolga il lavoro di cui ha bisogno.
Per collegare questo approfondimento al quadro generale, leggi la guida alle opzioni: cosa sono e come funzionano.
Prima della strategia viene una domanda: che cosa vuoi ottenere?
Nei nostri corsi utilizziamo spesso un contrasto molto semplice.
Immagina due persone.
La prima possiede un patrimonio azionario importante. Vuole proteggerlo, farlo lavorare e ridurre l’impatto delle fasi avverse.
La seconda dispone di un capitale molto più piccolo e vuole utilizzarne una parte per operazioni speculative.
Avrebbe senso proporre a entrambe la stessa strategia soltanto perché prevedono lo stesso mercato rialzista?
Ecco il primo passaggio fondamentale: una strategia non è buona o cattiva in assoluto. È più o meno coerente con la funzione che deve svolgere.
Protezione, stabilità e ricerca di rendimenti ricorrenti non sono sinonimi. Cambiano il rischio che possiamo accettare, il capitale che possiamo impegnare, il tempo che possiamo dedicare alla gestione e, di conseguenza, le strutture che possiamo utilizzare.
È uno dei principi sui quali insistiamo maggiormente con i nostri studenti: prima di chiederti che strategia faccio?, devi sapere che trader sei e quale problema vuoi risolvere.
Essere rialzisti non basta
Adesso facciamo un passo avanti.
Supponiamo di avere costruito un’analisi e di aspettarci un rialzo del sottostante.
Perfetto.
Ma quella previsione non ci dice ancora quale strategia utilizzare.
Durante la fase di preformazione dei nostri corsi sulle opzioni, spesso mettiamo a confronto due posizioni entrambe rialziste: una Call acquistata e una Put venduta.
Sembrerebbe quasi una scelta di gusto: se entrambe guadagnano da uno scenario favorevole, che differenza fa?
Molta.
Le due posizioni reagiscono diversamente al movimento del sottostante, al passare del tempo e alle variazioni della volatilità implicita. Hanno strutture di rischio differenti, probabilità di successo differenti e, soprattutto, possono comportarsi diversamente mentre l’operazione è ancora aperta.
Questo è il punto che spesso sfugge quando si impara il trading attraverso un “catalogo di strategie”.
Non stiamo scegliendo semplicemente un nome.
Stiamo scegliendo un comportamento.
Non è soltanto il nostro modo di affrontare il problema. Anche l’Options Industry Council, parlando proprio della scelta tra acquistare una Call e vendere una Put quando si è rialzisti, sottolinea che le due posizioni condividono l’esposizione direzionale ma presentano profili di rischio differenti.
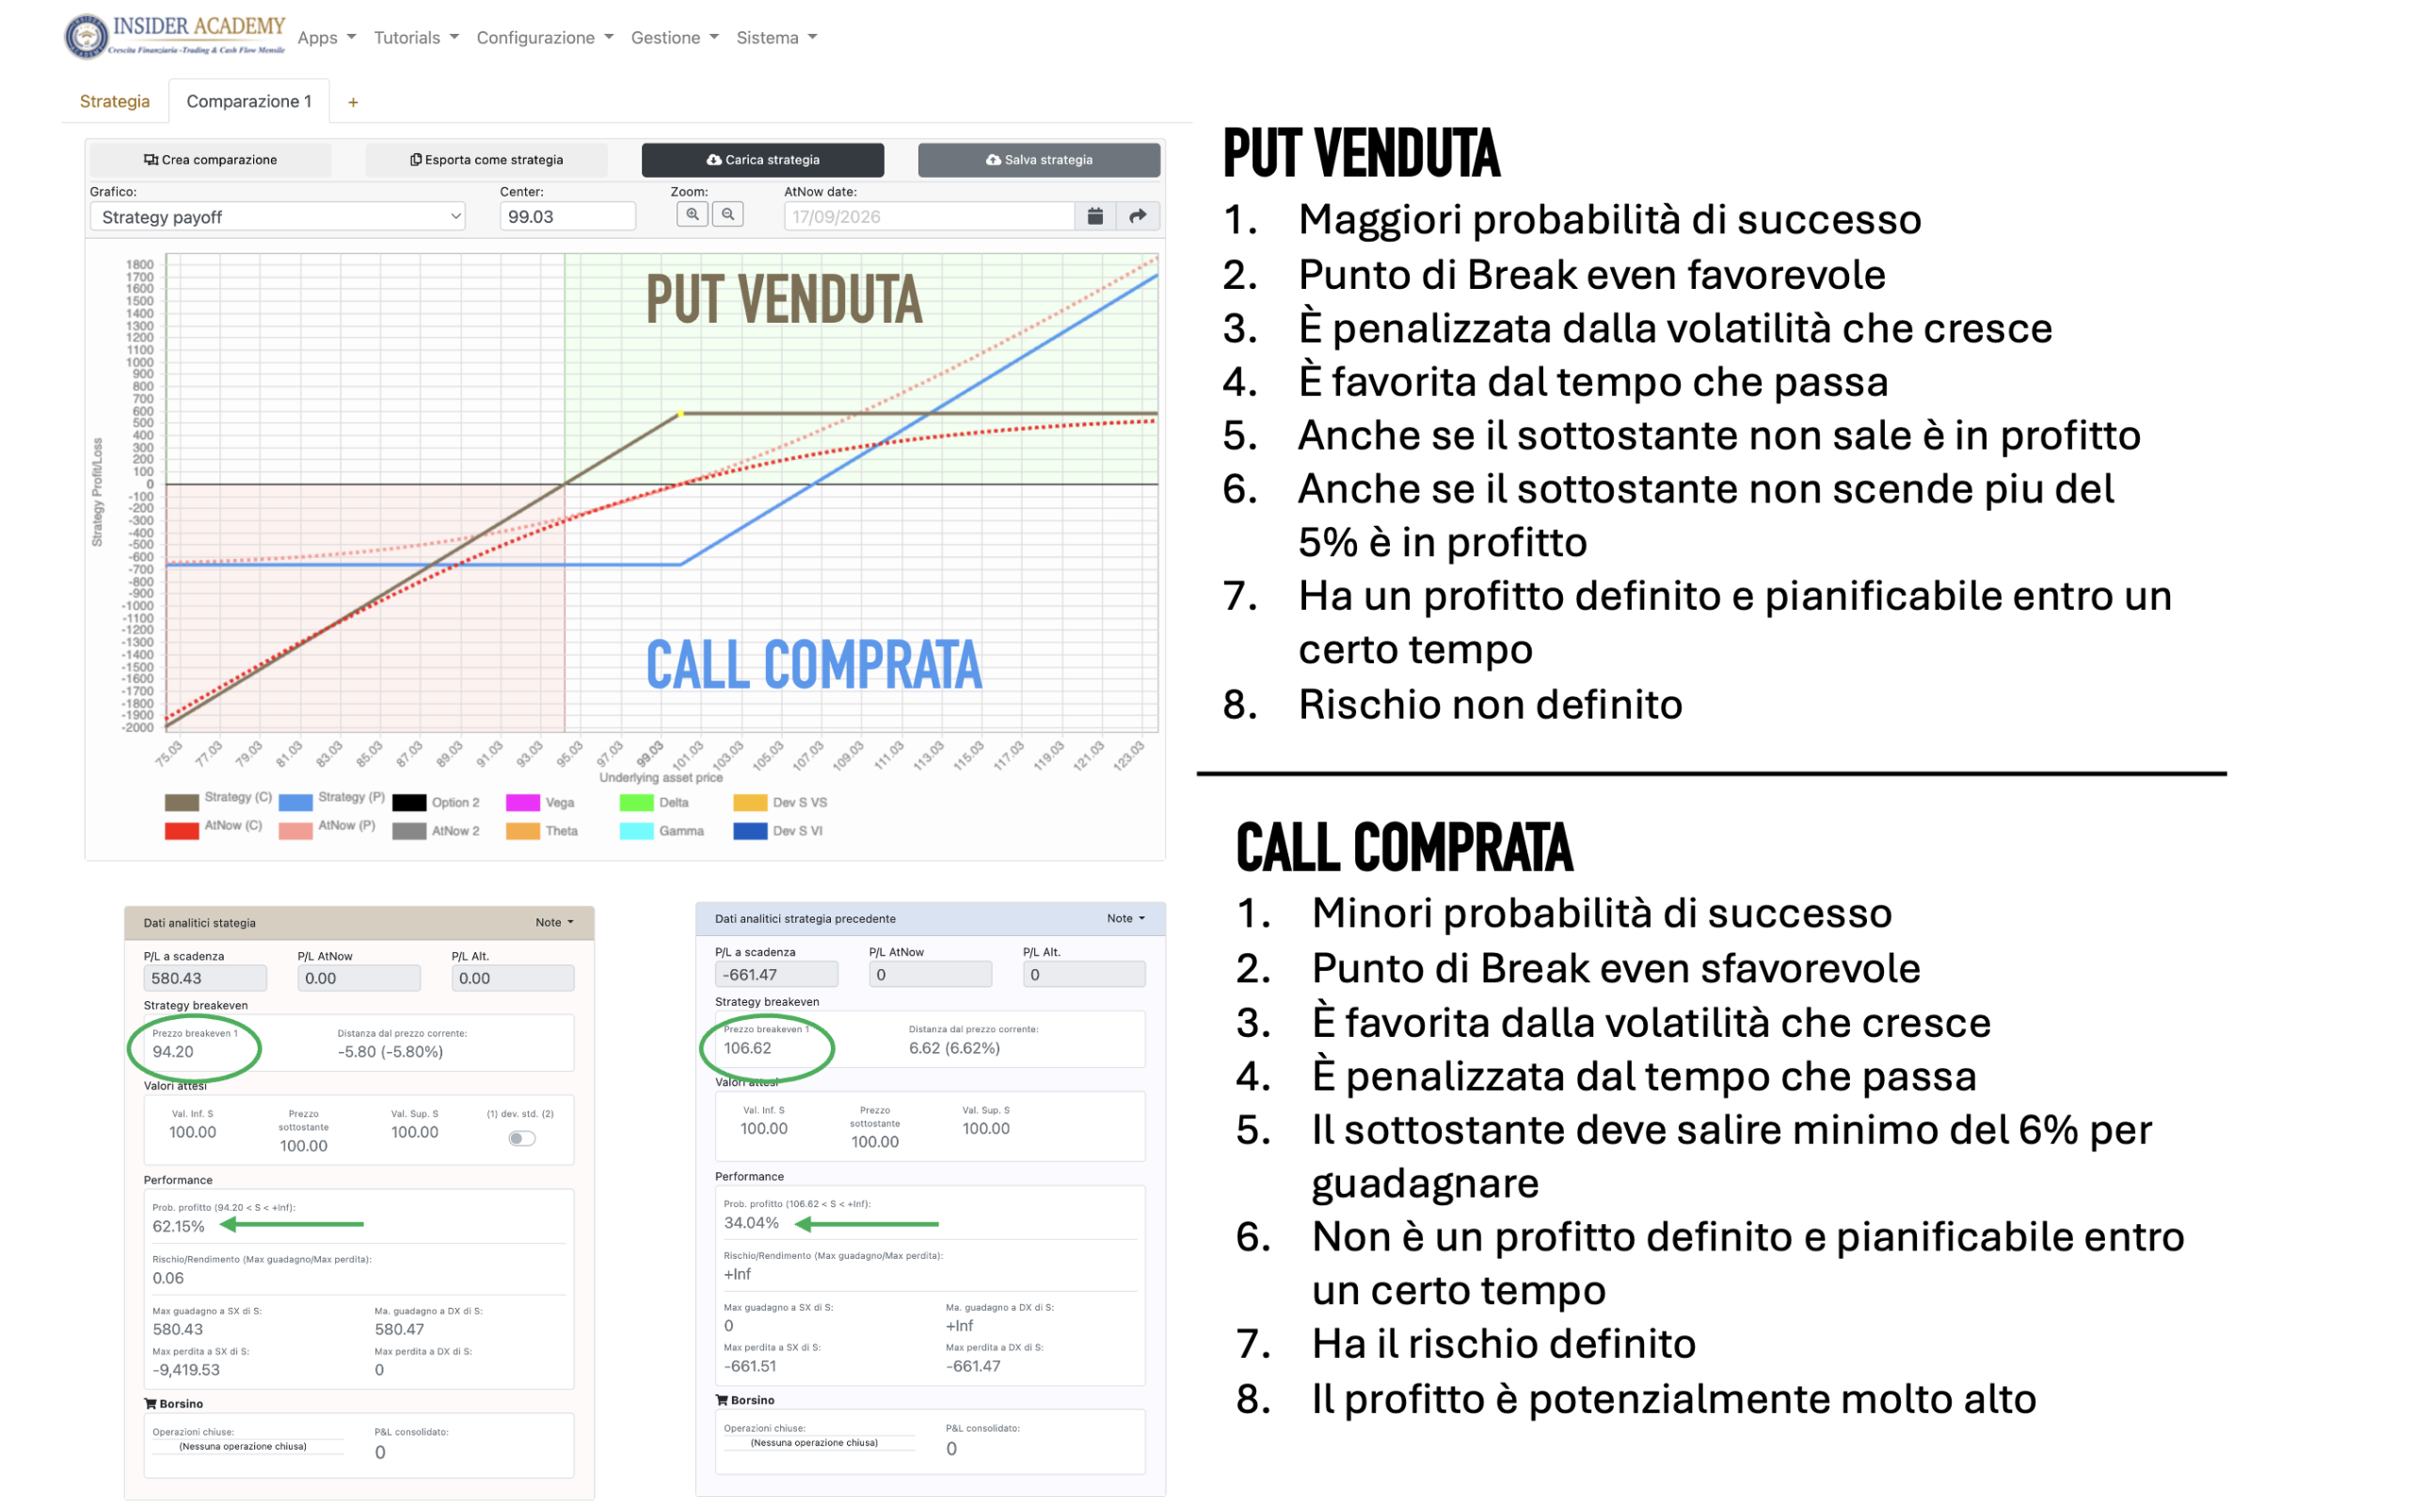
Ed è quel comportamento che deve essere compatibile con lo scenario che immaginiamo e con ciò che siamo disposti a sopportare quando lo scenario reale non seguirà esattamente il percorso previsto.
Il mercato non deve soltanto andare “dalla parte giusta”
Qui entra una distinzione che considero decisiva.
Immagina due Call sullo stesso sottostante.
Possiamo acquistare una Call più vicina alla scadenza oppure sceglierne una più lontana e con uno stato diverso: invece di essere un’opzione at the money, è già in the money, cioè con uno strike inferiore al prezzo attuale del sottostante.
Quale scegliamo?
Disegnando i payoff delle due strategie con il nostro software proprietario OptionTARGET possiamo confrontare le due ipotesi oggettivamente.
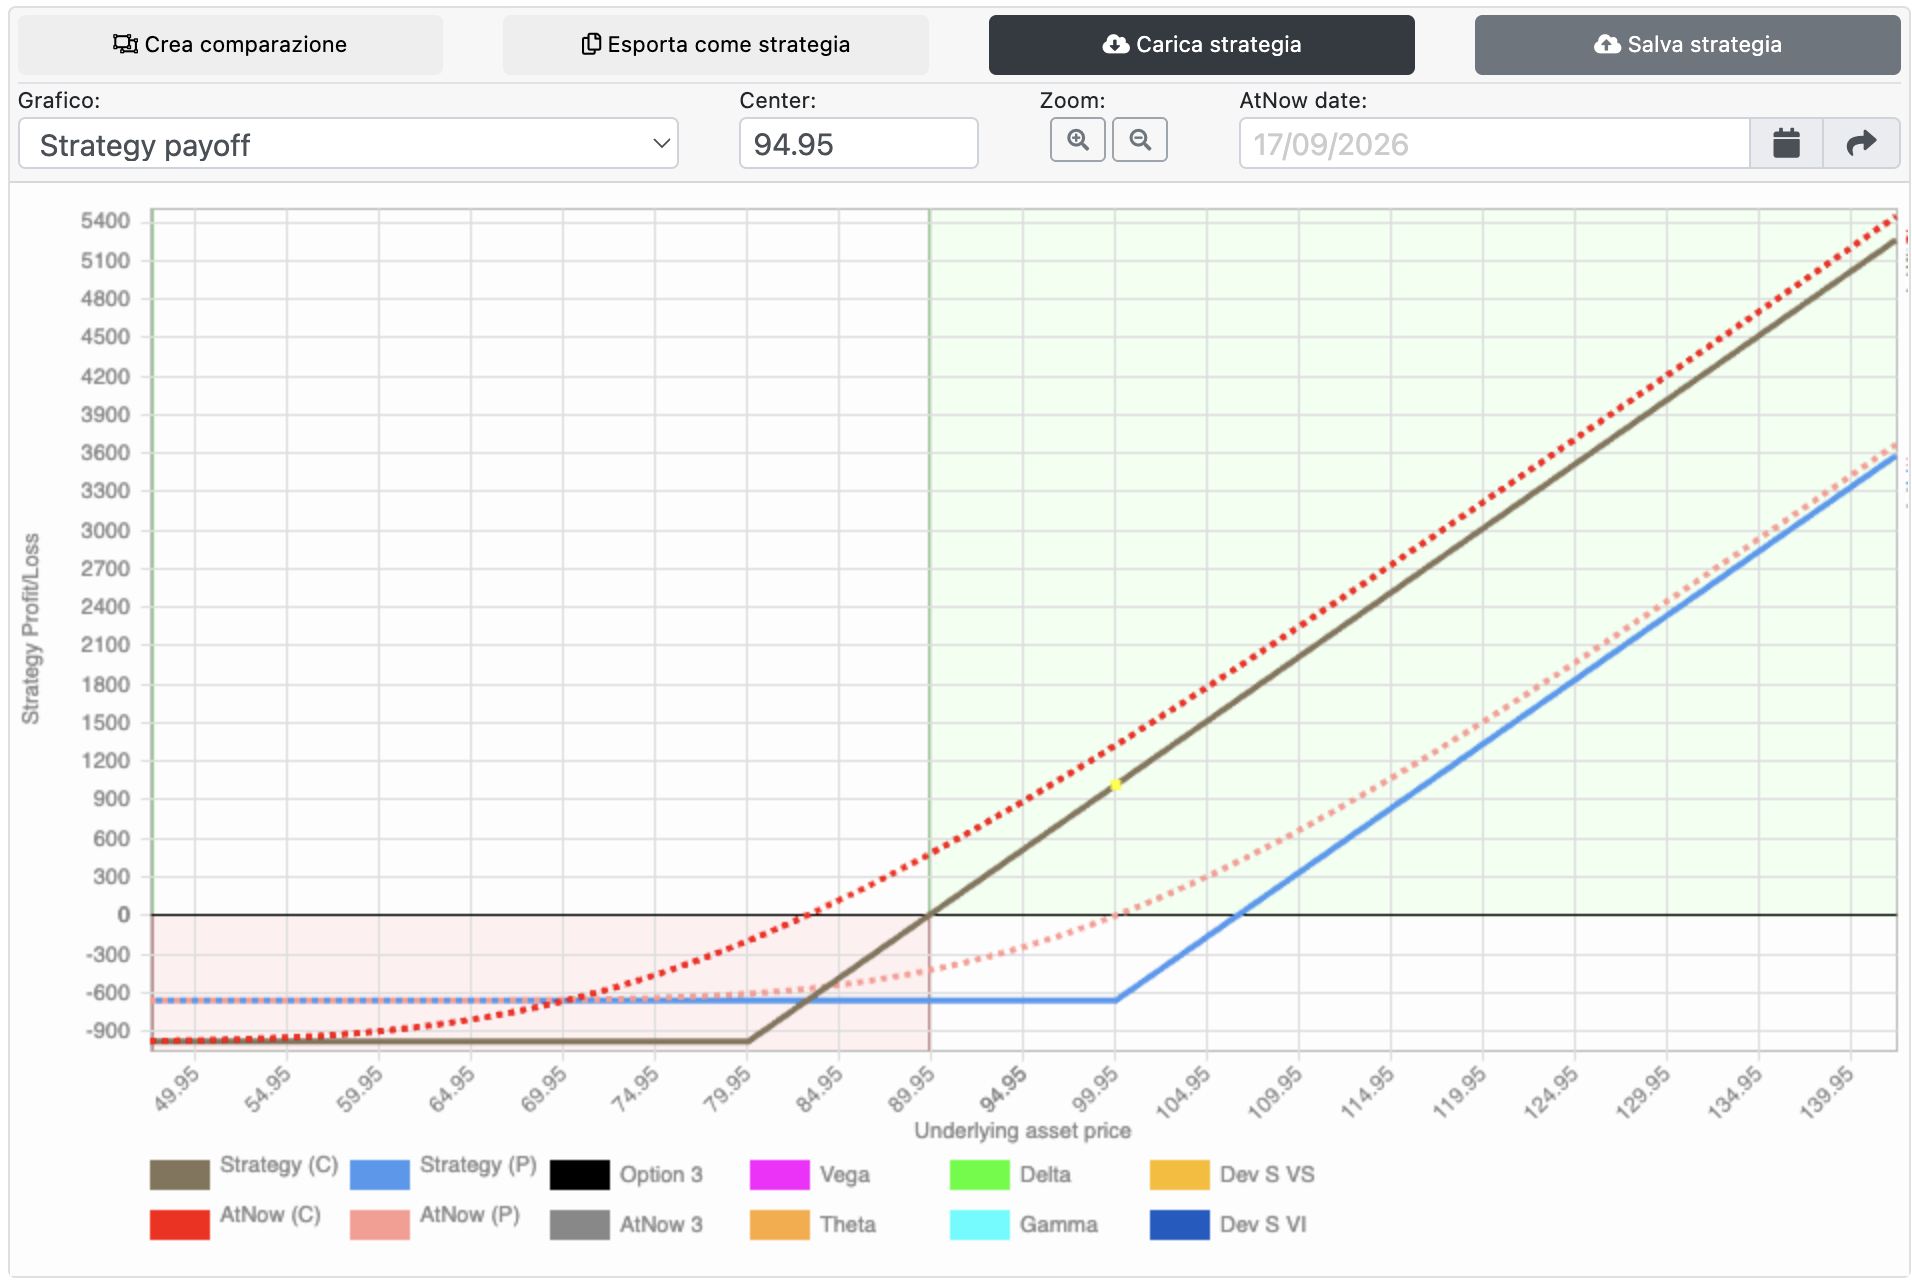
La Call più lunga e in the money ha un break-even più favorevole: il sottostante deve compiere meno strada perché l’operazione raggiunga l’area di profitto. Ma questo vantaggio ha un costo: il rischio massimo definito è maggiore.
L’altra Call ha un rischio definito inferiore ma, in cambio, ha un break-even più lontano e il sottostate dovrà crescere di più per far iniziare a guadagnare la Call.
Quale delle due è migliore?
Ancora una volta dipende da ciò che vogliamo privilegiare: possiamo lavorare sulla riduzione del break-even oppure sul contenimento del rischio.
Non abbiamo cambiato previsione e non abbiamo nemmeno cambiato strategia. Abbiamo cambiato il modo in cui vogliamo costruirla.
Ed è esattamente questo che significa progettare realmente una posizione.
Dal “secondo me sale” a un progetto misurabile
Questo problema ci ha portato a costruire OptionTARGET.
Non perché un software possa decidere quale strategia sia migliore al posto nostro. Sarebbe esattamente l’errore che vogliamo evitare.
Lo utilizziamo per fare qualcosa di molto più utile: rendere visibili le conseguenze delle nostre scelte e produrre una decisione consapevole.
Torniamo alla nostra previsione rialzista e alla Call acquistata.
Potremmo lasciarla così oppure vendere contemporaneamente una Call con strike superiore, trasformandola in un Bull Call Spread.
La previsione non è cambiata.
Ma guardiamo che cosa succede alla struttura.
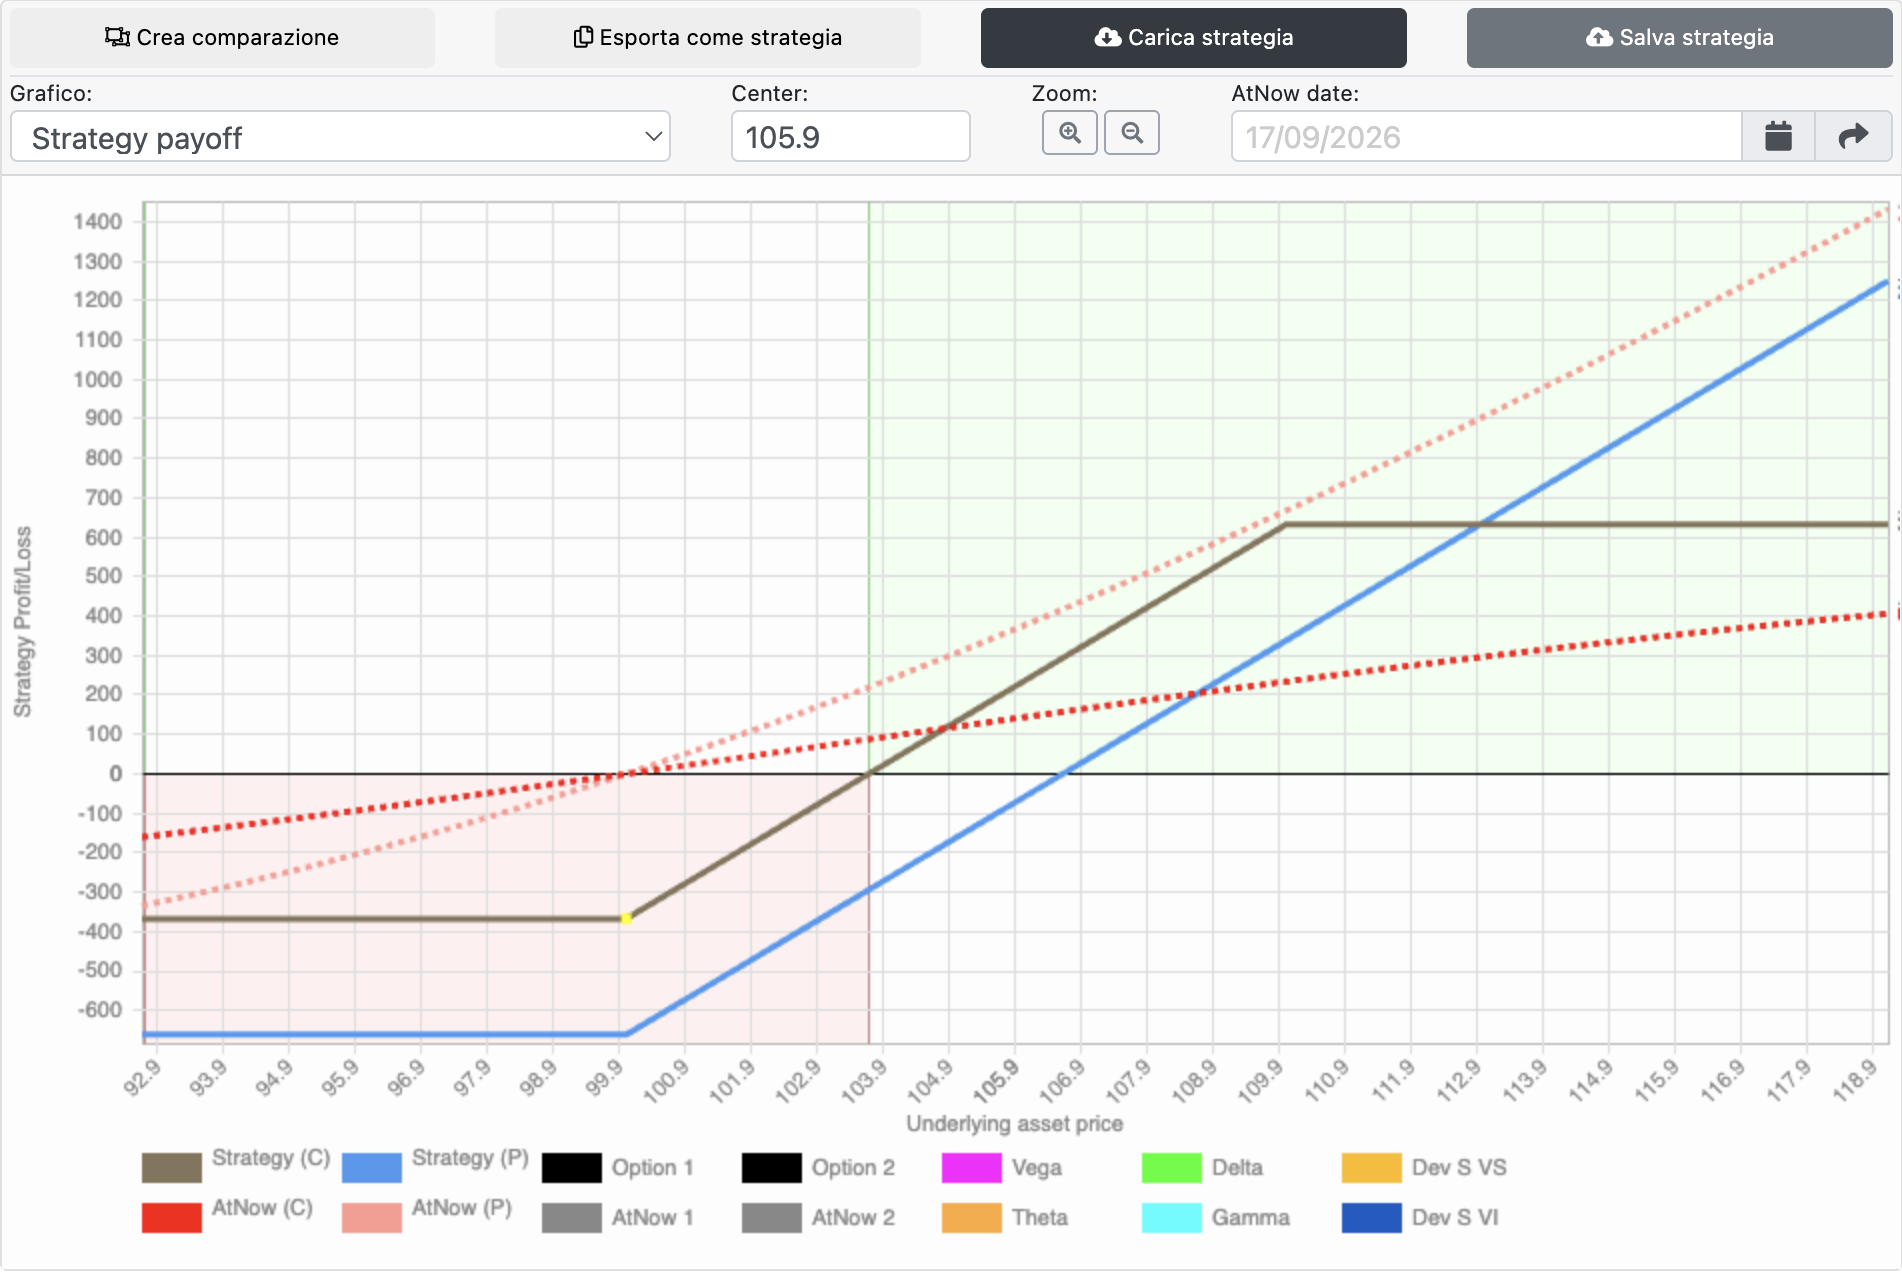
La Call acquistata mantiene aperto il potenziale profitto al crescere del sottostante. Il Bull Call Spread mette invece un tetto al profitto massimo, ma il premio incassato dalla Call venduta riduce il capitale investito e la perdita massima della posizione.
È esattamente il compromesso descritto anche dall’Options Industry Council: la Call venduta contribuisce a ridurre il costo complessivo della strategia, ma contemporaneamente pone un limite al profitto potenziale.
Abbiamo quindi rinunciato a una parte del potenziale profitto per ridurre capitale impiegato e rischio.
Quale delle due è migliore?
Nuovamente, non esiste una risposta universale.
È qui che un’idea di mercato comincia a diventare un progetto: possiamo costruire una posizione, duplicarla, modificarla e confrontare le alternative per capire che cosa otteniamo e a che cosa rinunciamo.
Inoltre, se osservi le linee tratteggiate rosse, le linee del rendimento nel transitorio – l’At-now – puoi renderti conto di un’altra differenza enorme tra le due strategie. La call comprata, infatti, possiede un enorme vantaggio nel caso in cui il sottostante cresce velocemente e, magari accompagnato da un aumento di volatilità. In questo caso, nel transitorio, potrebbe produrre profitti ancora maggiori.
La noti adesso la differenza? “Credo che questo titolo salirà” è un’ipotesi.
“Se sale entro questo periodo, con queste condizioni di volatilità, quale delle due strutture produce il comportamento più coerente con il rischio che posso sostenere?” è già una domanda da trader evoluto e con un atteggiamento professionale.
E attenzione: misurare non significa prevedere il futuro. Una simulazione dipende dagli input e dal modello utilizzato. Serve a comprendere le conseguenze di uno scenario, non a trasformarlo in certezza.
A volte la strategia migliore è quella che scartiamo
C’è poi un passaggio ancora più concreto.
In una recente lezione in diretta del nostro corso Rendite Strategiche in Opzioni, stavamo valutando un’operazione sull’argento che sembrava interessante. L’analisi aveva superato diversi filtri e potevamo costruirci sopra una bella strategia Strangle.
Poi abbiamo guardato i prezzi reali delle opzioni.
Alla scadenza e allo strike che avevamo scelto, la distanza fra prezzo Bid e Ask era tale da compromettere il risultato pianificato attraverso lo studio del payoff.
Risultato? Operazione scartata.
Questo è un semplicissimo esempio che mi piace molto perché mostra che la scelta non termina quando abbiamo trovato una bella strategia teorica.
Una posizione deve essere anche eseguibile.
Deve essere compatibile con il capitale disponibile. La quantità deve mantenere la perdita potenziale entro il rischio che abbiamo deciso di sostenere. E se la strategia richiede correzioni o interventi durante la sua vita, dobbiamo avere tempo e competenza per seguirla.
Una strategia eccellente sulla carta ma ingestibile per chi deve utilizzarla non è la strategia giusta.
Quindi, come si sceglie davvero una strategia in opzioni?
A questo punto possiamo finalmente rispondere alla domanda iniziale.
Non partendo dal nome della strategia ma partendo dal problema.
Se devo proteggere un patrimonio, posso acquistare Put, costruire un Collar o un Put Spread, decidendo quanta protezione voglio e quanto sono disposto a pagarla. Se ho una previsione rialzista, posso confrontare una Call, un Bull Call Spread o la vendita di una Put, valutando leva, capitale e margine richiesto e profilo di rischio. Se prevedo lateralità, posso considerare Strangle, Straddle o Iron Condor, verificando che l’area di profitto sia coerente con il movimento atteso. Se ho poco tempo per seguire il mercato, eliminerò le strutture che richiedono una gestione che non posso garantire.
Se possiedo già azioni, posso valutare una covered call, considerando il premio e il rialzo a cui rinuncio.
Poi arriva il mercato: scenario, sottostante e orizzonte temporale.
E infine arriva la struttura, che deve essere verificata per capire quanto può guadagnare, quanto può perdere, come può comportarsi durante la vita transitoria, quanto capitale richiede e che cosa dovrò fare se il mercato non seguirà il copione.
È la logica con cui lavoriamo nella nostra Cascata Probabilistica: restringere progressivamente il campo delle decisioni finché l’operazione non diventa coerente con scenario, strumento, rischio e operatore.
Non significa trovare l’operazione perfetta.
Significa eliminare progressivamente quelle incoerenti.
La domanda giusta non è più “qual è la strategia migliore?”
Se sei arrivato fin qui, prova a osservare quanto è cambiata la domanda.
All’inizio cercavamo: “Qual è la migliore strategia in opzioni?”
Adesso possiamo chiederci: “Tra le strategie che possono esprimere la mia idea di mercato, quale produce il comportamento più coerente con il mio obiettivo, il rischio che posso sostenere e la mia capacità di gestirla?”
Sembra una differenza linguistica ma non lo è.
È il passaggio dalla ricerca della ricetta alla capacità di progettare.
Ed è qui che le opzioni diventano davvero affascinanti: la stessa idea di mercato può essere costruita in modi profondamente diversi.
Puoi pagare un premio oppure incassarlo. Puoi scegliere una struttura a debito oppure una struttura a credito. Puoi limitare il rischio, modificare il potenziale rendimento e costruire payoff differenti partendo persino dalla stessa previsione.
Ma attenzione: incassare un premio non significa automaticamente aver costruito una strategia migliore. E pagarlo non significa necessariamente partire svantaggiati.
È proprio una delle decisioni che vale la pena imparare a comprendere, perché dietro quelle due parole — debito e credito — ci sono strutture e conseguenze operative molto diverse.
Se vuoi fare subito il passo successivo, nel video “Opzioni a debito o a credito: cosa cambia davvero nel trading” mettiamo a confronto proprio queste due modalità di costruire una strategia e vediamo che cosa cambia realmente.
Guarda il video: https://youtu.be/NnwfaEKkIQw
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Options Industry Council — February Office Hours FAQs: Option Pricing, Strategies and Market Mechanics — confronto tra Call acquistata e Put venduta in uno scenario rialzista e differenze nei rispettivi profili di rischio.
- Options Industry Council — Bull Call Spread (Debit Call Spread) — struttura del Bull Call Spread, riduzione del costo attraverso la Call venduta, rischio massimo, break-even e limite al profitto potenziale.
Metodo, tecnologia ed esperienza Insider Academy
Le analisi e gli esempi dell’articolo sono sviluppati attraverso il Metodo della Cascata Probabilistica e l’esperienza didattica e operativa di Insider Academy.
Le simulazioni e i confronti grafici sono stati realizzati con OptionTARGET, software proprietario Insider Academy utilizzato per analizzare payoff, break-even, probabilità, comportamento delle strategie nel transitorio e sensibilità alle Greche.
Il riferimento all’operazione sull’argento deriva da una lezione reale del corso Rendite Strategiche in Opzioni, nella quale una strategia Strangle è stata scartata dopo la verifica dei prezzi Bid e Ask delle opzioni.
Le simulazioni hanno finalità didattica e dipendono dalle condizioni e dagli input utilizzati. Non rappresentano una previsione dei risultati futuri.