

Vendere una put significa incassare immediatamente un premio. Ed è proprio qui che comincia la parte interessante.
Perché quel premio non è denaro che il mercato ci regala: è il compenso che riceviamo per assumerci un obbligo.
Se il sottostante scende, infatti, potremmo dover acquistare le azioni allo strike della put venduta. E allora la domanda importante smette rapidamente di essere soltanto “quanto posso incassare?” e diventa:
che cosa sto accettando in cambio di quel premio e sono realmente in grado di sostenerlo?
È questa la domanda che può trasformare una semplice vendita di put in una decisione progettata.
Per collegare questo approfondimento al quadro generale, leggi la guida alle opzioni: cosa sono e come funzionano.
Il premio crea un vantaggio. Ma non crea sicurezza
Partiamo dalla cosa più semplice.
Vendiamo una put e incassiamo, per esempio, 4 dollari per azione. Se il contratto controlla 100 azioni, abbiamo ricevuto 400 dollari.
Se a scadenza il sottostante rimane sopra lo strike, il profitto della put è rappresentato dal premio incassato.
Ma immaginiamo di aver venduto la put con strike 100 e che il titolo cominci a scendere.
A 99 non stiamo ancora perdendo economicamente un dollaro per azione sull’intera operazione. Abbiamo infatti quei 4 dollari di premio che lavorano a nostro favore.
Il nostro break-even a scadenza è:
100 – 4 = 96 dollari.
Il premio ci ha quindi costruito quattro dollari di vantaggio prima che la posizione entri in perdita a scadenza.
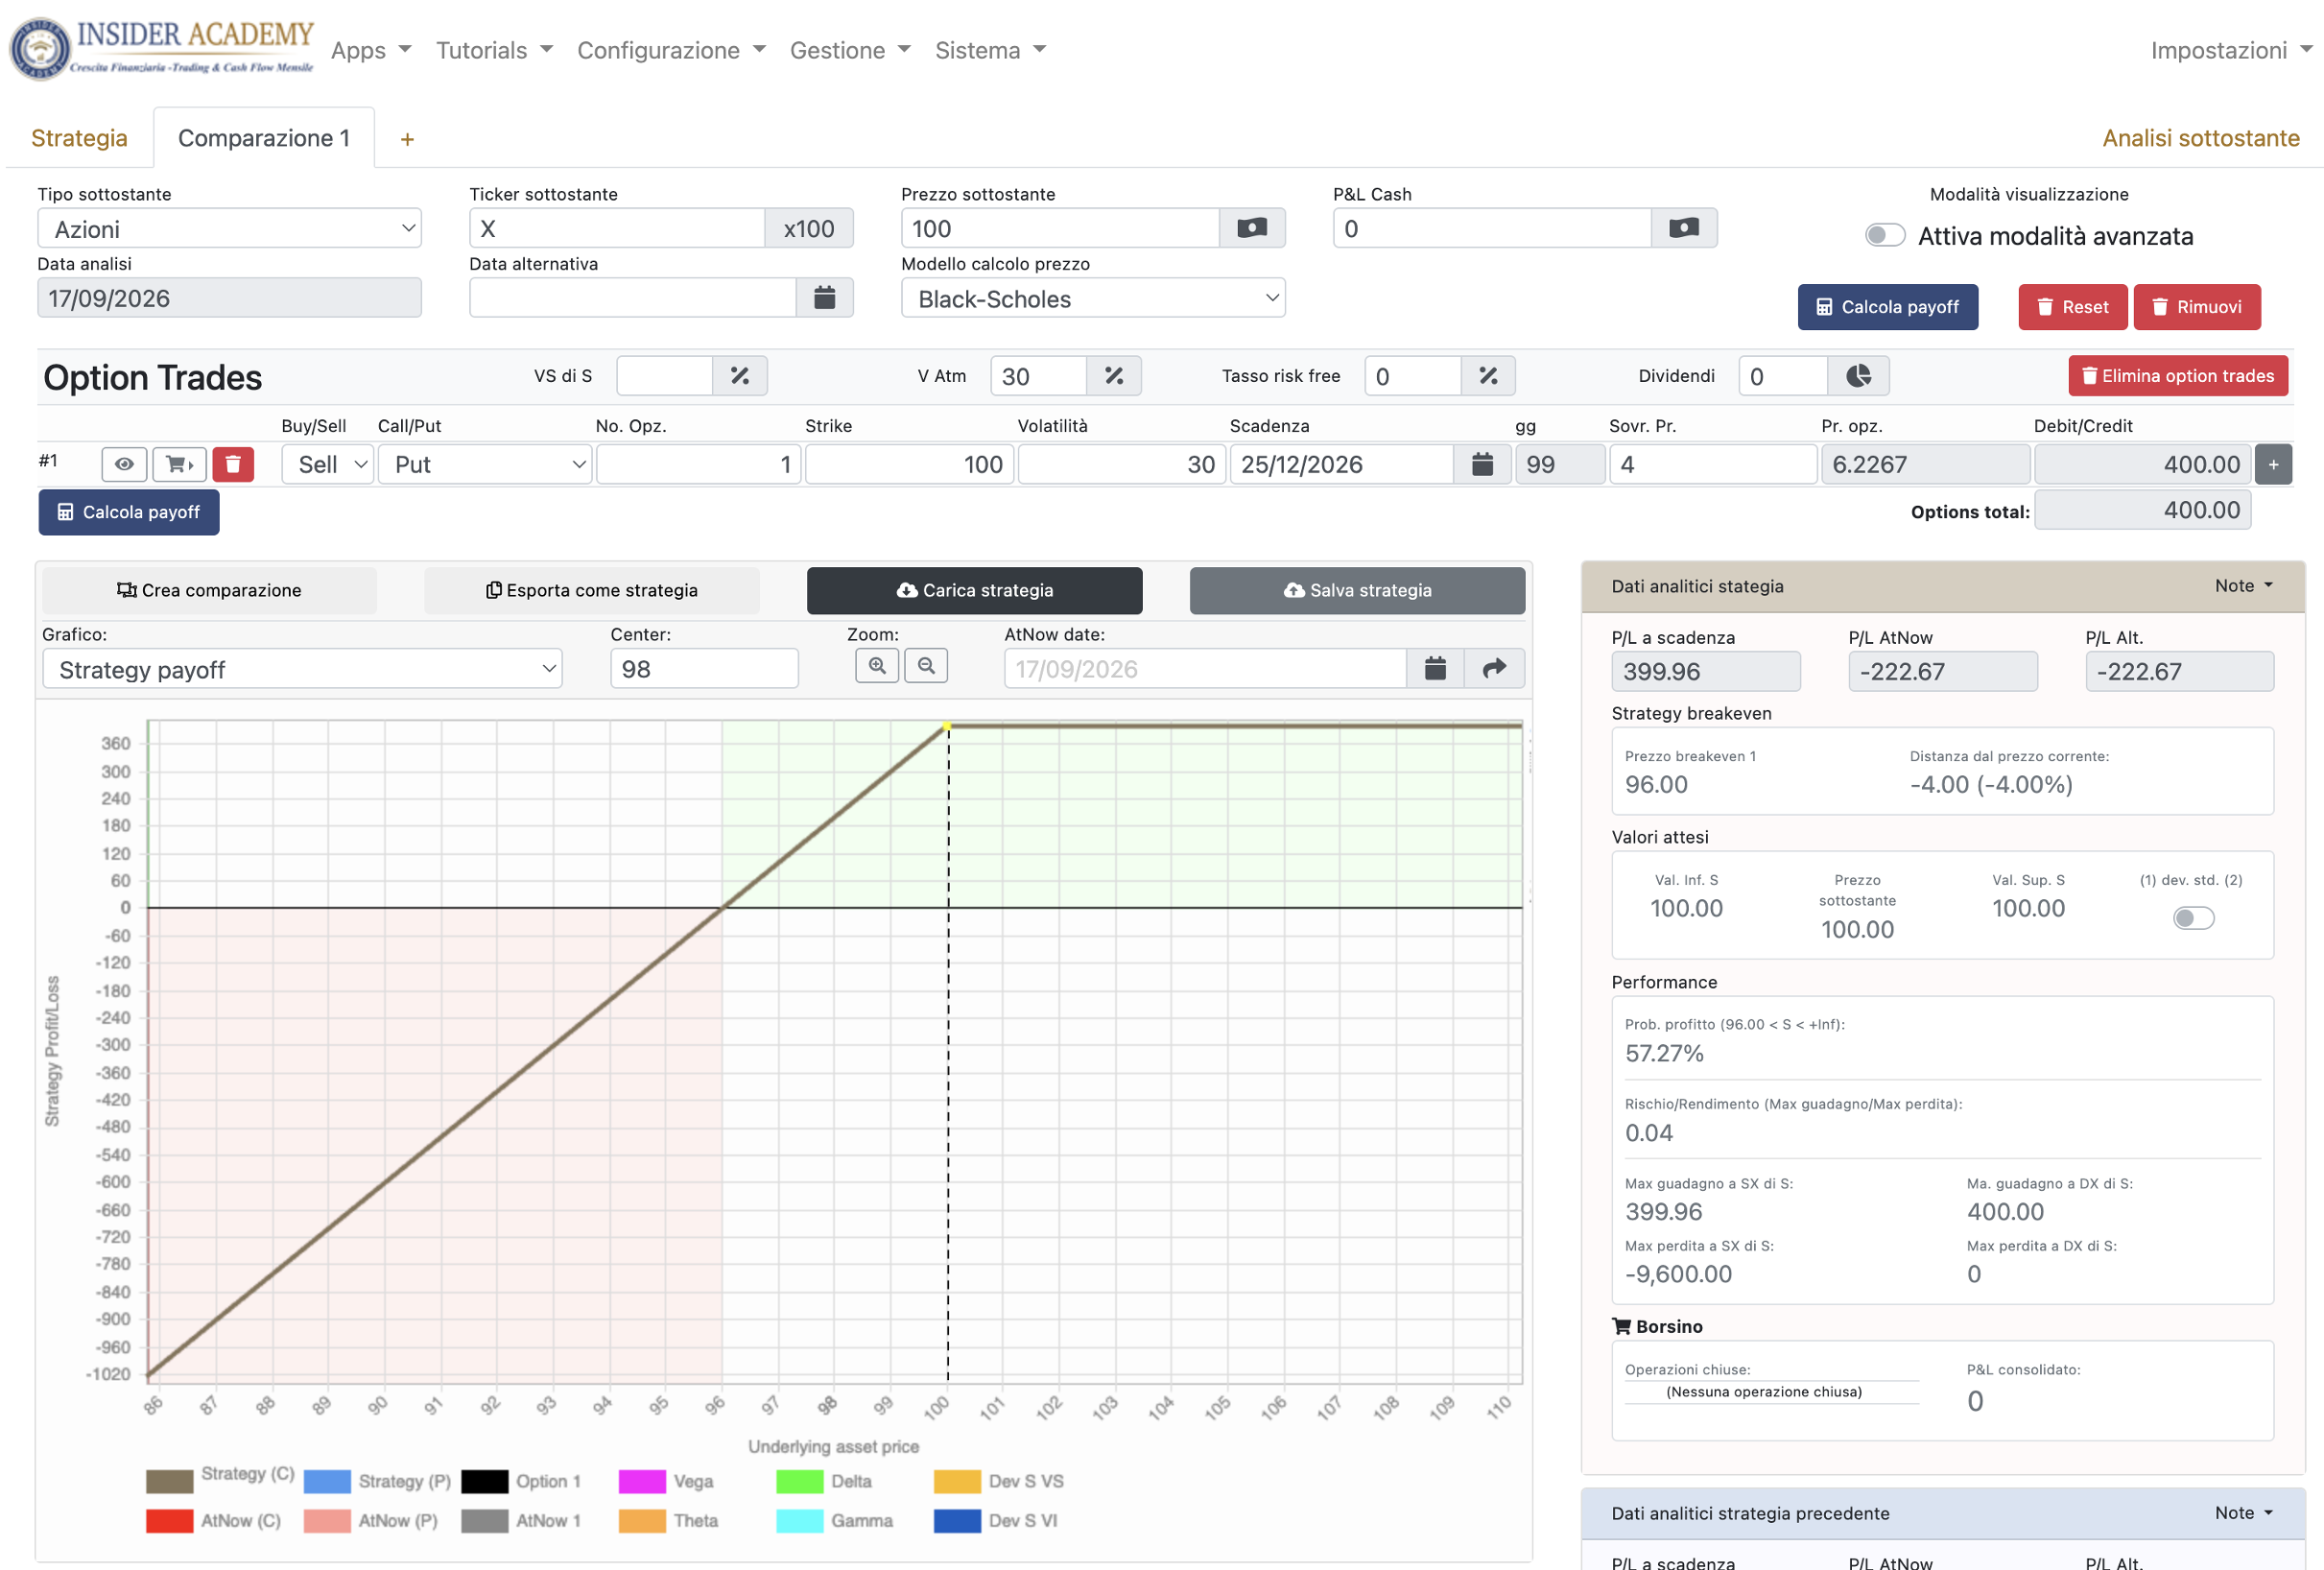
È una proprietà estremamente importante della put venduta. L’Options Industry Council indica infatti per una short put un break-even a scadenza pari allo strike meno il premio ricevuto e ricorda contemporaneamente che, se il sottostante continua a scendere, la perdita può diventare molto rilevante.
Ed ecco la prima conquista:
il premio crea spazio prima della perdita, ma quello spazio non è una barriera che ferma il mercato.
Se il titolo scende a 90, 80 o 70 dollari, il vantaggio iniziale viene progressivamente divorato.
Cboe documenta lo stesso principio studiando strategie sistematiche di put writing: nelle discese marcate il premio può attenuare l’impatto del ribasso, ma non elimina l’esposizione alla discesa del mercato.
Quindi il premio non va mai osservato da solo.
E se invece avessi comprato direttamente le azioni?
Qui possiamo fare un confronto che utilizziamo spesso nei nostri corsi.
Supponiamo che il titolo quoti 100 dollari.
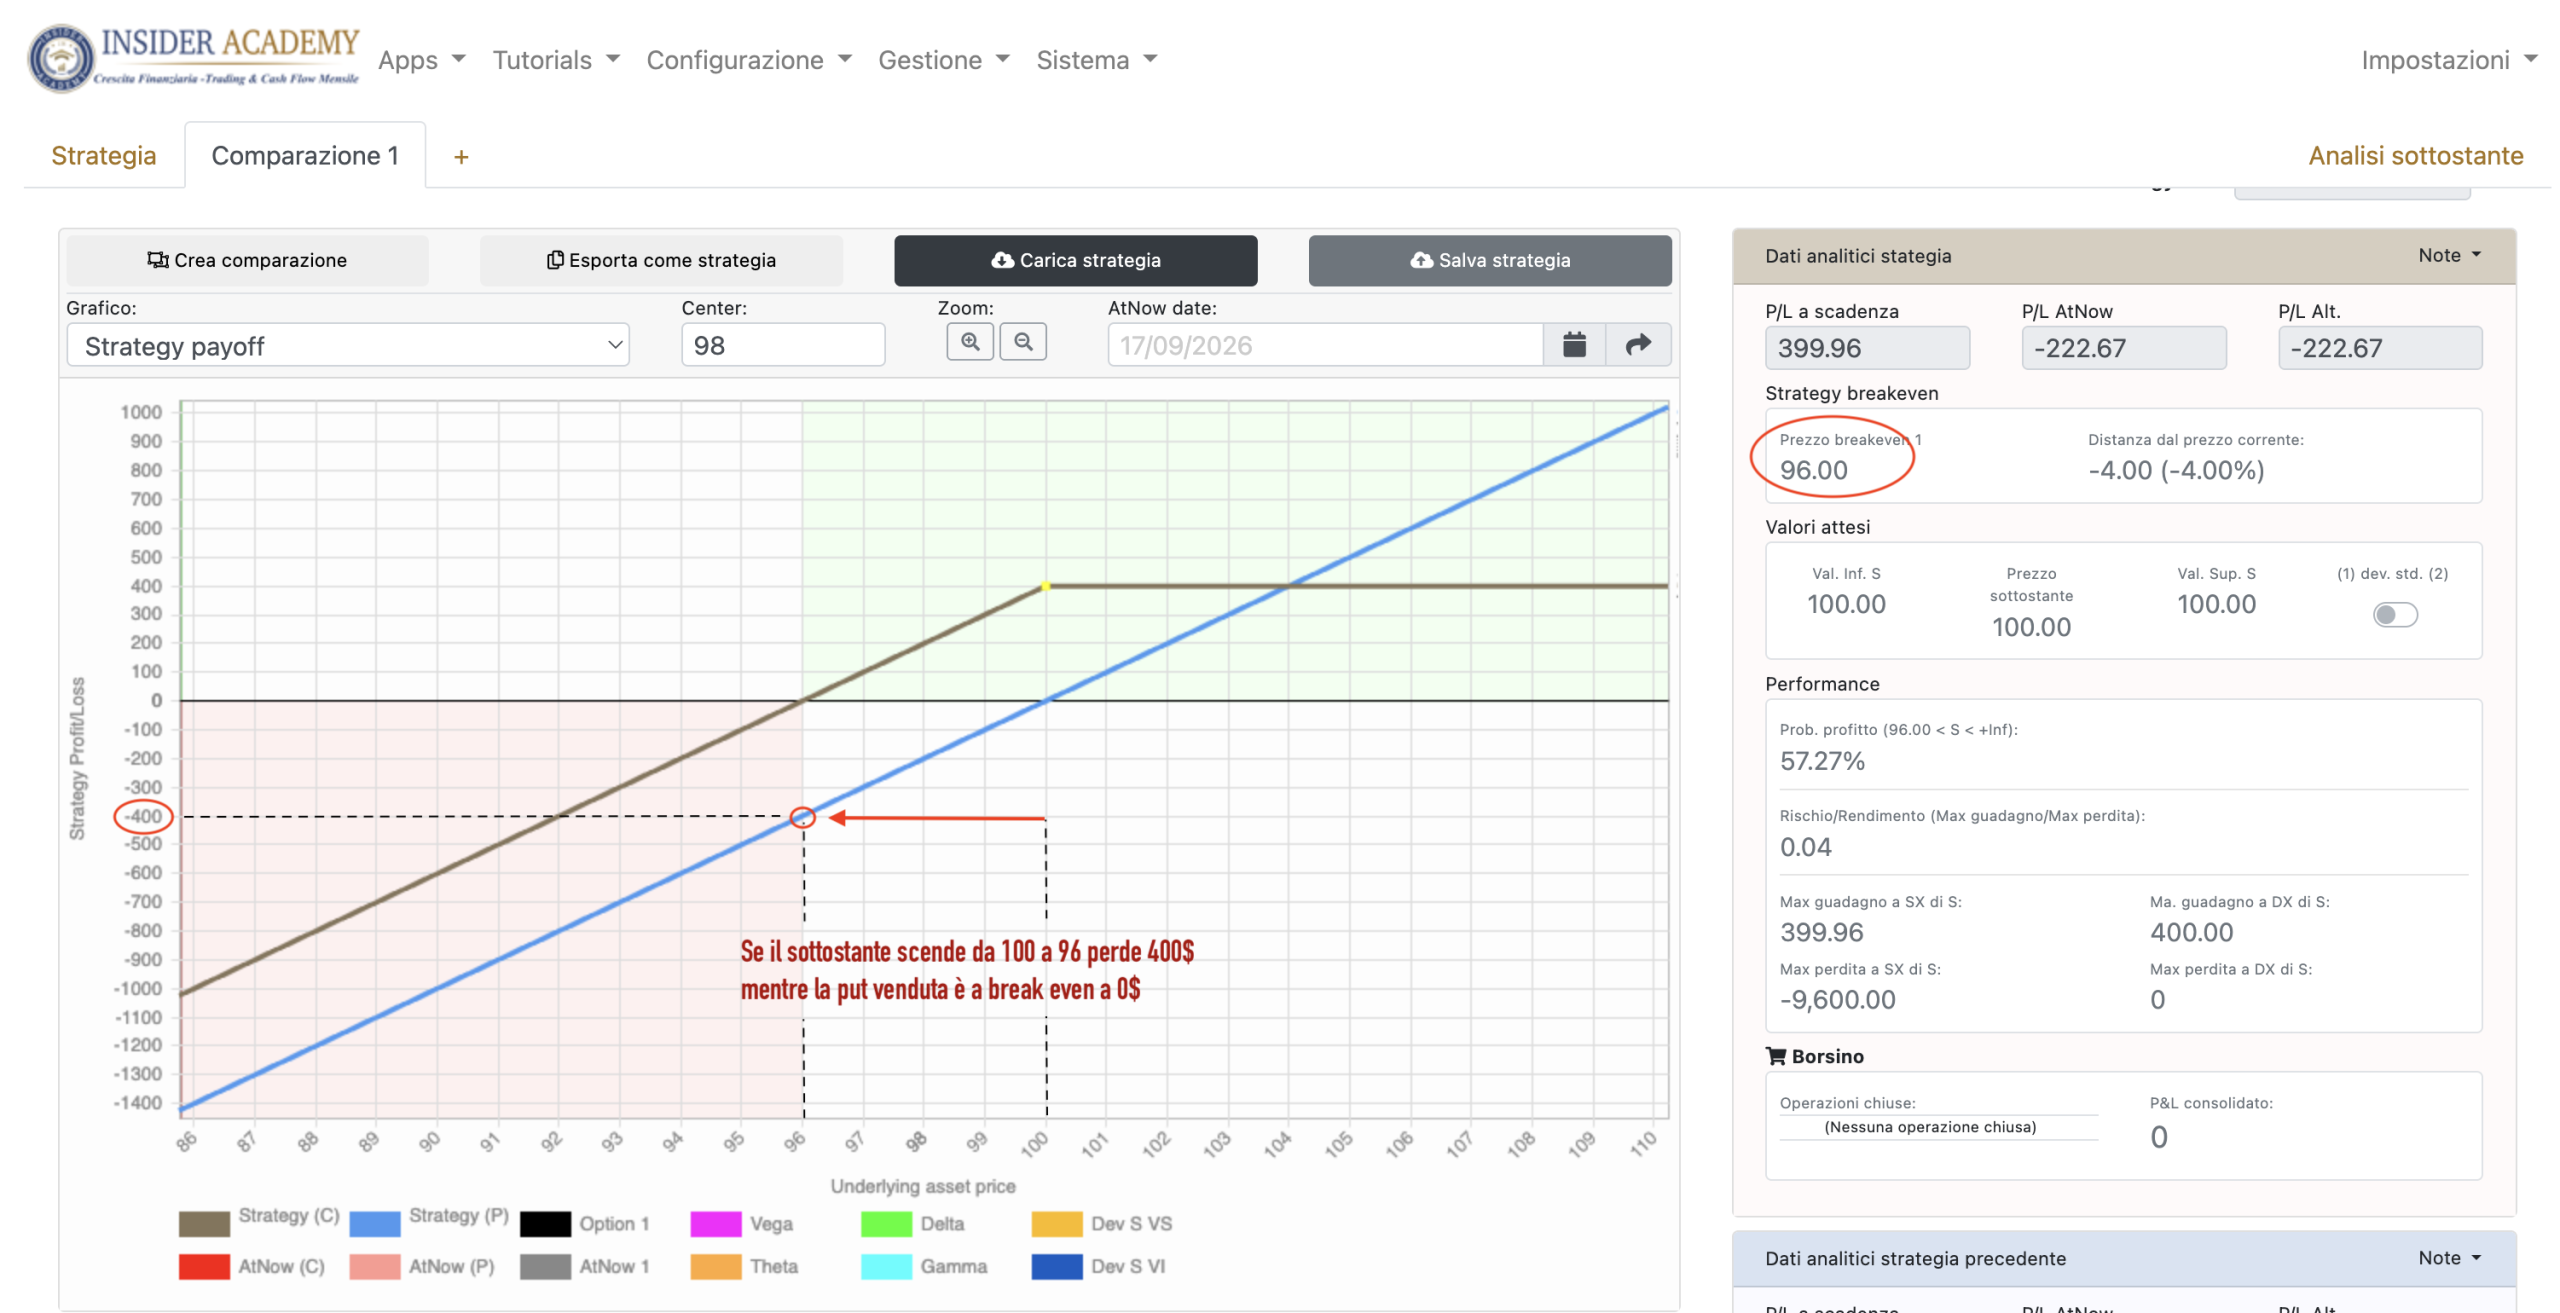
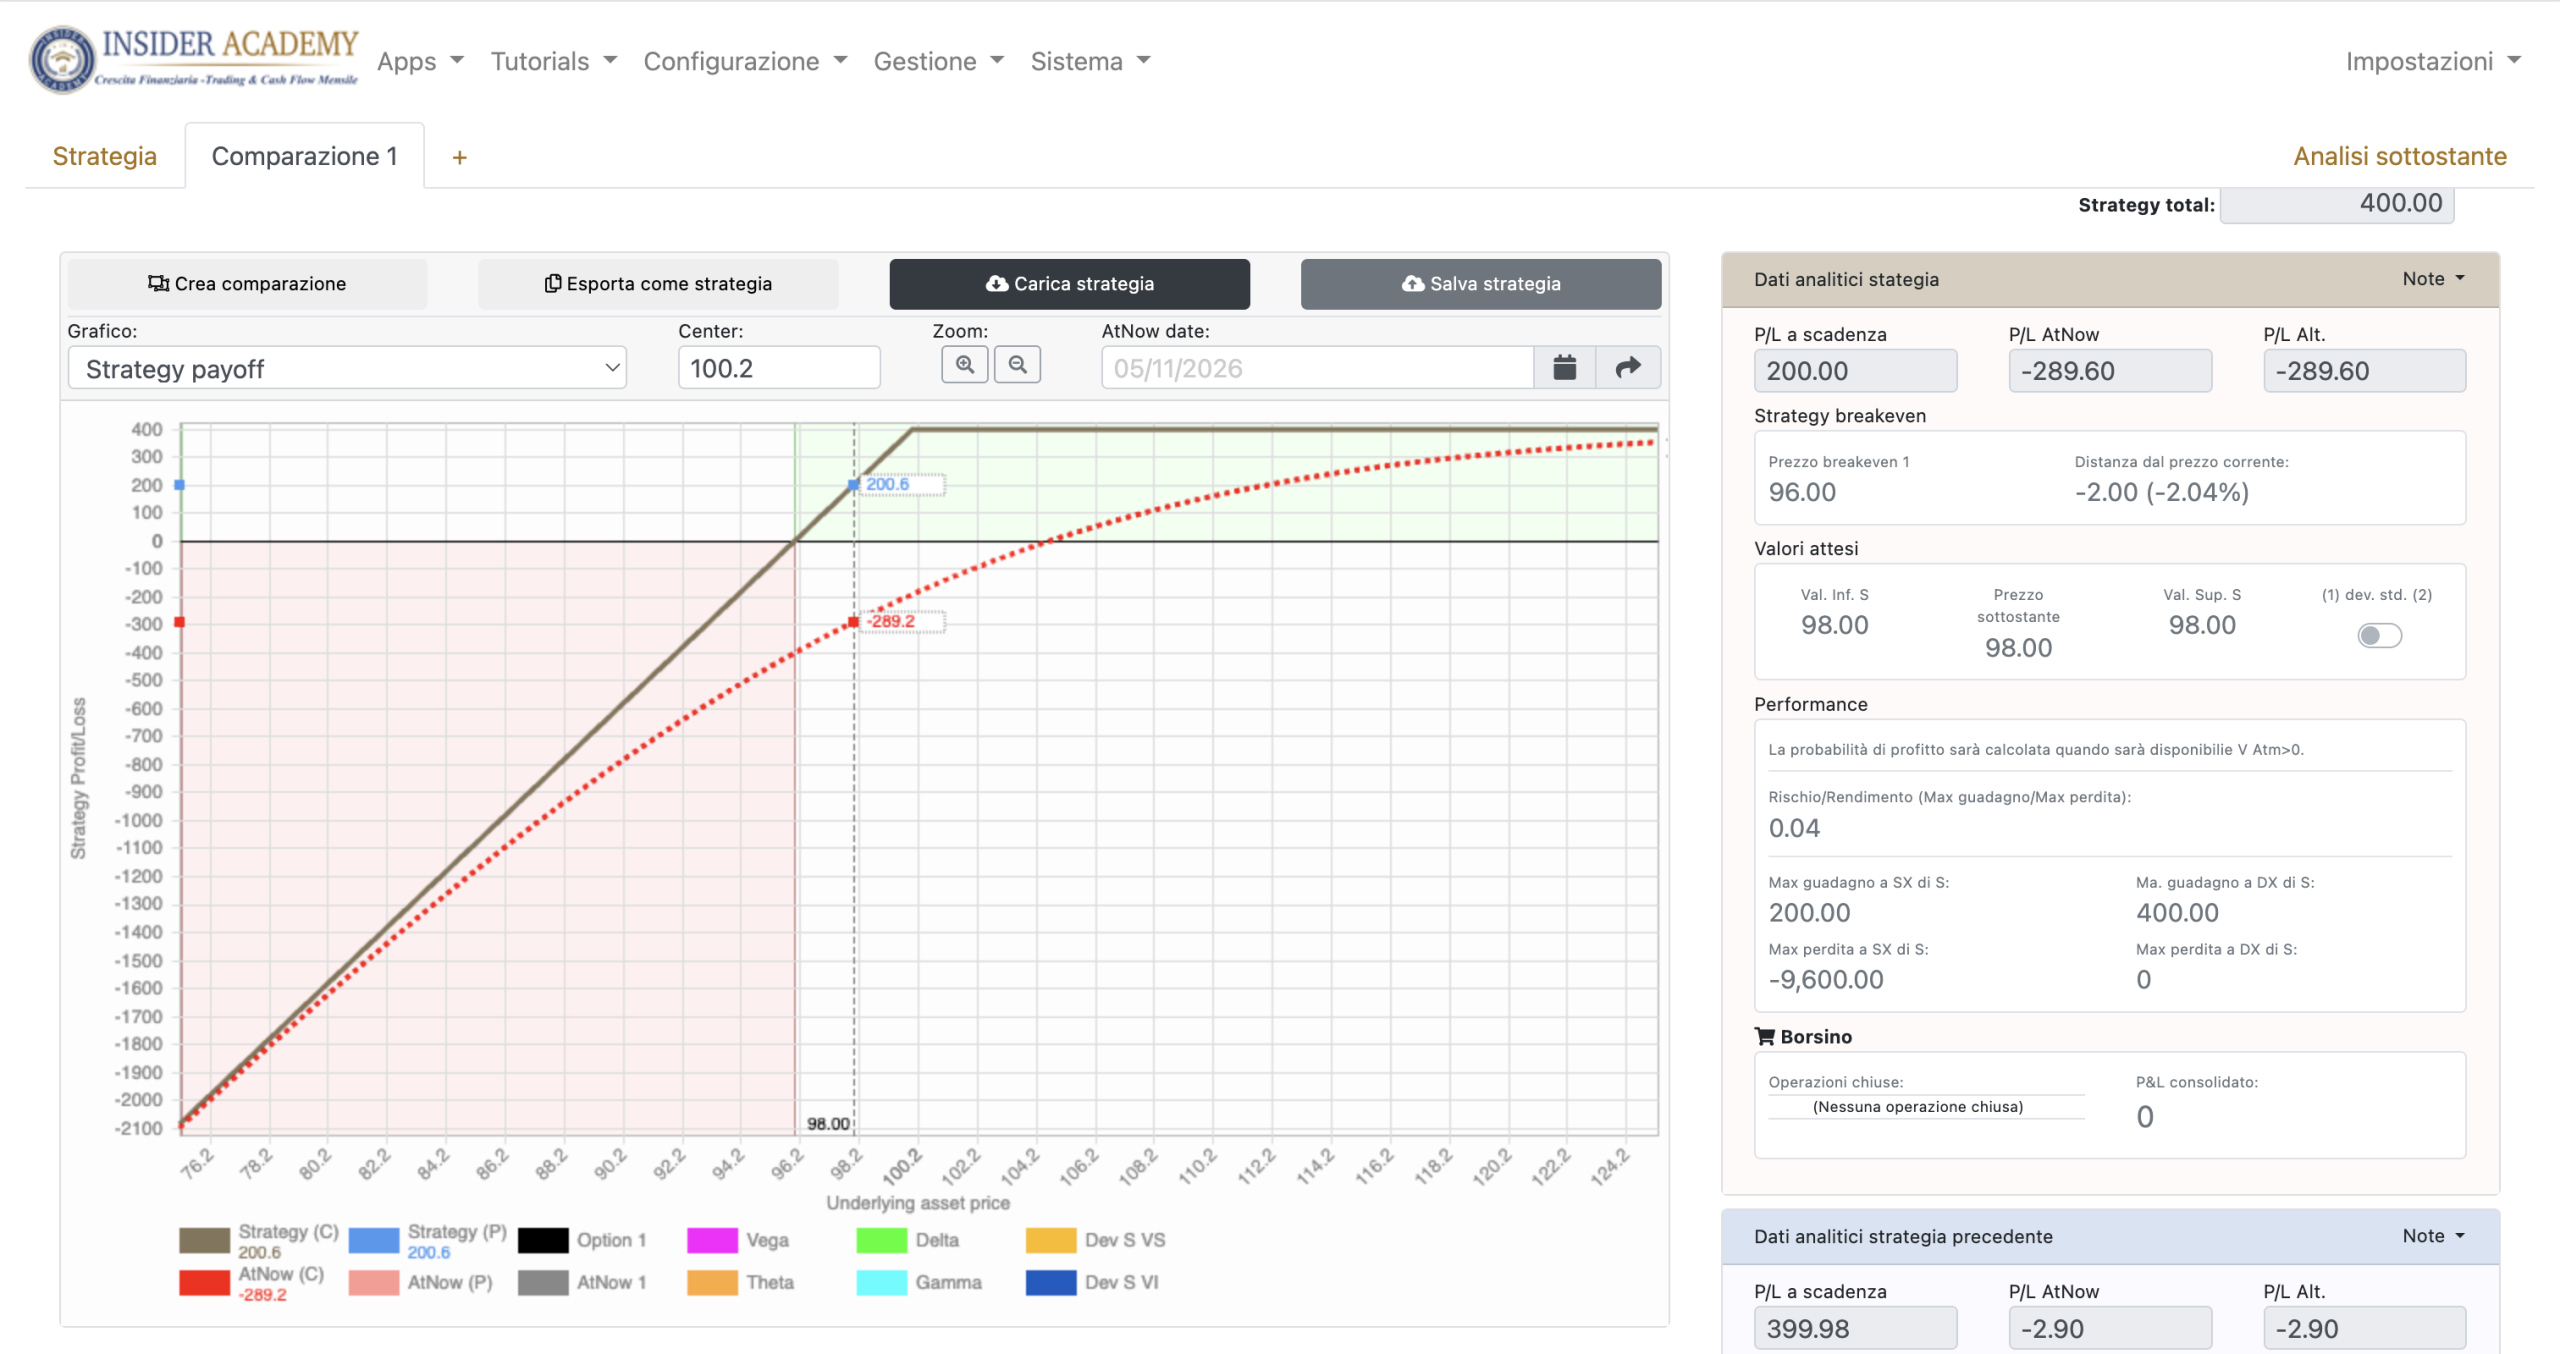
Possiamo acquistare 100 azioni oppure vendere una put strike 100 incassando 4 dollari.
Nel primo caso, se il titolo scende sotto 100, iniziamo immediatamente a perdere.
Nel secondo abbiamo costruito un break-even a 96.
Se alla scadenza il titolo fosse a 98, l’acquisto delle azioni presenterebbe una perdita di 200 dollari. La put venduta, nelle condizioni semplificate del nostro esempio, conserverebbe invece un risultato positivo di 200 dollari.
Ed è qui che succede qualcosa di controintuitivo.
Molte persone arrivano alle opzioni avendo sentito dire che vendere put è pericoloso. Ed è vero che una put venduta può produrre perdite molto importanti.
Ma questo non significa che, in ogni scenario, sia necessariamente più rischiosa dell’acquisto diretto del sottostante. Anche l’OIC evidenzia che, nel confronto fra cash-secured put e acquisto diretto delle azioni, il premio ricevuto può ridurre la perdita rispetto all’acquisto immediato del titolo.
Noi abbiamo studiato esattamente questo confronto anche su Microsoft attraverso OptionTARGET, mettendo uno accanto all’altro i payoff delle due alternative. Il valore dell’esperimento non era decidere che “vendere put è meglio”, ma poter vedere in quali scenari una decisione produceva un risultato differente dall’altra.
E questo apre una domanda molto più interessante:
se il premio ci offre un vantaggio, dove si nasconde allora la vera minaccia?
Il problema non è soltanto dove arriveremo. È il viaggio
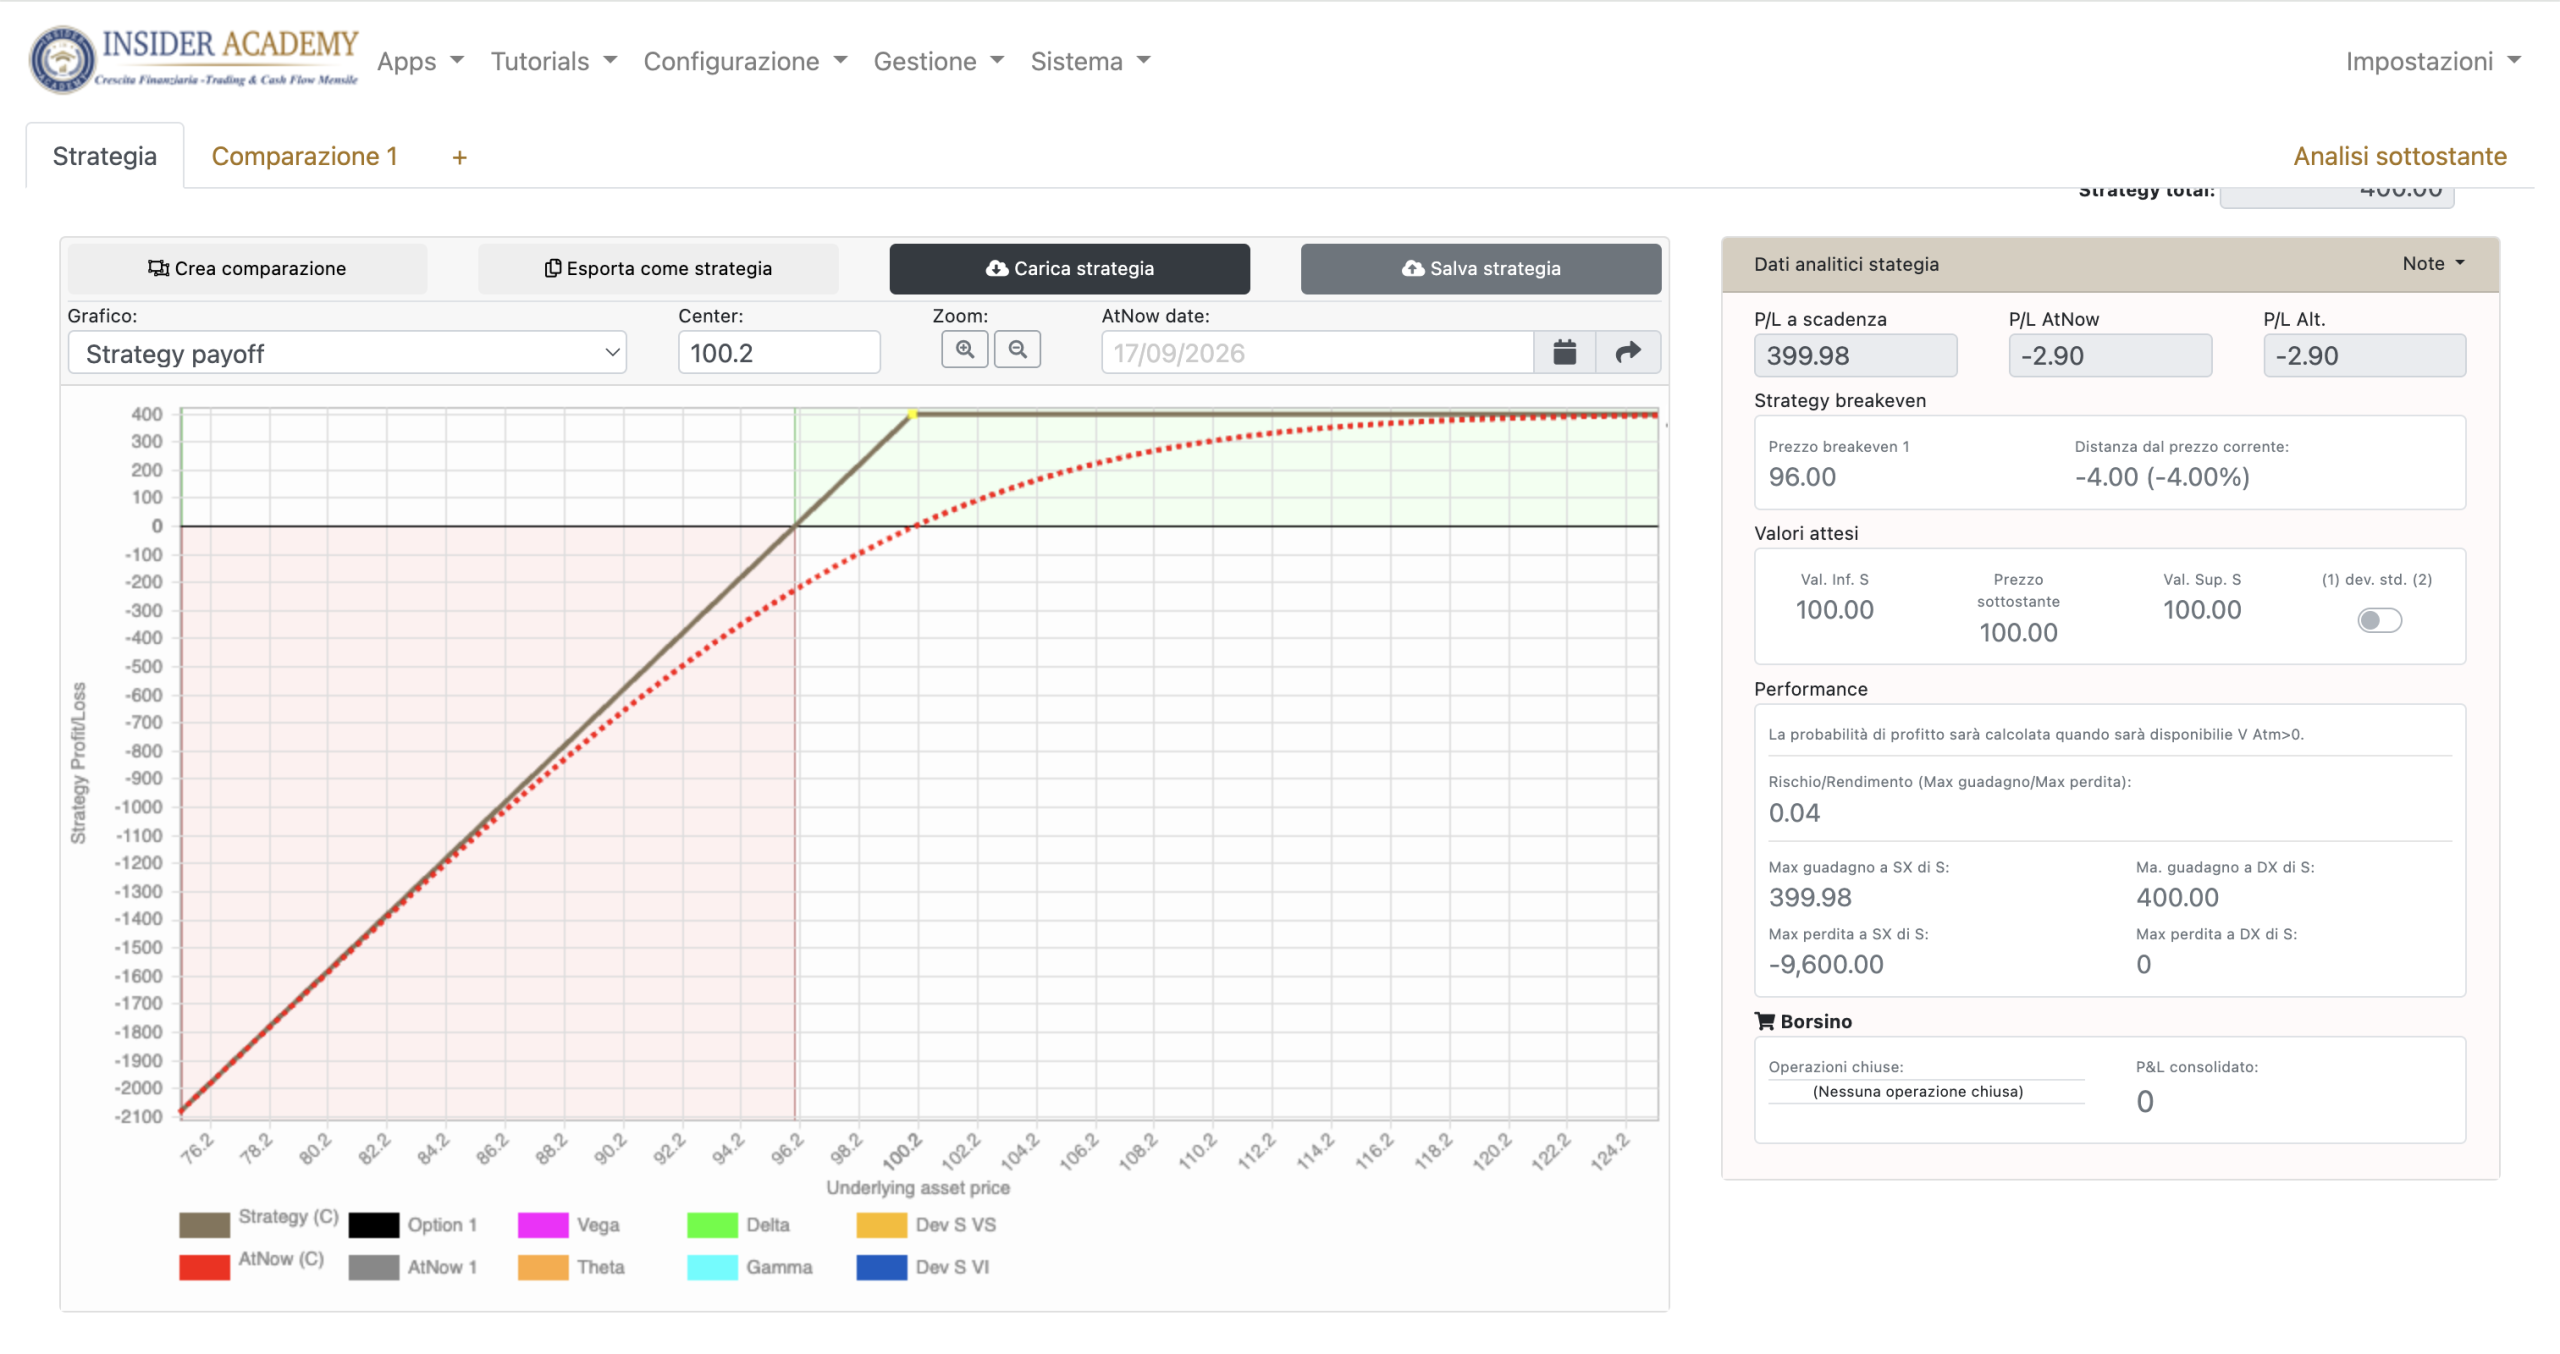
Il payoff a scadenza è una fotografia del punto di arrivo.
Ma prima di arrivarci dobbiamo attraversare giorni, settimane o mesi.
E durante quel viaggio il sottostante può scendere, la volatilità implicita può aumentare, il prezzo della put può crescere e la nostra esposizione può cambiare.
Ecco perché guardare soltanto la linea del payoff finale può ingannare.
Se abbiamo venduto un’opzione, per chiuderla dobbiamo ricomprarla. Un aumento della volatilità implicita, a parità delle altre condizioni, tende ad aumentare il valore della put e quindi può rendere più costosa la chiusura della posizione.
È qui che le famose Greche delle opzioni smettono di essere formule astratte.
Delta, Gamma, Vega e Theta ci aiutano a capire quali forze stanno modificando la nostra posizione mentre il mercato si muove, passa il tempo e cambia la volatilità.
Senza trasformare questo articolo in una lezione sulle Greche (avremo modo in altri articoli di approfondire), ci basta comprendere la differenza tra il rendimento a scadenza, descritto dal payoff, e il rendimento nel transitorio, descritto dalla linea At-Now; quest’ultima risponde a regole descritte dalle Greche.
Il 5 agosto 2024: quando il rischio diventa reale
Il 5 agosto 2024, insieme ai nostri studenti, ne abbiamo avuto una dimostrazione sul campo.
Quel giorno i mercati attraversarono una violenta fase di stress. Cboe registra per il 5 agosto una discesa del 3% dell’S&P 500 e un aumento del VIX da 23,4 fino a 65,73; anche materiale pubblicato dalla Federal Reserve identifica quel giorno come il picco del VIX durante il forte sell-off.
Noi eravamo dentro quel mercato con operazioni reali.
Uscire indenni da quella giornata dimostrò ai nostri studenti la forza di un intero processo decisionale. È proprio in momenti come quello che payoff, volatilità, Greche, probabilità, dimensionamento della posizione, gestione dei margini e analisi macroeconomiche smettono di essere argomenti di un corso e diventano strumenti del mestiere.
La domanda non è più soltanto:
“Come potrebbe finire la mia put?”
Diventa:
“Il mio conto è in grado di accompagnarla fin lì?”
Essere assegnati significa avere bisogno di capitale
Per la parte operativa, trovi qui come comprare e vendere opzioni sulla TWS, dall’ordine al controllo della posizione.
Se una put su azioni viene assegnata, il venditore deve acquistare il sottostante allo strike previsto dal contratto. FINRA descrive espressamente l’assegnazione di una put come l’obbligo del venditore di acquistare il sottostante al prezzo di esercizio.
Il premio ricevuto rimane economicamente importante perché riduce il costo netto dell’operazione, ma non cambia lo strike al quale avviene l’acquisto.
E qui capitale e rischio non devono essere confusi.
Avere il denaro necessario per sostenere l’assegnazione significa poter adempiere all’obbligo.
Non significa aver eliminato la perdita.
Se invece lavoriamo a margine, entra in gioco un’altra variabile: il capitale richiesto dal broker può cambiare durante la vita della posizione. SEC e FINRA avvertono che i requisiti possono essere aumentati e che, in presenza di una carenza di margine, il broker può arrivare a liquidare posizioni senza dover attendere necessariamente il consenso del cliente.
Ecco perché in Insider Academy abbiamo sviluppato una tecnologia proprietaria per studiare il comportamento delle strategie in opzioni proprio durante la vita transitoria della posizione e non soltanto il payoff a scadenza: un’operazione deve essere sostenibile non solo nel punto in cui dovrebbe arrivare, ma anche durante il percorso necessario per arrivarci.
Allora come scegliamo una put da vendere?
A questo punto abbiamo messo insieme parecchi pezzi.
Premio. Strike. Break-even. Ribasso. Volatilità. Greche. Assegnazione. Capitale. Transitorio.
Potrebbe sembrare che vendere una put richieda di controllare una quantità ingestibile di variabili.
In realtà il problema è un altro: serve ordine.
Ed è precisamente per questo che abbiamo costruito un preciso processo decisionale, una procedura da seguire: la Cascata Probabilistica.
Non partiamo chiedendoci quale put paga di più o dove uno strike abbia semplicemente un delta minore.
Partiamo dal contesto macro, scendiamo progressivamente verso la scelta dell’asset e del sottostante più adatto a quel contesto, valutiamo scadenza e livelli, costruiamo la strategia controllandone profilo, probabilità e rischio, la dimensioniamo in base al nostro profilo e anteponiamo a tutto protezione e gestione.
Soltanto dentro questo processo il premio acquista il suo vero significato.
Perché a quel punto non è più ciò che ci ha convinto a fare l’operazione.
È ciò che il mercato ci offre per assumere esattamente il rischio che abbiamo deciso di accettare.
E questo porta a una regola che per noi è fondamentale:
non abbassiamo le difese per rincorrere il premio.
Se il processo ci porta a uno strike che remunera troppo poco, non siamo obbligati ad avvicinarlo al prezzo del sottostante finché il premio diventa attraente.
Possiamo semplicemente non fare l’operazione. È un criterio esplicitamente utilizzato nel nostro processo didattico.
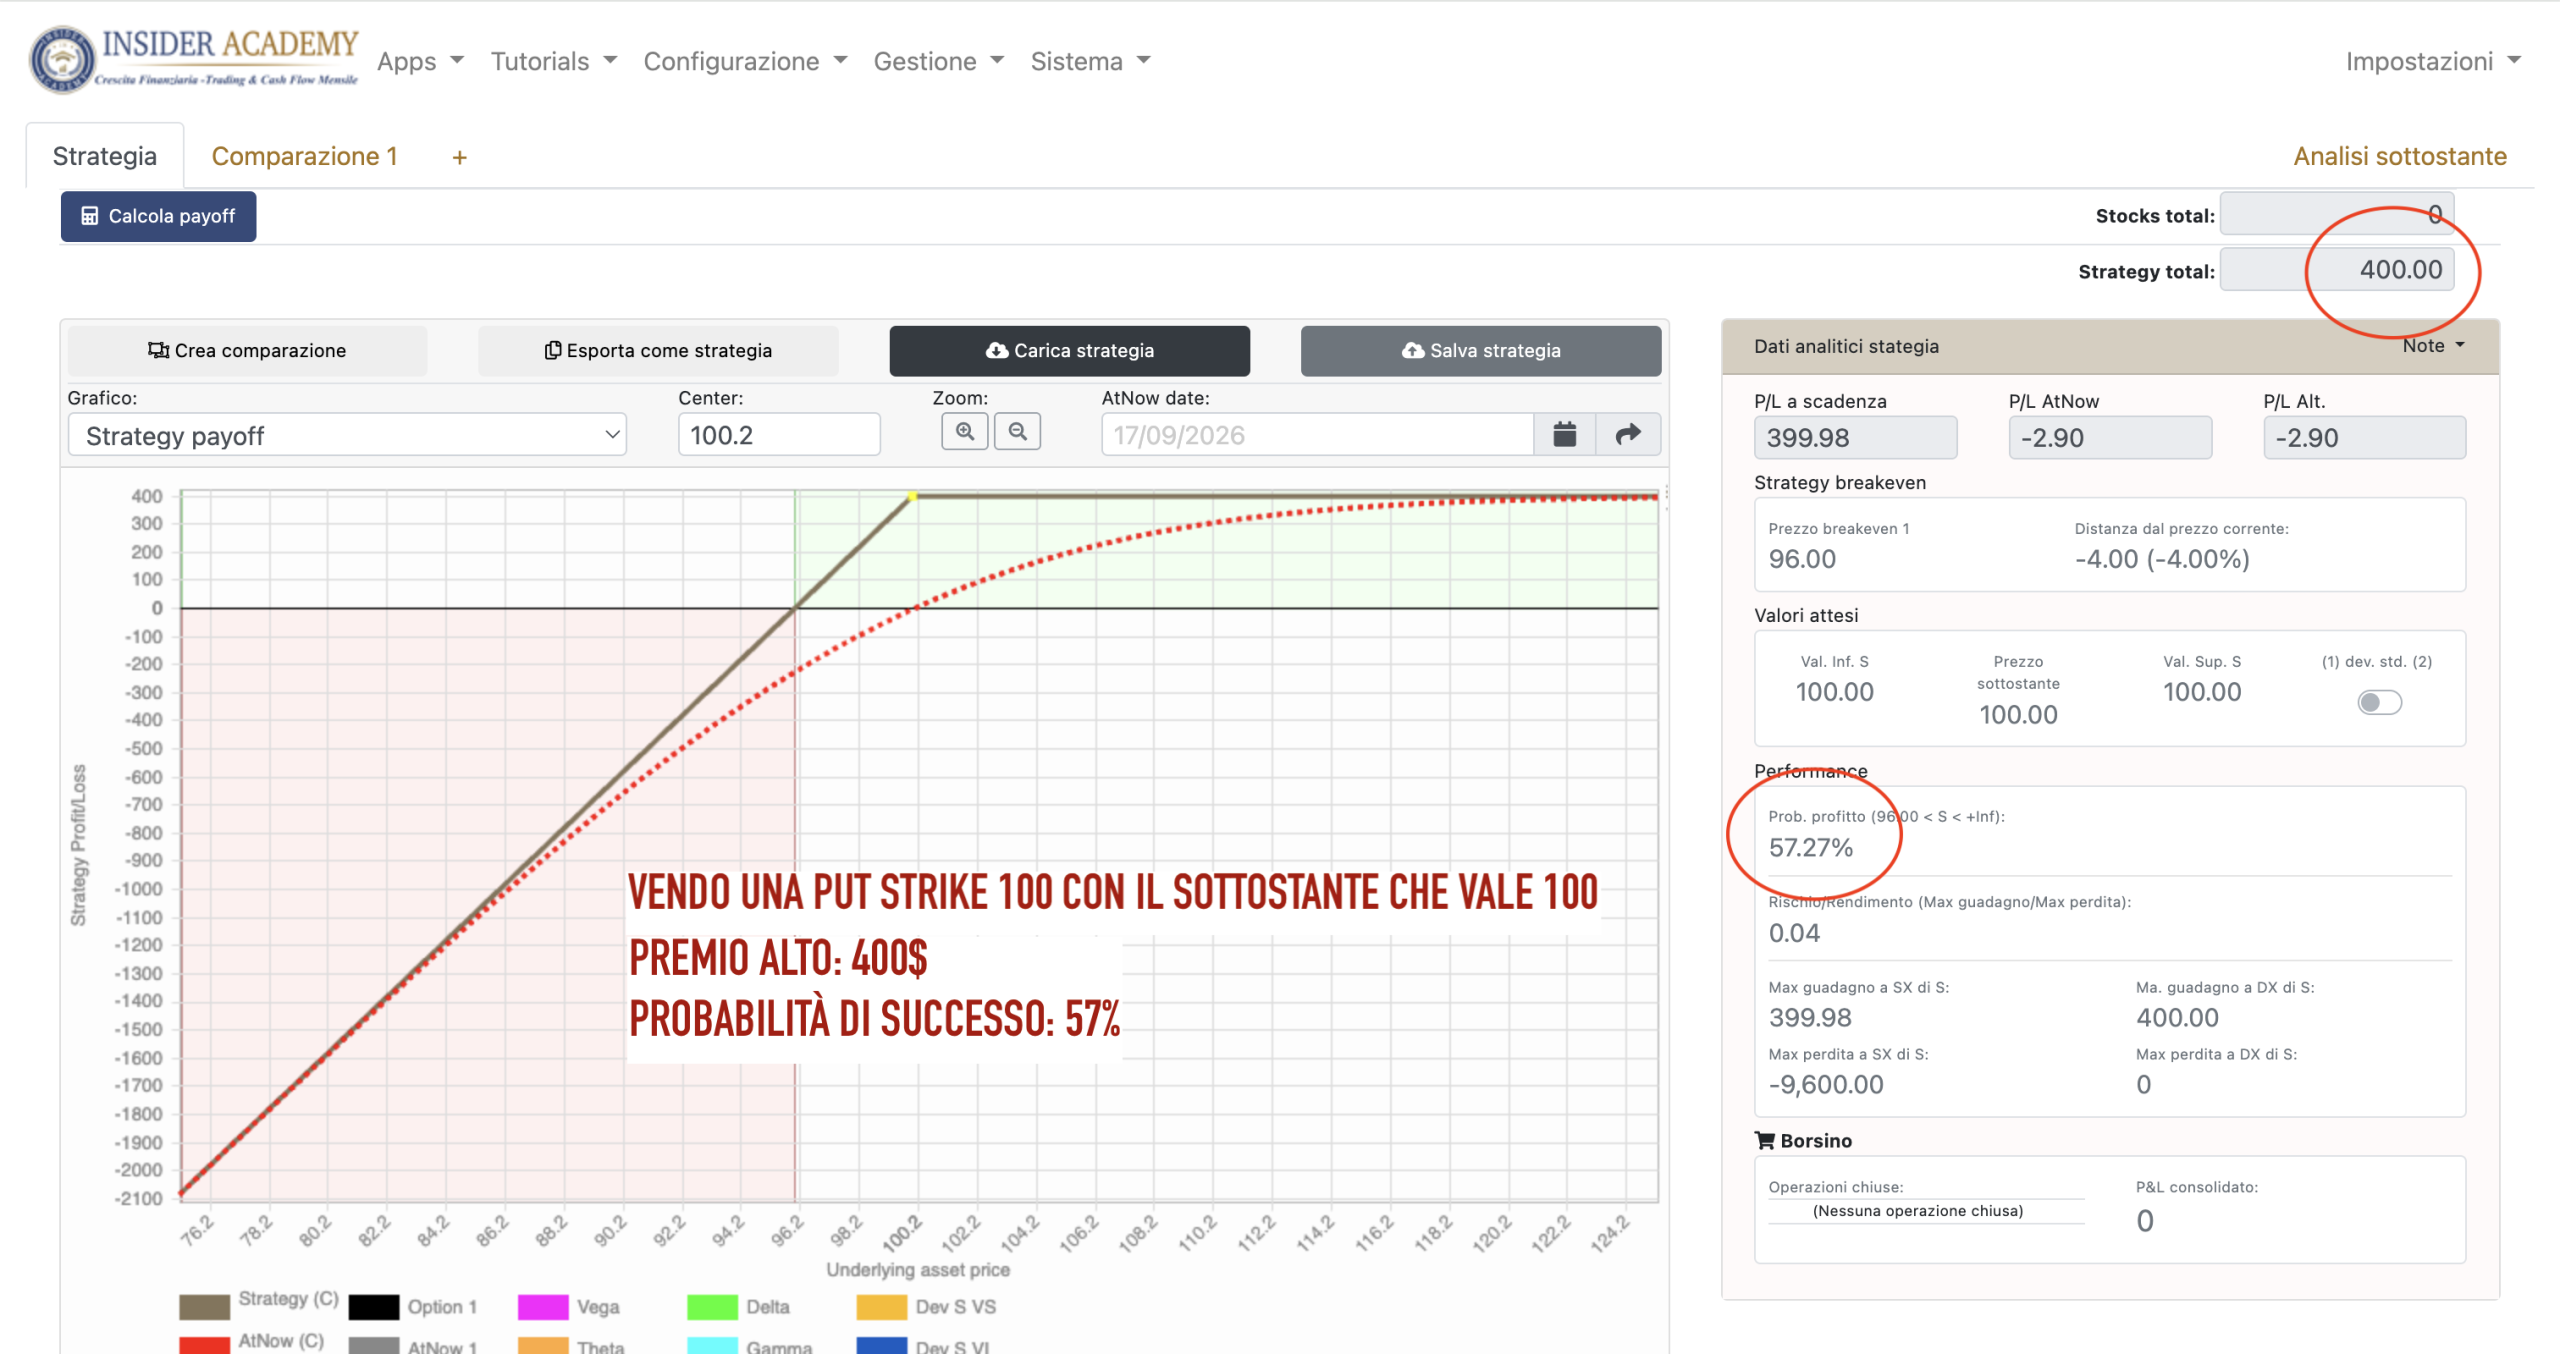
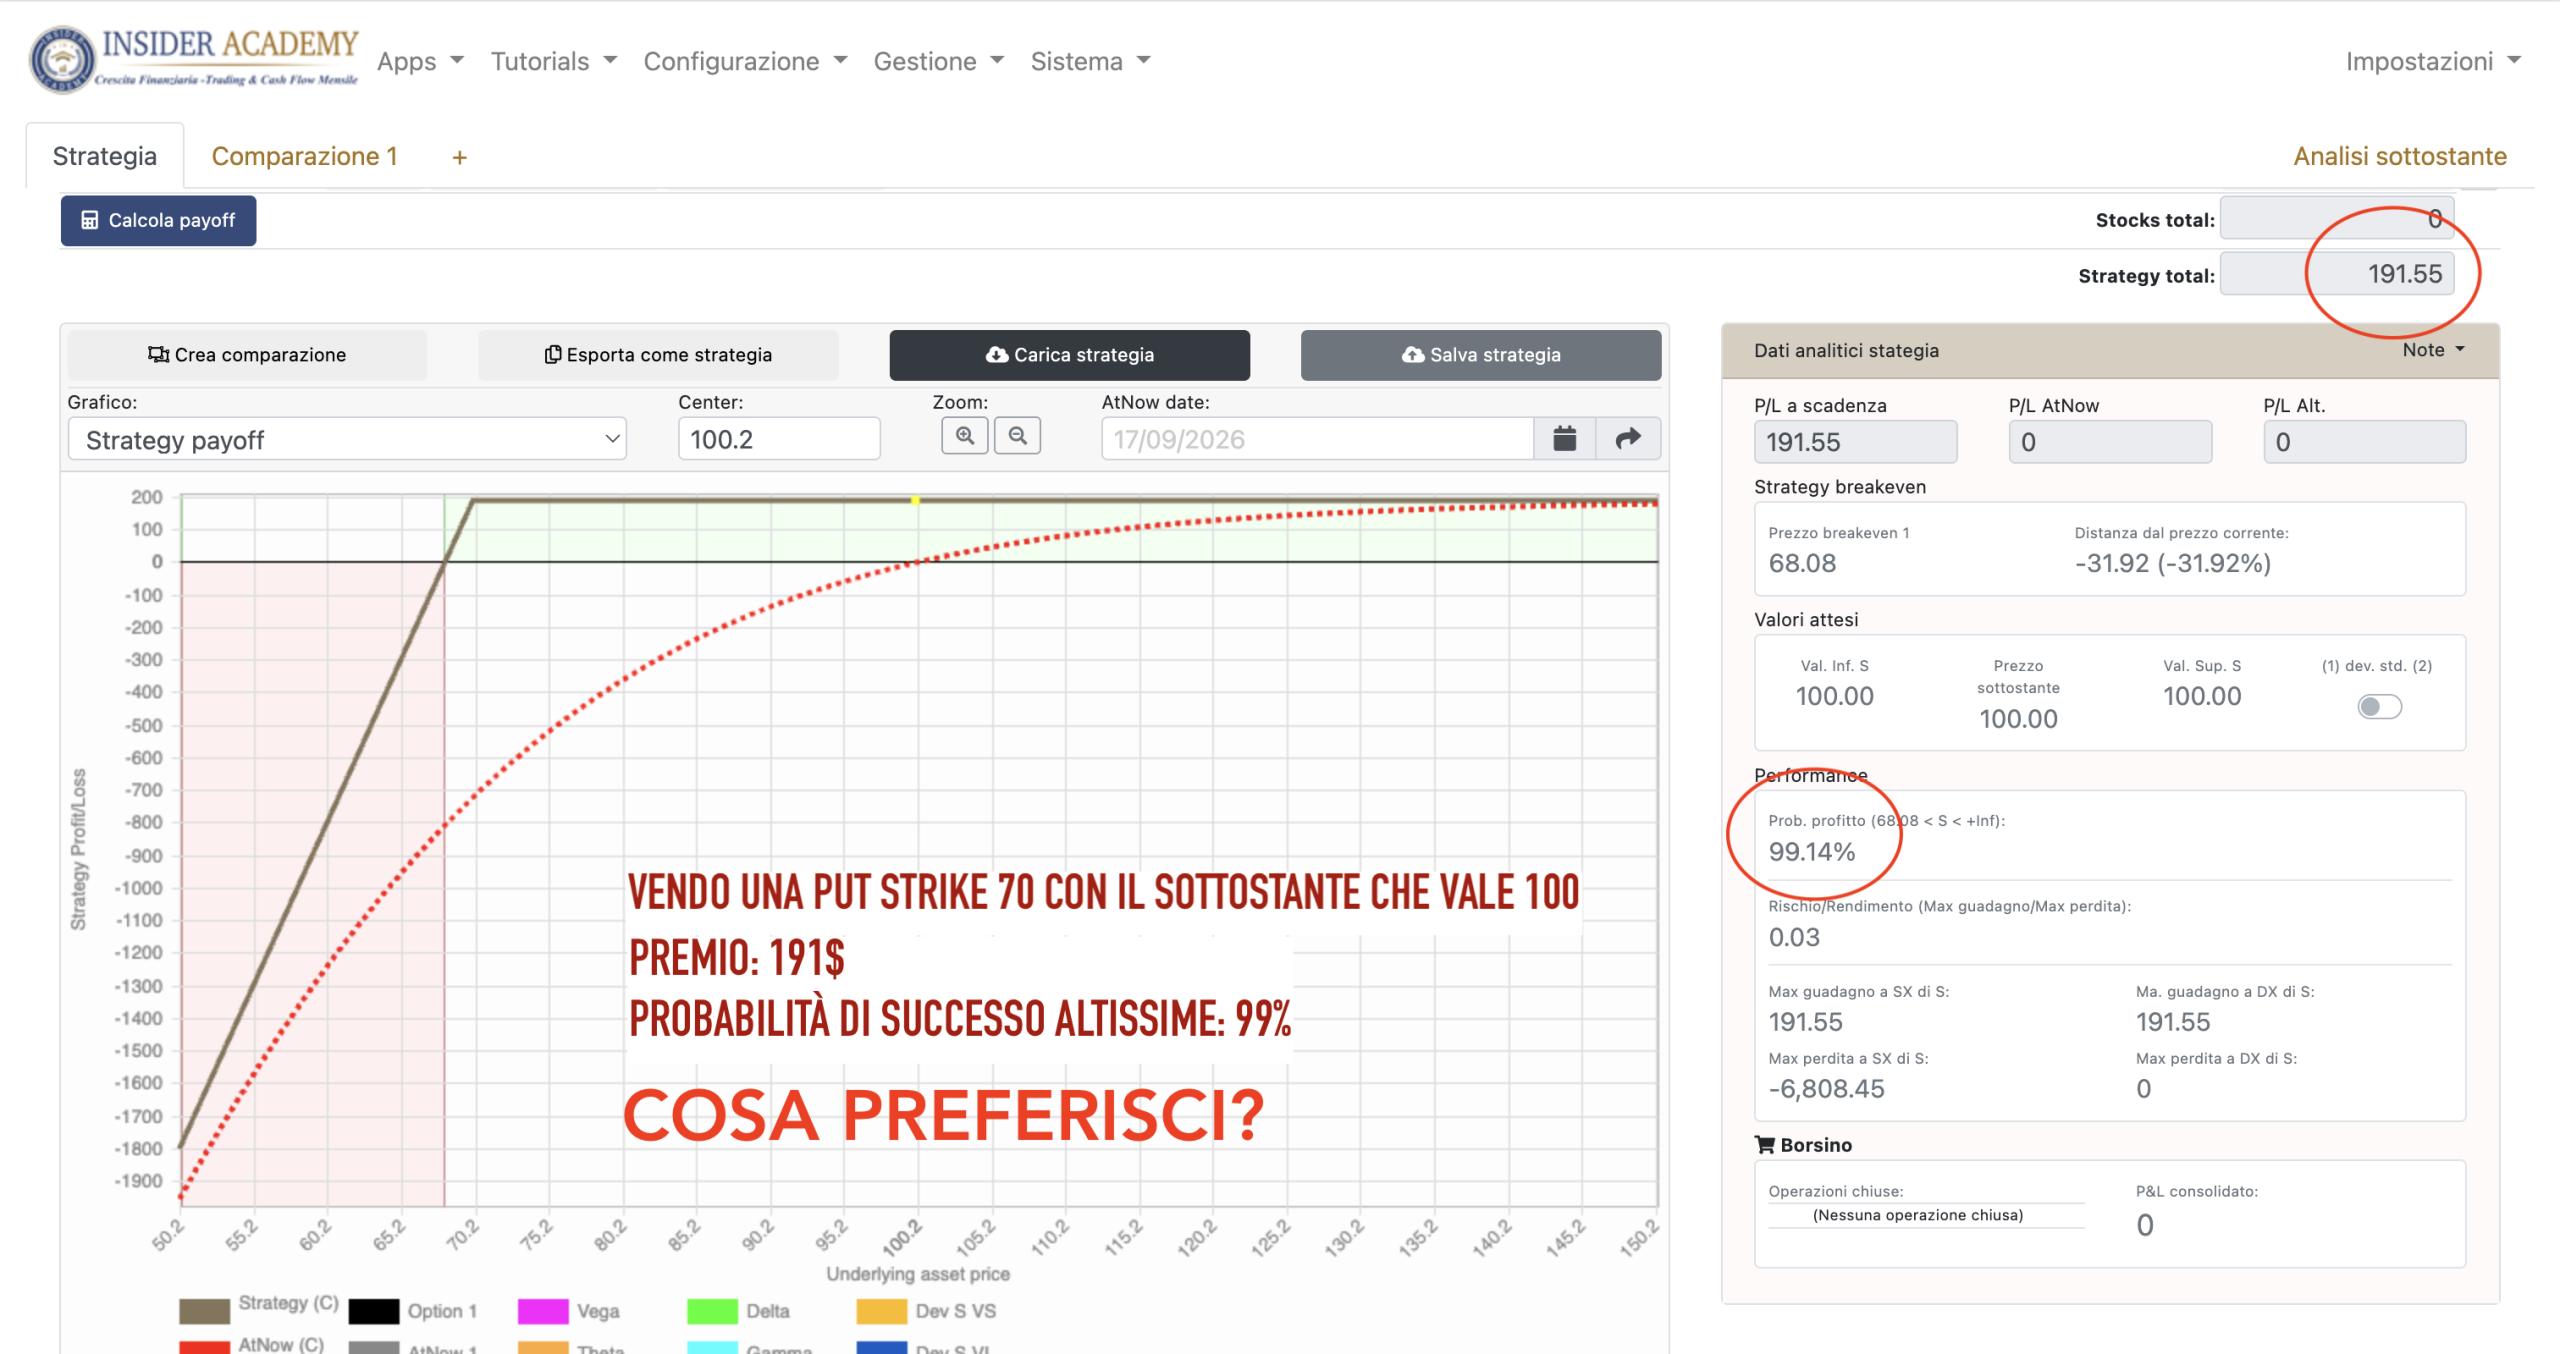
OptionTARGET entra esattamente qui: non per scegliere al nostro posto, ma per permetterci di osservare payoff, break-even, comportamento nel transitorio, Greche e scenari e confrontare le conseguenze delle diverse decisioni con un simulatore di opzioni.
Il Metodo ci aiuta a costruire le domande. La Tecnologia proprietaria semplifica l’applicazione del metodo e rende visibili risultati e rischi. La grande assistenza che offriamo ai nostri studenti serve per costruire indipendenza decisionale e la fiducia necessaria a operare con serenità.
Ed ecco perché, alla fine, la domanda iniziale cambia completamente.
Non più:
“Quanto premio posso incassare vendendo questa put?”
Ma:
“Quel premio remunera un rischio che ho compreso, progettato e che il mio capitale può realmente sostenere?”
Quando cominciamo a farci questa domanda, non stiamo più semplicemente vendendo un’opzione.
Stiamo cominciando a progettare un’operazione.
Vuoi vedere come si vende una put, passo a passo?
E se vuoi vedere concretamente come si passa da questo ragionamento alla costruzione della posizione, nel nostro video YouTube “Come Vendere una Put sulla TWS: Procedura Completa con Option Trader” ti mostro l’intero processo direttamente sul mercato: dalla scelta della put alla lettura del premio, del break-even e del rischio.
Guarda su YouTube: Come Vendere una Put sulla TWS: Procedura Completa con Option Trader
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Options Industry Council — Cash-Secured Put — funzionamento della put venduta, break-even, assegnazione, rischio e impatto della volatilità.
- Cboe — S&P 500 PutWrite Index — comportamento delle strategie put-write e funzione del premio nelle fasi di ribasso.
- FINRA — Options — obblighi derivanti dall’assegnazione e rischi di margine.
- SEC / Investor.gov — Understanding Margin Accounts — variazione dei requisiti di margine e possibilità di liquidazione delle posizioni.
Metodo, tecnologia ed esperienza Insider Academy
Le analisi e gli esempi dell’articolo sono sviluppati attraverso il Metodo della Cascata Probabilistica e l’esperienza didattica e operativa di Insider Academy.
Le simulazioni e i confronti grafici sono stati realizzati con OptionTARGET, software proprietario Insider Academy utilizzato per analizzare payoff, break-even, probabilità, comportamento delle strategie nel transitorio e sensibilità alle Greche.
Il riferimento al 5 agosto 2024 deriva dall’esperienza reale vissuta da Insider Academy insieme ai propri studenti durante quella fase di forte volatilità dei mercati.
Le simulazioni hanno finalità didattica e dipendono dalle condizioni e dagli input utilizzati. Non rappresentano una previsione dei risultati futuri.