

Se potessi vedere che cosa potrebbe accadere alla tua strategia prima di metterci dentro un solo euro, non vorresti farlo?
Un simulatore di opzioni serve esattamente a questo. Ma attenzione: non serve a prevedere il futuro e nemmeno semplicemente a disegnare un bel grafico con quanto potresti guadagnare.
Serve a fare qualcosa di molto più utile: trasformare un’idea di trading in un progetto che possiamo mettere alla prova.
Possiamo cambiare il prezzo del sottostante, far trascorrere il tempo, modificare la volatilità, confrontare due strategie diverse e chiederci: che cosa succederebbe alla mia posizione?
È il principio con cui utilizziamo OptionTARGET, il simulatore proprietario che abbiamo sviluppato all’interno dell’ecosistema TradingTARGET.
E proprio qui c’è una distinzione fondamentale: simulare non significa sapere che cosa accadrà. Significa capire che cosa potrebbe accadere se si verificassero determinate condizioni.
Per collegare questo approfondimento al quadro generale, leggi la guida alle opzioni: cosa sono e come funzionano.
Il primo errore: guardare soltanto il payoff
Quando un trader costruisce una strategia in opzioni, una delle prime cose che vuole vedere è il payoff.
È comprensibile.
Il grafico ci mostra immediatamente dove guadagniamo, dove perdiamo, quali sono i punti di pareggio e quale risultato avremmo alla scadenza in funzione del prezzo raggiunto dal sottostante.
Il problema è racchiuso proprio in quelle due parole: alla scadenza.
Perché noi non ci teletrasportiamo dal giorno dell’apertura al giorno della scadenza.
Dobbiamo vivere tutto quello che succede in mezzo.
Ed è proprio durante quel viaggio che una strategia apparentemente perfetta può diventare difficile da sostenere.
Nei nostri corsi insistiamo moltissimo su questa distinzione perché abbiamo visto quanto possa cambiare la percezione del rischio quando, accanto al payoff finale, mostriamo agli studenti anche la curva del rendimento nel transitorio, cioè durante la vita dell’operazione.
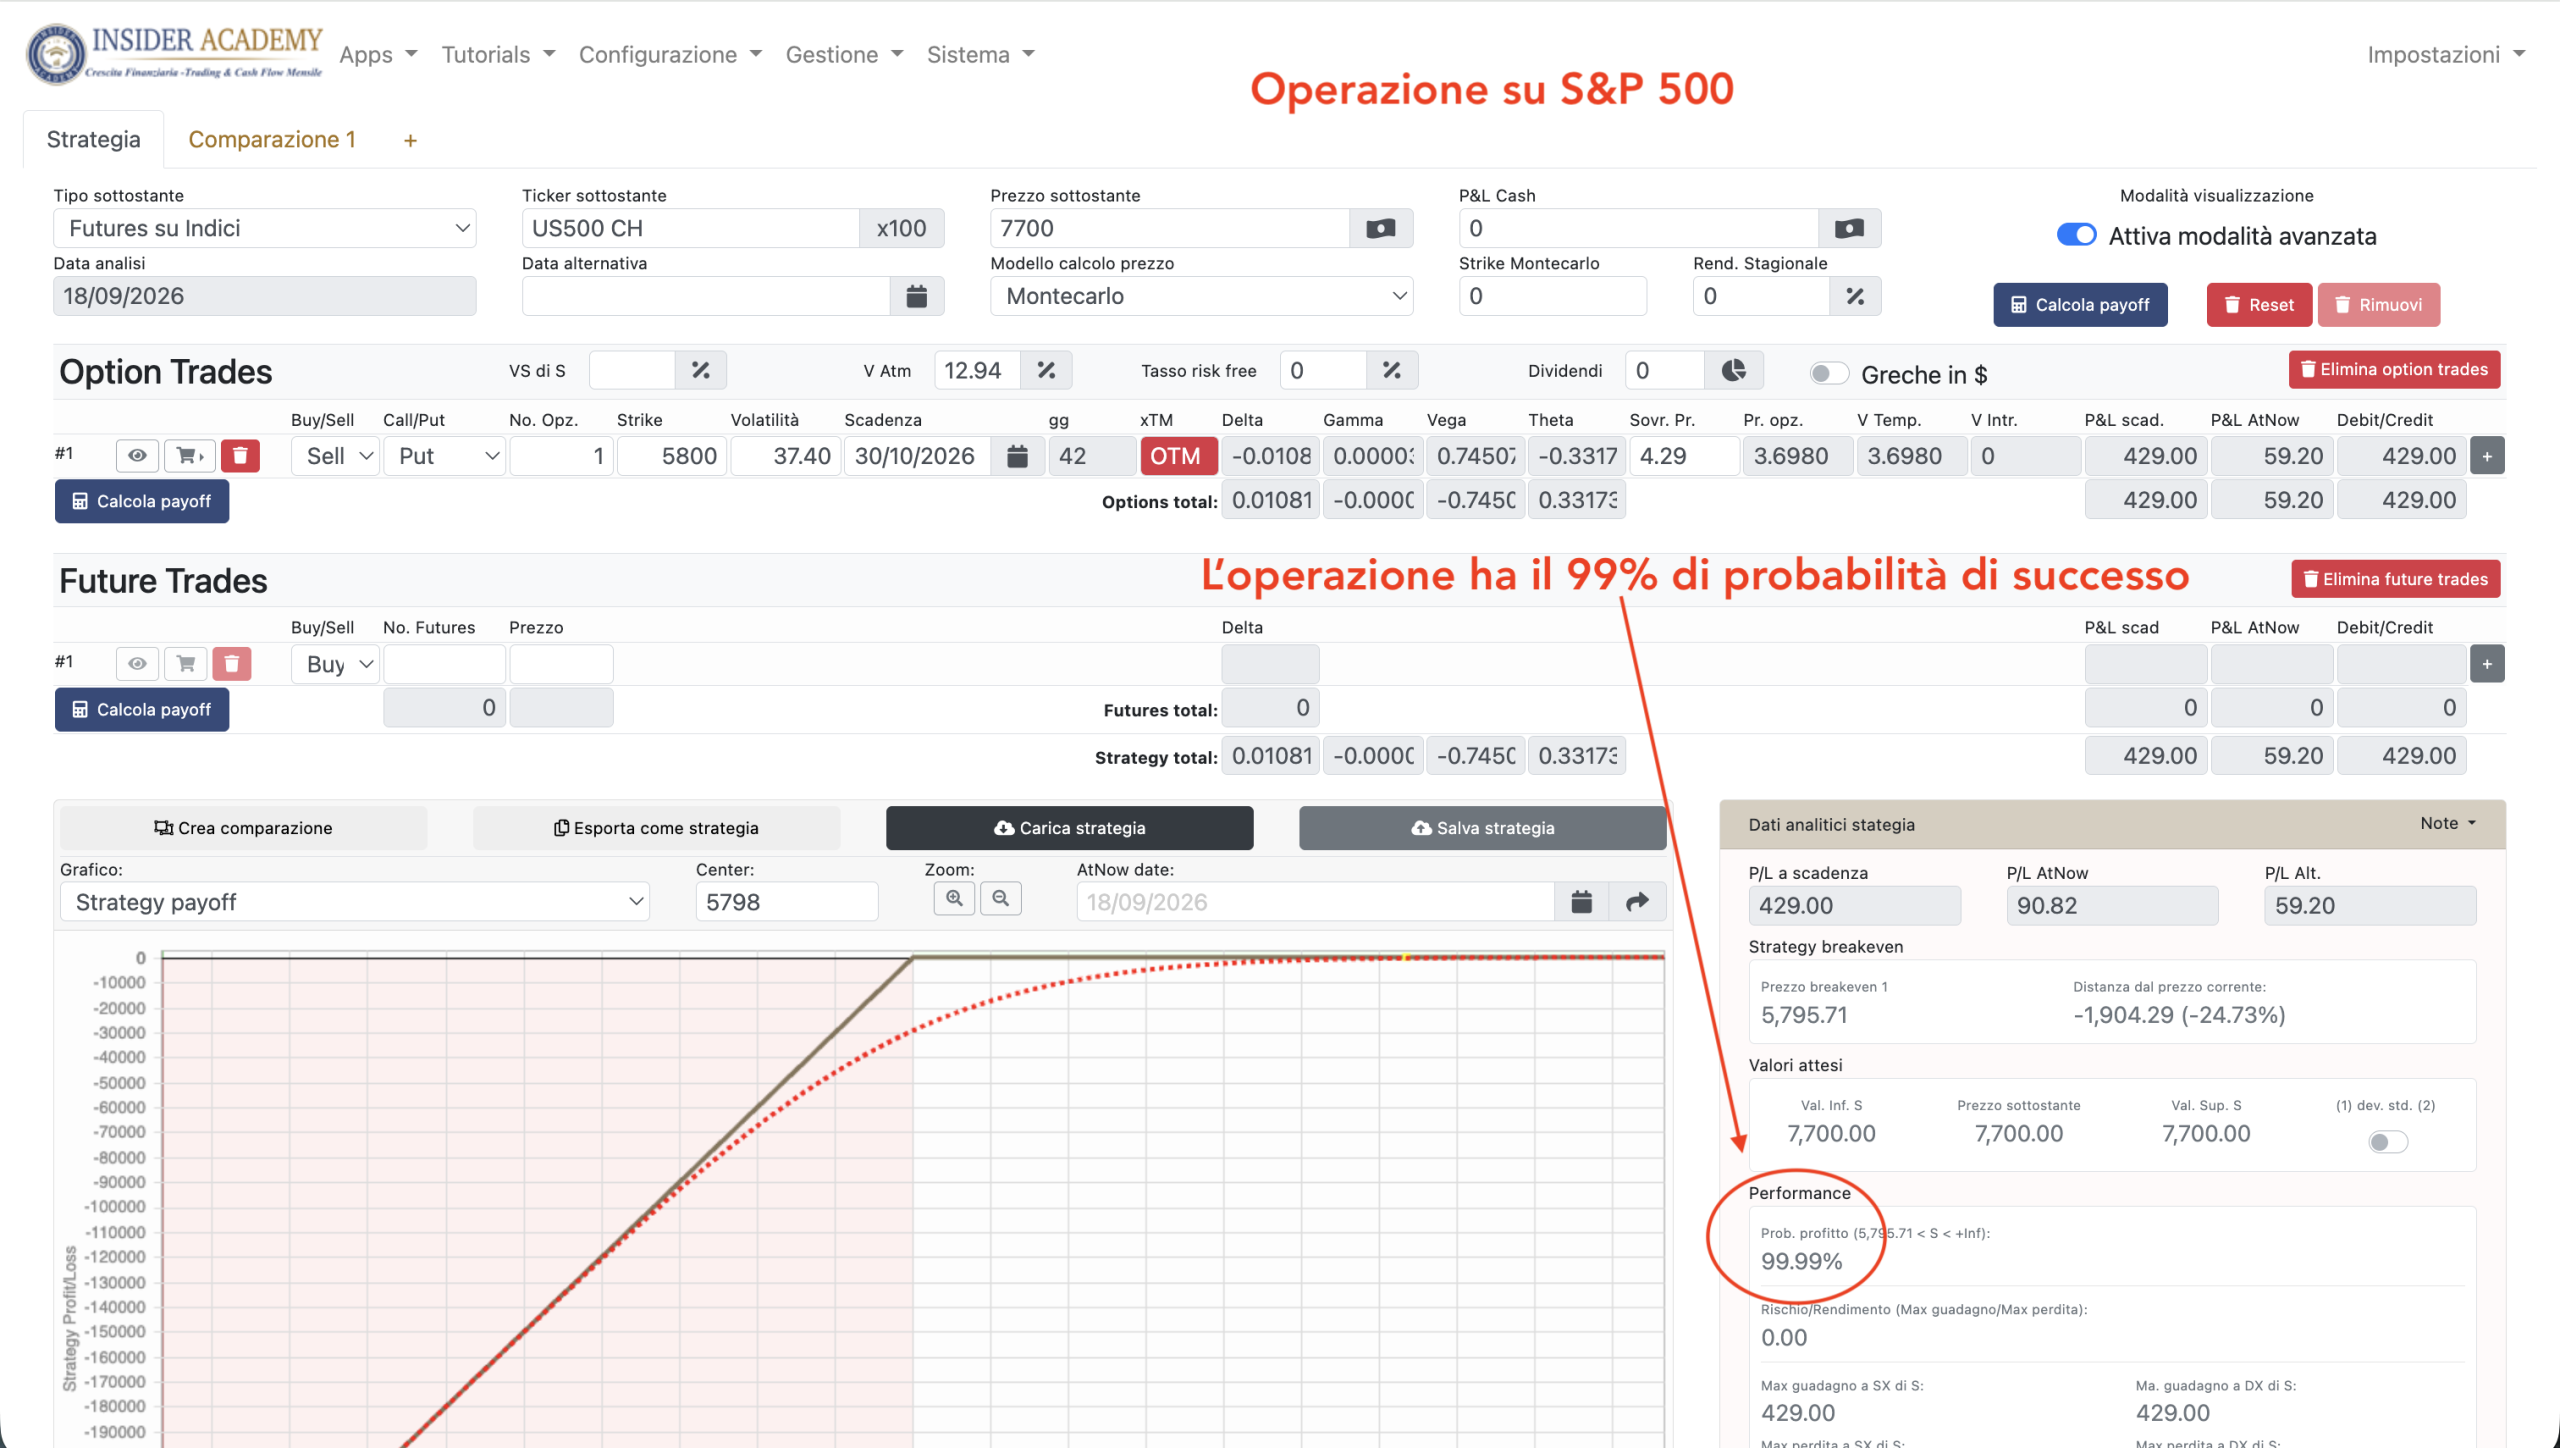
Insieme agli studenti del Circolo degli Investitori, il 18 settembre 2026 abbiamo costruito un’operazione sullo S&P 500: una put in vendita che, a scadenza, ci permetterà di trattenere un premio di 429 dollari se il sottostante non scenderà sotto quota 5.800.
Perfetto.
Una posizione con una probabilità di profitto a scadenza del 99,99%, nelle condizioni considerate dal modello.
Ma che cosa accadrebbe alla posizione se, durante il periodo che ci separa dal 30 ottobre 2026, il sottostante scendesse sotto lo strike scelto?
Quale sarebbe la perdita in quel momento?
Che cosa succederebbe al margine?
E soprattutto: il capitale presente sul conto sarebbe in grado di sostenere quel percorso?
Ecco perché per noi il punto di arrivo non racconta tutto il rischio del viaggio.
Un simulatore deve permetterti di fare domande
Qui cambia completamente il modo di utilizzare lo strumento.
Non chiediamo più:
“Quanto guadagna questa strategia?”
Cominciamo a chiederci:
“Che cosa succede a questa strategia se cambia qualcosa?”
Con OptionTARGET possiamo partire dalla posizione originale, crearne una comparazione e studiare condizioni differenti.
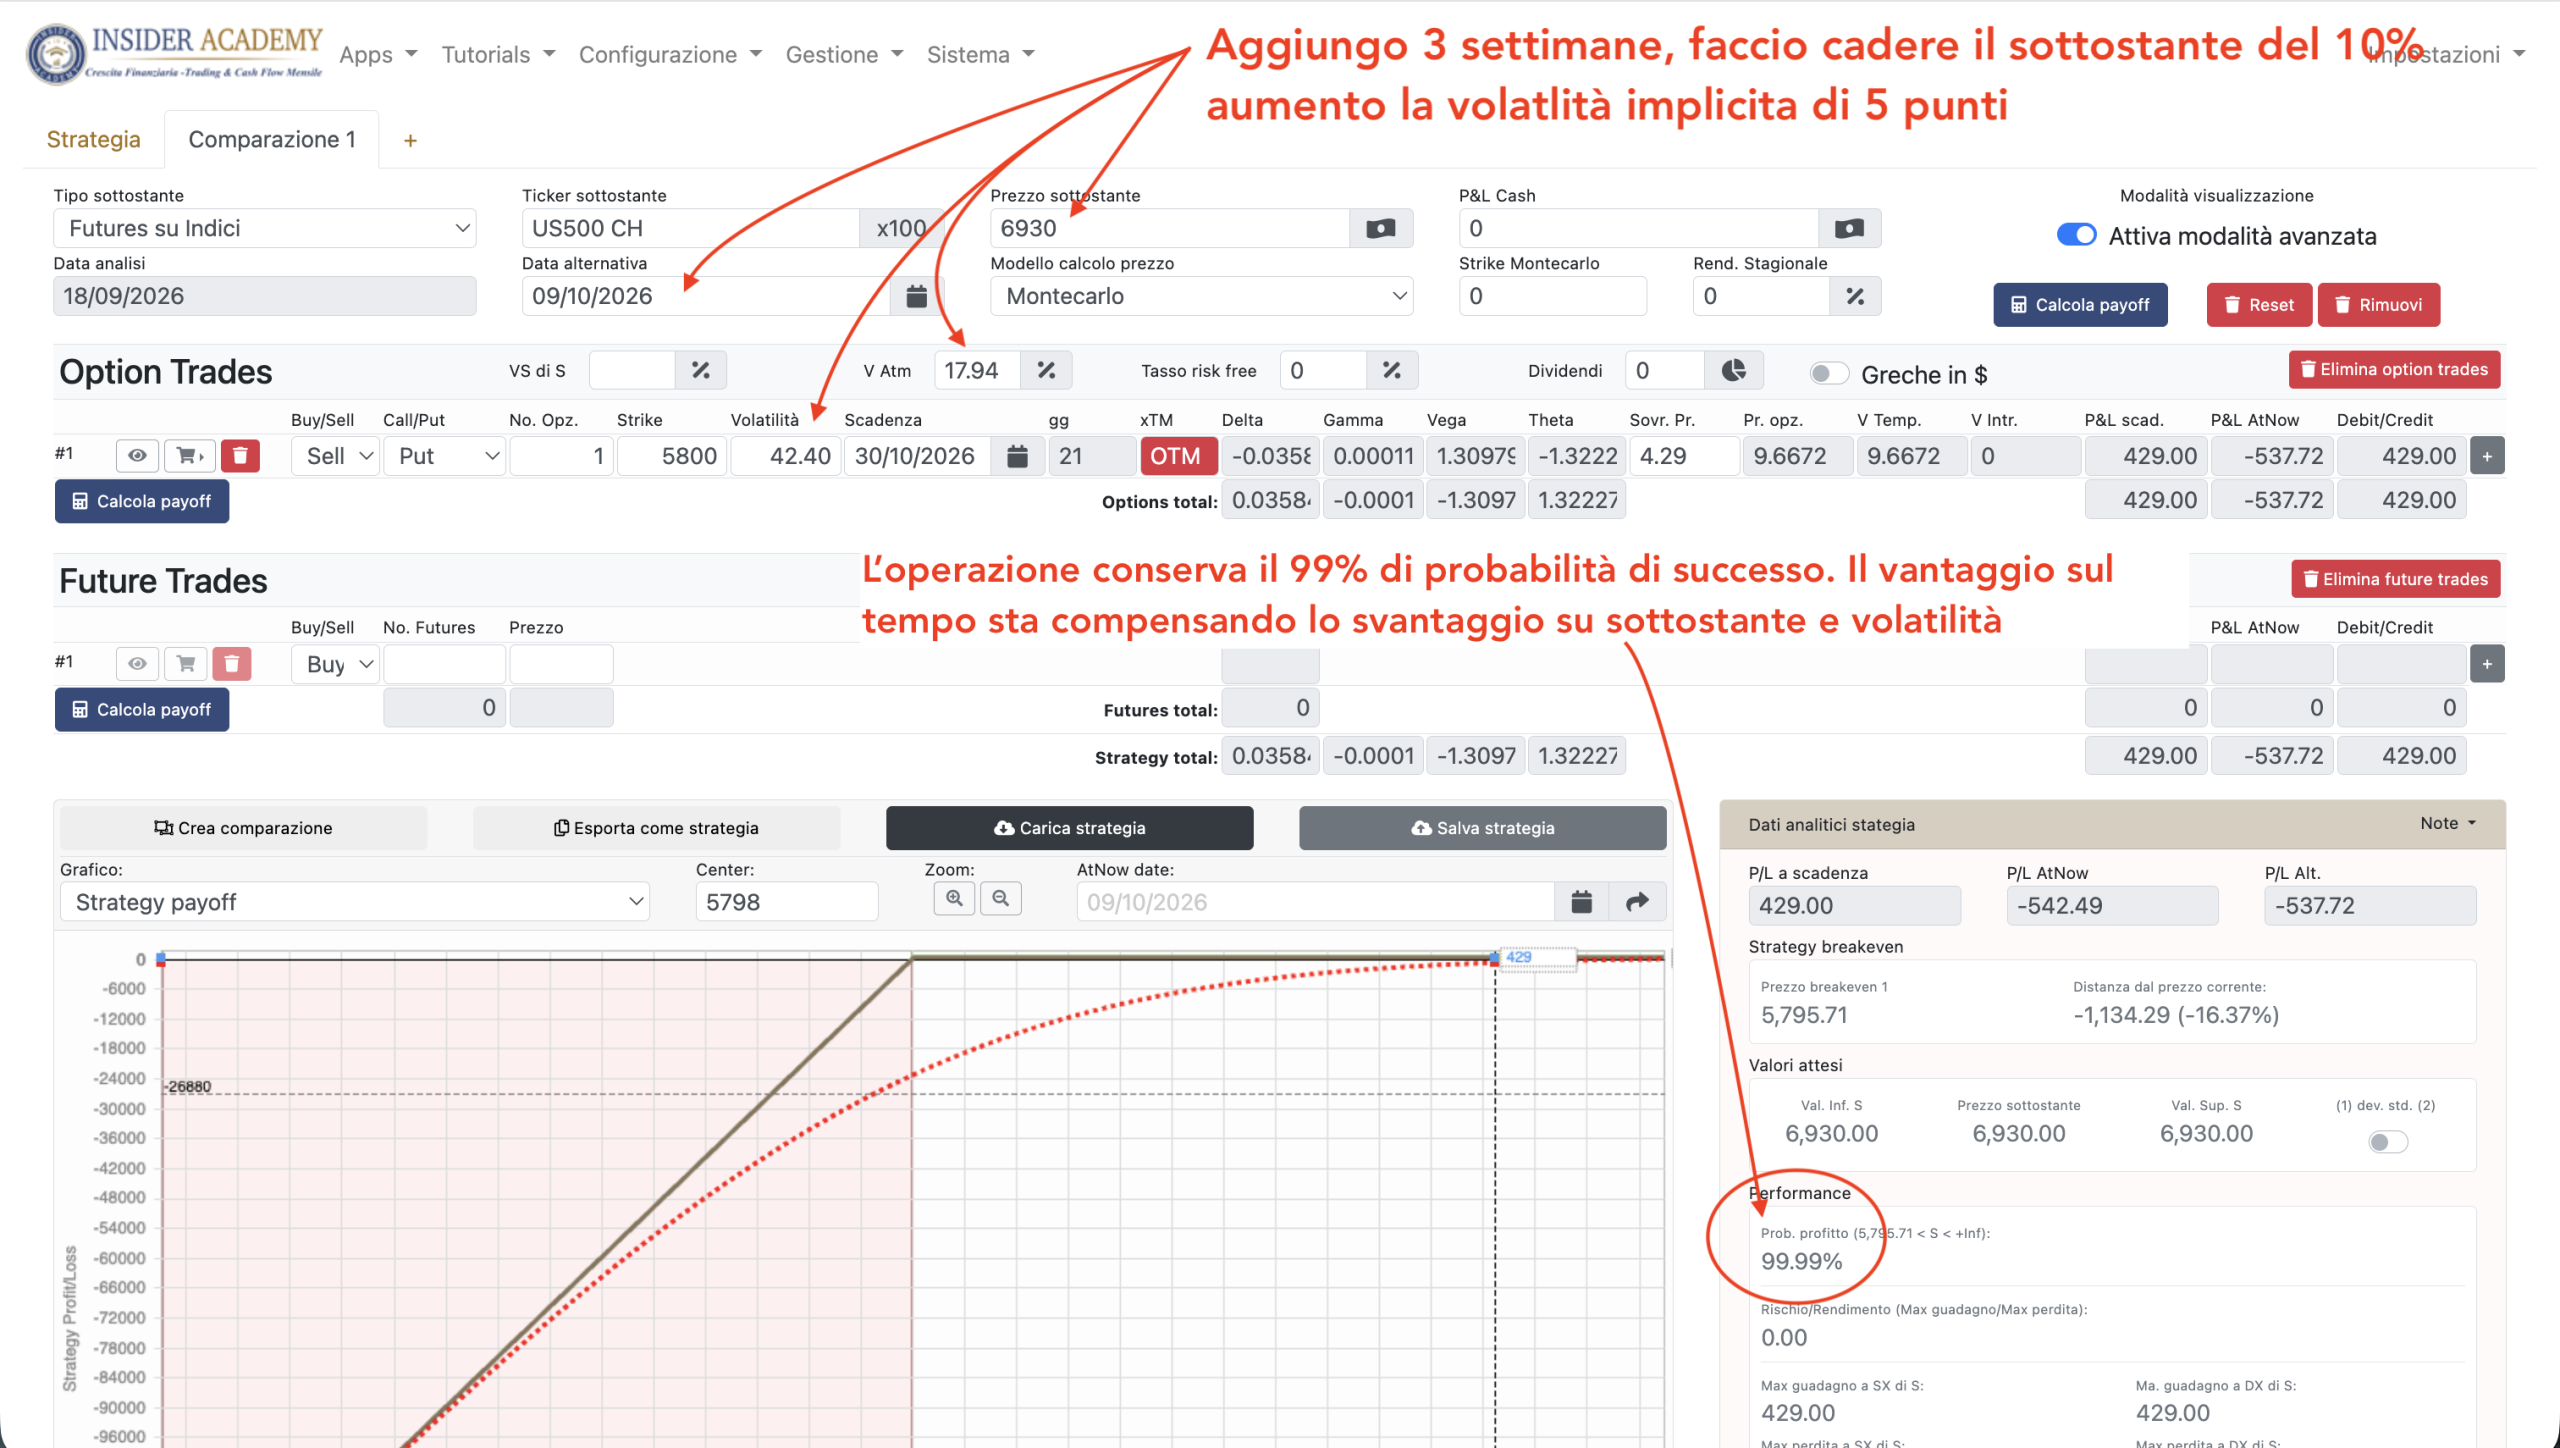
Facciamo, ad esempio, trascorrere tre settimane.
Ipotizziamo una caduta del prezzo del sottostante del 10%.
Aumentiamo la volatilità di 5 punti.
E confrontiamo il nuovo payoff, le nuove Greche e gli altri parametri dell’operazione con quelli da cui siamo partiti.
A quel punto il simulatore diventa una specie di simulatore di volo per il trader.
Un pilota non utilizza il simulatore perché pensa che il prossimo volo seguirà esattamente quello scenario. Lo utilizza per capire come reagirebbero l’aereo e le sue decisioni al verificarsi di determinate condizioni.
Noi facciamo la stessa cosa con una strategia.
La stessa idea può essere costruita in modi diversi
Supponiamo di avere una visione rialzista su un titolo.
Potremmo comprare il titolo.
Potremmo comprare una call.
Potremmo acquistare il titolo e proteggerlo con una put.
Potremmo scegliere una strategia composta da più opzioni.
La nostra idea di mercato potrebbe essere esattamente la stessa, ma le conseguenze economiche non sarebbero affatto le stesse.
Nei nostri corsi utilizziamo OptionTARGET proprio per mettere le alternative una accanto all’altra.
Possiamo confrontare il rischio, il break-even, il comportamento durante la vita della posizione e le probabilità associate alle diverse strutture.
Possiamo persino osservare come reagiscono diversamente al movimento del sottostante, al trascorrere del tempo o alla variazione della volatilità.
Ed ecco che il simulatore smette definitivamente di essere una macchina che disegna payoff.
Diventa un tavolo di progettazione.
Non ci dice quale strategia dobbiamo scegliere.
Ci permette di vedere le conseguenze delle alternative che stiamo considerando.
Ma c’è una simulazione che considero ancora più importante
Torniamo alla nostra operazione sullo S&P 500.
Abbiamo appena visto una probabilità di profitto a scadenza del 99,99%.
Potremmo fermarci qui e sentirci estremamente tranquilli.
Ma ormai sappiamo che la domanda più interessante è un’altra:
che cosa potrebbe succedere prima della scadenza?
Proviamo allora a mettere seriamente in difficoltà la nostra operazione.
Immaginiamo che, tra una settimana, una causa imprevista provochi un crollo del 20% dell’indice americano e contemporaneamente un aumento della volatilità di 20 punti.
È uno scenario estremo.
Ed è proprio questo il motivo per cui ci interessa simularlo.
Nessuno dei nostri studenti metterebbe in campo un’operazione tattica di vendita di opzioni limitandosi a osservare quel 99,99%.
Prima vengono i passaggi della Cascata Probabilistica: comprendere il contesto, analizzare le condizioni macroeconomiche statunitensi, studiare i fondamentali del sottostante, validare l’ipotesi, costruire la posizione e dimensionarla rispetto al capitale disponibile.
Solo dopo possiamo domandarci che cosa accadrebbe se qualcosa rompesse violentemente lo scenario che abbiamo costruito.
Osserviamo allora la nostra posizione in quelle nuove condizioni.
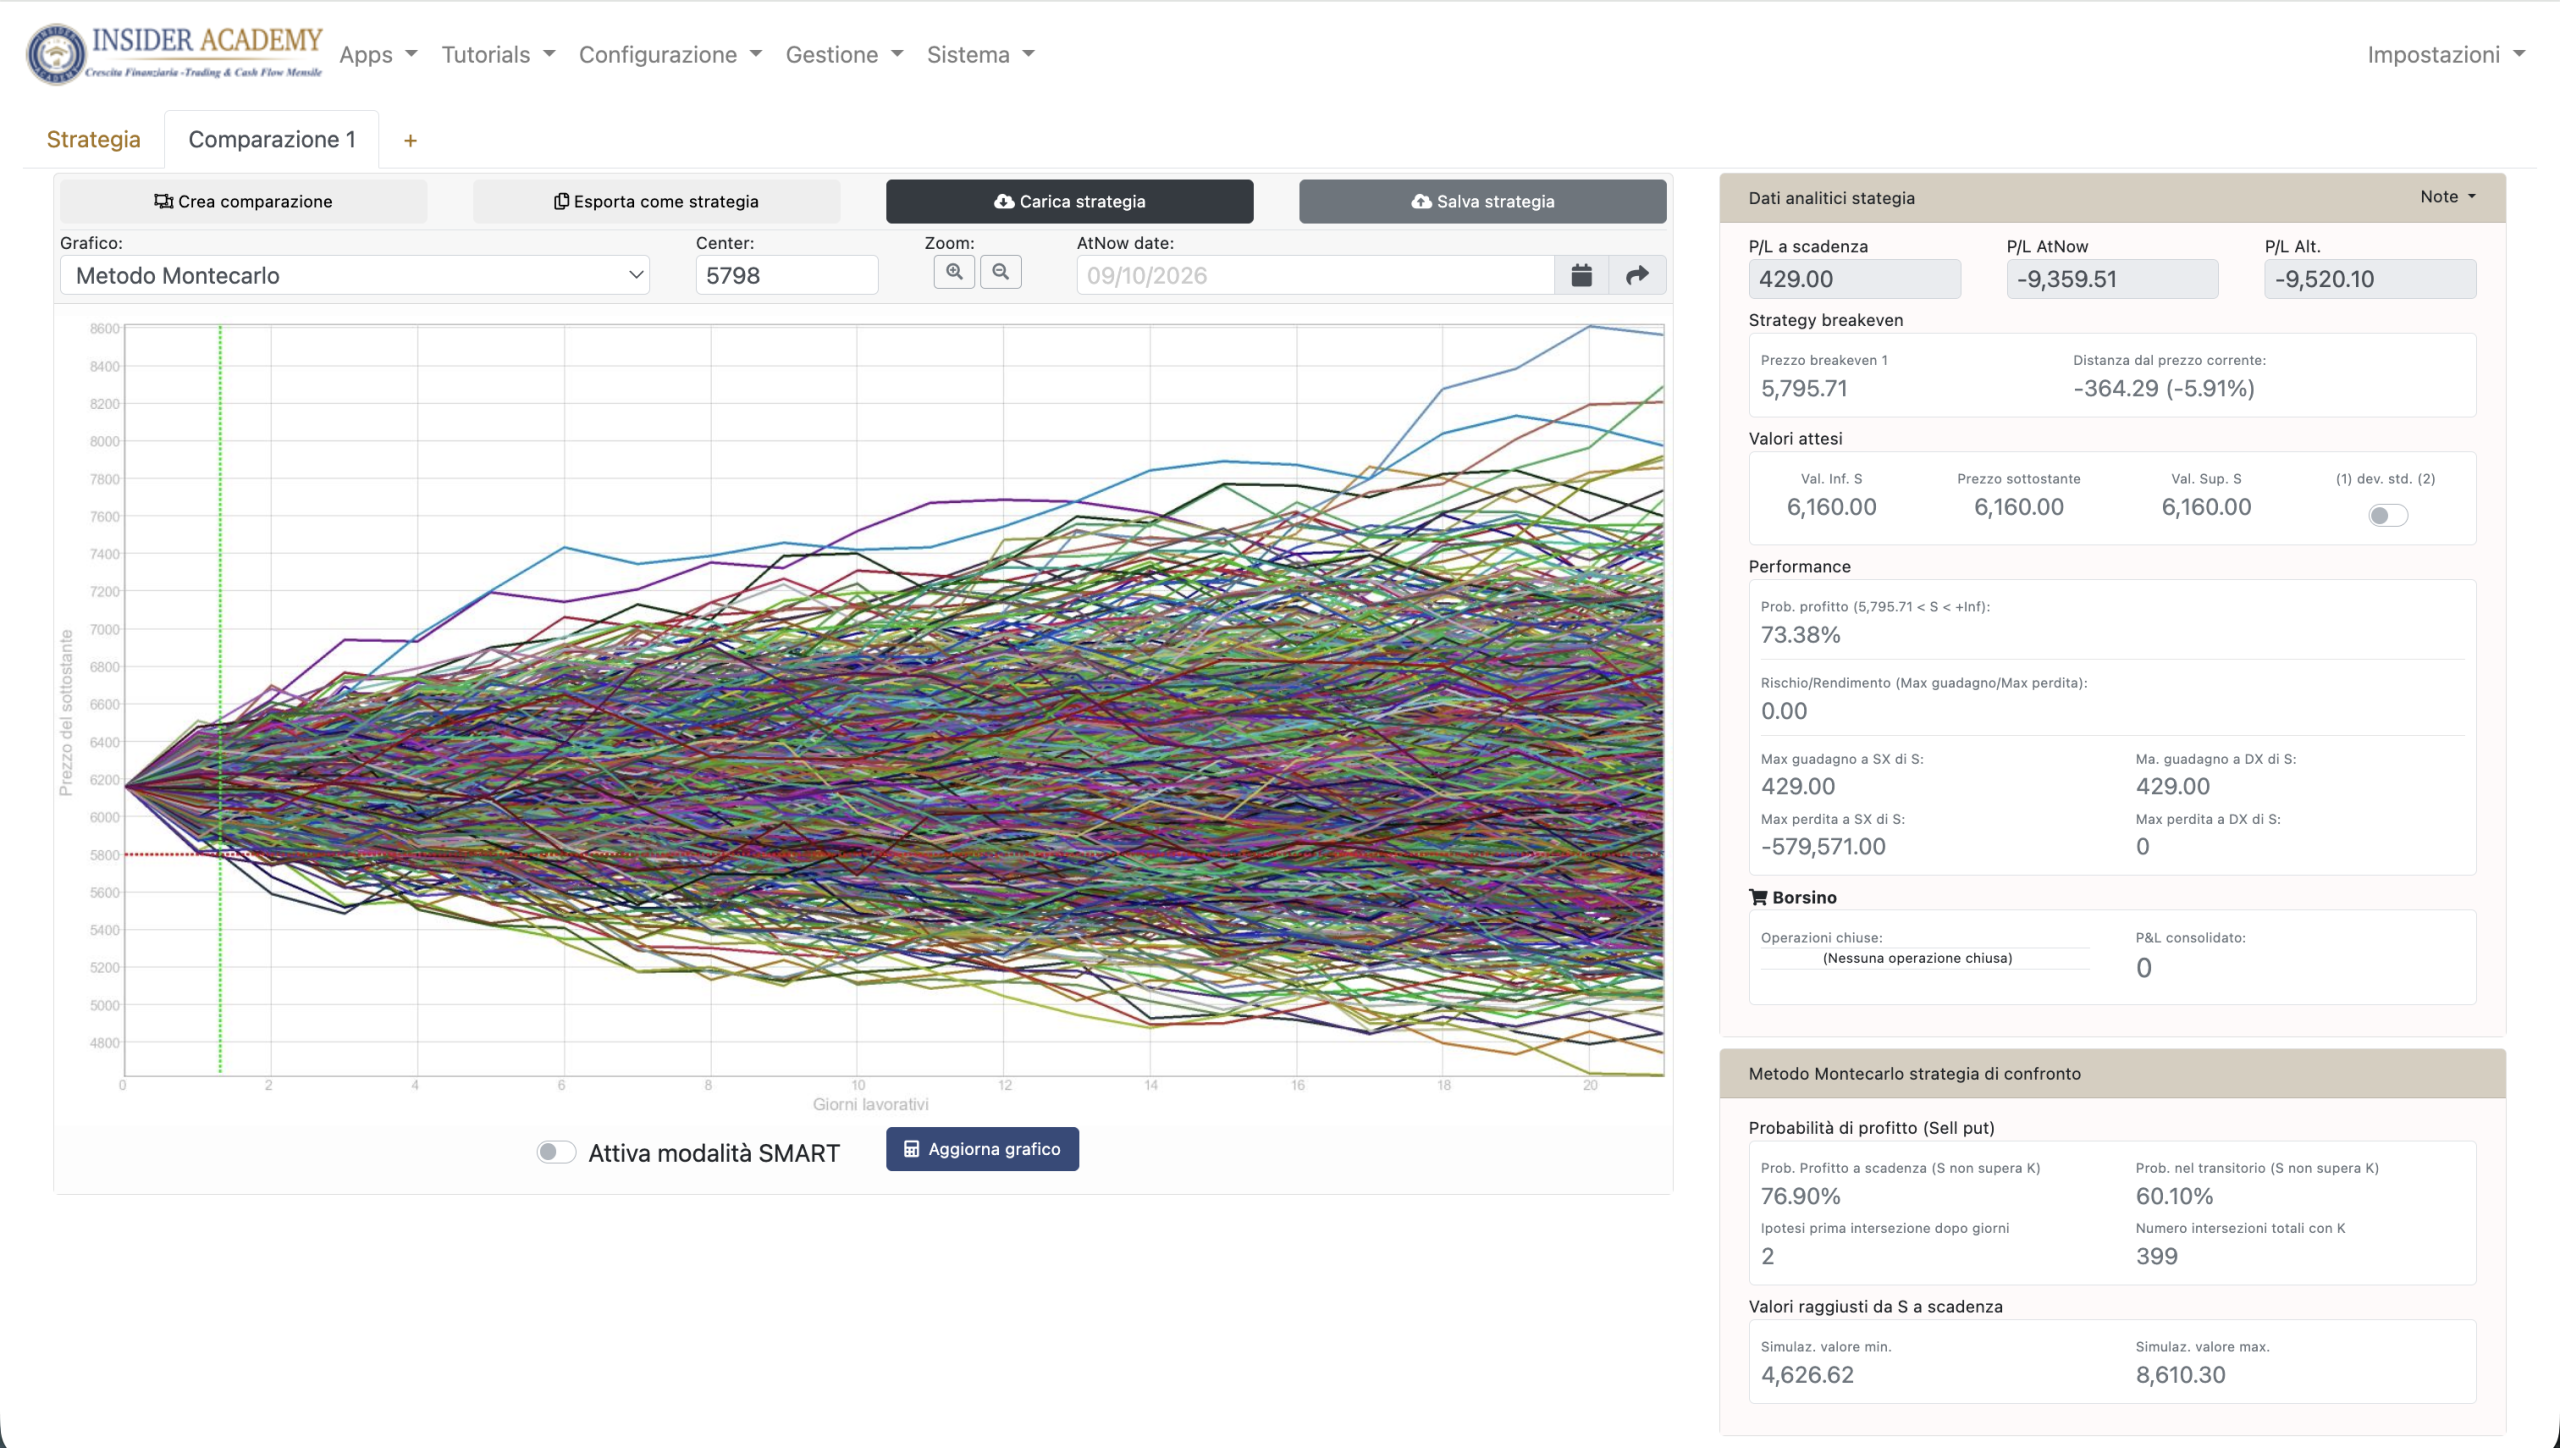
Sostituiamo il modello Black-Scholes con la simulazione Monte Carlo, che ci permette di osservare numerosi possibili percorsi del sottostante durante la vita dell’operazione.
Il risultato cambia radicalmente.
Nello scenario ipotizzato, la probabilità di profitto a scadenza scenderebbe dal 99,99% al 76%.
Ma il dato ancora più interessante è quello relativo al transitorio: 60%.
E adesso abbiamo conquistato una comprensione molto più profonda di quella posizione.
Il 99,99% iniziale non era falso. Descriveva la probabilità calcolata dal modello nelle condizioni iniziali.
Abbiamo cambiato violentemente quelle condizioni e il modello ci sta mostrando conseguenze completamente differenti.
Significa che oggi esiste realmente una minaccia di questa entità?
Questa è la domanda importante.
Ed è precisamente uno dei motivi per cui Insider Academy ha sviluppato la Cascata Probabilistica e specifiche applicazioni software di analisi macroeconomica e collega la costruzione delle strategie all’analisi dei fondamentali e delle condizioni macroeconomiche.
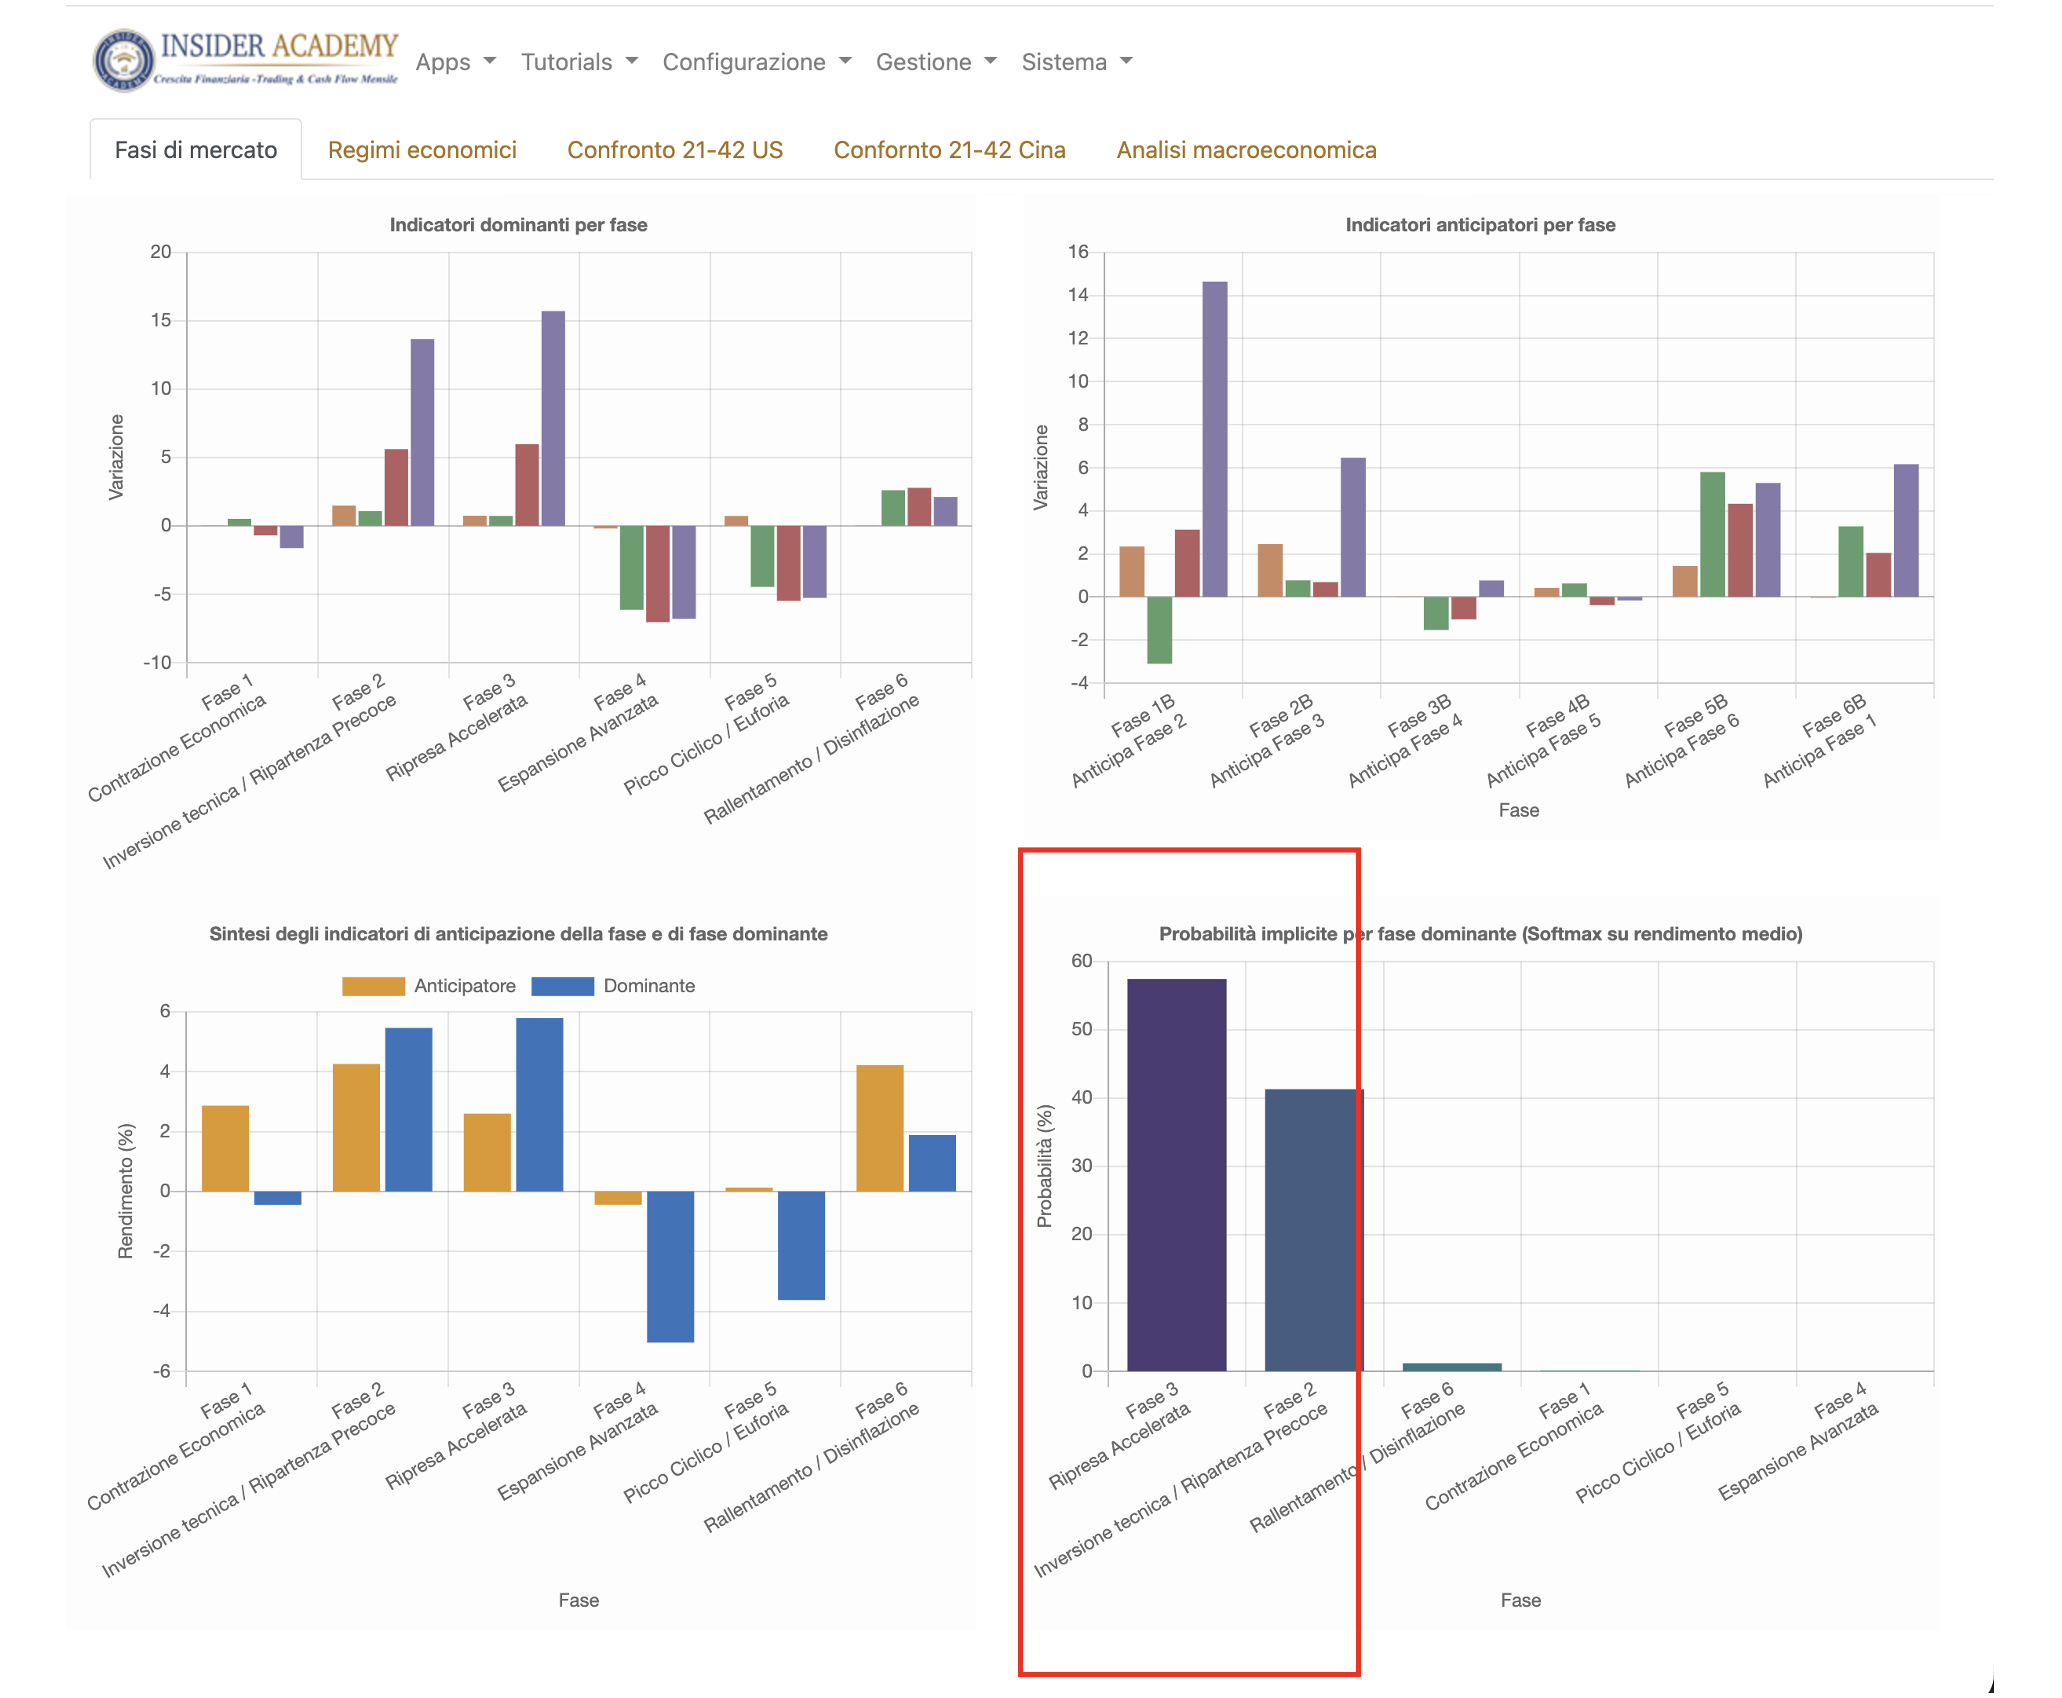
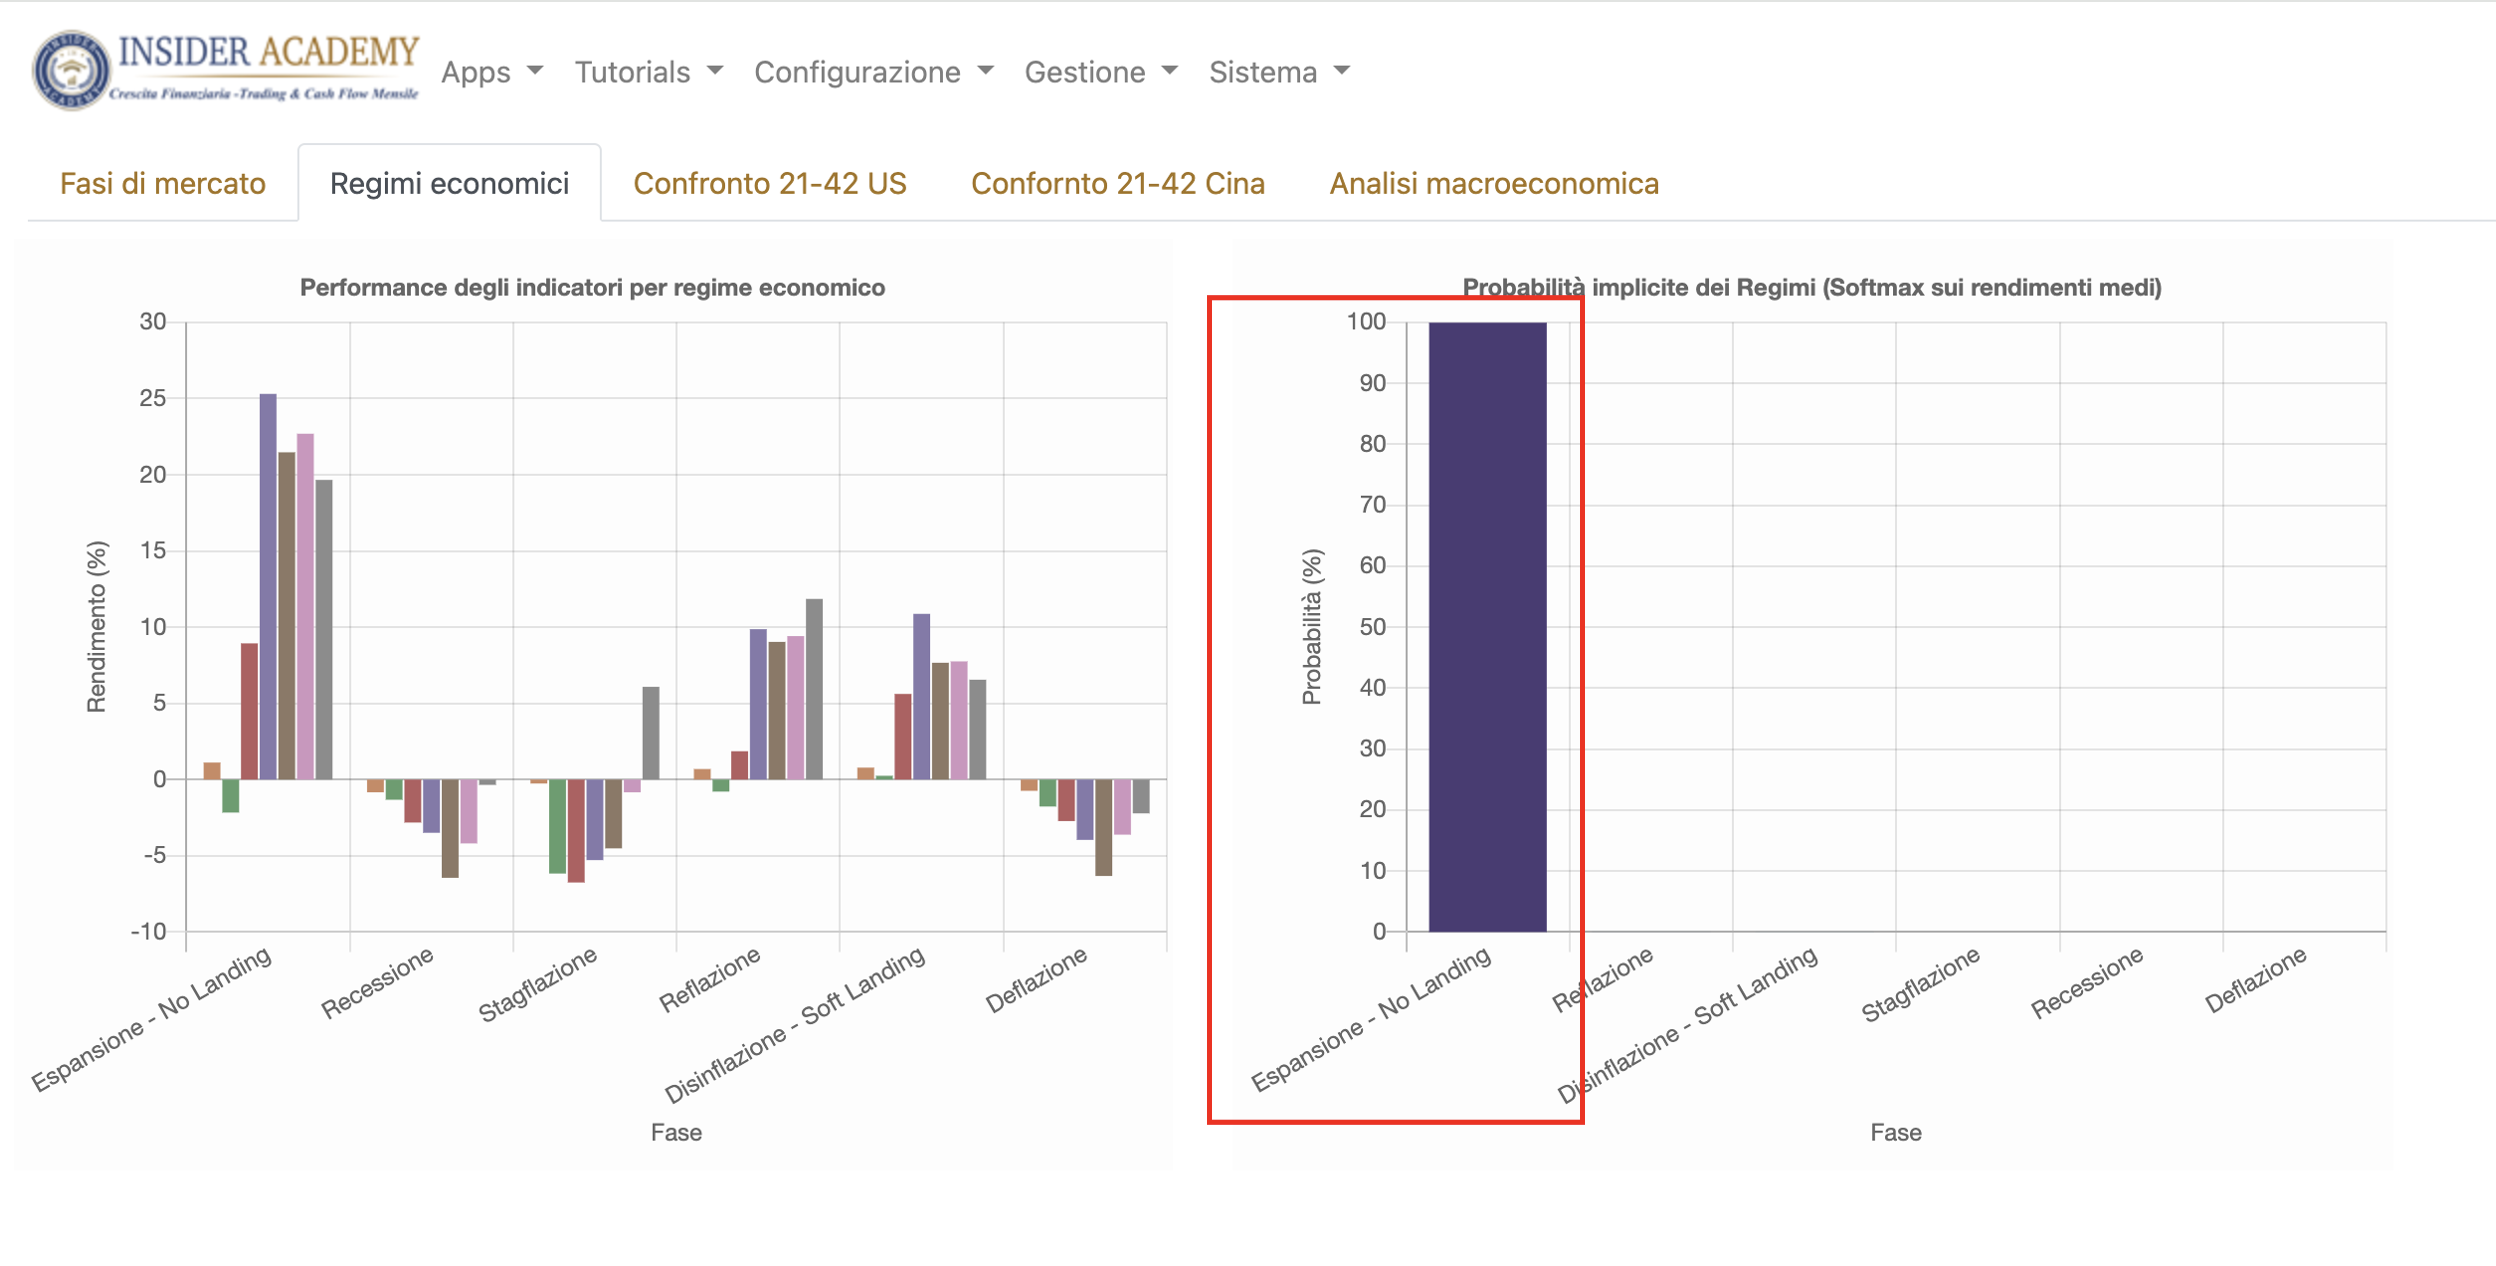
Il simulatore può dirci che cosa produrrebbe uno scenario.
Il processo deve aiutarci a capire quanto quello scenario sia coerente o incompatibile con ciò che stiamo osservando nella realtà.
Nessuno può prevedere il futuro. Ma possiamo arrivare alla decisione dopo avere analizzato molte più informazioni, verificato le nostre ipotesi e sottoposto la posizione anche a condizioni profondamente avverse.
Questo non garantisce il risultato. Può però aumentare la qualità delle nostre decisioni e ridurre il rischio di scoprire troppo tardi ciò che avremmo potuto valutare prima.
E poi rimane un ultimo livello di difesa: il dimensionamento.
A seconda del proprio profilo di rischio, la mentalità che condividiamo con i nostri studenti è imparare a costruire posizioni che il capitale possa sostenere anche quando il mercato attraversa condizioni molto lontane da quelle che avevamo previsto.
Non è soltanto teoria.
Il 5 agosto 2024 ci siamo trovati realmente davanti a un violentissimo shock di volatilità. In una situazione del genere le probabilità cambiano rapidamente, il Vega modifica il valore delle opzioni e le pressioni sul conto possono diventare molto importanti.
Non abbiamo scoperto in quel momento che cosa fossero volatilità, Greche, dimensionamento o gestione. Ci siamo arrivati con posizioni costruite all’interno di un processo che quelle variabili le considerava già.
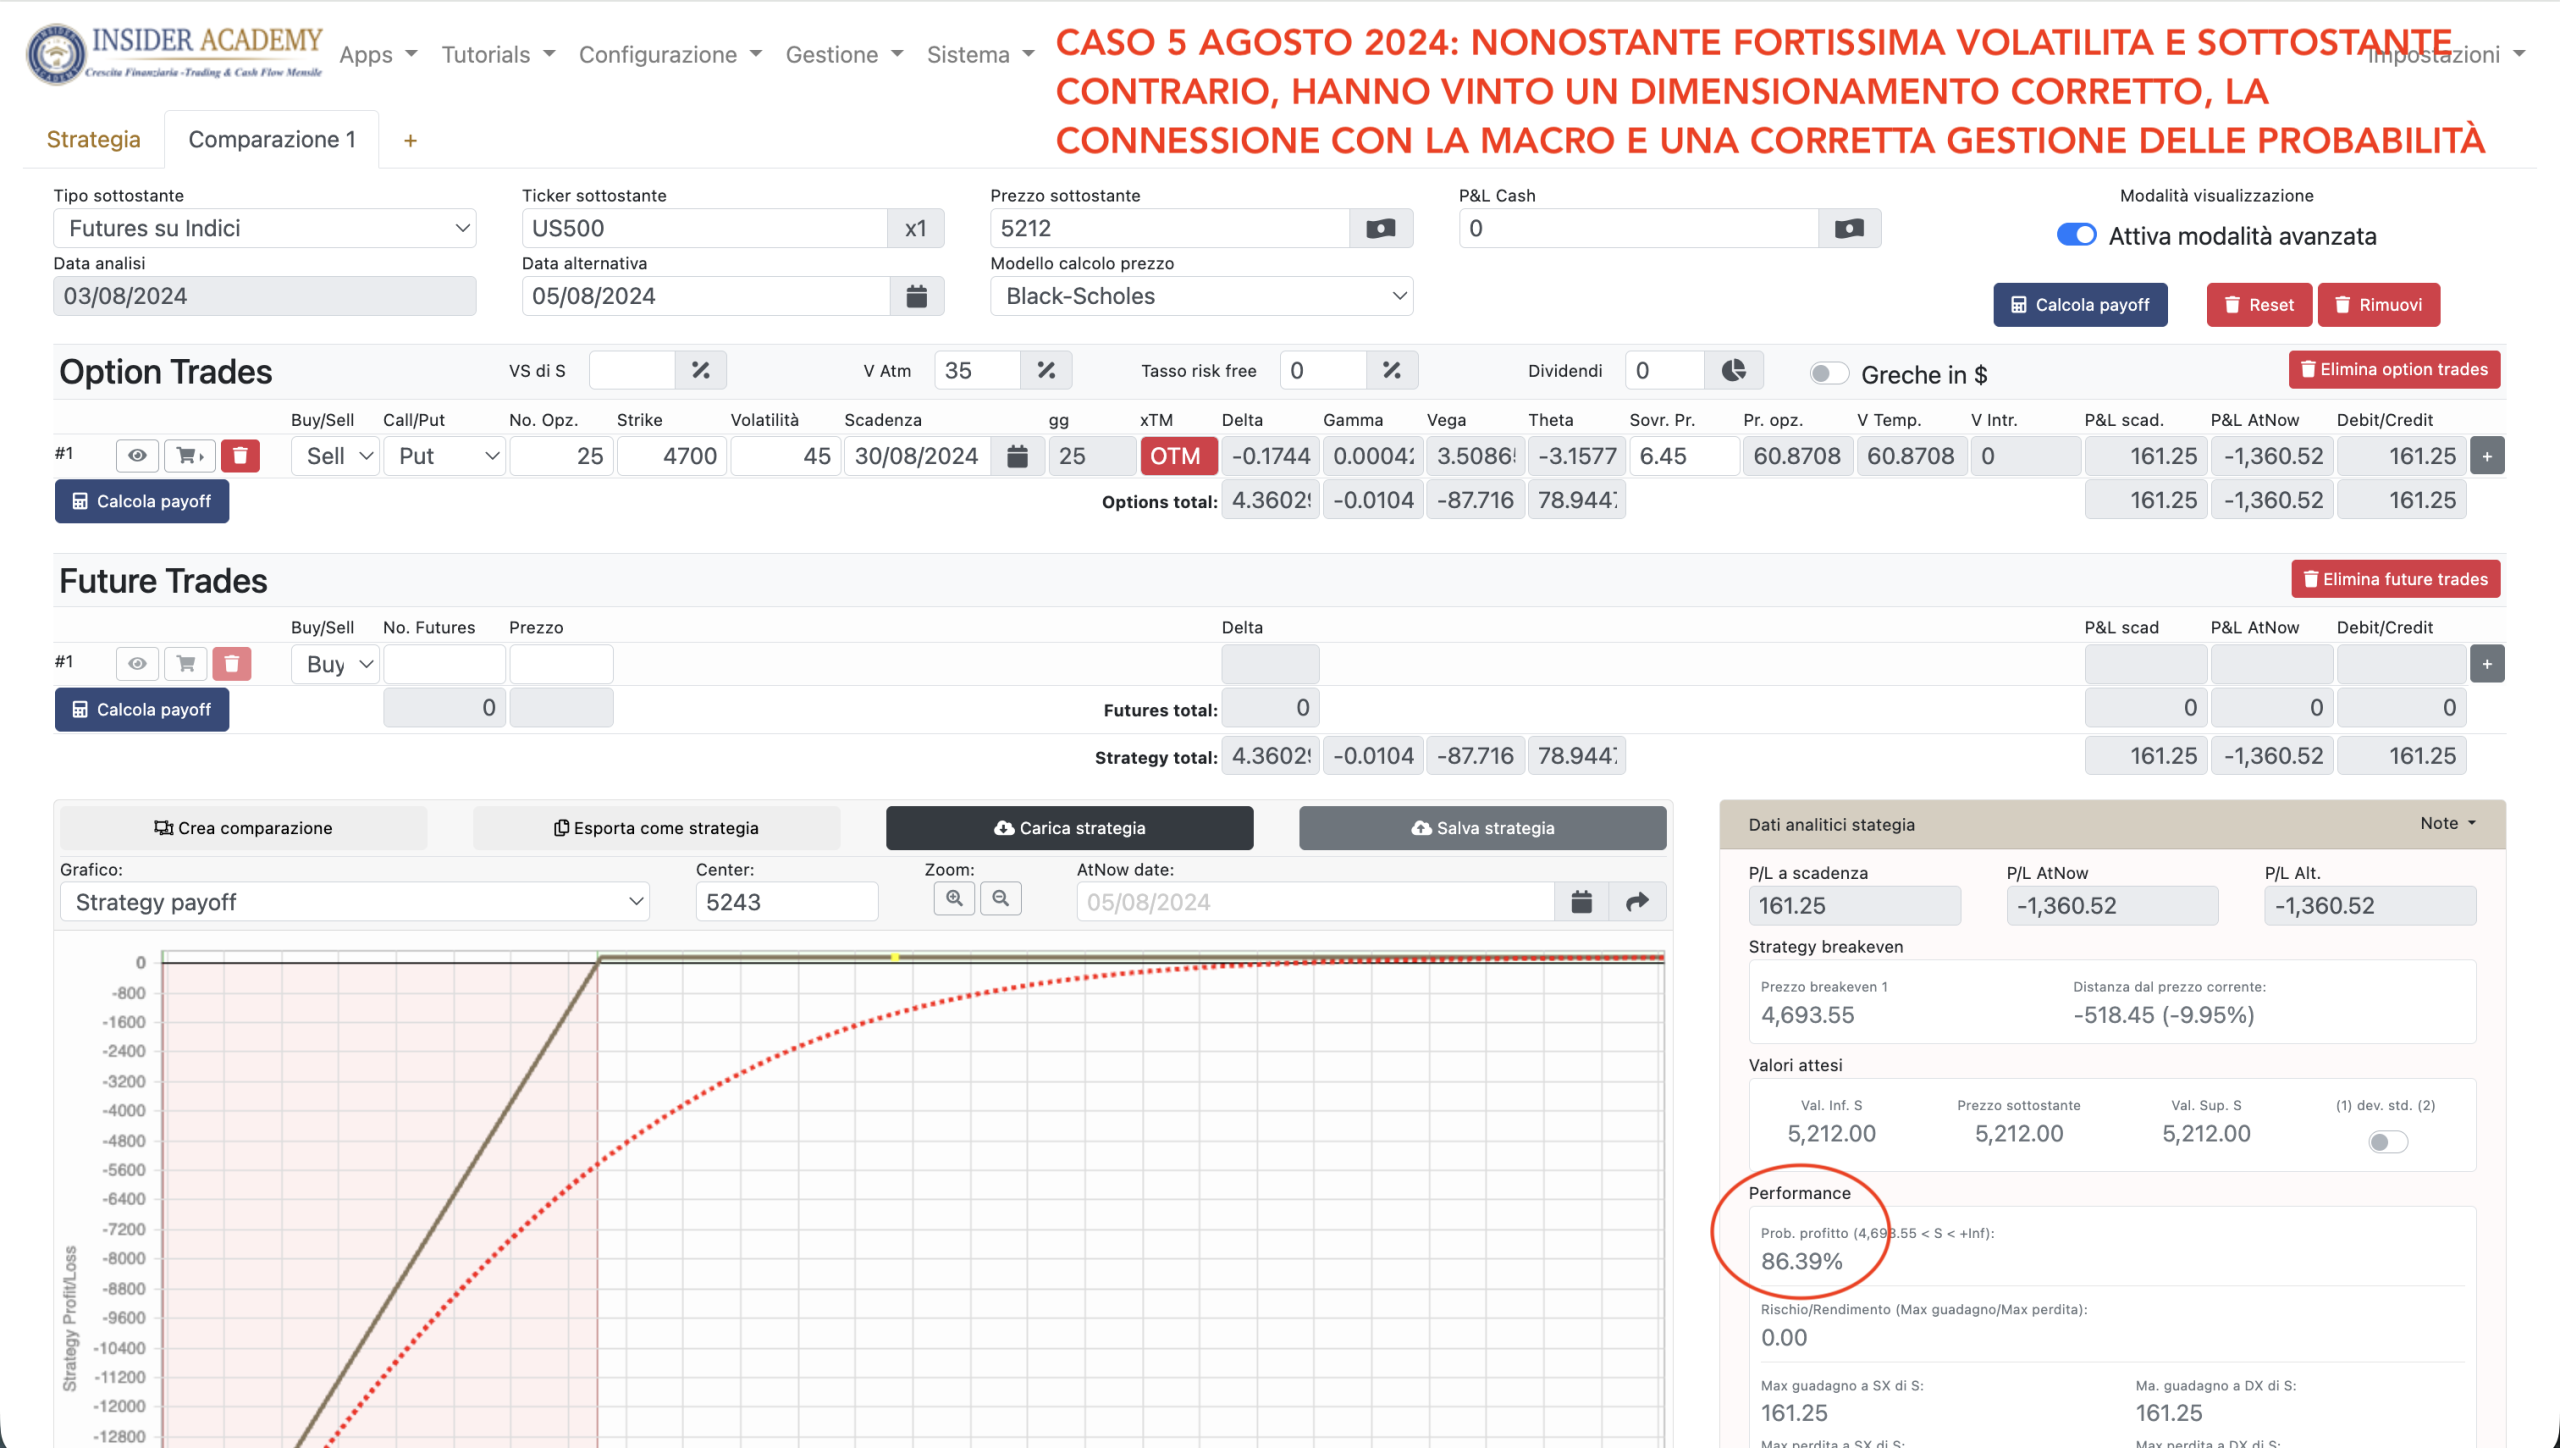
Ed è esattamente qui che si comprende la differenza tra reagire a uno shock e arrivare allo shock avendo già costruito gli strumenti per comprenderlo e gestirlo.
Prima di entrare, prova a rompere la strategia
Questo è probabilmente il modo più utile con cui vorrei che iniziassi a pensare a un simulatore di opzioni.
Hai costruito una posizione che ti piace?
Bene. Adesso prova a metterla in difficoltà. Fai passare il tempo. Sposta il sottostante contro di te. Cambia la volatilità. Guarda che cosa accade prima della scadenza. Confrontala con un’alternativa che esprime la stessa idea di mercato.
Chiediti se il capitale necessario e il comportamento della posizione sono ancora compatibili con il tuo progetto.
Noi abbiamo costruito moltissime strategie proprio in questo modo: provando, modificando e osservando come cambiavano le conseguenze delle nostre decisioni.
È una differenza apparentemente piccola, ma cambia completamente la prospettiva.
Non stiamo più cercando una strategia che ci piaccia.
Stiamo cercando di scoprire dove potrebbe rompersi prima di metterci dentro il capitale.
Quello che il simulatore non può dirti
Arrivati qui potremmo commettere l’errore opposto: innamorarci dei numeri.
Un simulatore lavora necessariamente su dati, ipotesi e modelli.
Una probabilità del 90% non significa che quell’evento si verificherà nove volte nelle prossime dieci operazioni. Una simulazione Monte Carlo esplora possibili percorsi all’interno delle ipotesi utilizzate: aumentando il numero delle simulazioni possiamo ridurre l’errore campionario, ma non rendiamo vere le ipotesi sul futuro.
E soprattutto un prezzo teorico visualizzato sullo schermo non garantisce che riusciremo a eseguire realmente l’operazione a quel prezzo.
Anche OCC distingue esplicitamente i valori teorici dai prezzi effettivi delle opzioni, mentre strumenti professionali come quelli di Fidelity permettono di modificare prezzo del sottostante, volatilità e giorni alla scadenza proprio per modellizzare come differenti condizioni potrebbero influenzare il profitto e la perdita della strategia.
Questa distinzione è fondamentale.
La simulazione non elimina l’incertezza. Ci permette di ragionare meglio dentro l’incertezza.
Dal grafico alla decisione
Adesso possiamo tornare alla domanda iniziale.
A cosa serve realmente un simulatore di opzioni prima di mettere a rischio il capitale?
Non a sapere quanto guadagneremo.
Serve a costruire una strategia, dichiarare le nostre ipotesi, osservare il risultato a scadenza e durante la vita dell’operazione, confrontare alternative e sottoporre la posizione a scenari differenti.
Ma soprattutto permette di fare una cosa che considero molto più importante: porre domande alla nostra strategia prima che sia il mercato a costringerci a trovare le risposte.
Poi arriva la parte che nessun software può sostituire: decidere che cosa significano quei risultati rispetto al nostro scenario, al capitale disponibile e alla nostra capacità di gestire l’operazione.
È esattamente per questo che in Insider Academy Metodo e Tecnologia lavorano insieme.
Il Metodo costruisce il processo e formula le domande.
La Tecnologia rende visibili e misurabili le conseguenze.
E il trader utilizza entrambi per prendere una decisione prima di mettere il capitale a rischio, invece di scoprire dopo che cosa non aveva considerato.
OptionTARGET è soltanto uno degli strumenti proprietari che abbiamo sviluppato per trasformare questo principio in un processo operativo. Se vuoi vedere come funziona l’intero ecosistema TradingTARGET, dalla progettazione delle strategie all’analisi dei mercati, delle probabilità e delle stagionalità, puoi guardare la playlist nella quale mostriamo direttamente i nostri software e il modo in cui vengono utilizzati.
Guarda la playlist completa dei software TradingTARGET
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Options Industry Council — Options Calculator / Profit & Loss Simulator — simulazione teorica di strategie in opzioni, modifica di prezzo del sottostante, volatilità e tempo alla scadenza, analisi di profitto/perdita e delle principali Greche.
- Options Industry Council — Black-Scholes Formula — variabili utilizzate nei modelli di pricing delle opzioni, possibilità di modificare gli input per studiarne gli effetti e distinzione tra valore teorico prodotto dal modello e premio effettivamente determinato dal mercato.
- Fidelity — Options Analytics / Probability Calculator — simulazione delle probabilità associate a differenti livelli di prezzo e date, utilizzo dei break-even per la probabilità di profitto e modifica delle ipotesi di volatilità e dell’orizzonte temporale.
Metodo, tecnologia ed esperienza Insider Academy
Le analisi e gli esempi dell’articolo sono sviluppati attraverso il Metodo della Cascata Probabilistica e l’esperienza didattica e operativa di Insider Academy.
Le simulazioni e i confronti grafici sono realizzati con OptionTARGET, software proprietario Insider Academy utilizzato per analizzare payoff, probabilità, comportamento delle strategie nel transitorio, scenari alternativi e sensibilità alle Greche.
L’operazione sullo S&P 500 utilizzata nell’articolo è stata costruita il 18 settembre 2026 insieme agli studenti del Circolo degli Investitori e viene utilizzata come caso reale sul quale mostrare il passaggio dalla posizione iniziale alla simulazione di scenari avversi.
Il riferimento al 5 agosto 2024 deriva dall’esperienza operativa reale di Insider Academy durante il violento shock di volatilità di quella seduta ed è utilizzato per mostrare il ruolo di dimensionamento, conoscenza delle Greche e gestione quando le condizioni di mercato cambiano rapidamente.
Le simulazioni hanno finalità didattica e dipendono dalle condizioni, dagli input e dai modelli utilizzati. Non rappresentano una previsione dei risultati futuri e non garantiscono che i prezzi teorici simulati corrispondano ai prezzi effettivamente disponibili sul mercato.