

Incassare un premio vendendo una call sulle azioni che possediamo sembra quasi un regalo.
Abbiamo le azioni. Vendiamo una call. Incassiamo denaro. Se il titolo non sale troppo, il premio rimane nelle nostre tasche.
Fantastico. Ma che cosa abbiamo dato in cambio?
È questa la domanda che cambia completamente il modo di valutare una covered call. Perché quel premio non è un rendimento aggiuntivo gratuito: lo riceviamo in cambio dell’impegno a vendere le nostre azioni a un determinato prezzo se veniamo assegnati.
E quindi una covered call non va giudicata chiedendosi soltanto “quanto premio incasso?”
La domanda corretta è: “quel premio mi paga abbastanza per ciò a cui sto rinunciando?”
Il premio si vede subito. La rinuncia molto meno
Partiamo dalla situazione più semplice.
Possediamo 100 azioni acquistate a 100 dollari e vendiamo una call con strike 110 incassando 3 dollari per azione, quindi 300 dollari.
Per semplicità immaginiamo di mantenere la struttura fino alla scadenza e trascuriamo costi, imposte e dividendi.
Che cosa abbiamo costruito?
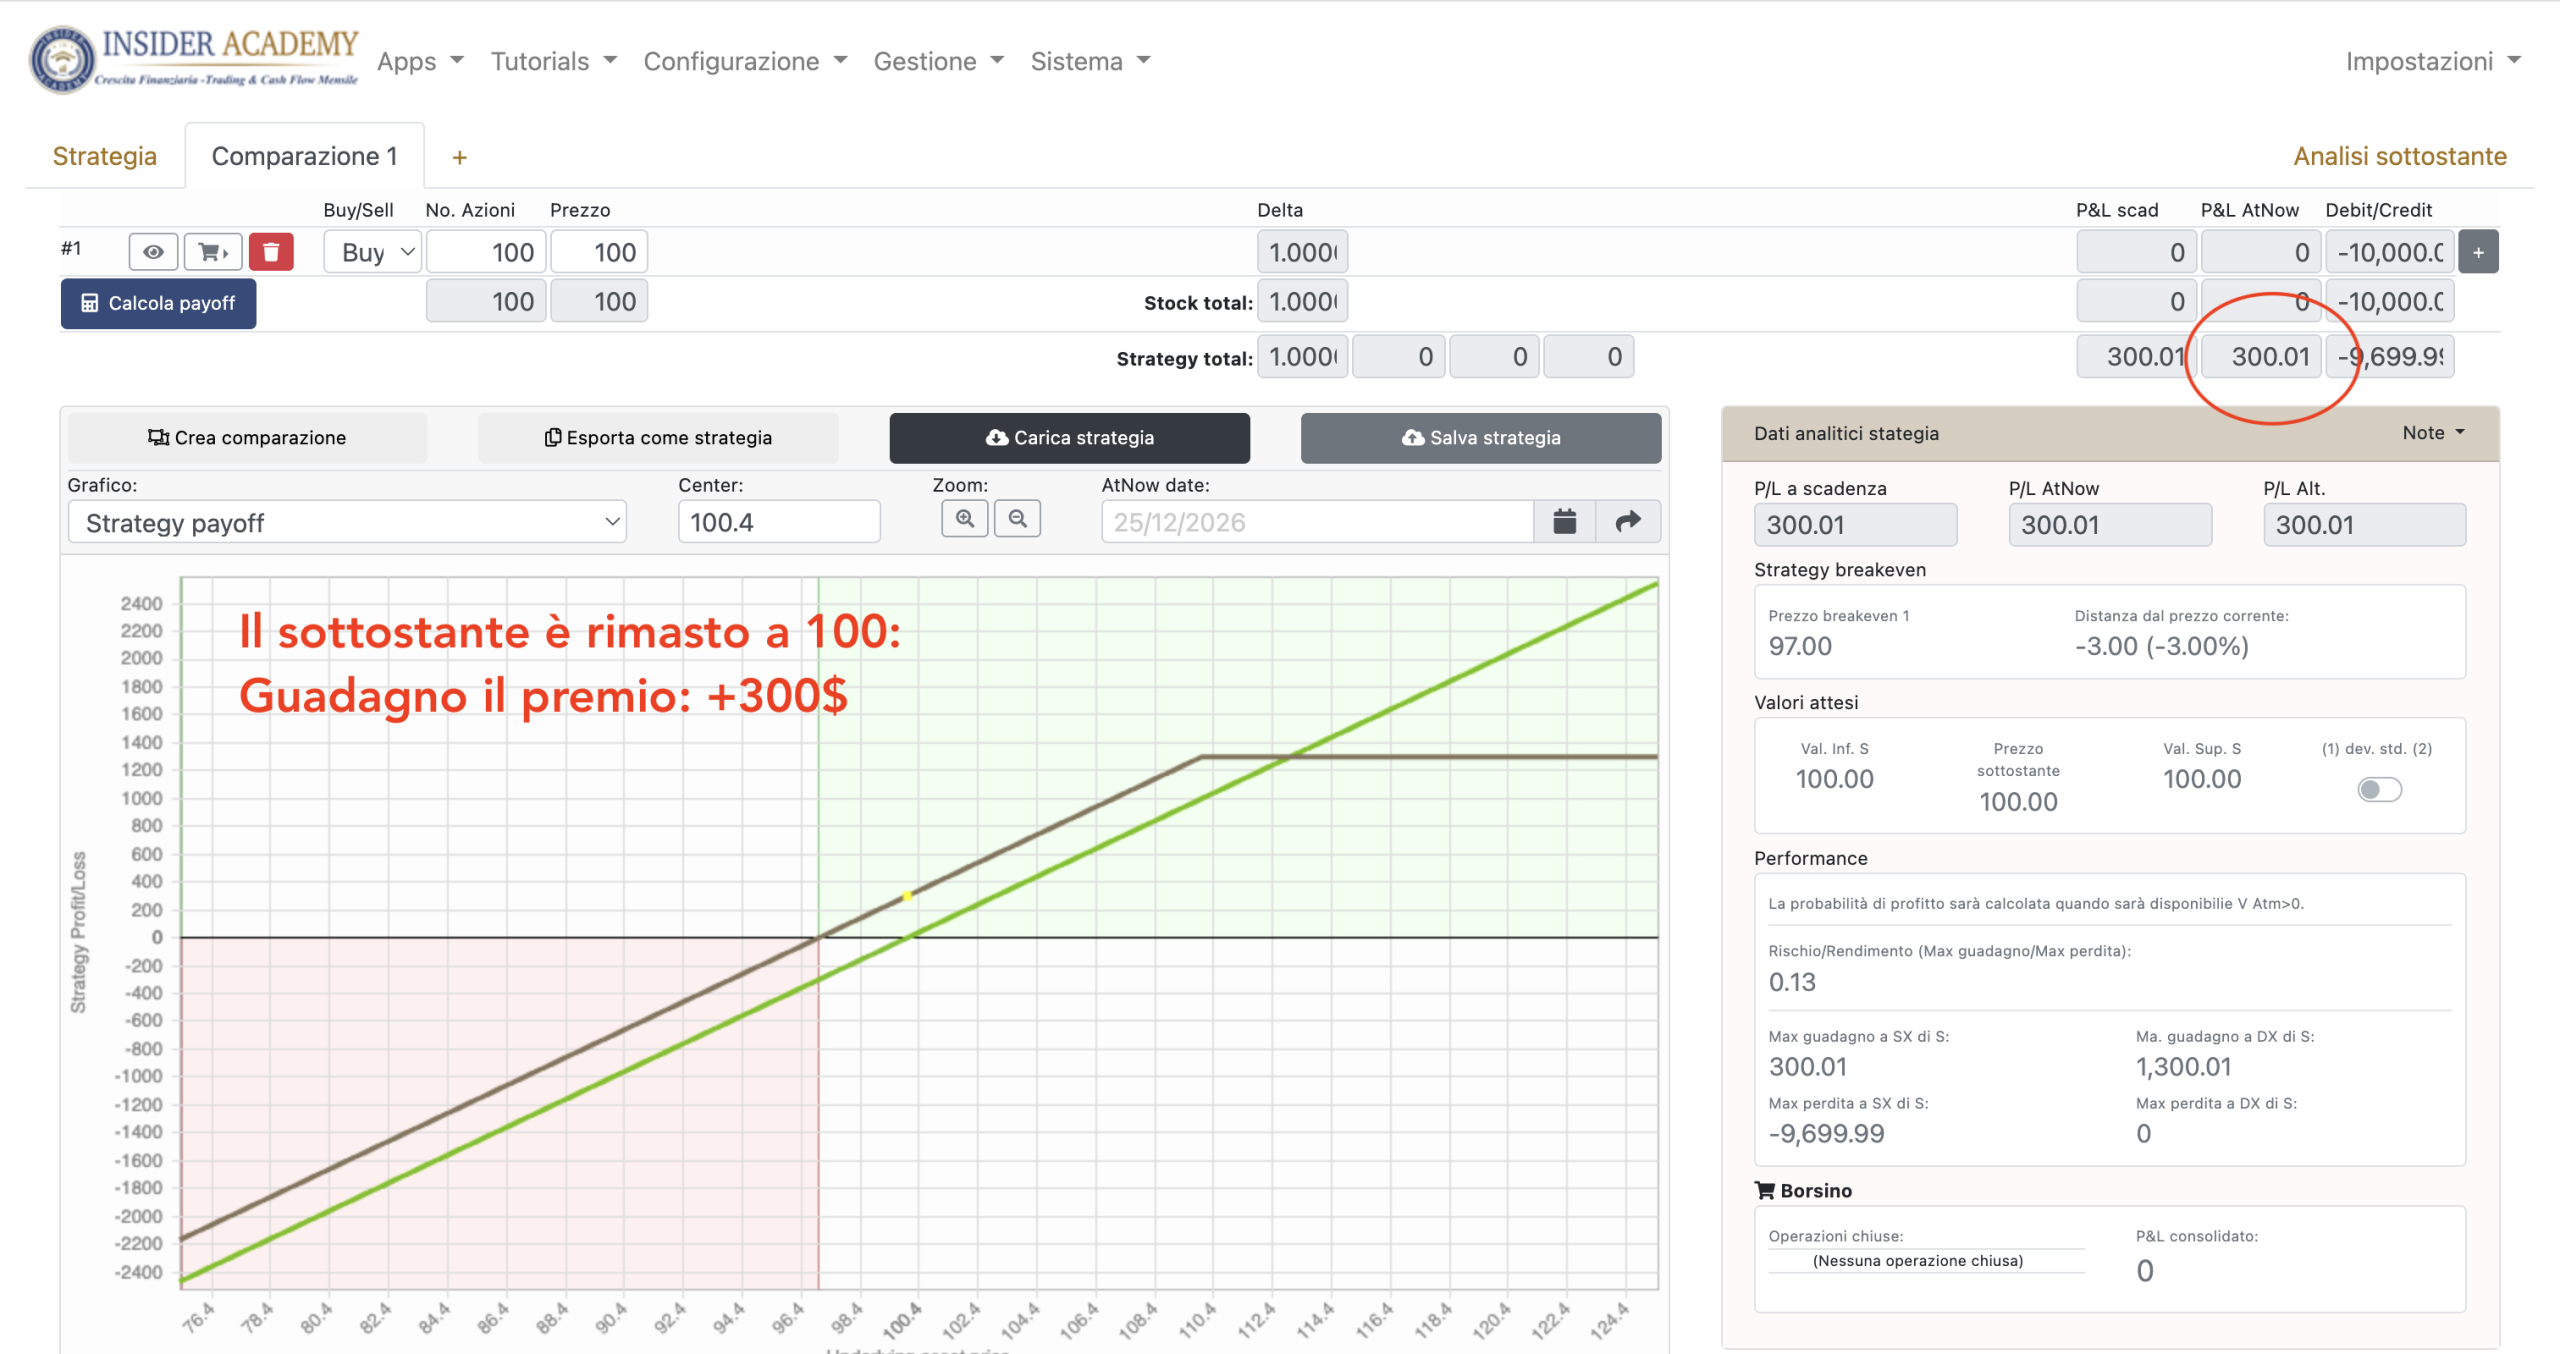
Se il titolo rimane a 100 dollari, le azioni non producono né profitto né perdita, mentre i 300 dollari del premio migliorano il nostro risultato.
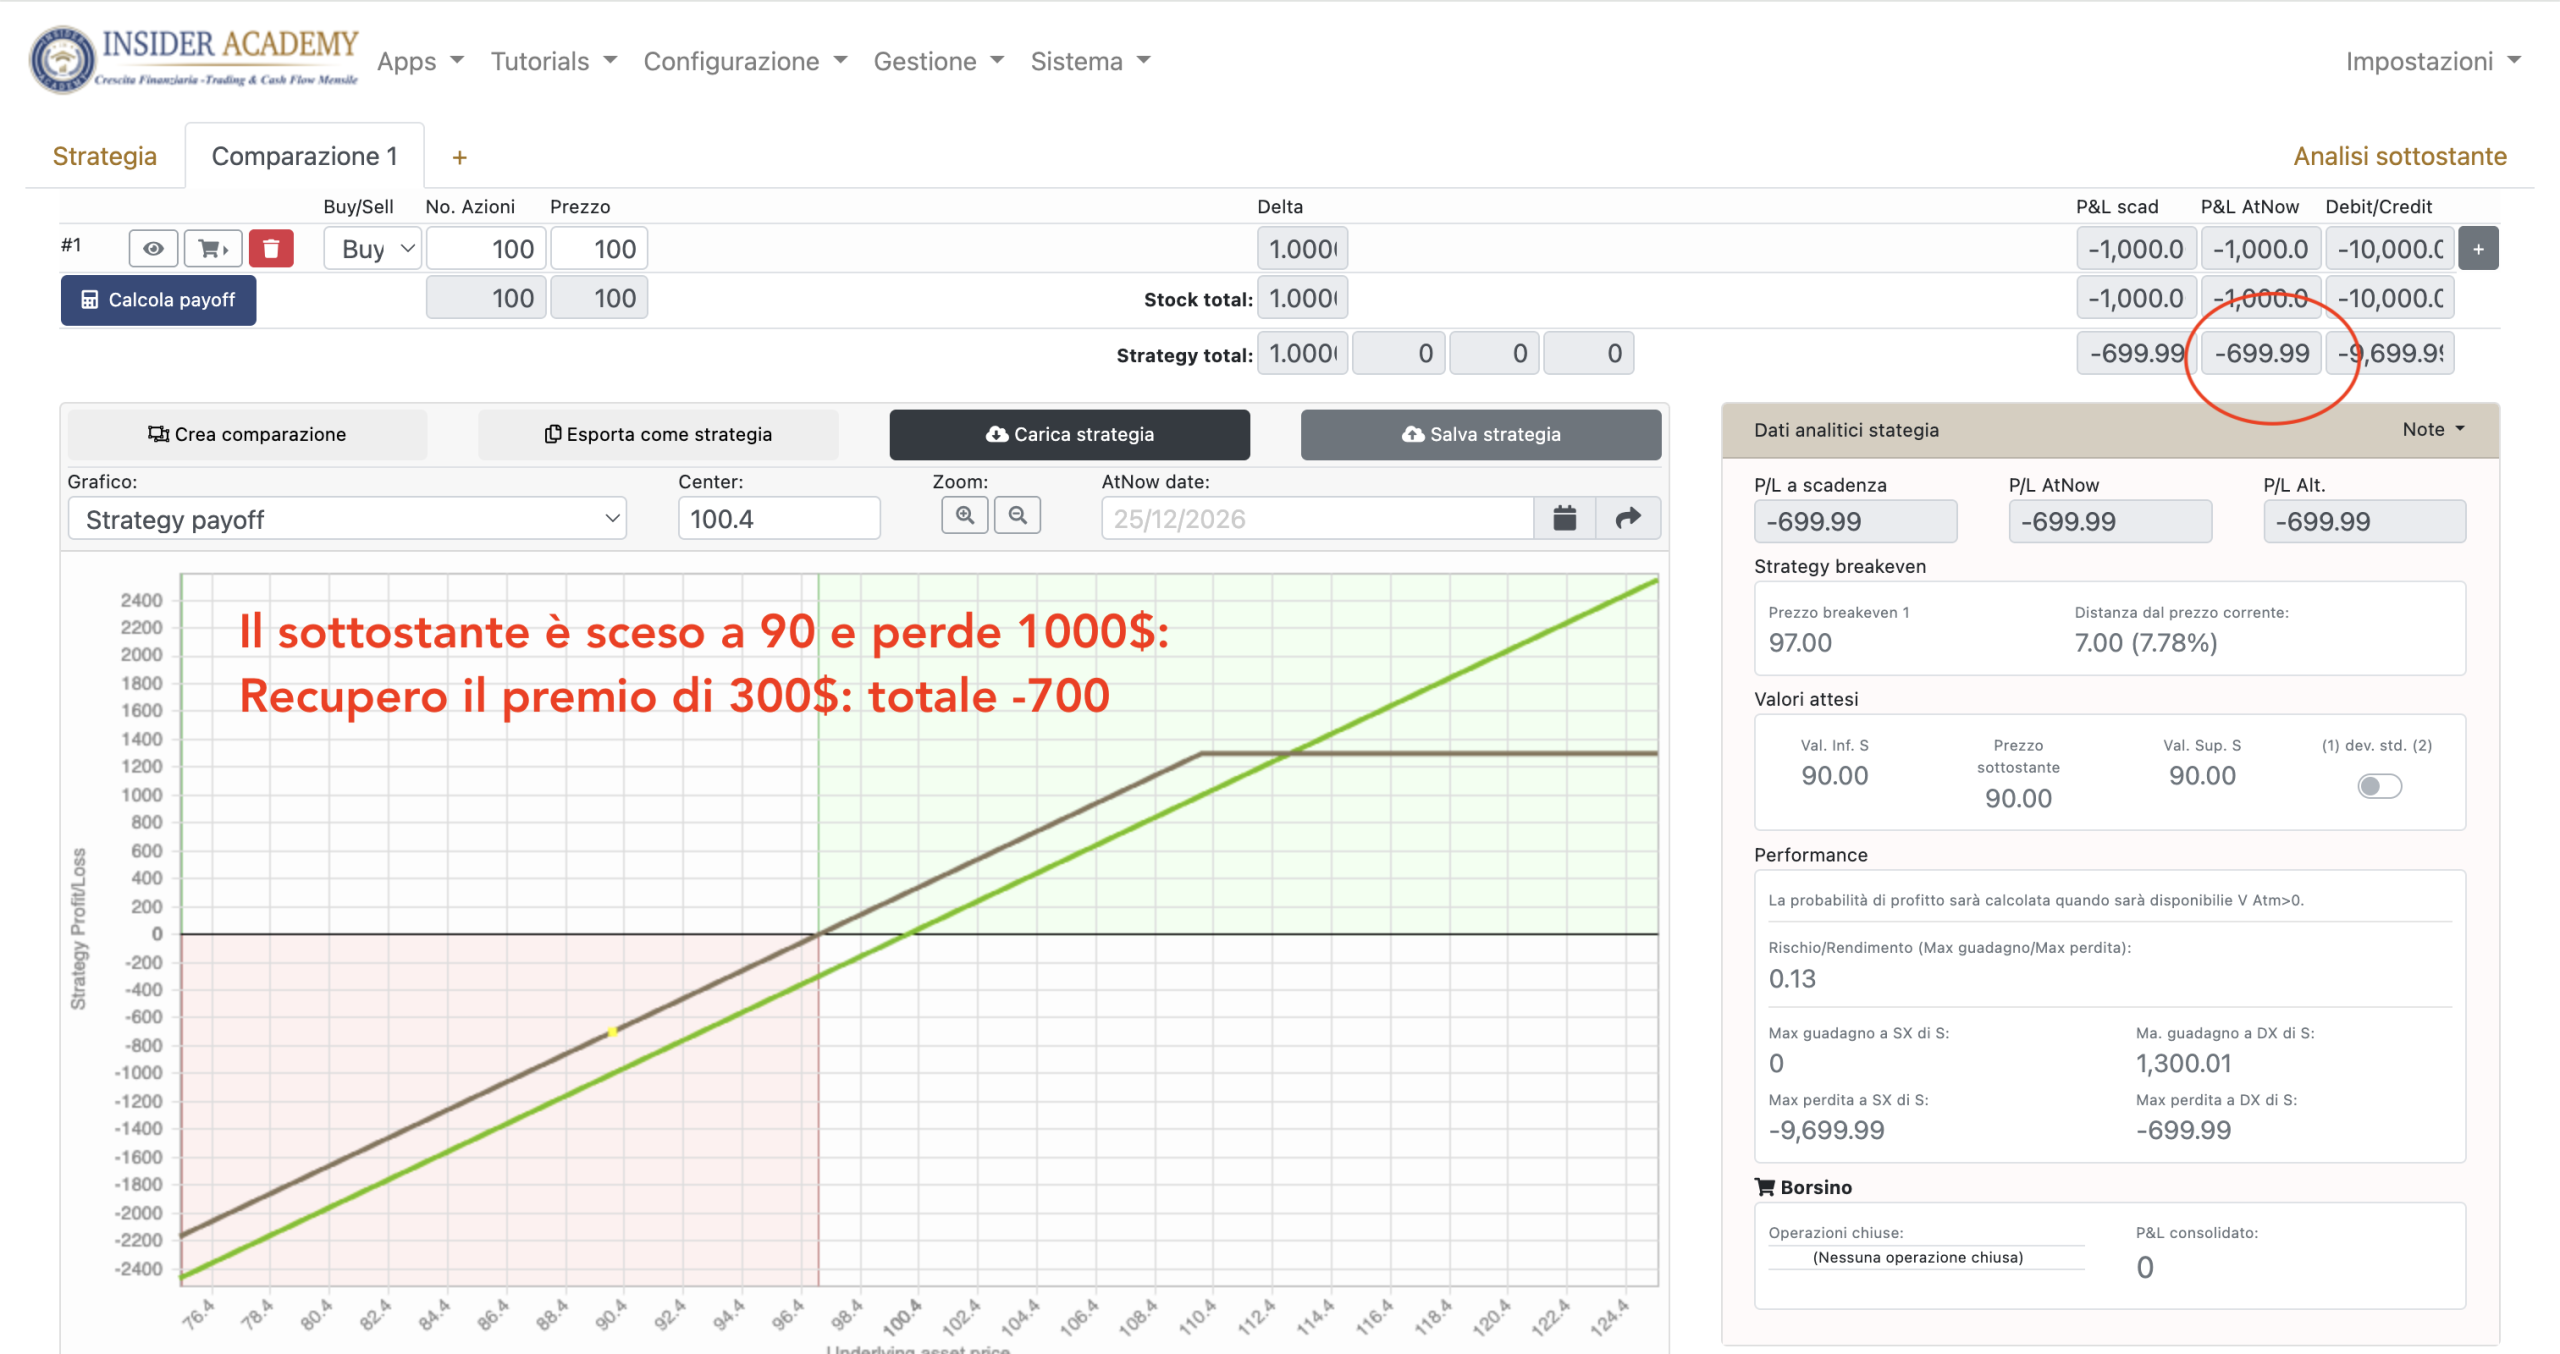
Se il titolo scende a 90, perdiamo 1.000 dollari sulle azioni, compensati in parte dai 300 incassati: perdita complessiva 700 dollari.
E se il titolo sale a 120?
Qui arriva la parte interessante.
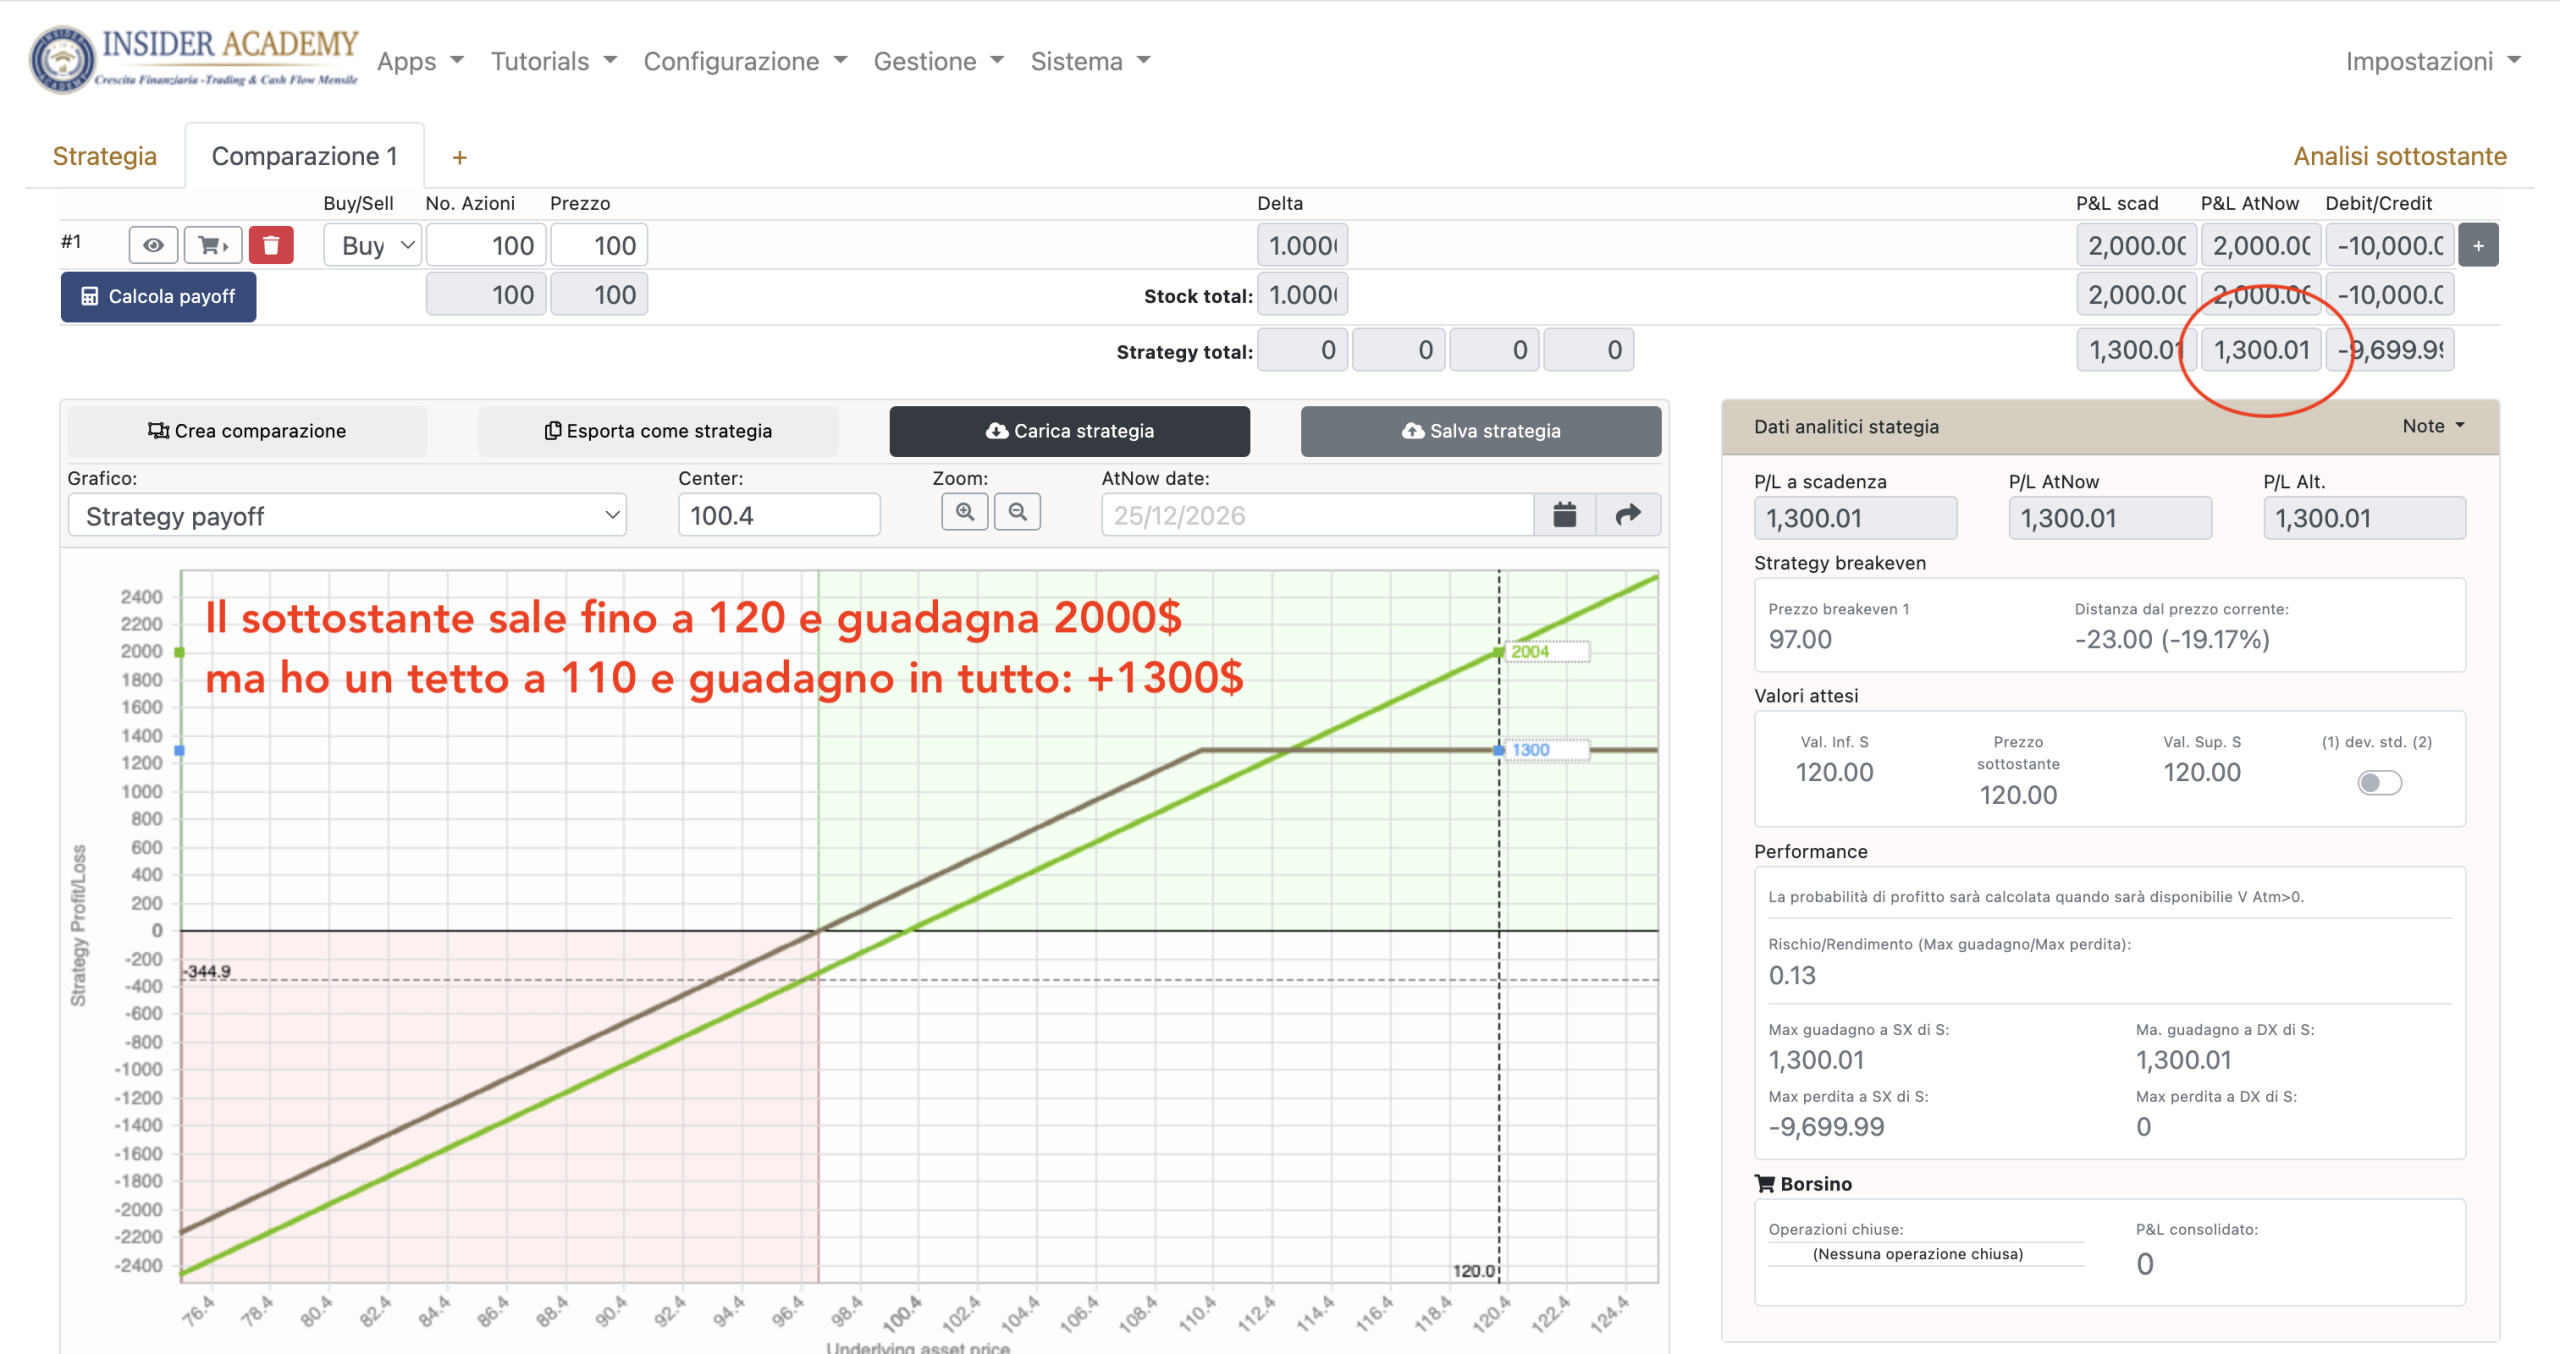
Le nostre azioni sono salite di 20 dollari, ma abbiamo accettato di venderle a 110. Il nostro risultato massimo diventa quindi 10 dollari di apprezzamento delle azioni più i 3 dollari di premio: 13 dollari per azione.
Senza la call avremmo guadagnato 20.
Abbiamo incassato 3 e rinunciato a 7.
Ed ecco perché osservare soltanto il premio può essere terribilmente fuorviante.
La covered call comprende sempre due elementi che devono essere letti insieme: le azioni e la call venduta.
| Se a scadenza il sottostante ha un prezzo di: | Profitto/perdita sole azioni | Profitto/perdita strategia complessiva Covered Call |
|---|---|---|
| 90 $ | -1.000 $ | -700 $ |
| 100 $ | 0 $ | +300 $ |
| 120 $ | +2.000 $ | +1.300 $ |
Il premio migliora il risultato quando il mercato scende, rimane laterale o, comunque, non raggiunge lo strike della call venduta. Ma se il rialzo supera lo strike, comincia a emergere il prezzo economico che abbiamo pagato per incassarlo: la partecipazione al rialzo che abbiamo ceduto. È esattamente il compromesso descritto dall’Options Industry Council: il premio offre un cuscinetto limitato al ribasso, mentre la call venduta limita il potenziale di profitto oltre lo strike.
“Covered” non significa protetta dal ribasso
La parola covered può suonare rassicurante, ma significa che la call venduta è coperta dalle azioni che possediamo.
Non significa che le azioni siano protette da un forte ribasso.
Se il titolo crolla, il premio incassato assorbe soltanto una parte della perdita pari esattamente al premio della call.
Questa distinzione per noi è fondamentale perché porta la covered call fuori dal territorio dell’“affitto sulle azioni” e la riporta dove dovrebbe stare: dentro un progetto di rischio e rendimento.
Allora quando conviene davvero?
Una covered call diventa interessante quando siamo realmente disposti a cedere il rialzo oltre lo strike in cambio del premio che riceviamo.
Questo significa che strike e premio non possono essere valutati separatamente.
Supponiamo che una call a strike 115 paghi poco. Potremmo avvicinare lo strike a 105 e incassare un premio maggiore.
Abbiamo migliorato l’operazione?
Non necessariamente.
Abbiamo certamente aumentato l’incasso, ma abbiamo anche abbassato il prezzo al quale accettiamo di interrompere la partecipazione al rialzo.
Nei nostri corsi utilizziamo un principio molto semplice: non modifichiamo il progetto soltanto per rincorrere il premio. Se uno strike coerente con il nostro scenario paga troppo poco, esiste una possibilità che spesso viene dimenticata: non fare l’operazione.
Il premio non decide lo strike.
È il progetto della posizione che deve stabilire quale strike siamo disposti ad accettare; solo dopo possiamo verificare se il premio ottenibile rende conveniente assumere quell’impegno.
Ma c’è una domanda ancora più importante: è davvero il momento di vendere quella call?
Questo è un passaggio che nella nostra operatività viviamo continuamente con i nostri studenti.
Durante una puntata del nostro programma settimanale, il Circolo degli Investitori, stavamo analizzando il portafoglio costruito nei mesi precedenti. Dentro c’erano Amazon, Nvidia e Google: titoli che avevamo selezionato per partecipare alla fase favorevole del mercato e che nel frattempo avevano già corso.
Avevamo quindi davanti una possibilità molto concreta: iniziare a vendere call su quelle azioni e aggiungere ai risultati ottenuti anche l’incasso dei premi.
Eppure avevamo scelto di non farlo.
Perché?
I nostri strumenti di analisi, a partire da MarketDETECTOR, continuavano a mostrarci uno scenario caratterizzato da Espansione e Reflazione. La lettura macro rimaneva quindi favorevole alla crescita di quel settore e ritenevamo che Amazon, Nvidia e Google avessero ancora spazio per esprimere il movimento rialzista.
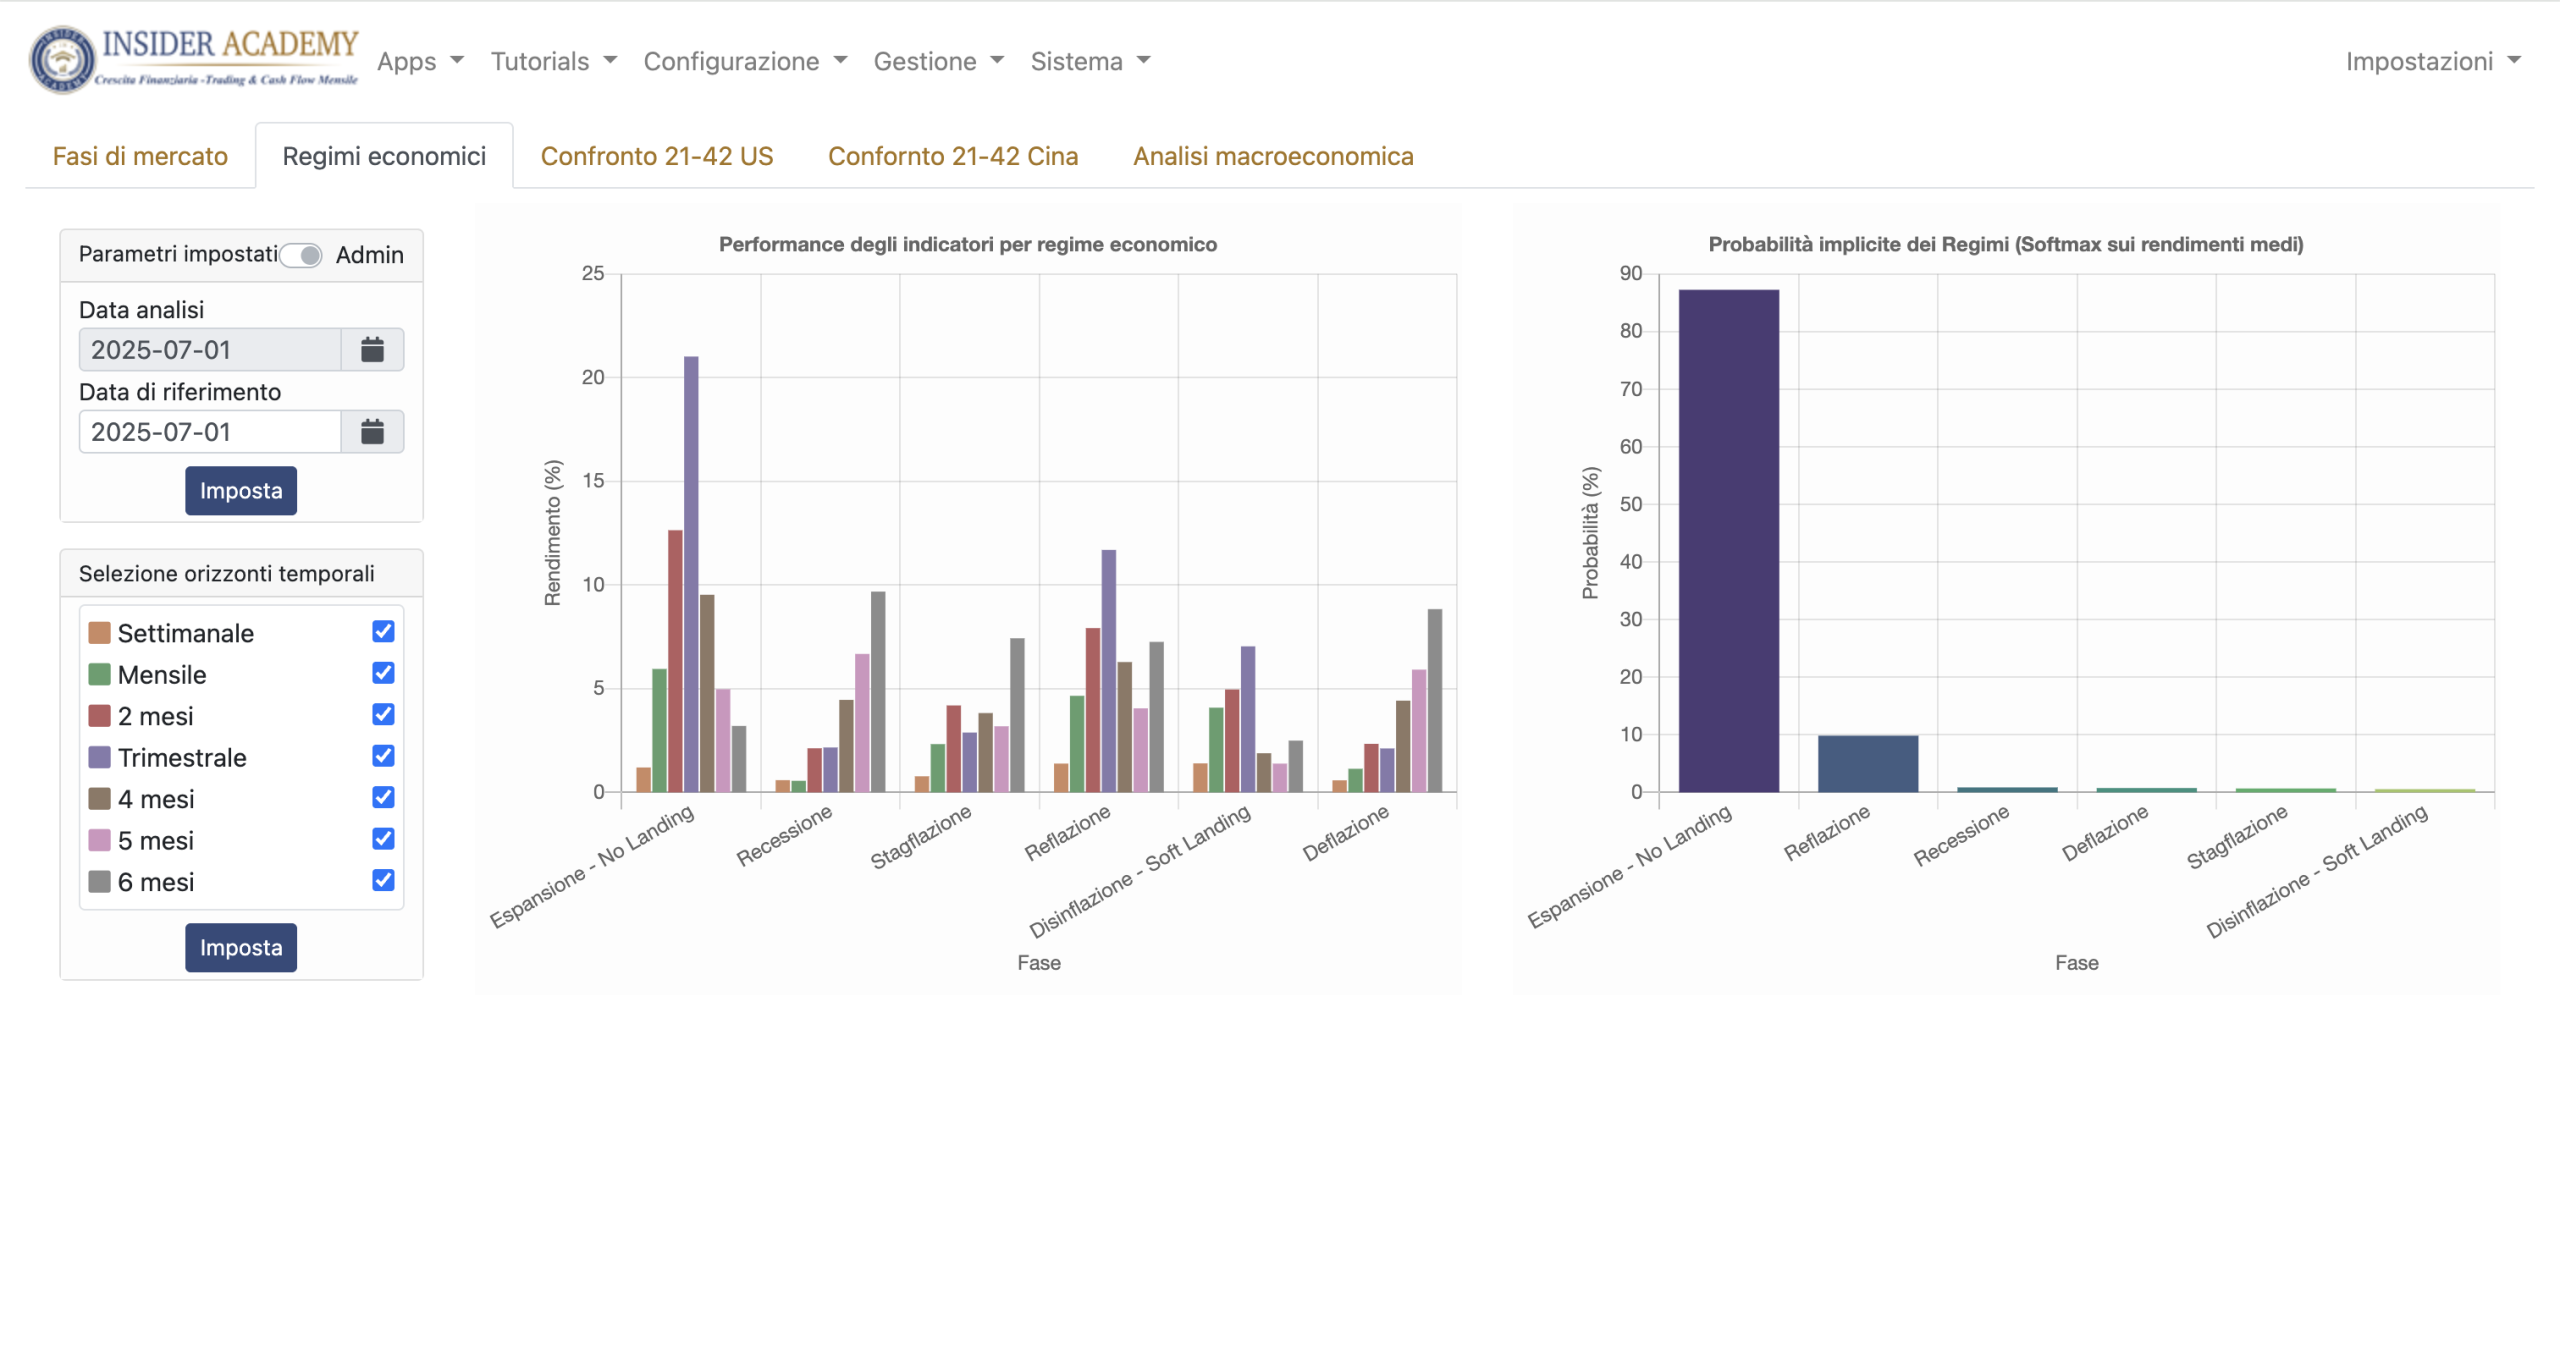
Vendere delle call su quei titoli avrebbe significato sì aggiungere una remunerazione attraverso il premio, ma anche mettere un tetto a una parte del rialzo proprio mentre il nostro scenario continuava a favorirlo.
Qui emerge una differenza fondamentale del nostro modo di utilizzare le opzioni. Non partiamo dalla strategia chiedendoci dove possiamo applicarla. Partiamo dalla Cascata Probabilistica: prima lo scenario macro, poi progressivamente asset, sottostante, scadenza, strategia, dimensionamento, protezione e gestione.
In quel momento la prima parte della cascata ci stava dicendo qualcosa di molto semplice: non avevamo ancora una buona ragione per sacrificare rialzo in cambio di un premio.
E infatti aspettammo.
Poi le condizioni cambiarono.
Durante il conflitto USA-Iran, la crisi dello Stretto di Hormuz produsse uno shock energetico e il quadro macro divenne meno favorevole. I nostri strumenti evidenziarono il passaggio verso un regime stagflattivo e, a quel punto, anche il modo di gestire quelle stesse posizioni cambiò.
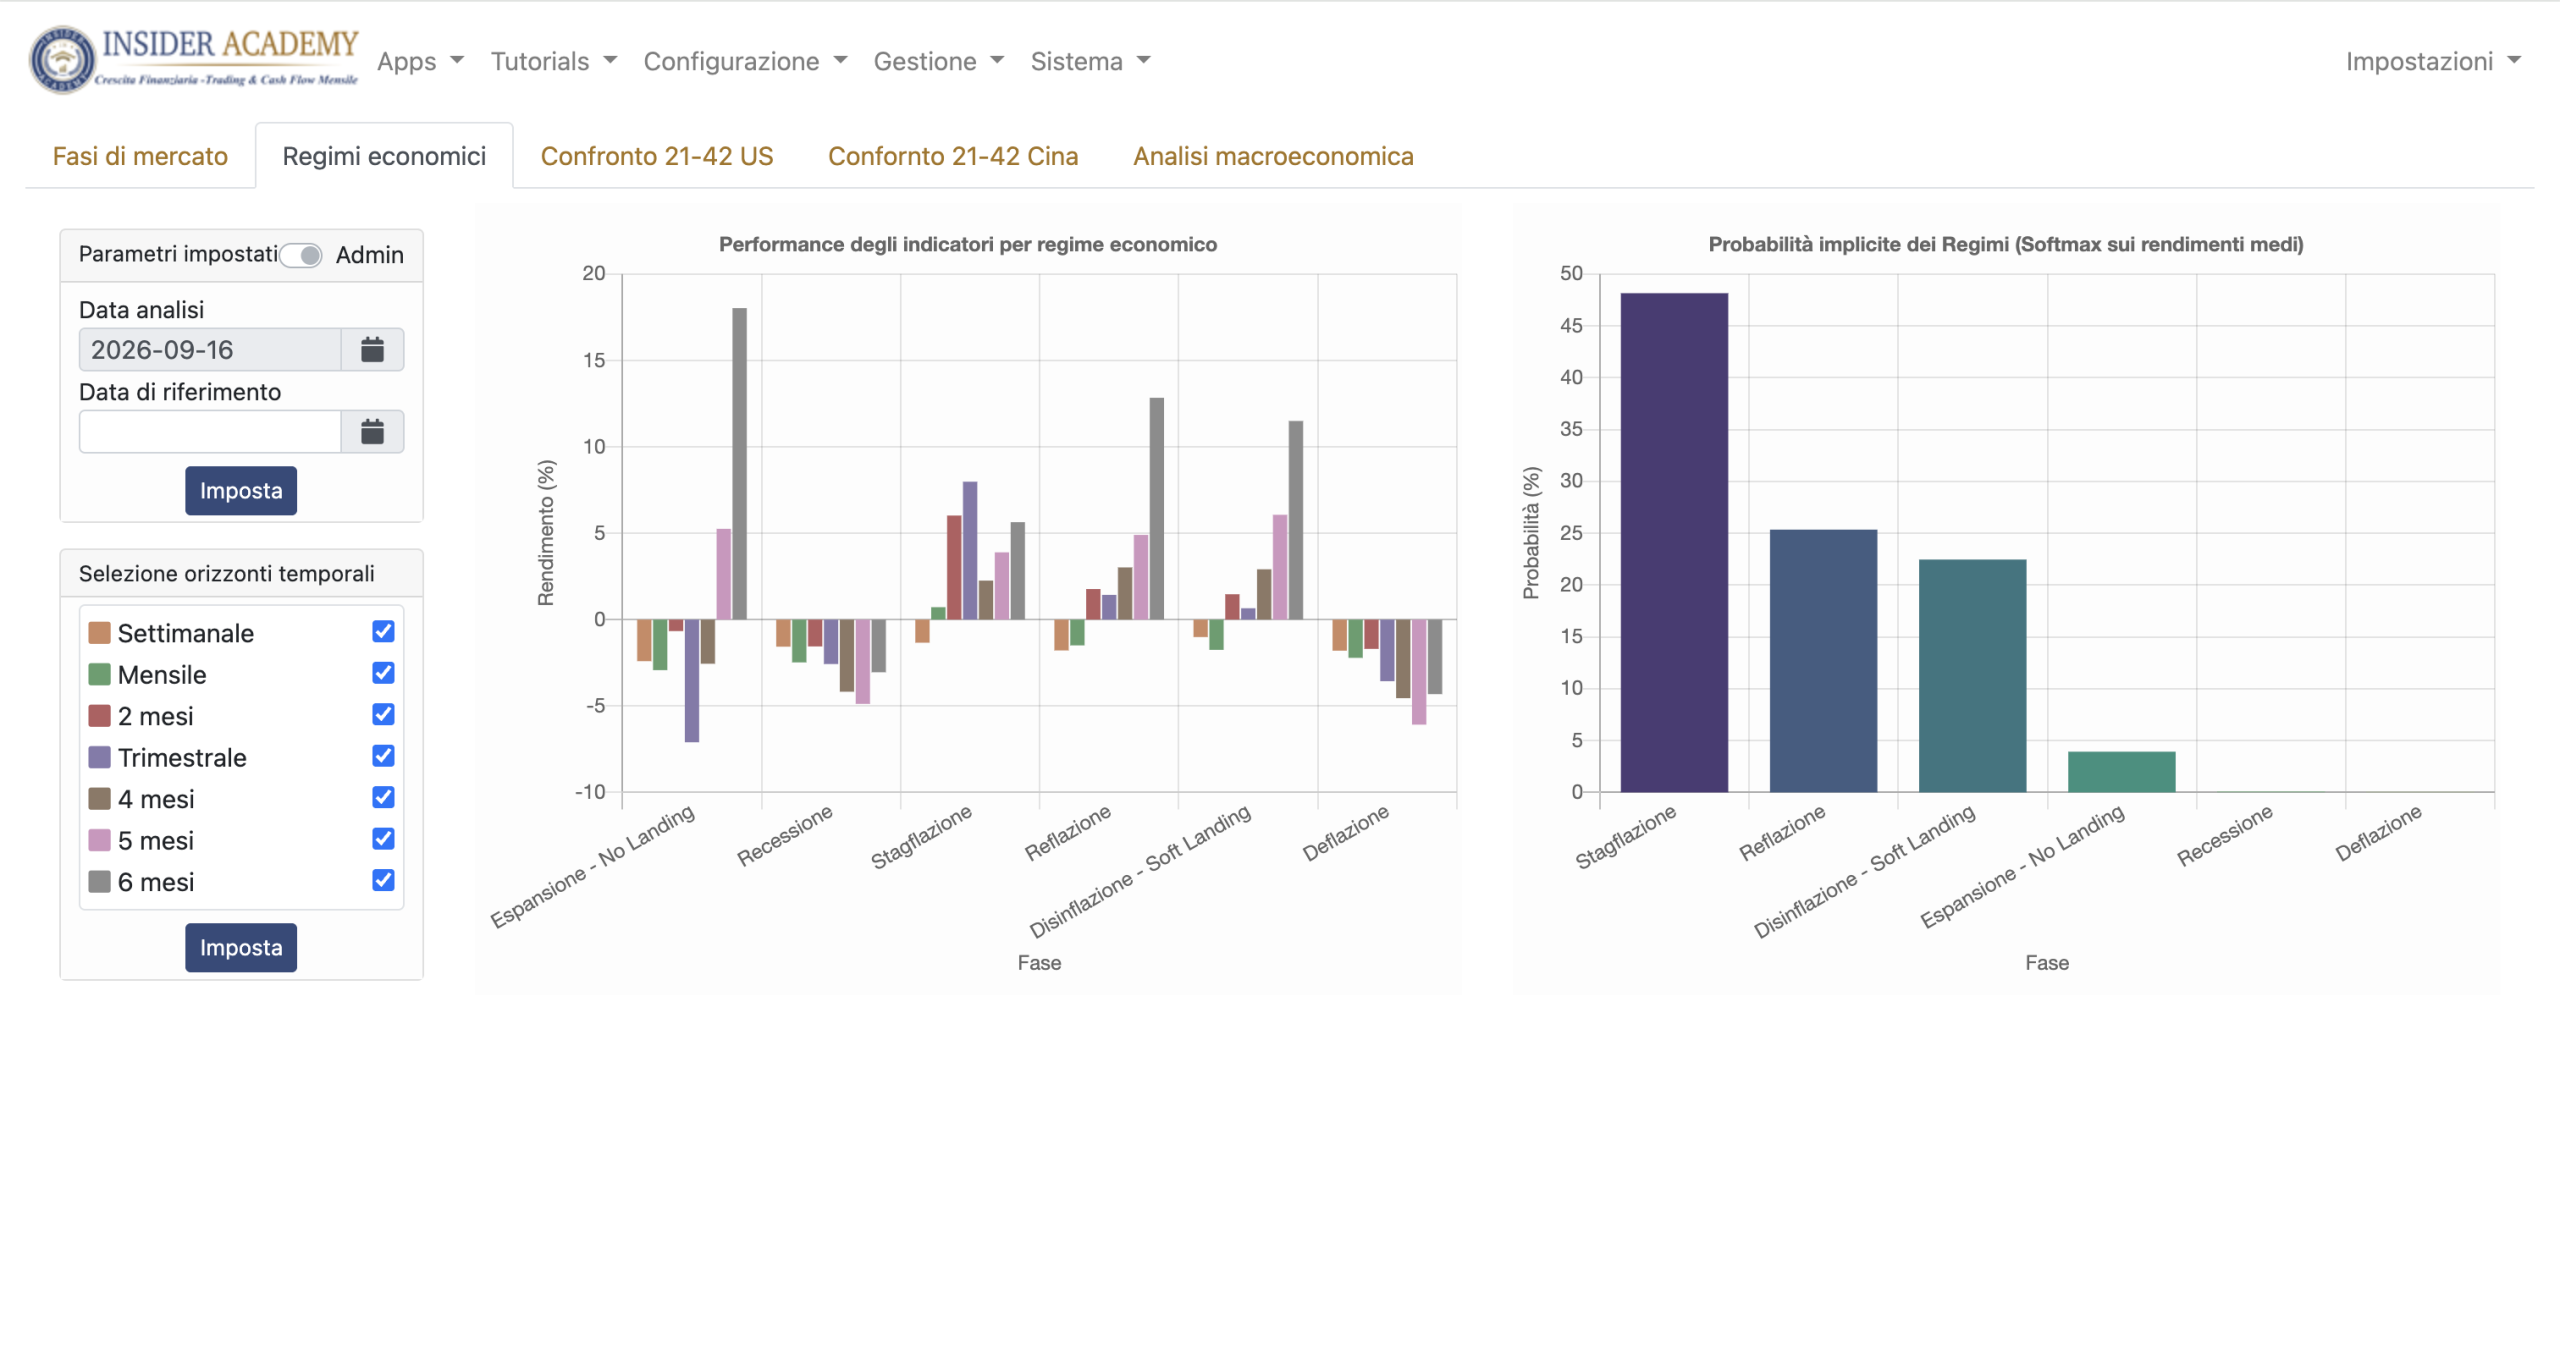
Iniziammo un periodo intenso di vendita di call su Amazon, Nvidia, Google e sugli altri titoli presenti in portafoglio. In attesa che tornassero condizioni più favorevoli, mese dopo mese accumulammo premi che andarono ad aumentare il risultato complessivo delle posizioni.
Ed è qui che la covered call smette di essere semplicemente una strategia.
La nostra esposizione azionaria rimaneva strategicamente espansiva, perché continuavamo a voler partecipare alla crescita di lungo periodo; la vendita ricorrente delle call diventava invece tattica, perché rispondeva a una fase di mercato temporaneamente meno favorevole.
Scenario e strategia non erano due decisioni separate. La connessione con il mercato determinava quando lasciare correre Amazon, Nvidia e Google e quando, invece, utilizzare le opzioni per remunerare l’attesa.
Questo esempio contiene una delle lezioni più importanti sulla covered call: non dobbiamo chiederci soltanto quale call vendere. Prima dobbiamo chiederci se vogliamo davvero venderla adesso.
Se partiamo dal desiderio di incassare un premio, cercheremo inevitabilmente lo strike che paga abbastanza.
Se partiamo invece dal progetto della posizione, la sequenza si capovolge: prima valutiamo scenario, sottostante e obiettivo per scegliere la strategia in opzioni; poi decidiamo quanto rialzo siamo realmente disposti a cedere. E soltanto a quel punto possiamo verificare se esiste una call il cui premio renda interessante quello scambio.
Qualche volta la risposta sarà:
la covered call è una buona strategia, ma non adesso.
Qualche altra volta, proprio perché il mercato è cambiato, potrebbe diventare esattamente lo strumento che stavamo aspettando.
Accetteresti davvero di vendere le tue azioni a quello strike?
Rimane un’ultima domanda.
Prima di vendere una covered call, prova a dimenticare per un momento il premio.
Guarda lo strike e chiediti:
se il titolo arrivasse lì e le mie azioni venissero vendute, sarei soddisfatto?
Perché l’assegnazione non è un dettaglio teorico. Vendendo la call assumiamo un obbligo e possiamo essere chiamati a consegnare le azioni al prezzo stabilito.
Lo strike non rappresenta soltanto il livello che determina quanto premio possiamo incassare. Rappresenta anche il prezzo al quale abbiamo accettato di rinunciare a ogni ulteriore rialzo delle nostre azioni.
A questo punto il criterio dovrebbe essere chiaro: una covered call non si valuta partendo dal premio, ma dalla coerenza tra scenario, titolo, rialzo che siamo disposti a cedere e remunerazione che riceviamo in cambio.
Ed è proprio il passaggio che abbiamo visto nel nostro portafoglio: la stessa strategia che non aveva senso mentre lo scenario suggeriva di lasciare correre Amazon, Nvidia e Google è diventata utile quando il contesto macro è cambiato.
Se vuoi approfondire proprio questo collegamento — capire come ciclo economico, regime di mercato e asset possano cambiare le decisioni operative — ho preparato un video dedicato:
Ciclo Economico e Strategie di Trading: Recessione, Bond e Azioni — La Sequenza Che Devi Conoscere
Perché prima di scegliere una strategia, vale sempre la pena capire in quale mercato stiamo per utilizzarla.
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Options Industry Council — Covered Call (Buy/Write) — struttura della covered call, rapporto tra premio incassato e partecipazione al rialzo, rischio sul sottostante, scelta dello strike, profitto massimo e rischio di assegnazione.
- Options Industry Council — LEAPS Strategies: Sell LEAPS Covered Calls — conferma che la protezione al ribasso prodotta dalla call venduta corrisponde al premio ricevuto e che il rialzo oltre lo strike viene ceduto in caso di assegnazione.
- FINRA — Trading Options: Understanding Assignment — funzionamento dell’assegnazione e obblighi del venditore di una call in caso di esercizio.
Metodo, tecnologia ed esperienza Insider Academy
Le analisi e gli esempi dell’articolo sono sviluppati attraverso il Metodo della Cascata Probabilistica e l’esperienza didattica e operativa di Insider Academy.
Le simulazioni e i confronti grafici sono realizzati con OptionTARGET, software proprietario Insider Academy utilizzato per analizzare payoff, probabilità, comportamento delle strategie nel transitorio e sensibilità alle Greche.
La lettura dello scenario macroeconomico e dei regimi di Espansione/Reflazione e Stagflazione è rappresentata attraverso MarketDETECTOR, strumento proprietario Insider Academy utilizzato per analizzare l’evoluzione del regime economico e collegarla alle successive decisioni operative.
Il riferimento ad Amazon, Nvidia e Google deriva dall’esperienza reale raccontata nel Circolo degli Investitori, il programma settimanale di Insider Academy: la vendita delle call è stata prima rinviata per lasciare spazio alla crescita dei titoli e successivamente utilizzata in modo tattico quando il quadro macroeconomico è diventato meno favorevole.
Le simulazioni hanno finalità didattica e dipendono dalle condizioni e dagli input utilizzati. Non rappresentano una previsione dei risultati futuri.