

Molti opzionisti tentano di recuperare un’operazione che sta andando male con una tecnica che si chiama rollaggio: chiudono l’opzione esistente e ne aprono un’altra, modificando la scadenza, lo strike oppure entrambi.
Ma stanno davvero migliorando il trade? Oppure stanno semplicemente spostando in avanti il problema?
La differenza è enorme, perché il rollaggio non cancella ciò che è già successo. La vecchia posizione viene chiusa e il suo risultato rimane nel conto. Contemporaneamente ne nasce una nuova, con altro tempo davanti e nuovi rischi.
Quindi la domanda importante non è: quanto premio incasso con il rollaggio?
È: la posizione che sto costruendo adesso è realmente migliore di quella che avevo prima?
Ed è proprio qui che il rollaggio smette di essere una tecnica e diventa una decisione.
Che cosa succede realmente quando fai un rollaggio
Partiamo dalla cosa più semplice.
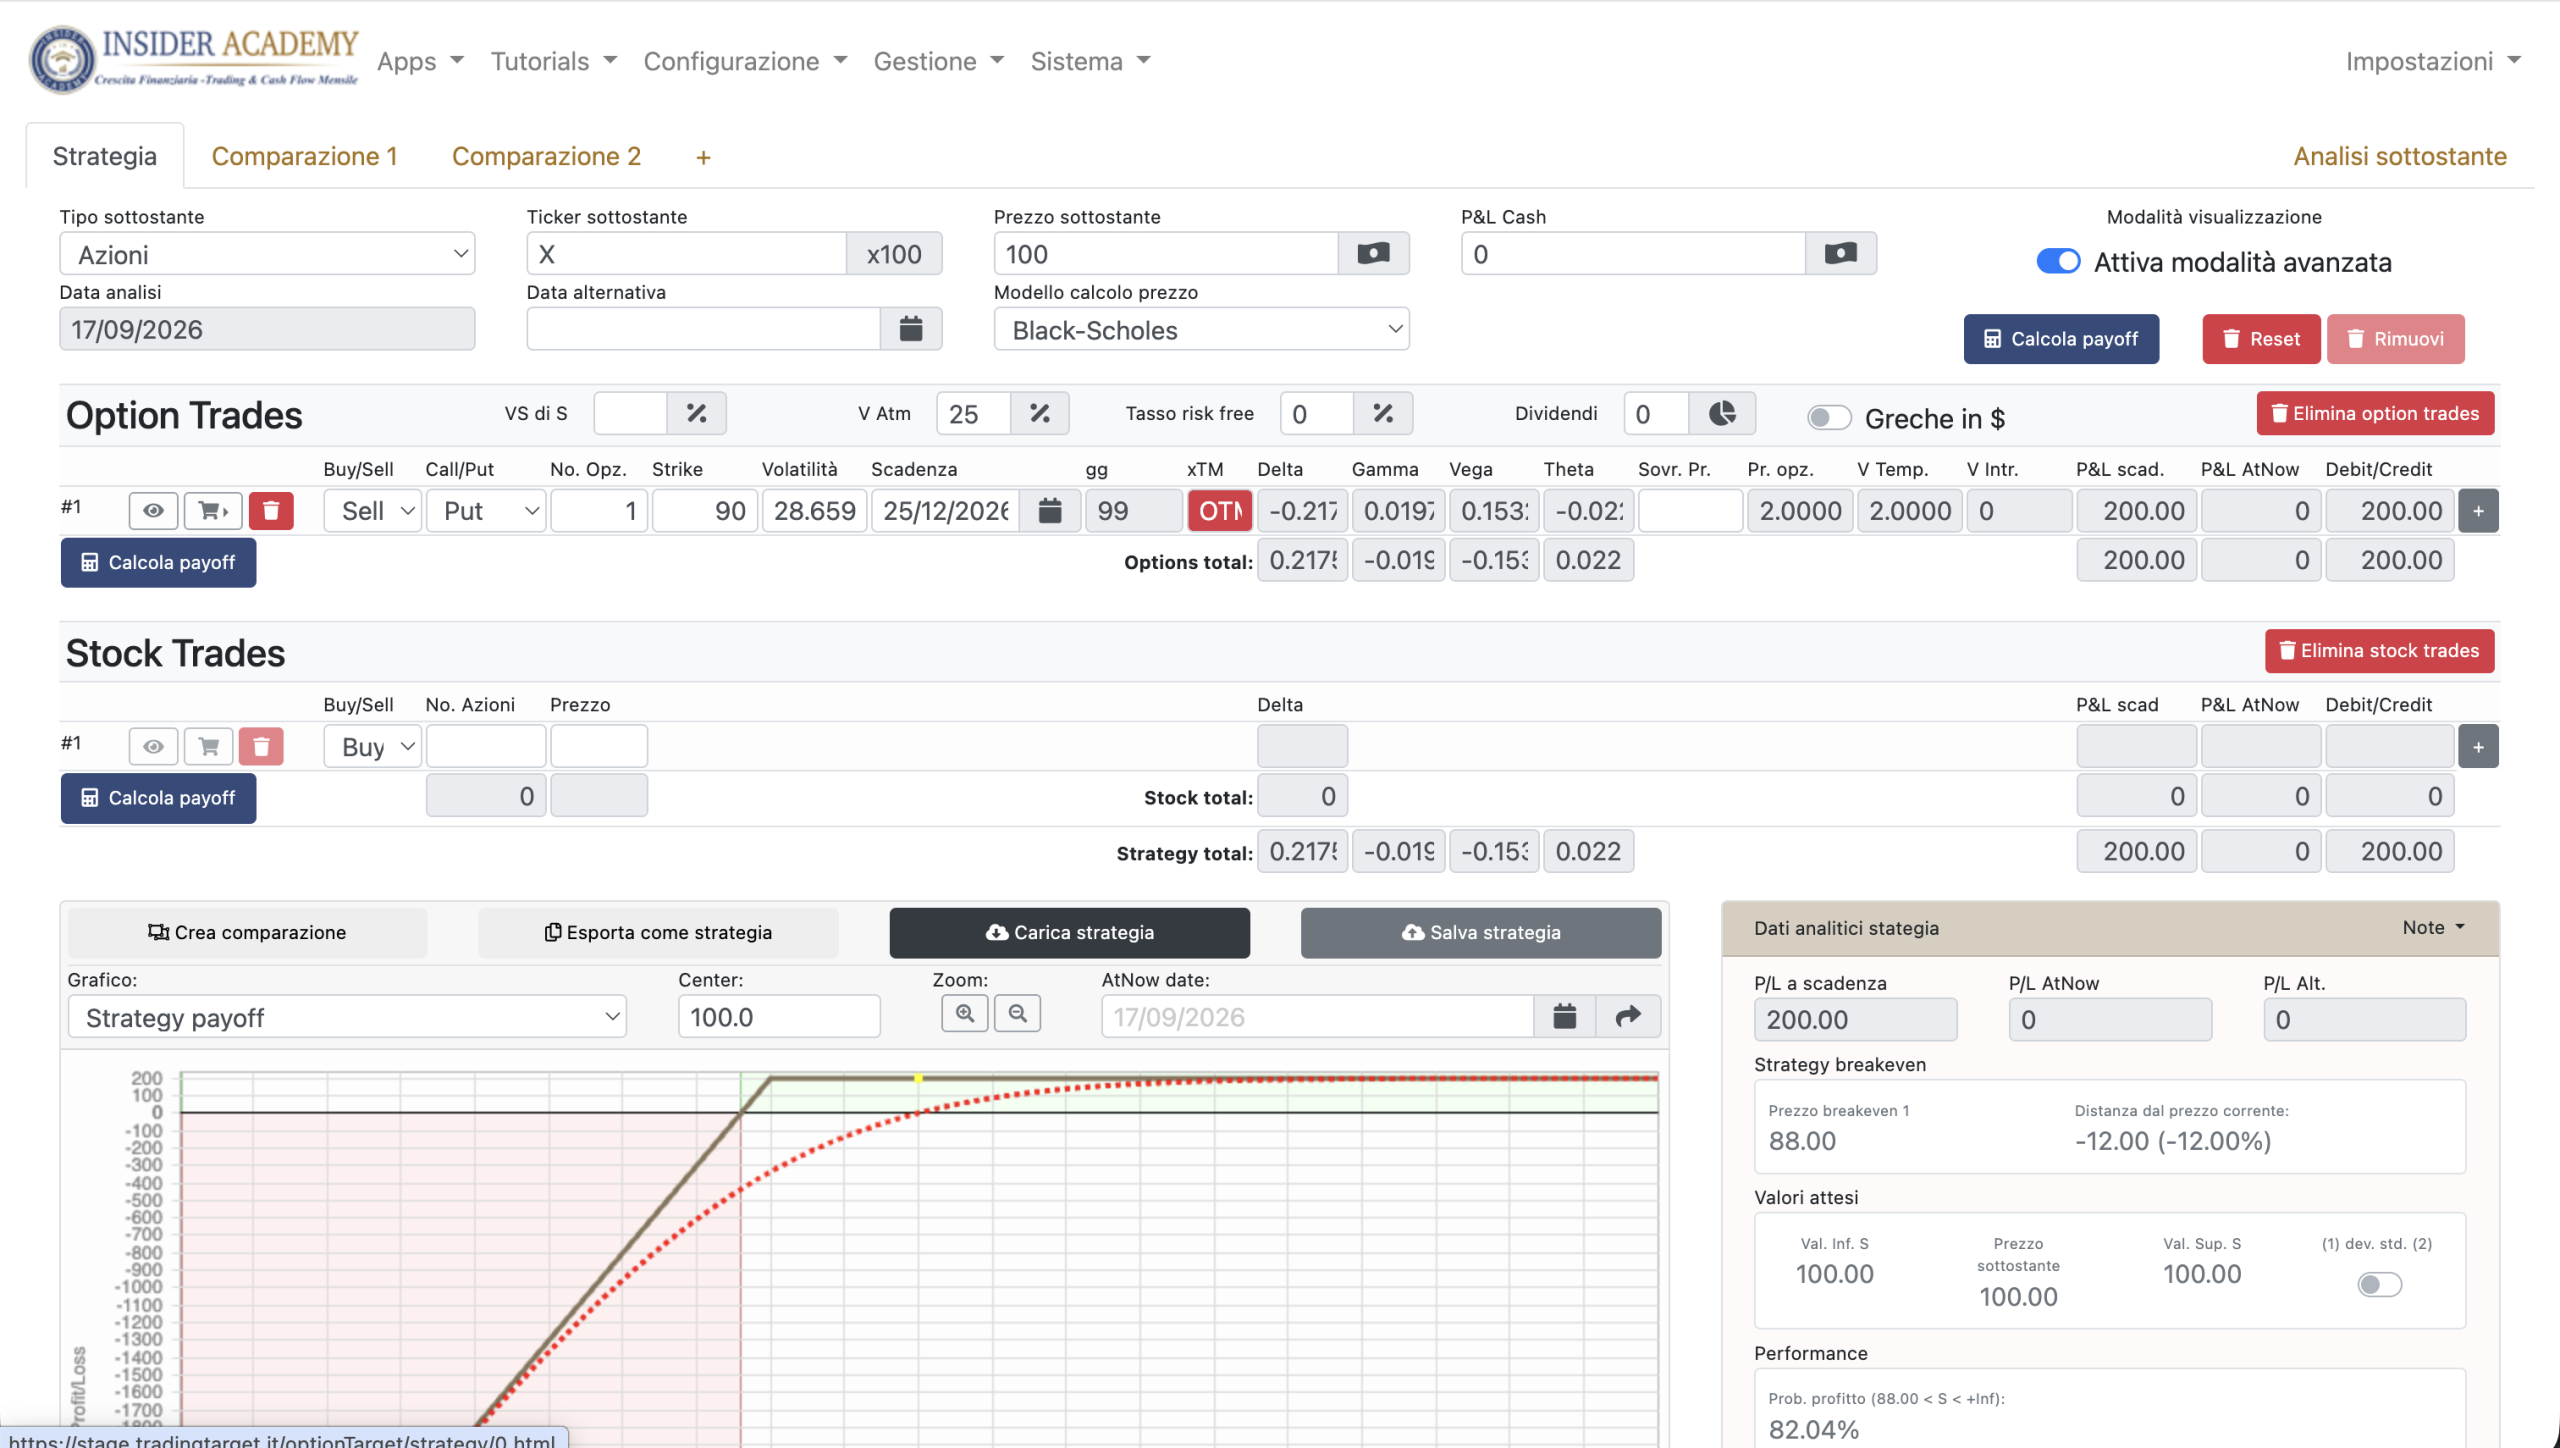
Hai venduto una put. Il mercato scende e quella put, che avevi venduto a 2, ora vale 5.
Se stai operando su opzioni standard su azioni americane, ad esempio, il moltiplicatore è 100: hai quindi ricevuto un premio di 2 × 100 = 200 dollari, ma adesso il valore di quella put è 5 × 100 = 500 dollari.
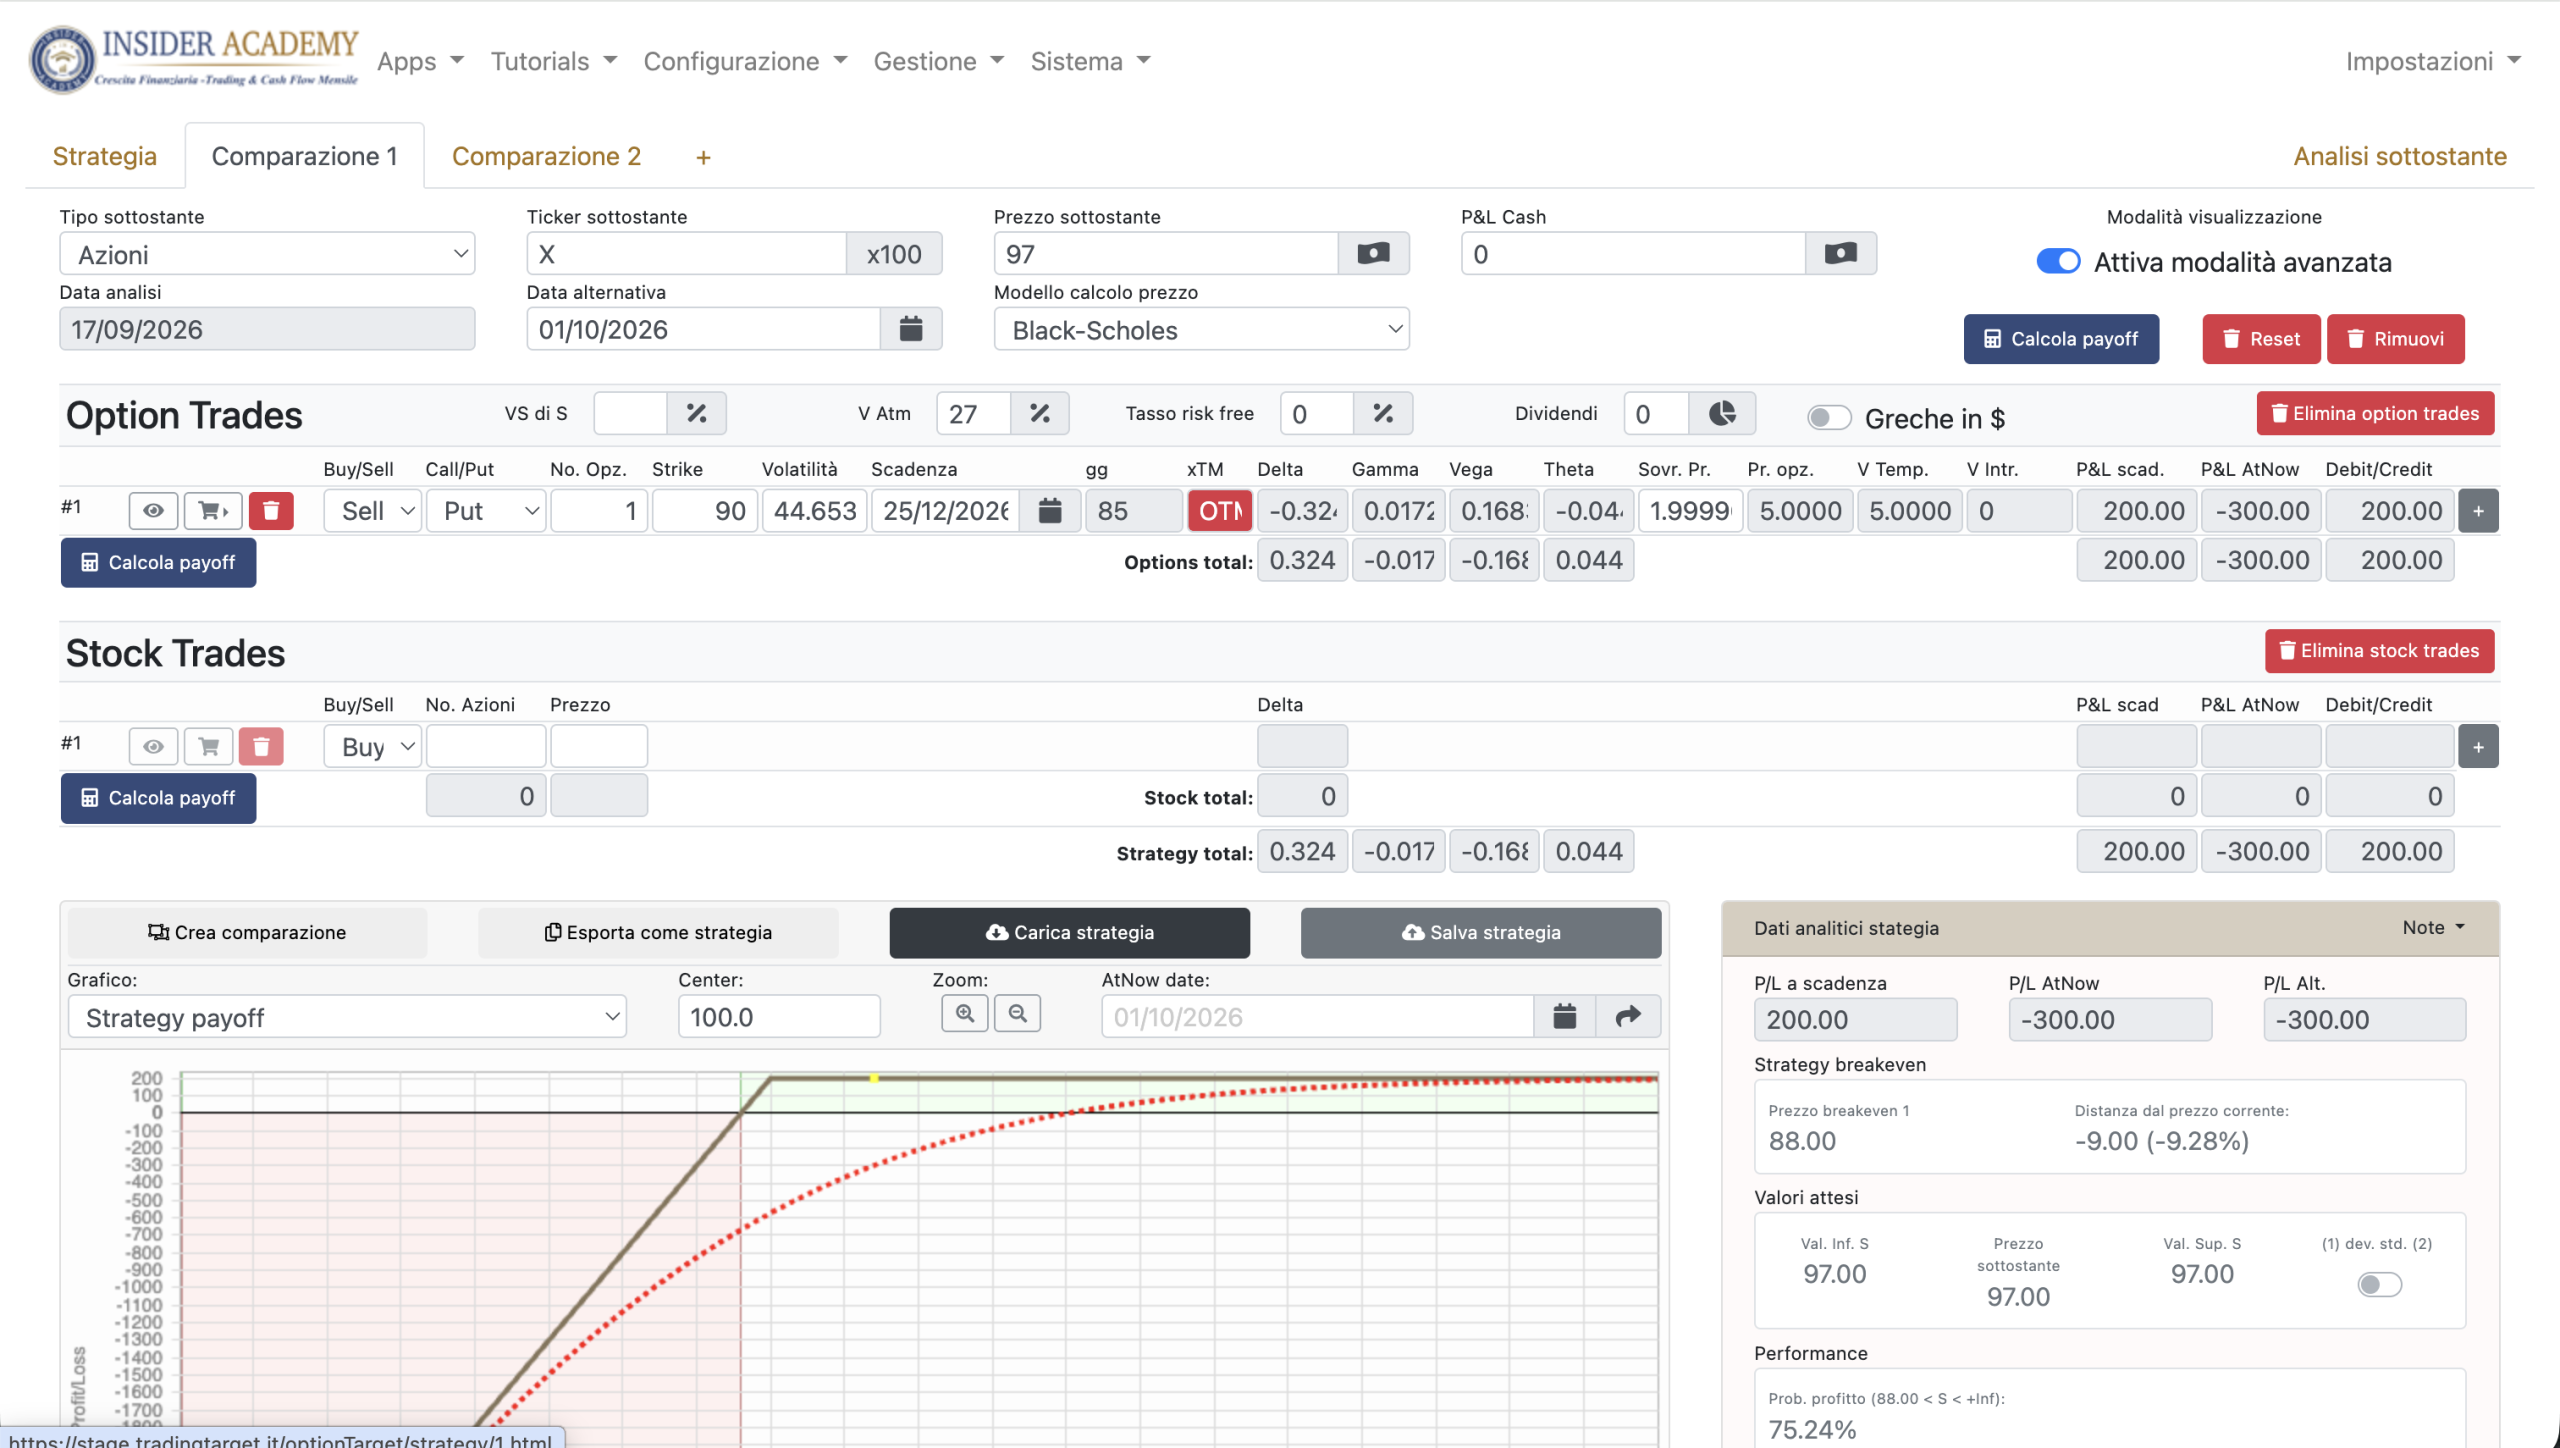
Per chiuderla devi quindi ricomprarla a 5, cioè 500 dollari. Hai incassato 200 dollari e ne hai pagati 500: la prima operazione ha prodotto una perdita di 3 × 100 = 300 dollari.
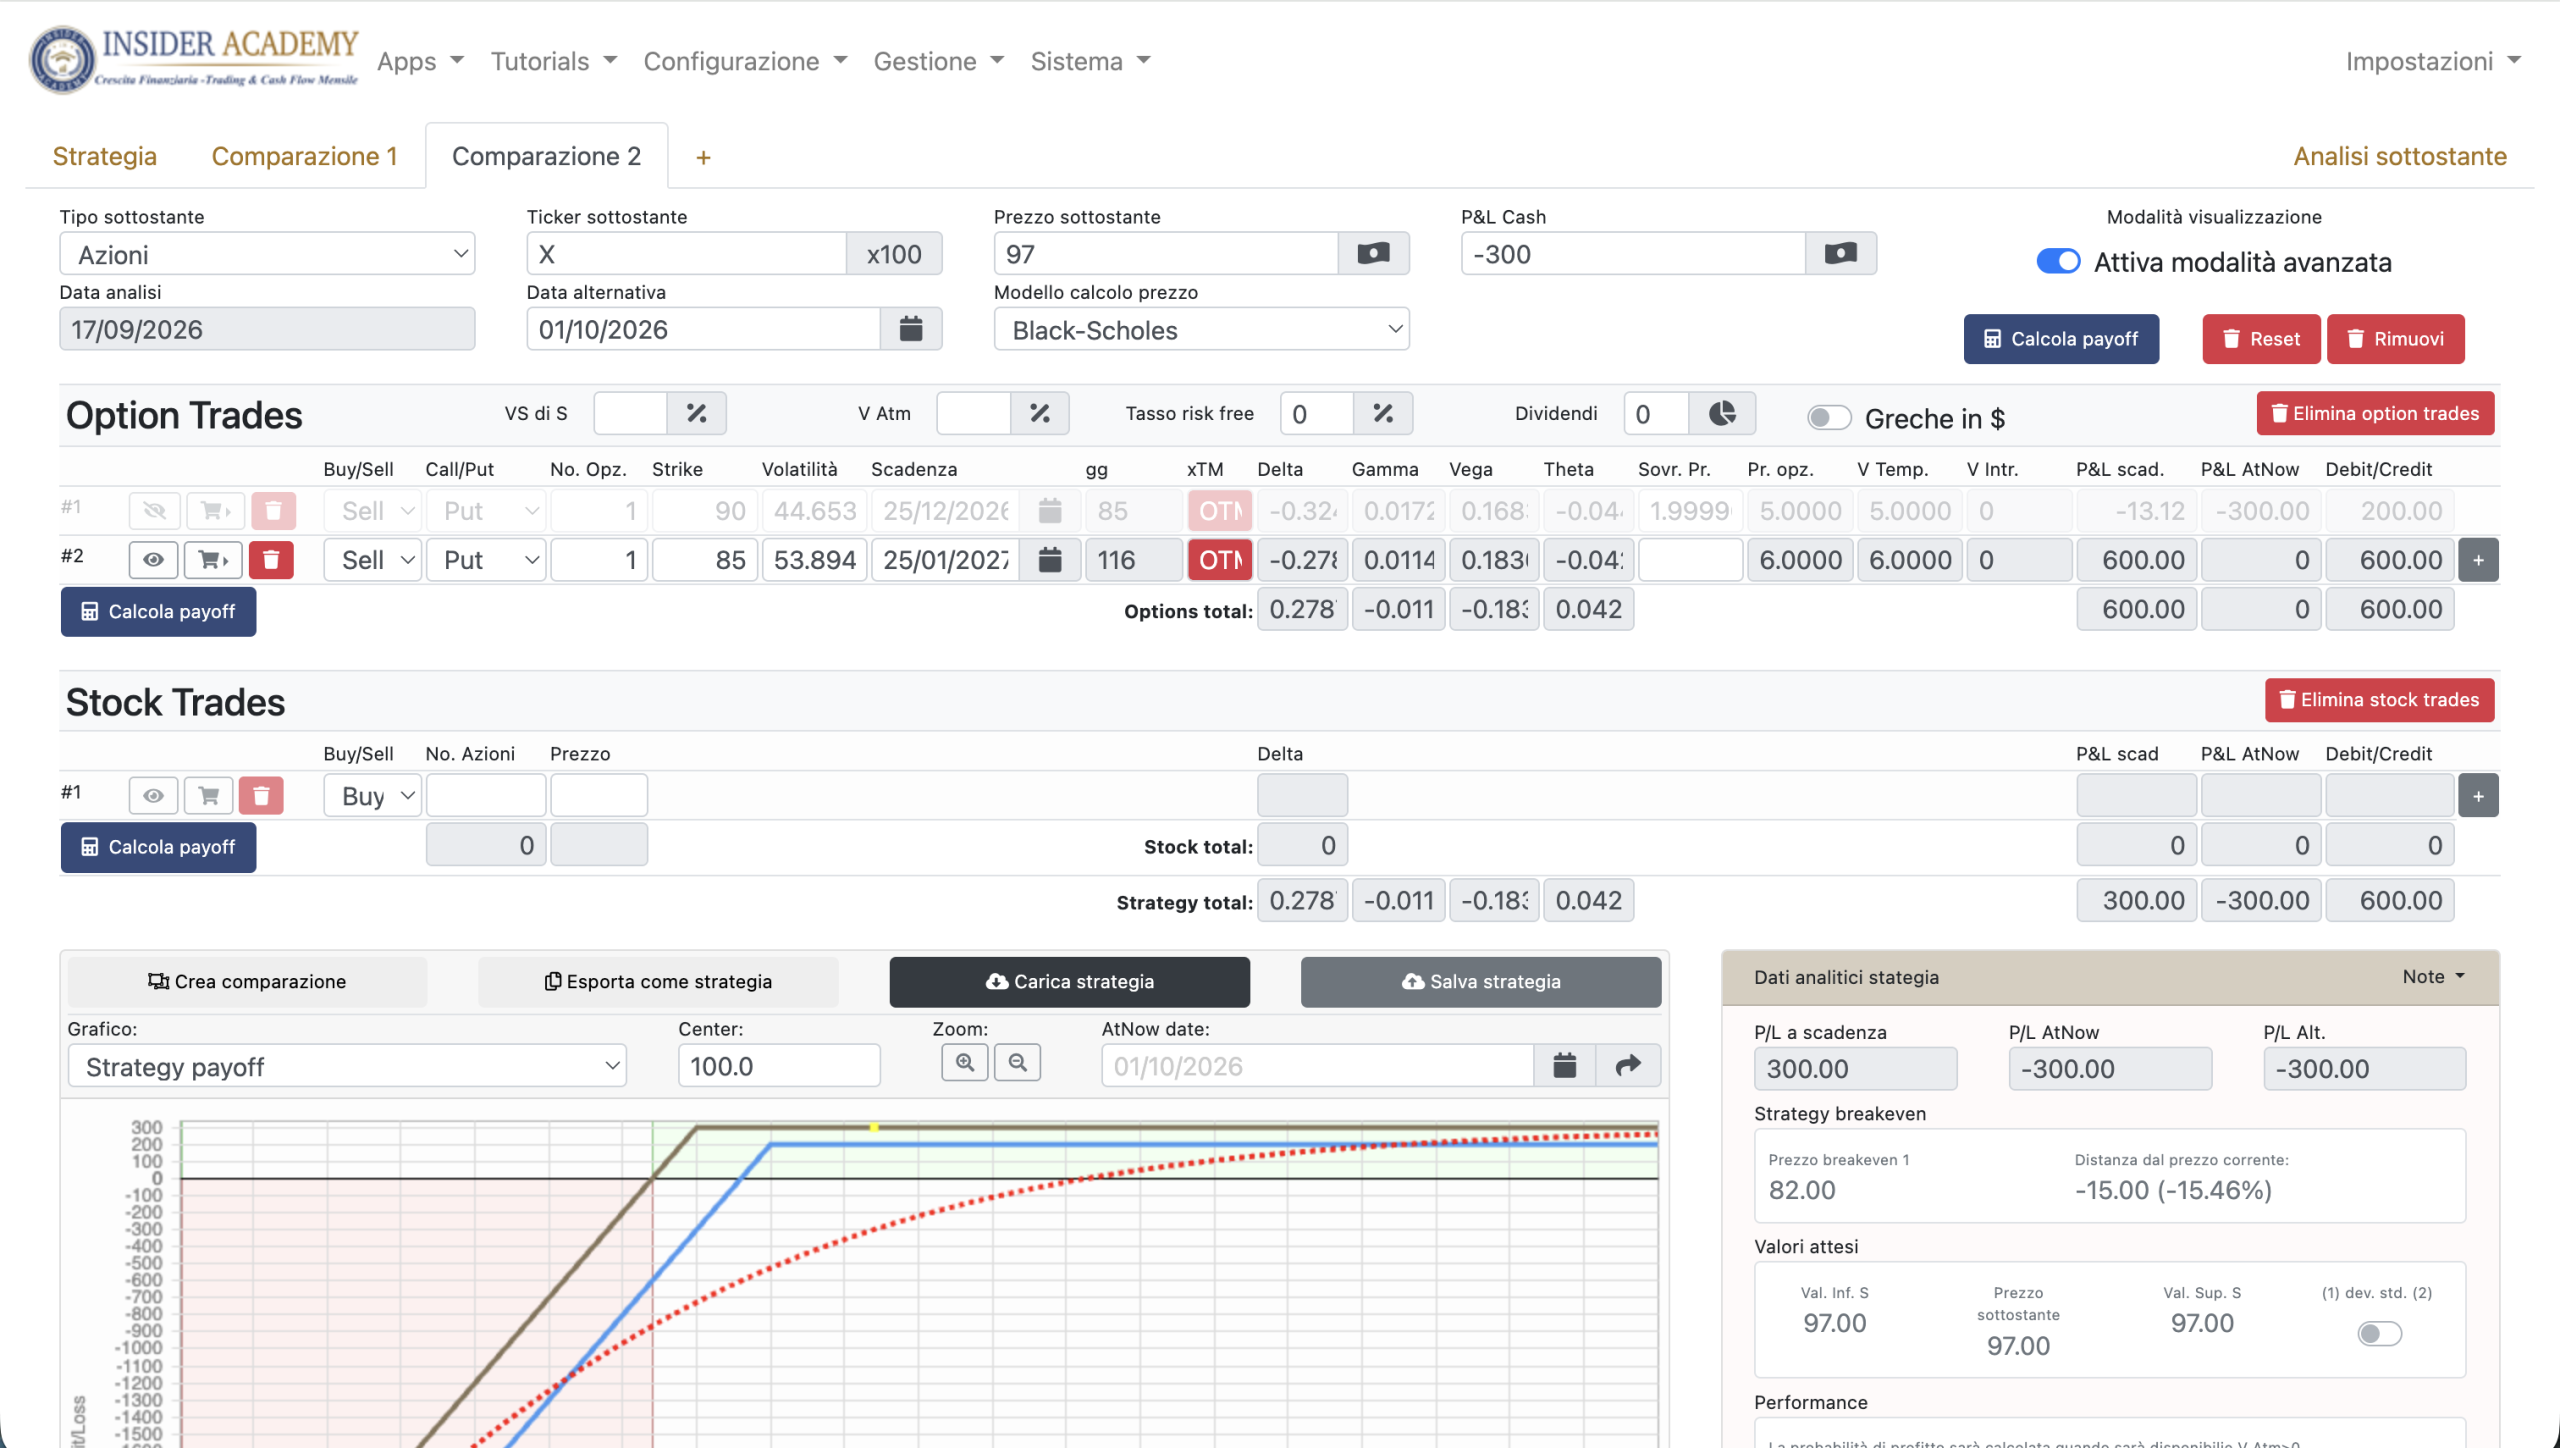
A questo punto potresti vendere una nuova put, magari con una scadenza più lontana, e incassare 6, cioè 600 dollari.
Ed ecco la trappola.
Guardi il movimento appena eseguito: hai pagato 500 dollari per chiudere e incassato 600 dollari dalla nuova vendita. Con il rollaggio hai quindi generato un credito di 1 × 100 = 100 dollari.
Potresti pensare: “Bene, ho recuperato qualcosa”.
In realtà quel nuovo credito è il corrispettivo per una nuova obbligazione che hai appena assunto.
Vediamolo direttamente in OptionTARGET: il nuovo premio entra nel conto, ma la perdita precedente non scompare.
Il rollaggio, infatti, viene descritto anche dalle fonti professionali esattamente per quello che è: chiusura della posizione esistente e apertura di una nuova posizione con caratteristiche differenti. Cboe e Charles Schwab confermano entrambe questa struttura.
Questa distinzione sembra contabile. In realtà cambia completamente il modo di decidere.
Il test che cambia la prospettiva
Prova allora a farti una domanda molto semplice:
se non avessi la vecchia posizione da recuperare, aprirei oggi quella nuova operazione?
Se la risposta è sì, abbiamo qualcosa da studiare.
Se la tua risposta, invece, è no, come accade nella maggior parte dei casi, chiediti se non stai pensando a questa nuova posizione solamente perché non sei disposto ad accettare una perdita.
Con gli studenti di Insider Academy è un criterio che utilizziamo per separare due problemi completamente diversi: gestire razionalmente una posizione oppure inseguire il pareggio.
Perché aggiungere tempo può avere perfettamente senso se la nostra ipotesi rimane valida e la posizione precedente non possiede più il tempo necessario per esprimerla. Ma più tempo non significa automaticamente migliore operazione.
Anche Fidelity sottolinea che un rollaggio può essere coerente quando l’outlook rimane valido ma il contratto sta terminando, mentre Schwab ricorda che il nuovo trade deve comunque essere valutato nella situazione specifica dell’investitore.
Il punto, quindi, non è essere favorevoli o contrari al rollaggio.
È sapere che cosa stiamo comprando in cambio di quel tempo aggiuntivo.
Un rollaggio riuscito può perfino lasciarti in perdita
Qui arriviamo a uno dei concetti che considero più importanti nella gestione delle opzioni.
In una delle nostre lezioni del corso Rendite Strategiche in Opzioni di giugno 2026 abbiamo lavorato su una simulazione nella quale l’ipotesi iniziale sul mercato si deteriorava a causa della trasmissione degli effetti dell’inflazione causati dal blocco dello Stretto di Hormuz.
Avevamo una posizione sull’ETF USO, che replica l’andamento del petrolio, costituita dal sottostante coperto da una put: una strategia protective put.
Anche se la posizione era già protetta e il rischio massimo era definito, il punto non era quello di cercare una correzione capace di “salvare” comunque l’operazione.
La domanda diventò invece: come possiamo perdere meno?
Lavorammo sulla protezione acquistata modificandone strike e scadenza e confrontando ogni volta il nuovo payoff con quello precedente. La gestione non trasformava magicamente una posizione deteriorata in un profitto.
Faceva qualcosa di molto più serio: cercava di ridurre il danno in uno scenario che ormai consideravamo avverso per le nuove condizioni geopolitiche.
Questo cambia radicalmente il significato di “buona gestione”.
Una correzione può essere riuscita anche se alla fine perdi denaro.
Se una posizione rischiava 100 e, accettando determinati costi e compromessi, riesci a costruire una nuova struttura coerente che nello scenario temuto ne rischia 70, non hai recuperato la perdita.
Hai protetto capitale.
Ed è una differenza culturale prima ancora che tecnica.
Ogni correzione crea un nuovo problema da interrogare
Attenzione, però.
Migliorare un lato della posizione non significa aver migliorato automaticamente tutta la posizione.
Quando modifichiamo una strategia, in Insider Academy smettiamo di ragionare sul payoff originale: il nuovo payoff è la somma di ciò che è realmente rimasto in portafoglio dopo la correzione.
Ed è quello che dobbiamo analizzare.
Che cosa abbiamo migliorato?
Che cosa abbiamo pagato per ottenerlo?
Quale rischio abbiamo ridotto?
Quale nuovo rischio abbiamo eventualmente creato?
Quanto tempo abbiamo aggiunto o sottratto al progetto?
Queste domande impediscono al rollaggio di diventare una specie di pulsante “rimanda il problema”.
Ed esiste un’ultima complicazione particolarmente importante.
Migliore a scadenza non significa migliore durante il viaggio
Due modifiche possono produrre payoff interessanti a scadenza e comportarsi in maniera molto diversa prima della scadenza.
Supponiamo che il tuo progetto sia mantenere la posizione ancora per diversi mesi. Una determinata modifica potrebbe essere perfettamente coerente.
Ma se pensi di uscire fra due settimane, quella stessa struttura potrebbe reagire peggio di un’alternativa che sulla sola curva a scadenza sembrava meno interessante.
È uno dei motivi per cui utilizziamo OptionTARGET per simulare e confrontare strategie in opzioni, osservando la posizione originale e le sue possibili modifiche.
Non vogliamo soltanto vedere dove finirà la curva a scadenza. Possiamo creare una comparazione, modificare prezzo del sottostante, tempo e volatilità e osservare come cambia la posizione durante il percorso.
Il software non decide al nostro posto quale rollaggio sia “giusto”.
Fa qualcosa di più utile: ci permette di vedere le conseguenze delle nostre ipotesi.
Ed è qui che Tecnologia e Metodo devono lavorare insieme.
Quindi: quando ha davvero senso il rollaggio?
Fidelity definisce il rollaggio come la chiusura della posizione esistente e l’apertura di una nuova posizione con caratteristiche differenti e sottolinea che, durante la vita dell’operazione, occorre verificare se l’outlook iniziale sia ancora coerente con il trade.
Ma possiamo fissare un criterio molto netto:
un rollaggio ha senso quando la nuova posizione possiede una ragione autonoma per esistere e migliora il progetto secondo ciò che vogliamo ottenere, non semplicemente perché ci permette di rimandare la contabilizzazione psicologica di una sconfitta.
Per questo, nel processo decisionale che insegniamo nei corsi Insider Academy, la nostra Cascata Probabilistica, la gestione arriva alla fine di un processo che parte molto prima: contesto, selezione del sottostante, validazione dell’ipotesi, costruzione della posizione e soltanto dopo gestione.
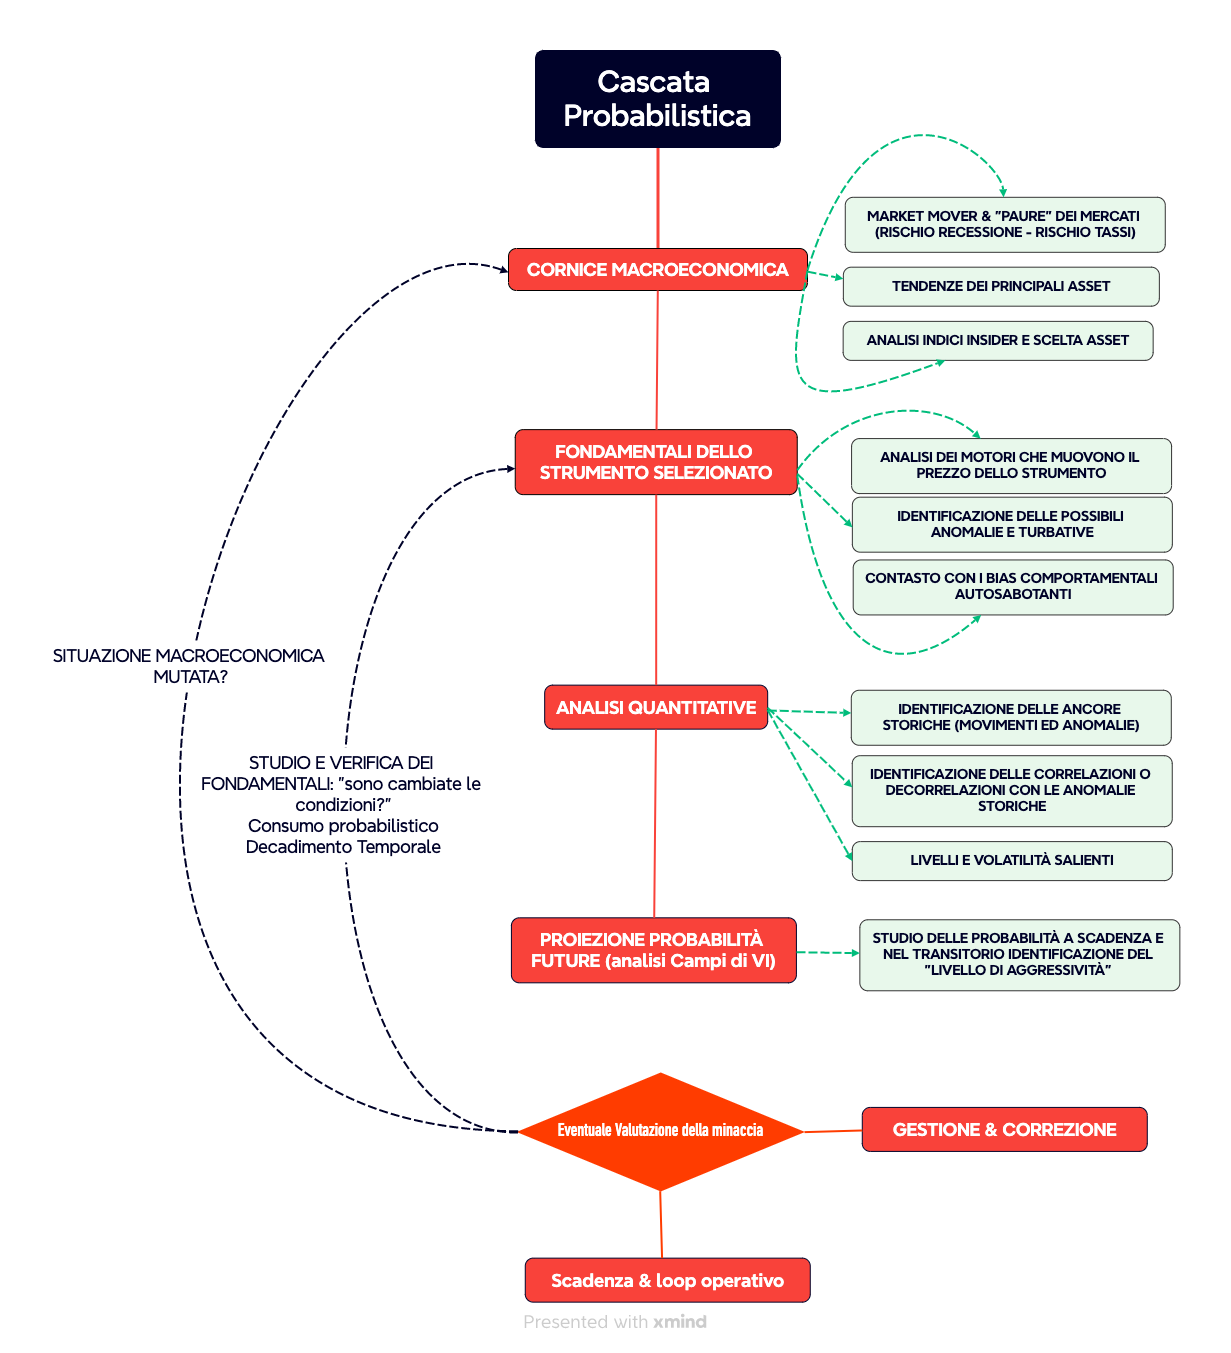
Se il contesto che giustificava l’operazione è cambiato, continuare ad aggiungere tempo non lo farà tornare vero.
Se invece l’ipotesi rimane valida, il rischio è sostenibile e la nuova struttura migliora realmente il progetto, allora il rollaggio può diventare uno degli strumenti a nostra disposizione.
Ma devi guardare la nuova posizione, non il nuovo premio.
Perché il mercato non sa quanto hai perso prima e non ha nessun obbligo di restituirtelo.
Il nostro compito non è costringerlo a farlo.
È decidere se il capitale che possediamo da questo momento in avanti merita ancora di essere impiegato in quella posizione.
E per prendere decisioni di questo tipo non basta conoscere la teoria: bisogna riuscire a vedere che cosa accade realmente alla posizione quando cambiano prezzo, tempo, volatilità o struttura.
È esattamente per questo che abbiamo sviluppato OptionTARGET.
Se vuoi vedere concretamente come utilizziamo la nostra tecnologia proprietaria per trasformare Greche, probabilità e rischio in informazioni utilizzabili nella progettazione e nella gestione delle strategie in opzioni, guarda il video dedicato a OptionTARGET: come leggere Greche, probabilità e rischio nelle opzioni.
Guarda il video su YouTube: OptionTARGET — Greche, probabilità e rischio
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Fidelity — Rolling Covered Calls / Managing an Options Trade — funzionamento del rollaggio come chiusura della posizione esistente e apertura di una nuova posizione, possibilità di modificare strike e scadenza e necessità di valutare la nuova operazione rispetto all’outlook e agli obiettivi dell’investitore.
- Options Industry Council — Naked Put (Uncovered Put / Short Put) — caratteristiche e obblighi della put venduta, rischio della posizione, possibilità di assegnazione e distinzione tra premio incassato e rischio economico assunto attraverso la vendita dell’opzione.
Metodo, tecnologia ed esperienza Insider Academy
Le analisi e gli esempi dell’articolo sono sviluppati attraverso il Metodo della Cascata Probabilistica e l’esperienza didattica e operativa di Insider Academy.
Le simulazioni della put venduta prima e dopo il rollaggio, della modifica della protezione nello scenario avverso e del confronto tra payoff a scadenza e comportamento nel transitorio sono realizzate con OptionTARGET, software proprietario Insider Academy utilizzato per confrontare la posizione originale con le possibili modifiche, conservare nel risultato complessivo operazioni e realizzi precedenti e analizzare come differenti ipotesi di prezzo, tempo e volatilità modificano il comportamento della strategia.
Il riferimento alla gestione di una posizione che rimane in perdita deriva da un caso didattico realmente sviluppato durante il corso Rendite Strategiche in Opzioni. Nello scenario avverso, la protezione acquistata è stata modificata intervenendo su strike e scadenza con l’obiettivo non di trasformare necessariamente l’operazione in profitto, ma di ridurre il rischio e contenere la perdita potenziale rispetto alla struttura precedente. Il caso mostra concretamente uno dei principi utilizzati da Insider Academy nella gestione: una correzione può essere efficace anche quando il risultato rimane negativo, se consente di proteggere una parte maggiore del capitale.
Le simulazioni hanno finalità didattica e dipendono dalle condizioni, dagli input e dai modelli utilizzati. Non rappresentano una previsione dei risultati futuri.