
È venerdì. Mancano poche ore alla scadenza.
Hai venduto una Put standard su azioni statunitensi, con consegna fisica e un contratto da 100 azioni. Sul conto stai guadagnando.
Bene. Potresti pensare che non ci sia più nulla da fare.
Lunedì mattina riapri il conto e trovi 100 azioni che venerdì non avevi.
E magari quelle azioni stanno già perdendo.
Che cosa è andato storto?
Nulla.
È questo il punto affascinante: l’opzione ha fatto esattamente ciò che il contratto prevedeva. Sei tu che stavi guardando la domanda sbagliata.
Guardavi: “Sto guadagnando?”
Avresti dovuto aggiungerne un’altra:
“Se lascio scadere questa opzione, che cosa potrei ritrovarmi nel conto?”
L’assegnazione non è un incidente
Partiamo dalla cosa più semplice.
Quando compri un’opzione acquisti un diritto. Quando la vendi assumi un obbligo. Per inquadrare questi meccanismi nel loro insieme, puoi partire dalla guida alle opzioni: cosa sono e come funzionano.
Chi possiede l’opzione può esercitare il proprio diritto secondo le caratteristiche del contratto. Chi l’ha venduta può invece essere assegnato e deve adempiere all’obbligo previsto.
E non necessariamente alla scadenza: con le opzioni di stile americano l’esercizio, e quindi l’eventuale assegnazione, può avvenire anche prima. Lo precisa l’Options Industry Council nella spiegazione dell’assegnazione.
Ed ecco che una parola apparentemente astratta diventa denaro vero.
Se hai venduto una Put su azioni con consegna fisica e vieni assegnato, devi acquistare la quantità prevista dal contratto allo strike.
Il contratto Put assegnato si estingue.
Al suo posto possono comparire le azioni.
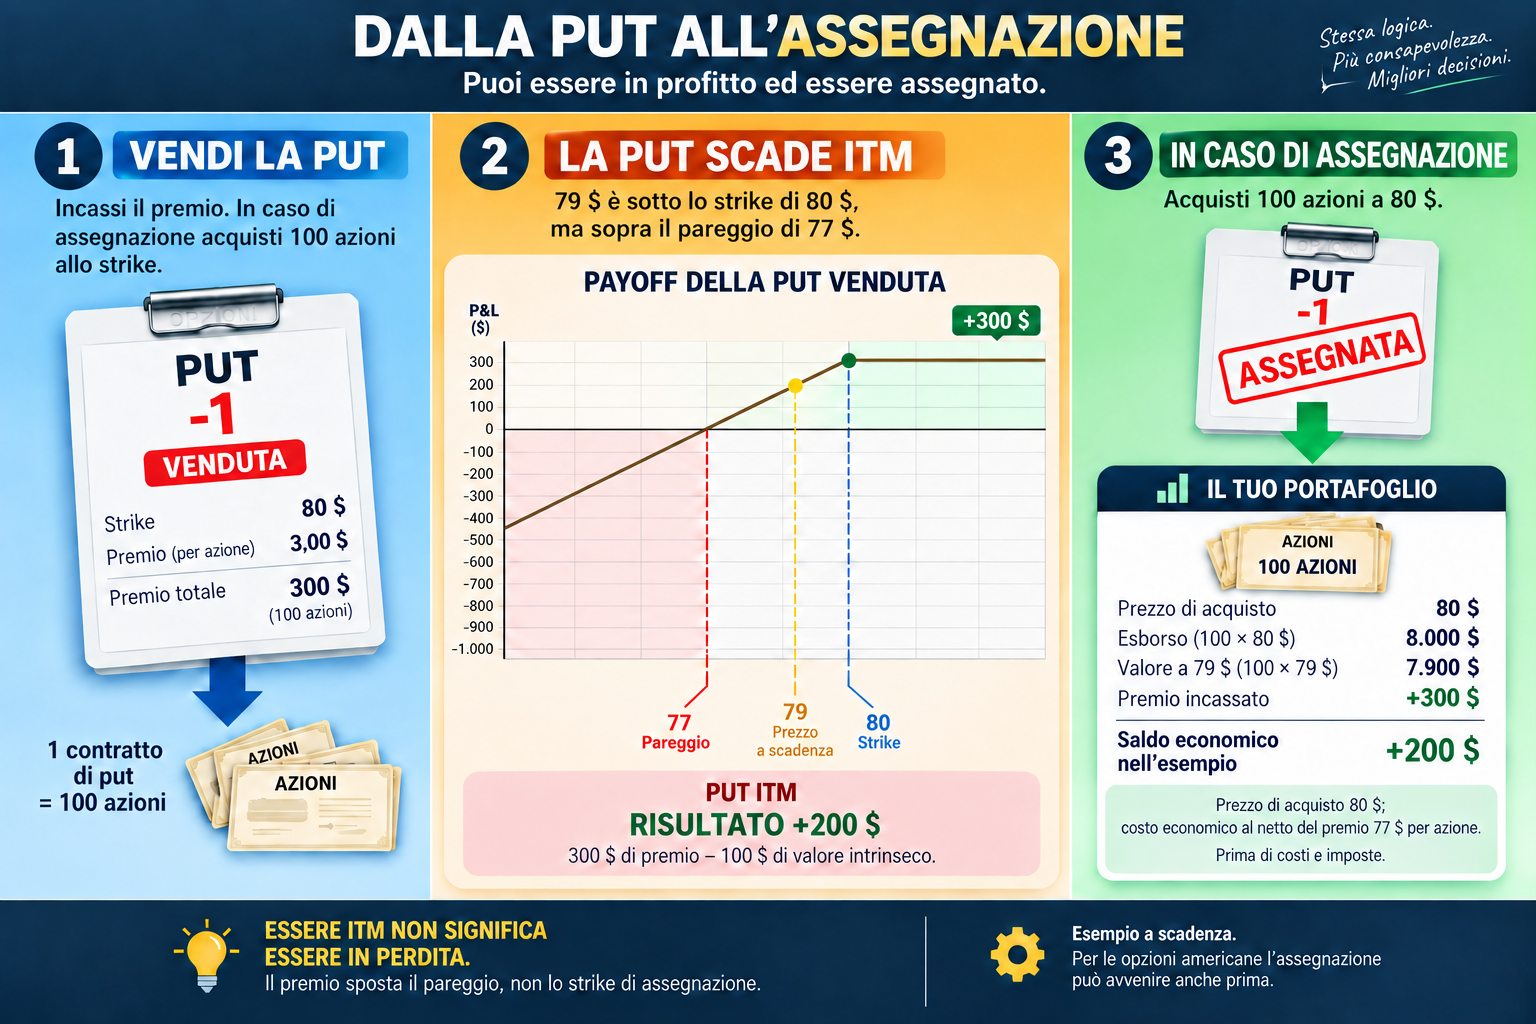
È come attraversare una porta: da una parte c’è l’opzione, dall’altra può esserci una posizione completamente diversa.
E quella posizione richiede capitale, sopporta movimenti di mercato e dovrà essere gestita.
Adesso capisci perché sapere soltanto quanto stai guadagnando non può bastare.
La trappola più bella: puoi guadagnare ed essere assegnato
Immagina una Put venduta con strike 80.
Alla scadenza il titolo quota 79.
La Put è ITM, in the money, perché il prezzo del titolo è sotto lo strike.
“Quindi sto perdendo?”
Non necessariamente.
Hai incassato un premio. E quel premio partecipa al risultato economico complessivo.
Potresti quindi trovarti in una situazione apparentemente paradossale:
la Put è ITM, sei esposto all’assegnazione e la strategia è ancora in guadagno.
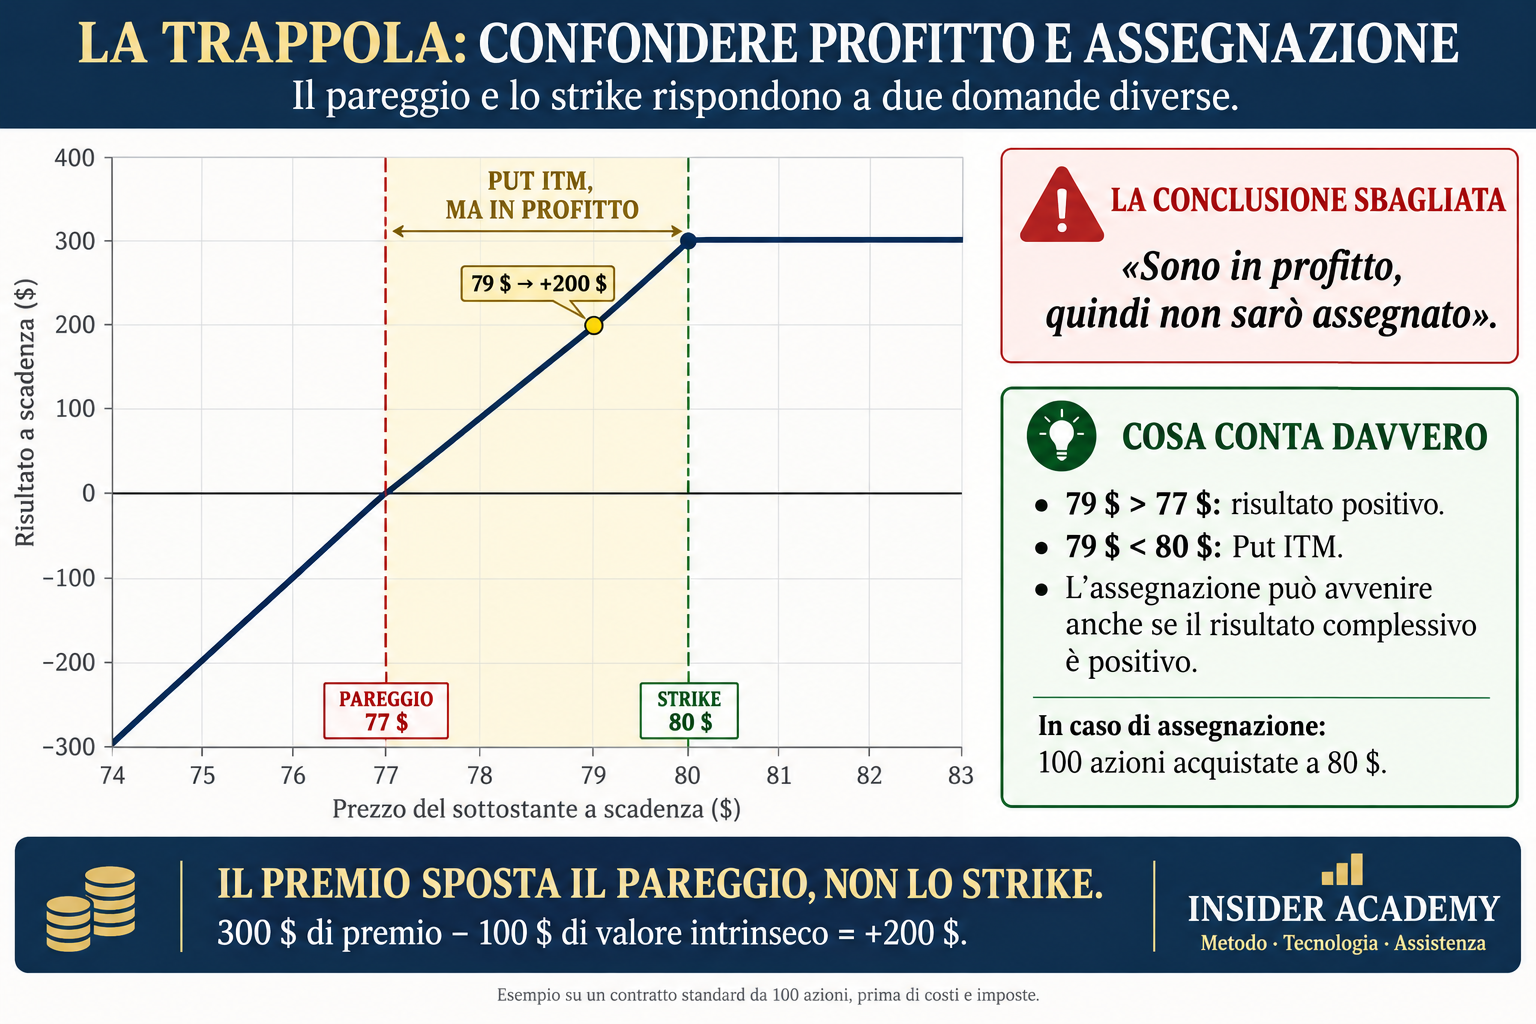
Qui c’è una distinzione che vale molto più dell’esempio.
Lo stato dell’opzione risponde alla domanda: dove si trova il sottostante rispetto allo strike?
Il payoff a scadenza risponde a un’altra domanda: qual è il risultato economico considerando anche il premio e i costi? Prima della scadenza, il valore della posizione può essere diverso.
L’assegnazione ne apre una terza: quale obbligo contrattuale potrebbe trasformarsi in una nuova posizione?
Tre domande.
Tre risposte differenti.
La stessa distinzione tra risultato finale e percorso dell’operazione è al centro dell’articolo sulla probabilità di profitto nelle opzioni, a scadenza e nel transitorio.
Confonderle significa guardare un unico numero e credere di conoscere tutta l’operazione. Il premio sposta il punto di pareggio, non lo strike al quale puoi essere assegnato. È questo che rende possibile una Put ITM con un risultato complessivo ancora positivo.
Vuoi vedere perché ITM non significa essere in profitto? Confronta gli esempi di Call comprata e Put venduta nell’articolo su opzioni ITM, ATM e OTM: stato del contratto e risultato della posizione.
Ma adesso arriva la domanda che conta davvero
Torniamo al nostro venerdì.
Sei in profitto. La Put è ITM.
Puoi pensare: “Aspetto. Tanto sto guadagnando.”
Ma se vieni assegnato, lunedì non hai più la stessa operazione.
Hai delle azioni.
E quelle azioni non sanno nulla del profitto che vedevi venerdì.
Se durante il fine settimana arriva una notizia negativa e il titolo apre molto più in basso, la nuova posizione subisce quel movimento.
Il profitto precedente non è uno scudo contro il rischio successivo.
Quel rischio di ribasso non nasce dal nulla con l’assegnazione: era già presente nella Put venduta. Ora lo ritrovi nelle azioni, con le risorse e le decisioni di gestione che quella posizione richiede.
Ed è qui che cambia completamente il modo di ragionare.
Non dobbiamo chiederci semplicemente:
“Come evito l’assegnazione?”
Perché magari vogliamo essere assegnati.
Se abbiamo venduto quella Put proprio perché desideriamo acquistare il titolo a quelle condizioni, abbiamo capitale sufficiente e quell’esposizione appartiene al nostro progetto, ricevere le azioni può essere perfettamente coerente con ciò che avevamo pianificato.
Il problema non è l’assegnazione.
Il problema è subirla senza averla progettata.
Guarda oltre la scadenza
Ecco allora il controllo che vorrei diventasse quasi automatico.
Quando una posizione venduta si avvicina alla scadenza, non guardare soltanto profitto, perdita, ITM o OTM.
Fai mentalmente sparire l’opzione.
Che cosa rimane?
Se vendi una Put: vuoi davvero possedere ciò che potresti dover acquistare?
Se hai una covered call: vuoi davvero cedere quei titoli allo strike?
E soprattutto: il tuo conto può sostenere la posizione che potrebbe nascere?
Scrivi prima il conto del dopo: quantità da ricevere o consegnare, importo allo strike, liquidità nella valuta necessaria e margine richiesto sulla posizione risultante. Il premio incassato non coincide con il capitale necessario per sostenere l’assegnazione.
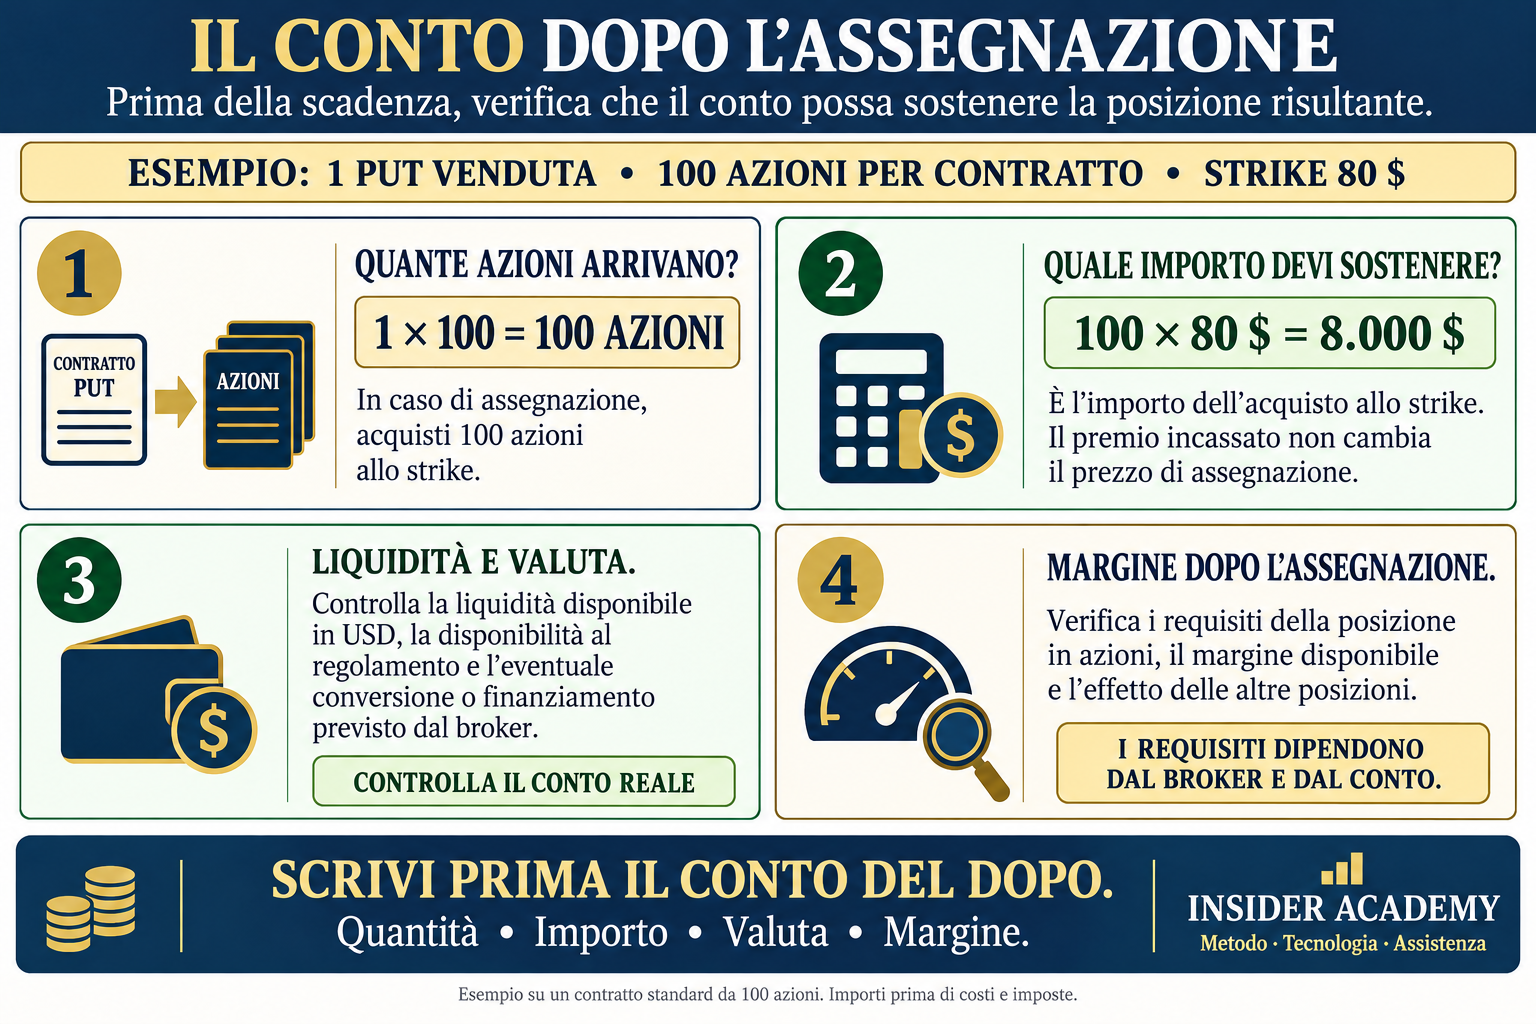
Non tutte le opzioni hanno la stessa quantità consegnabile, lo stesso regolamento o producono necessariamente azioni: bisogna verificare le caratteristiche dello specifico contratto.
Verifica anche le procedure e gli orari limite del broker: ITM non significa assegnazione certa e OTM non significa assegnazione impossibile. Le istruzioni di esercizio possono modificare l’esito atteso; le FAQ OIC sull’assegnazione spiegano questa distinzione.
Ma il principio non cambia.
In Insider Academy la gestione non comincia quando arriva il problema.
Comincia quando progettiamo che cosa faremo se quel problema arriverà.
È una differenza enorme.
Il trader che aspetta la scadenza scopre che cosa gli è successo.
Quello che ha costruito un progetto sa già quali porte potrebbero aprirsi e ha deciso prima quali è disposto ad attraversare.
Perché l’obiettivo non è evitare di essere assegnati.
È arrivare alla scadenza potendo dire:
“So che cosa potrebbe comparire nel mio conto. So che cosa richiede. E ho già deciso se lo voglio.”
Quella non è previsione.
È controllo.
Vuoi capire come cambia il comportamento di una Put tra ATM, ITM e OTM?
Essere ITM, essere in profitto ed essere assegnati sono cose diverse. Ma prima della scadenza, come cambia il comportamento dell’opzione quando si muove il sottostante?
Nel video “Delta ATM, ITM e OTM: Finalmente Chiaro” partiamo da un esempio reale su una Put ATM per imparare a leggere il Delta attraverso il comportamento della posizione.
Guarda il video e porta le Greche dalla teoria all’operatività
Fonti tecniche e istituzionali
Options Industry Council / OCC — Options Assignment — meccanismo di assegnazione, esercizio anticipato, eccezioni all’esercizio atteso e procedure del broker.
Options Industry Council / OCC — Exercising Options — diritti di esercizio e obblighi conseguenti all’assegnazione.
FINRA — Options — diritti e obblighi, contratti standard, regolamento e rischi delle posizioni in opzioni.
OCC — Characteristics and Risks of Standardized Options — documento ufficiale sulle caratteristiche contrattuali e sui rischi delle opzioni standardizzate.
Metodo, tecnologia ed esperienza Insider Academy
La distinzione tra stato dell’opzione, risultato economico e posizione risultante deriva dal patrimonio didattico di Rendite Strategiche in Opzioni.
OptionTARGET viene utilizzato per rendere visibili payoff, stato delle gambe e risultato della strategia. Le procedure di assegnazione, le quantità consegnabili e gli effetti sul conto devono invece essere verificati sul contratto e sul broker pertinenti.