
Hai comprato una Call.
Il mercato ti dà ragione e sul monitor compare un bel +5.000 dollari.
Dovresti essere felice.
E invece comincia il tormento.
“Chiudo?”
Perché se chiudi e il sottostante continua a salire, guarderai il mercato correre senza di te.
Ma se rimani e gira violentemente?
Quei 5.000 dollari potrebbero ridursi. Potrebbero persino sparire.
È uno dei momenti più affascinanti del trading perché improvvisamente scopri una cosa: anche avere ragione crea un problema da risolvere.
Continui a partecipare?
Porti a casa?
Proteggi una parte del risultato e lasci correre il resto?
Ma prima ancora di domandarci come gestire la posizione, dobbiamo risolvere un problema più importante:
a che cosa ancoriamo questa decisione?
Senza ancoraggi, decide la paura
Pensaci.
Il mercato sale ancora e pensi: “Non posso chiudere proprio adesso”.
Ritraccia e pensi: “Dovevo portare a casa il profitto”.
Riparte e immediatamente: “Lo sapevo”.
Questo non è un processo decisionale.
È il mercato che continua a cambiare e tu che gli corri dietro.
Per noi di Insider Academy non esiste processo più importante nel trading di quello decisionale.
È per questo che abbiamo costruito la Cascata Probabilistica.
La utilizziamo quando dobbiamo decidere un investimento, ma il suo lavoro non finisce quando entriamo a mercato.
Se compare una minaccia, torniamo agli ancoraggi per capire se è cambiato qualcosa, se dobbiamo intervenire e come.
E facciamo esattamente la stessa cosa quando siamo in profitto.
La tesi che ci aveva portato dentro è ancora valida? Il quadro del sottostante è cambiato? Quanto rischio stiamo ancora sostenendo? Quel profitto soddisfa già il nostro obiettivo? Quanto siamo disposti a restituire al mercato per continuare a partecipare?
Spesso, durante i nostri percorsi in diretta, concentriamo l'attenzione dei nostri studenti proprio su questo aspetto: mantenere, chiudere o modificare una posizione non dipende soltanto dall’entità del profitto (o della perdita), ma dalla tesi aggiornata sul sottostante, sulle condizioni al contorno che ci avevano portato a quell'investimento e dal profilo personale del trader.
Adesso sì. Quando abbiamo confermato le condizioni al contorno possiamo rifarci la domanda: resto o lascio?
Il profitto che vedi non è ancora al sicuro
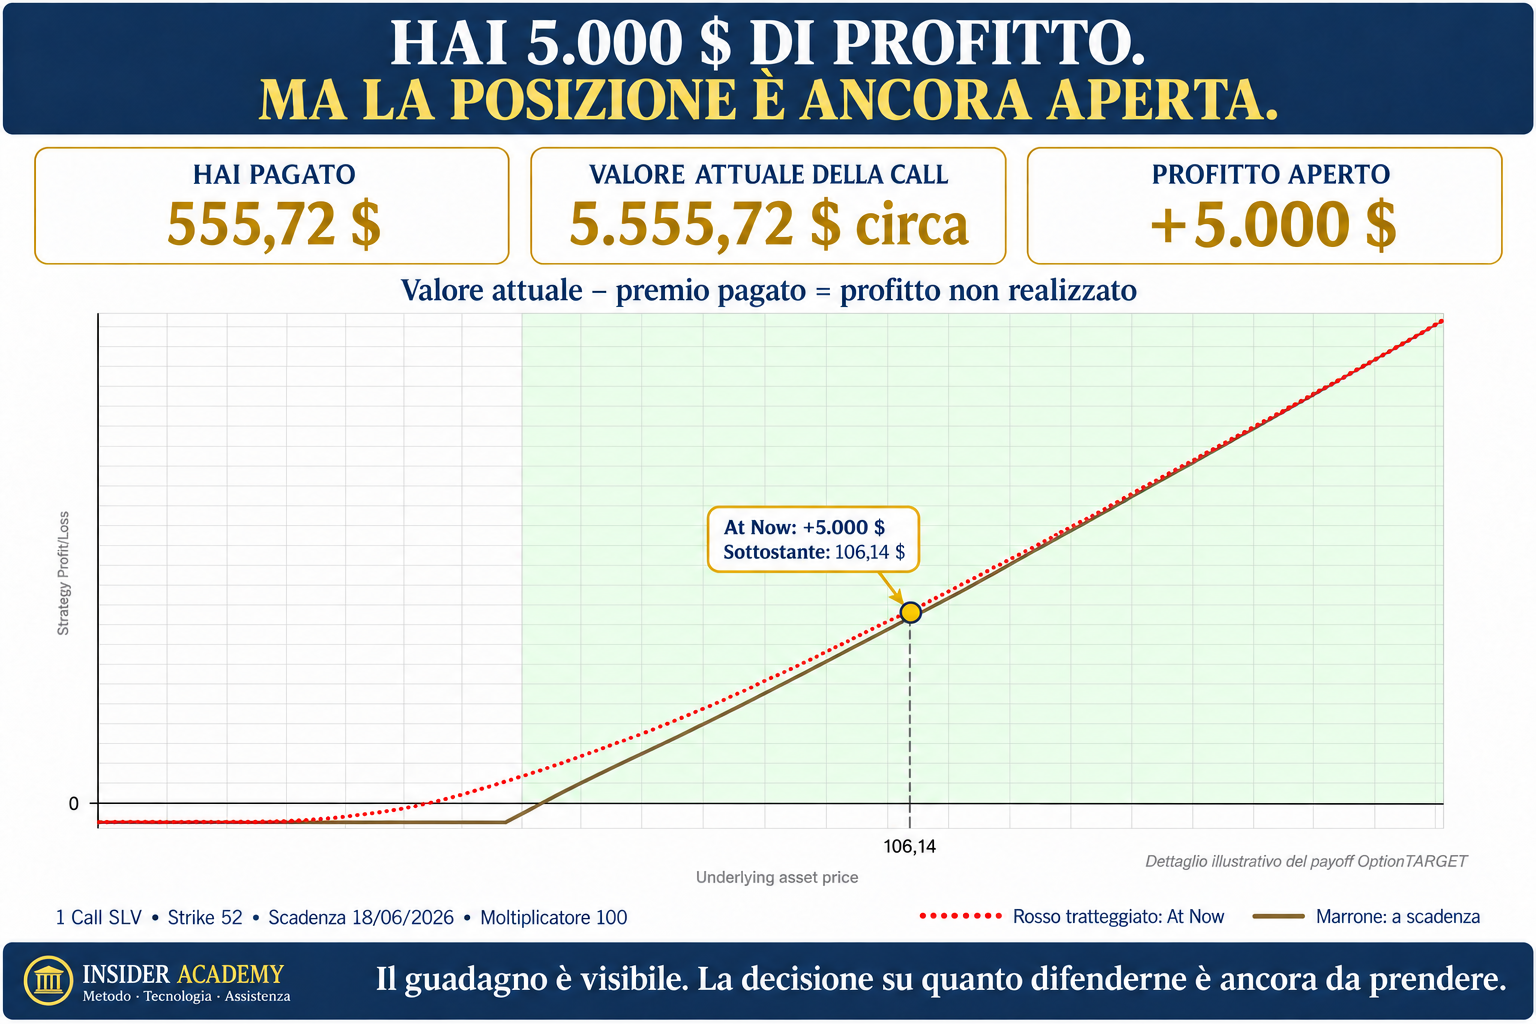
Se la tua posizione mostra oggi 5.000 dollari di guadagno ma è ancora aperta, quel risultato è profitto non realizzato.
Se chiudi, cristallizzi il valore ottenibile dall’esecuzione, al netto dei relativi costi.
Se rimani, conservi il potenziale futuro ma continui anche a sopportare il rischio della posizione.
Anche senza un ribasso del sottostante, il valore della Call può diminuire per il passare del tempo o per una riduzione della volatilità implicita: sono due effetti descritti da OIC/OCC nella scheda sulla Long Call.
Quindi il conflitto rimane: sicurezza contro opportunità.
Finalmente, da opzionisti, possiamo porci la domanda in modo completamente diverso:
“Sono davvero obbligato a scegliere tra portarmi a casa tutto e lasciare tutto sul tavolo?”
Non necessariamente.
E se potessi decidere quanto vuoi difendere?
È esattamente il problema affrontato in un caso didattico di Insider Academy su una Call sull’argento che mostrava circa 5.000 dollari di profitto in corso.
Le alternative erano diverse: chiudere, continuare oppure modificare la posizione.
E qui cambia completamente il ragionamento. Non partiamo dalla tecnica.
Partiamo da una decisione:
quanto di quei 5.000 dollari vuoi provare a rendere difendibile?
1.500?
2.000?
Di più?
E quanto potenziale futuro sei disposto a sacrificare per farlo?
Soltanto dopo cerchiamo una modifica del payoff coerente con quell’obiettivo.
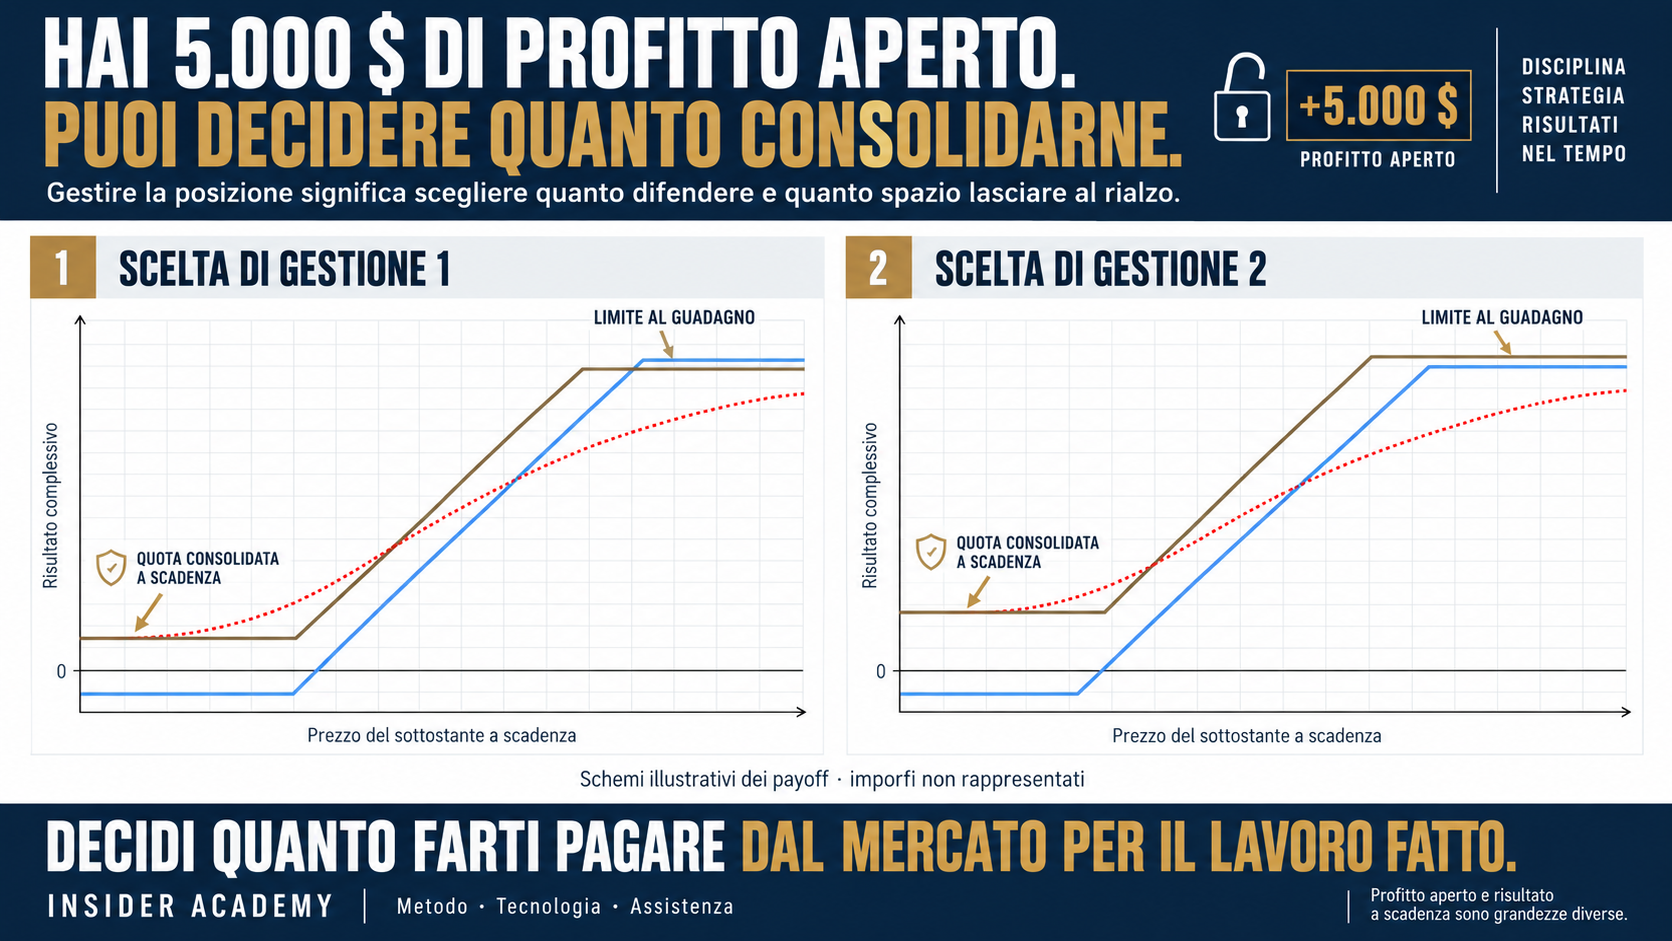
Nel caso studiato, una delle possibilità consisteva nell’aggiungere una Call venduta alla Call già posseduta, trasformando la posizione in un vertical: due Call sullo stesso sottostante, con la stessa scadenza e quantità, ma strike diversi.
Non preoccuparti del nome.
Guarda che cosa vogliamo ottenere: rinunciare consapevolmente a una parte del potenziale futuro per costruire un pavimento positivo nel payoff a scadenza e difendere una parte del profitto (il risk-off).
Ma quel pavimento va verificato: vendere una Call non basta, da solo, a mettere al sicuro un guadagno. Se vendiamo uno strike più alto di quello acquistato, il premio incassato deve superare il premio originariamente pagato e i costi perché il risultato minimo complessivo a scadenza sia positivo.
Il compromesso è concreto: la Call venduta limita anche il guadagno massimo. È il meccanismo descritto da OIC/OCC per il Bull Call Spread. Qui, però, la vendita avviene dopo l’acquisto: il conto deve comprendere tutta la storia dell’operazione, non soltanto la nuova modifica.
Questa è capacità di gestione. Questo è il principale obiettivo dell'opzionista.
È qui che Metodo e gestione diventano una cosa sola
Con OptionTARGET mettiamo posizione originaria e possibili modifiche una accanto all’altra.
Osserviamo ciò che proteggiamo, ciò che sacrifichiamo, il payoff a scadenza e il comportamento durante il viaggio.
Il pavimento a scadenza non è il prezzo al quale potrai chiudere in qualsiasi momento. Prima della scadenza contano ancora tempo, volatilità e prezzi effettivi di negoziazione. Se mantieni la struttura fino all’esercizio o all’assegnazione, devi anche gestire gli obblighi dei contratti: ne parliamo nell’articolo sull’assegnazione delle opzioni.
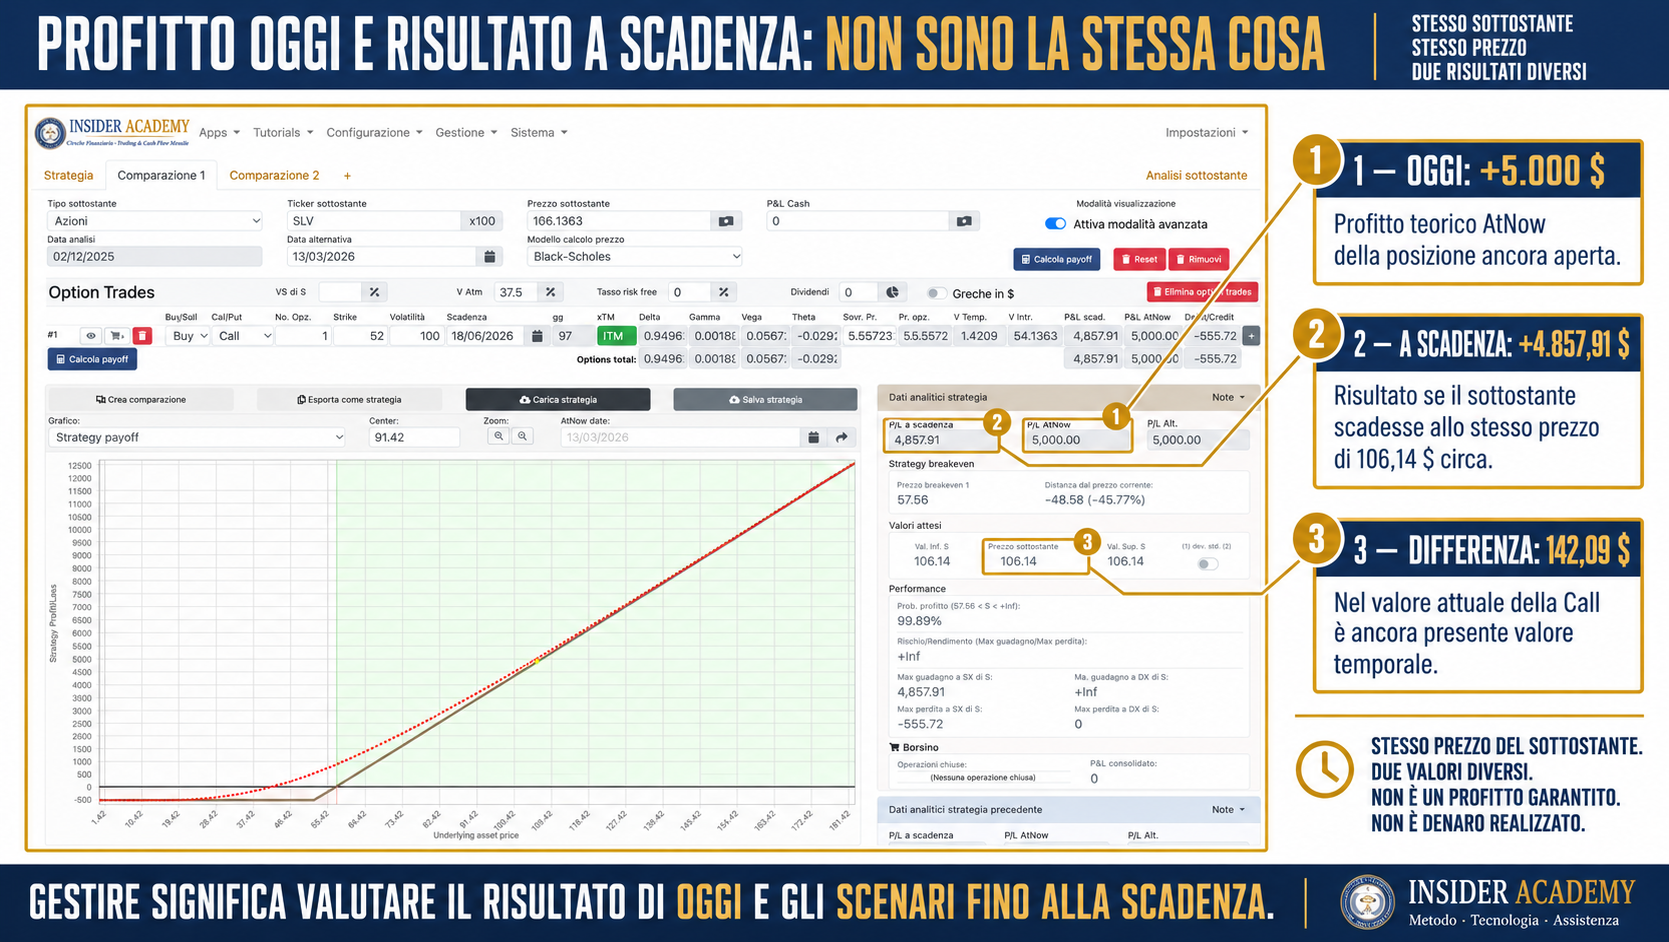
Non chiediamo al software: “Che cosa devo fare?”
Gli chiediamo: “Fammi vedere le conseguenze delle decisioni che sto valutando.”
La Cascata Probabilistica, cioè il nostro processo decisionale, ci dà gli ancoraggi per decidere.
La competenza sulle opzioni ci dà gli strumenti per gestire quella decisione.
Vuoi capire come funzionano i contratti Call e Put e come si legge il payoff? Trovi le basi nella guida alle opzioni.
La tecnologia ci permette di vederne le conseguenze prima di agire.
Ed è così che smettiamo di essere prigionieri delle due domande che tormentano qualsiasi trader anche davanti a un bel profitto:
“E se chiudo troppo presto?”
“E se restituisco tutto?”
Non possiamo sapere dove finirà il mercato. Ma possiamo sapere perché stiamo scegliendo di restare, uscire oppure modificare.
Perché guadagnare è meraviglioso. Ma c’è una capacità ancora più raffinata:
sapere che cosa vuoi fare del profitto quando finalmente ce l’hai davanti.
Se invece vuoi proteggere un titolo che possiedi direttamente, leggi come scegliere lo strike della Put tra costo e perdita massima.
Vuoi proteggere il capitale prima del prossimo crollo?
Vedere un profitto importante e poi restituirlo al mercato fa male. Ma come si passa dalla paura di perderlo a una strategia di protezione?
Nel video “Come proteggere il capitale prima del prossimo crollo dei mercati” partiamo dal caso Facebook/Meta dopo la salita post pandemia: il titolo cresce, i profitti aumentano, poi il contesto cambia e il mercato scende. Vedrai perché avere un piano di protezione può fare la differenza nella gestione del risultato accumulato.
Guarda il video: Come proteggere il capitale prima del prossimo crollo dei mercati
Se a guidare la chiusura è soprattutto la paura di perdere il guadagno, leggi perché chiudiamo i profitti troppo presto e lasciamo correre le perdite.
Fonti tecniche e istituzionali
Options Industry Council / OCC — Long Call — chiusura anticipata della Call, effetto del tempo e della volatilità implicita.
Options Industry Council / OCC — Bull Call Spread (Debit Call Spread) — struttura del vertical rialzista, limiti del payoff a scadenza e rischi di esercizio e assegnazione.
Metodo, tecnologia ed esperienza Insider Academy
Il caso della Call sull’argento con circa 5.000 dollari di profitto aperto proviene da Rendite Strategiche in Opzioni ed è utilizzato per mostrare il confronto fra chiusura, mantenimento e modifica della posizione. Il valore di circa 5.000 dollari indica il profitto aperto richiamato nell’esempio didattico, non un risultato finale realizzato.
OptionTARGET viene utilizzato per confrontare posizione originaria e modificata, payoff a scadenza e comportamento nel transitorio. Una simulazione permette di confrontare alternative: non garantisce prezzi di esecuzione né risultati futuri.