
Hai deciso di proteggere un titolo con una Put.
Ottima idea.
Apri la catena delle opzioni, confronti gli strike e inevitabilmente l’occhio cade sui prezzi.
Una Put costa 4.000 dollari. Un’altra 3.000. Un’altra ancora 2.000.
E il pensiero arriva quasi da solo:
“Se devo assicurarmi, perché dovrei pagare più del necessario?”
Domanda perfettamente ragionevole.
Ma potrebbe essere la domanda sbagliata.
Perché la Put che costa meno può essere proprio quella che ti farà perdere di più se il mercato ti viene contro.
Ed è qui che scegliere uno strike smette di essere una ricerca del prezzo migliore e diventa una decisione sul rischio che vuoi conservare.
Prima costruiamo il nostro pavimento
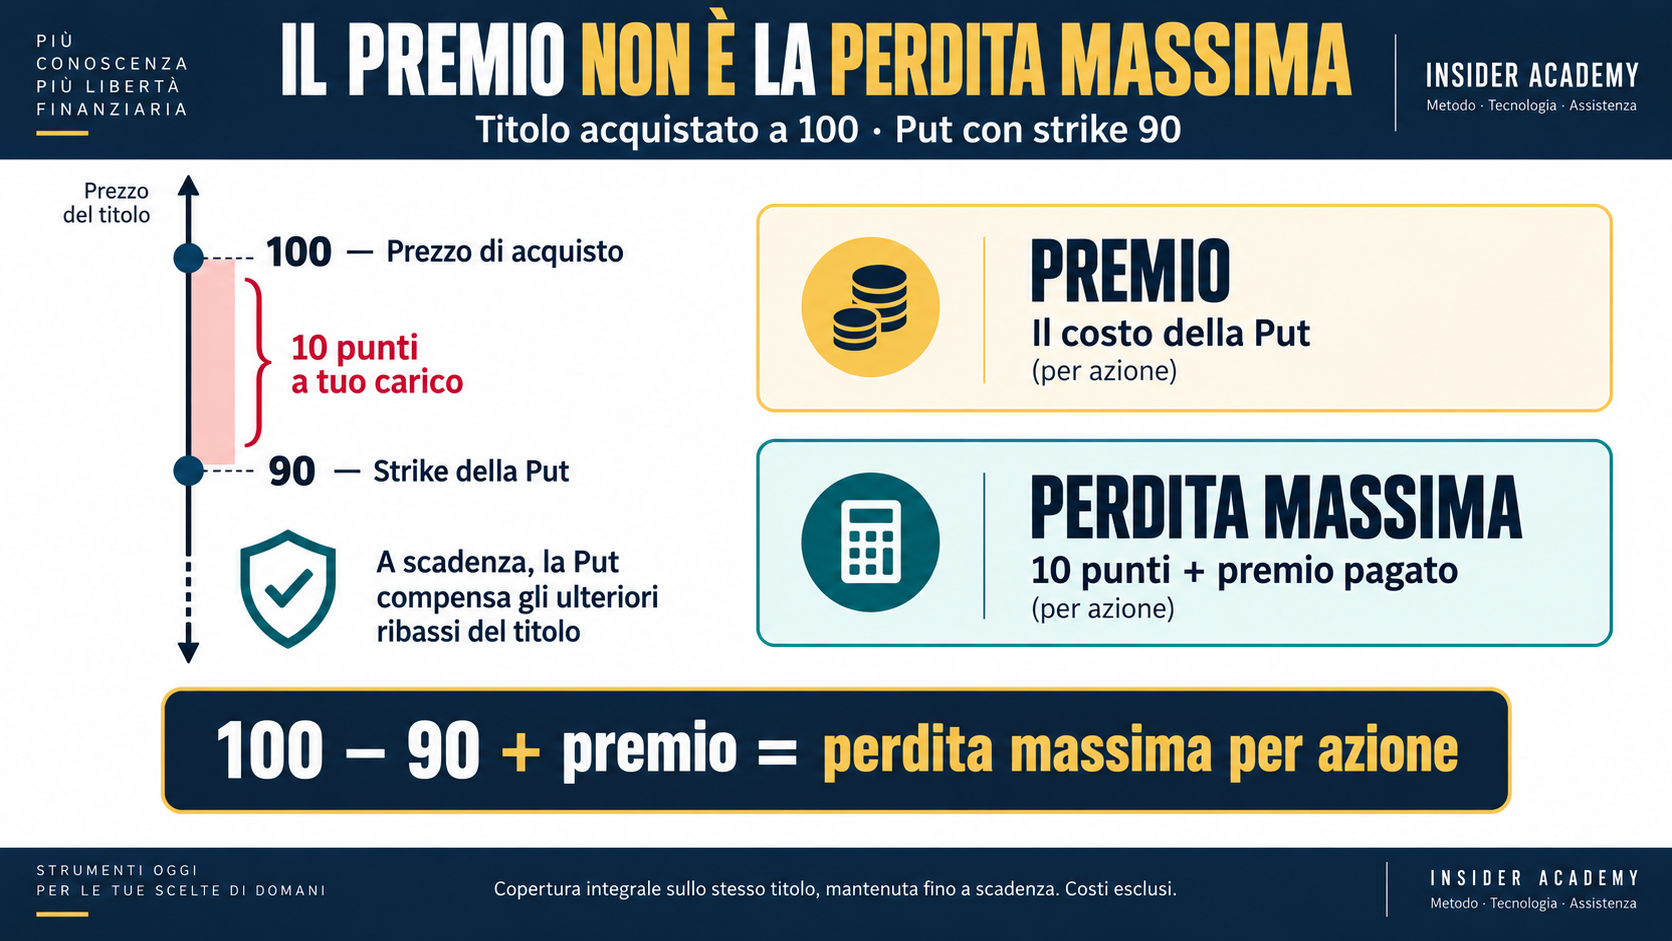
Immagina di comprare un titolo a 100.
Se scende a 80, perdi 20. Se scende a 50, perdi 50.
Adesso acquistiamo una Put.
Se non conosci ancora bene le opzioni, ti basta sapere questo: comprando una Put acquisti il diritto di vendere il titolo a un prezzo prestabilito entro una determinata scadenza.
Quel prezzo si chiama strike.
Vuoi capire come funzionano i contratti Call e Put, quali diritti acquisti e che cosa paghi con il premio? Trovi la spiegazione nella guida alle opzioni.
Se scegli strike 90, hai costruito qualcosa di straordinariamente concreto: sotto quel livello, a scadenza, ulteriori ribassi del titolo vengono compensati dalla protezione.
Hai messo un pavimento sotto la posizione.
Ma attenzione.
Il pavimento è a 90. Tu il titolo l’hai comprato a 100.
E quei 10 punti in mezzo?
Sono ancora tuoi.
Ecco dove la copertura economica presenta il conto
Immagina due assicurazioni sulla stessa automobile.
La prima costa molto, ma ha una franchigia piccola.
La seconda costa meno, ma prima che l’assicurazione intervenga devi assorbire una parte maggiore del danno.
Qual è la più conveniente?
Adesso la domanda comincia a sembrarti incompleta, vero?
Con una Put accade qualcosa di simile.
A parità di titolo e scadenza, se abbassi lo strike normalmente la protezione costa meno.
Fantastico.
Ma stai anche abbassando il livello dal quale la protezione interviene.
Quindi hai risparmiato sul premio, ma hai aumentato il tratto di perdita che rimane a tuo carico.
OIC/OCC formalizza il concetto in modo molto preciso. Per una posizione azionaria interamente coperta da Put sullo stesso titolo e mantenuta fino alla scadenza, la perdita massima per azione, prima dei costi, è:
prezzo di acquisto del titolo − strike della Put + premio pagato.
Ecco la sorpresa.
Il premio non è la perdita massima.
Lo diventa soltanto in condizioni particolari, per esempio quando prezzo di acquisto e strike coincidono.
Quindi basta comprare la Put con lo strike più alto?
Magari.
Avremmo risolto tutto in cinque minuti.
Alzando lo strike possiamo ridurre il rischio residuo. Ma quella protezione costa di più.
E quel costo entra nell’investimento.
Se il titolo sale, prima di produrre un profitto complessivo dovrà recuperare anche ciò che abbiamo speso per proteggerlo.
Abbiamo quindi due forze che tirano in direzioni opposte:
abbasso lo strike → pago meno, ma trattengo più rischio.
alzo lo strike → trattengo meno rischio, ma pago di più e alzo l’asticella necessaria per recuperare il costo della copertura.
Un tipico caso recentemente analizzato durante una delle nostre lezioni in diretta del percorso Rendite Strategiche in Opzioni ci ha permesso di confrontare proprio queste scelte sul titolo Nvidia: nella simulazione, abbassare la protezione da 190 a 180 riduceva il premio ma aumentava la perdita massima; alzandola a 200 accadeva il contrario.
CAMBIA LO STRIKE. CAMBIA IL RISCHIO.
Put 180 contro Put 190 — La linea marrone mostra la protezione a 180; quella blu la protezione a 190.
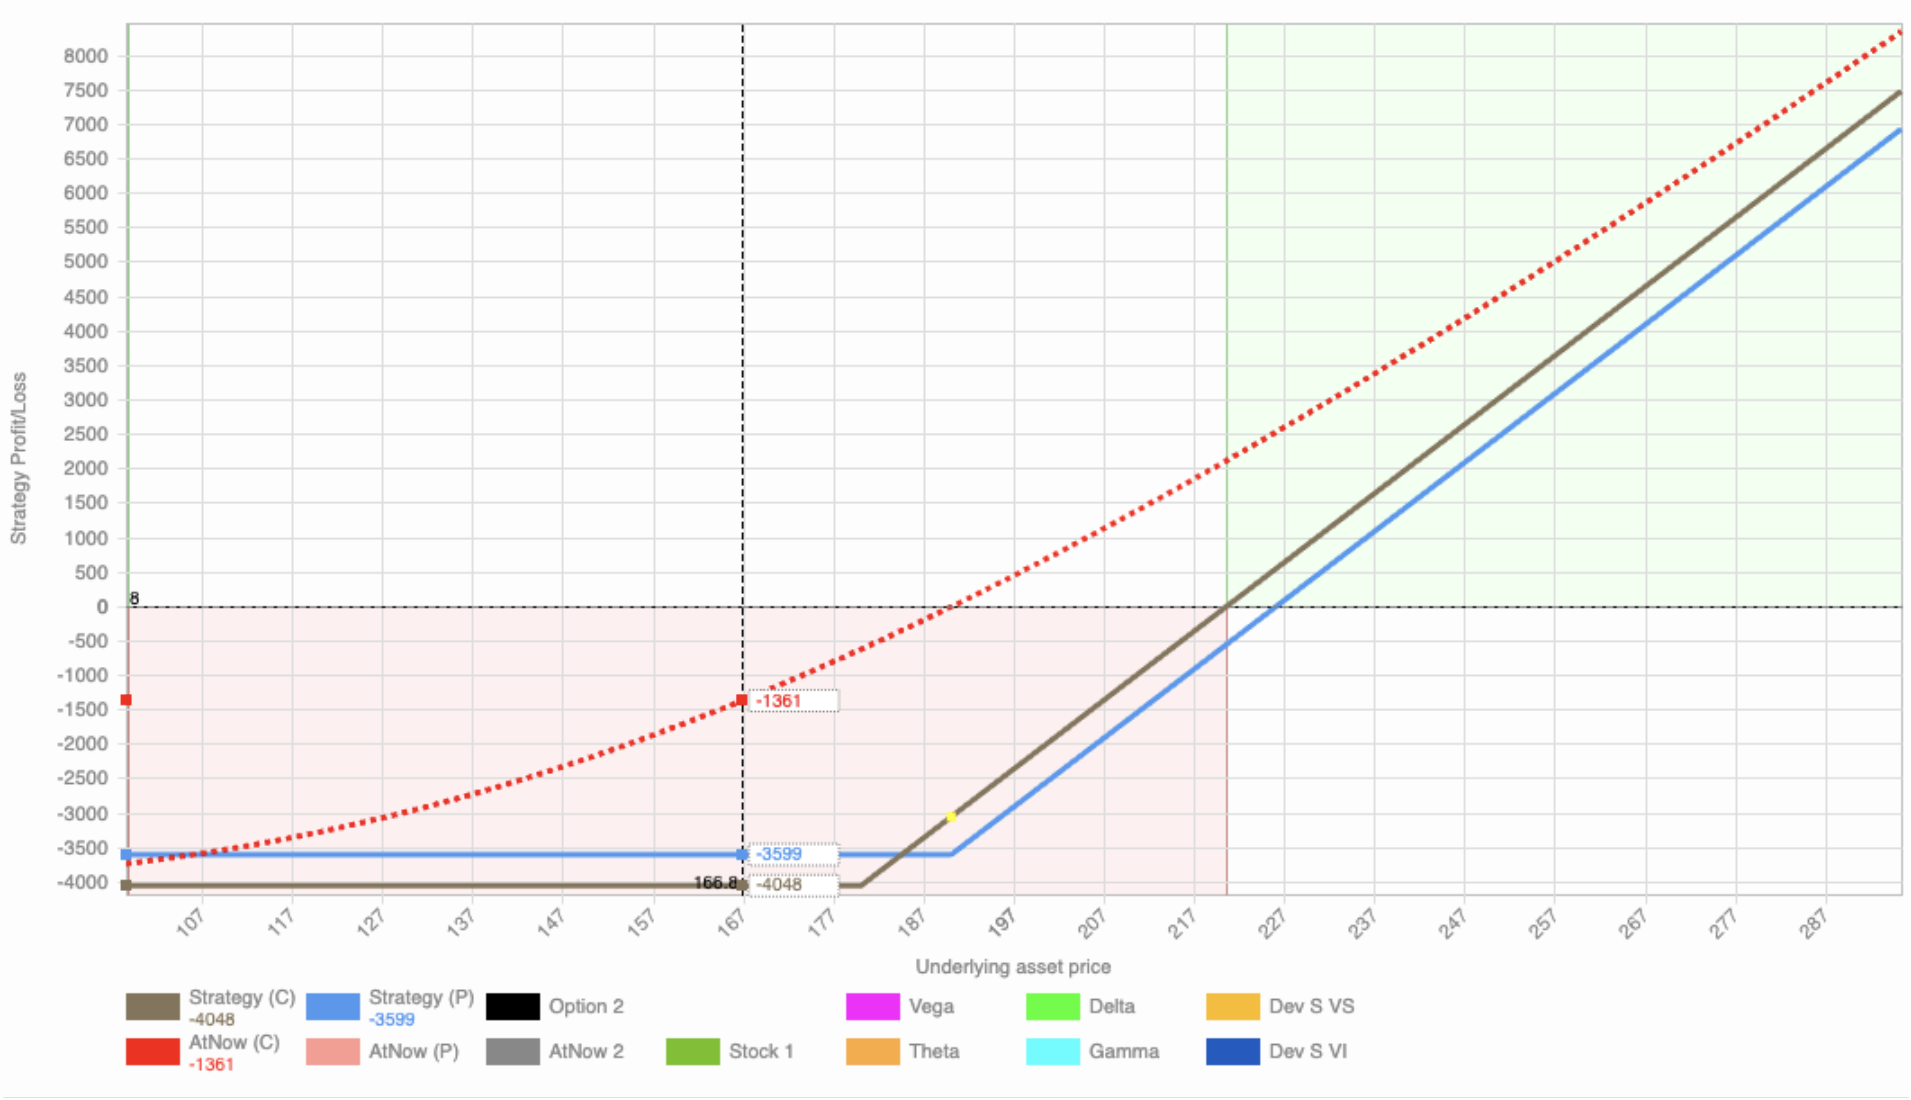
Put 200 contro Put 190 — La linea marrone mostra la protezione a 200; quella blu resta a 190.
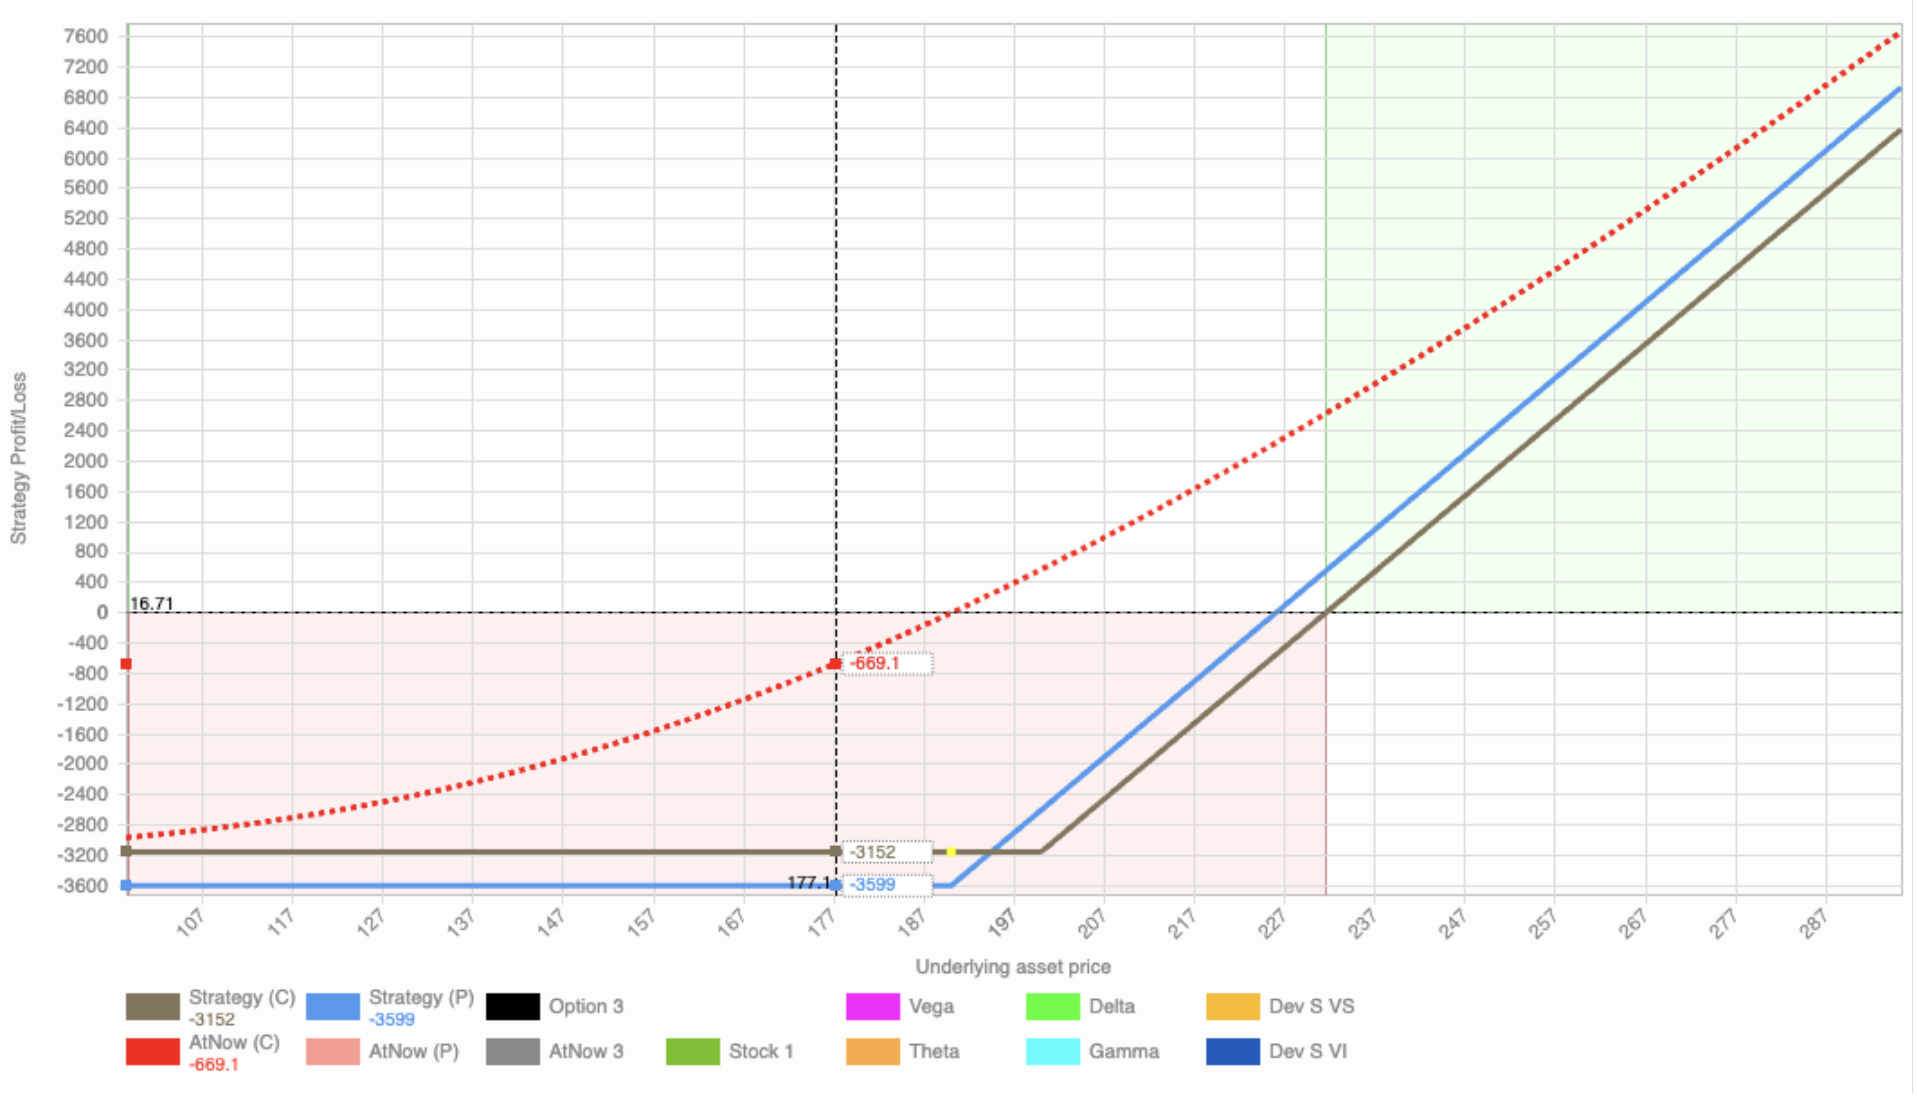
Le linee continue mostrano il payoff a scadenza. La curva rossa tratteggiata mostra il valore At Now.
Non ci interessano quei numeri oggi.
Ci interessa ciò che ci costringono a domandare.
Quanto sei disposto a perdere?
Eccola.
Per me questa è la domanda dalla quale dovrebbe cominciare la scelta dello strike.
Non:
“Quanto costa la Put?”
Ma:
“Se la mia idea fosse completamente sbagliata, quale perdita sono disposto a sostenere?”
Soltanto dopo guarderei quanto costa costruire quel confine e quanto quel costo sposta il pareggio.
È un cambio di prospettiva enorme.
Non stai più scegliendo una Put.
Stai scegliendo quanta parte del rischio vuoi trattenere e quanta vuoi trasferire alla protezione.
Ed è precisamente qui che utilizziamo OptionTARGET.
Mettiamo una accanto all’altra le diverse coperture e osserviamo come cambiano premio, perdita massima e payoff.
Le tre Put proteggono lo stesso numero di azioni Nvidia fino alla stessa scadenza. È lo strike a cambiare: per questo possiamo vedere quanto costa spostare il livello della protezione.
QUANTO COSTA SPOSTARE LA PROTEZIONE?
Stesse 100 azioni Nvidia acquistate a 190 dollari. Stessa scadenza. Tre strike.
| Strike | Premio per azione | Costo Put ×100 | Perdita massima | Pareggio |
|---|---|---|---|---|
| 180 $ | 30,48 $ | 3.048 $ | 4.048 $ | 220,48 $ |
| 190 $ | 35,99 $ | 3.599 $ | 3.599 $ | 225,99 $ |
| 200 $ | 41,52 $ | 4.152 $ | 3.152 $ | 231,52 $ |
Da 180 a 190: spendi 551 $ in più e riduci la perdita massima di 449 $.
Da 190 a 200: spendi 553 $ in più e riduci la perdita massima di 447 $.
Calcoli a scadenza, prima dei costi. Pareggio = 190 $ + premio per azione. Dati della simulazione OptionTARGET.
È il nostro simulatore di volo.
Prima di impegnare il capitale possiamo spostare lo strike e vedere che cosa abbiamo guadagnato in protezione e che cosa abbiamo ceduto in costo.
Non cerchiamo lo strike “giusto”.
Cerchiamo uno strike coerente con il progetto.
Il prezzo dell’assicurazione non è il rischio
Questa è la conquista che vorrei ti portassi via.
Una Put economica non è necessariamente una protezione conveniente.
Una Put costosa non è necessariamente una buona protezione.
E uno strike più alto non è automaticamente migliore.
La scelta dipende dal rischio che puoi sostenere, dal costo che accetti di pagare e dal movimento che la tua tesi deve ancora poter realizzare. Anche la durata della protezione conta: qui l’abbiamo mantenuta fuori dal confronto proprio per isolare l’effetto dello strike.
Perché proteggere il capitale non significa spendere il meno possibile per sentirsi assicurati.
Significa qualcosa di molto più potente:
decidere prima quanto male siamo disposti a farci se abbiamo torto.
E costruire il resto dell’operazione intorno a quel confine.
E quando la posizione è già in guadagno? Nell’articolo su come gestire una posizione in opzioni in profitto confrontiamo chiusura, mantenimento e modifica di una Call per valutare quanta parte del risultato proteggere.
Vuoi vedere come una Put protegge il portafoglio durante un crollo?
Scegliere lo strike significa decidere quanto rischio conservare e quanto pagare per limitarlo. Ma che cosa succede quando il mercato scende davvero?
Nel video analizziamo un caso reale di portafoglio costruito e protetto con le opzioni. Vedrai la differenza tra una gestione basata sugli stop loss e una basata sulle coperture, e come una Protective Put permette di definire il rischio massimo senza dover necessariamente liquidare i titoli durante il ribasso.
Guarda il video: Mercati in Crollo? Ecco Come Proteggere il Portafoglio con le Opzioni
Per estendere la protezione dal singolo titolo al capitale complessivo, leggi come proteggere un portafoglio con le opzioni, considerando quantità, durata e limiti della copertura.
Fonti tecniche e istituzionali
Options Industry Council / OCC — Protective Put (Married Put) — struttura della protective put, livello protetto, costo, perdita massima e pareggio.
Options Industry Council / OCC — July Webinar Key Takeaways: Protecting a Stock Position, agosto 2026 — relazione tra strike, costo della Put e quantità di ribasso lasciata esposta.
Metodo, tecnologia ed esperienza Insider Academy
La scelta dello strike attraverso il confronto fra premio, rischio conservato, perdita massima e pareggio è sviluppata nelle lezioni in diretta del percorso Rendite Strategiche in Opzioni, da cui proviene anche l’esempio didattico su Nvidia.
OptionTARGET viene utilizzato per confrontare visivamente strutture alternative e osservare come una modifica dello strike trasformi il payoff e il rischio progettato.
Le formule e i confronti descritti si riferiscono al payoff a scadenza della struttura nelle condizioni indicate, prima di commissioni, imposte ed eventuali costi di finanziamento. Il comportamento della posizione prima della scadenza richiede una valutazione distinta.