

L’inflazione scende. Ottima notizia: la Borsa dovrebbe salire.
Poi arriva il dato, l’inflazione è effettivamente diminuita e… il mercato scende.
Se segui i mercati da qualche tempo, probabilmente hai già vissuto qualcosa del genere. Non è il mercato a essere irrazionale. Siamo noi che stiamo guardando soltanto metà dell’informazione.
Per capire davvero un dato d’inflazione dobbiamo conquistare tre domande: da dove arriva, che cosa si aspettava il mercato e che cosa cambia nello scenario economico dopo la pubblicazione.
Ma questa volta voglio andare oltre. Voglio mostrarti come un dato sull’inflazione possa entrare in un processo che, molti passaggi dopo, ci porta fino a vendere una put su ZROZ.
Inflazione in calo non significa necessariamente buona notizia
Immagina che l’inflazione passi dal 3,4% al 3,2%. Sta rallentando. Tecnicamente siamo in disinflazione: i prezzi continuano a crescere, ma a un ritmo inferiore.
Fantastico? Dipende.
Se rallenta perché si normalizzano le catene di approvvigionamento, diminuiscono le pressioni sulle materie prime o migliora l’offerta, possiamo avere un fenomeno favorevole. Ma può rallentare anche perché famiglie e imprese comprano meno: la domanda perde forza e la crescita può deteriorarsi.
Stesso 3,2%. Due economie completamente differenti.
Ecco la prima conquista: non basta sapere dove sta andando l’inflazione. Dobbiamo capire che cosa la sta facendo muovere. Shock di domanda e shock di offerta possono produrre pressioni sui prezzi attraverso meccanismi differenti.
Il mercato, però, conosceva già una parte della storia
Torniamo al nostro 3,2%.
Se il dato precedente era 3,4% ma il mercato si aspettava 3,0%, l’inflazione è scesa meno del previsto.
Se invece il consenso era 3,4%, lo stesso identico 3,2% rappresenta una sorpresa favorevole.
Il numero non è cambiato. È cambiata l’informazione che quel numero consegna al mercato.
E non siamo ancora arrivati in fondo. Perché dobbiamo chiederci anche che cosa il mercato teme in quel momento.
Se domina il rischio tassi, un’inflazione più persistente può significare tassi elevati più a lungo. Se domina il rischio recessione, invece, un’inflazione che rallenta insieme alla domanda può rafforzare proprio il timore di un deterioramento economico.
Ecco perché lo stesso dato può accompagnarsi a reazioni completamente differenti della Borsa.
Adesso trasformiamo l’informazione in un’operazione
Supponiamo che il quadro che stiamo osservando mostri un’inflazione in raffreddamento e che le altre evidenze non ci stiano indicando come rischio dominante una recessione, ma continuino a concentrare l’attenzione sui tassi.
Qui comincia il nostro lavoro.
Con MarketDETECTOR mettiamo a sistema crescita e inflazione, indicatori anticipatori e dominanti. Con SentimentINDEX osserviamo separatamente ciò che i mercati stanno prezzando su crescita, inflazione, tassi e recessione.
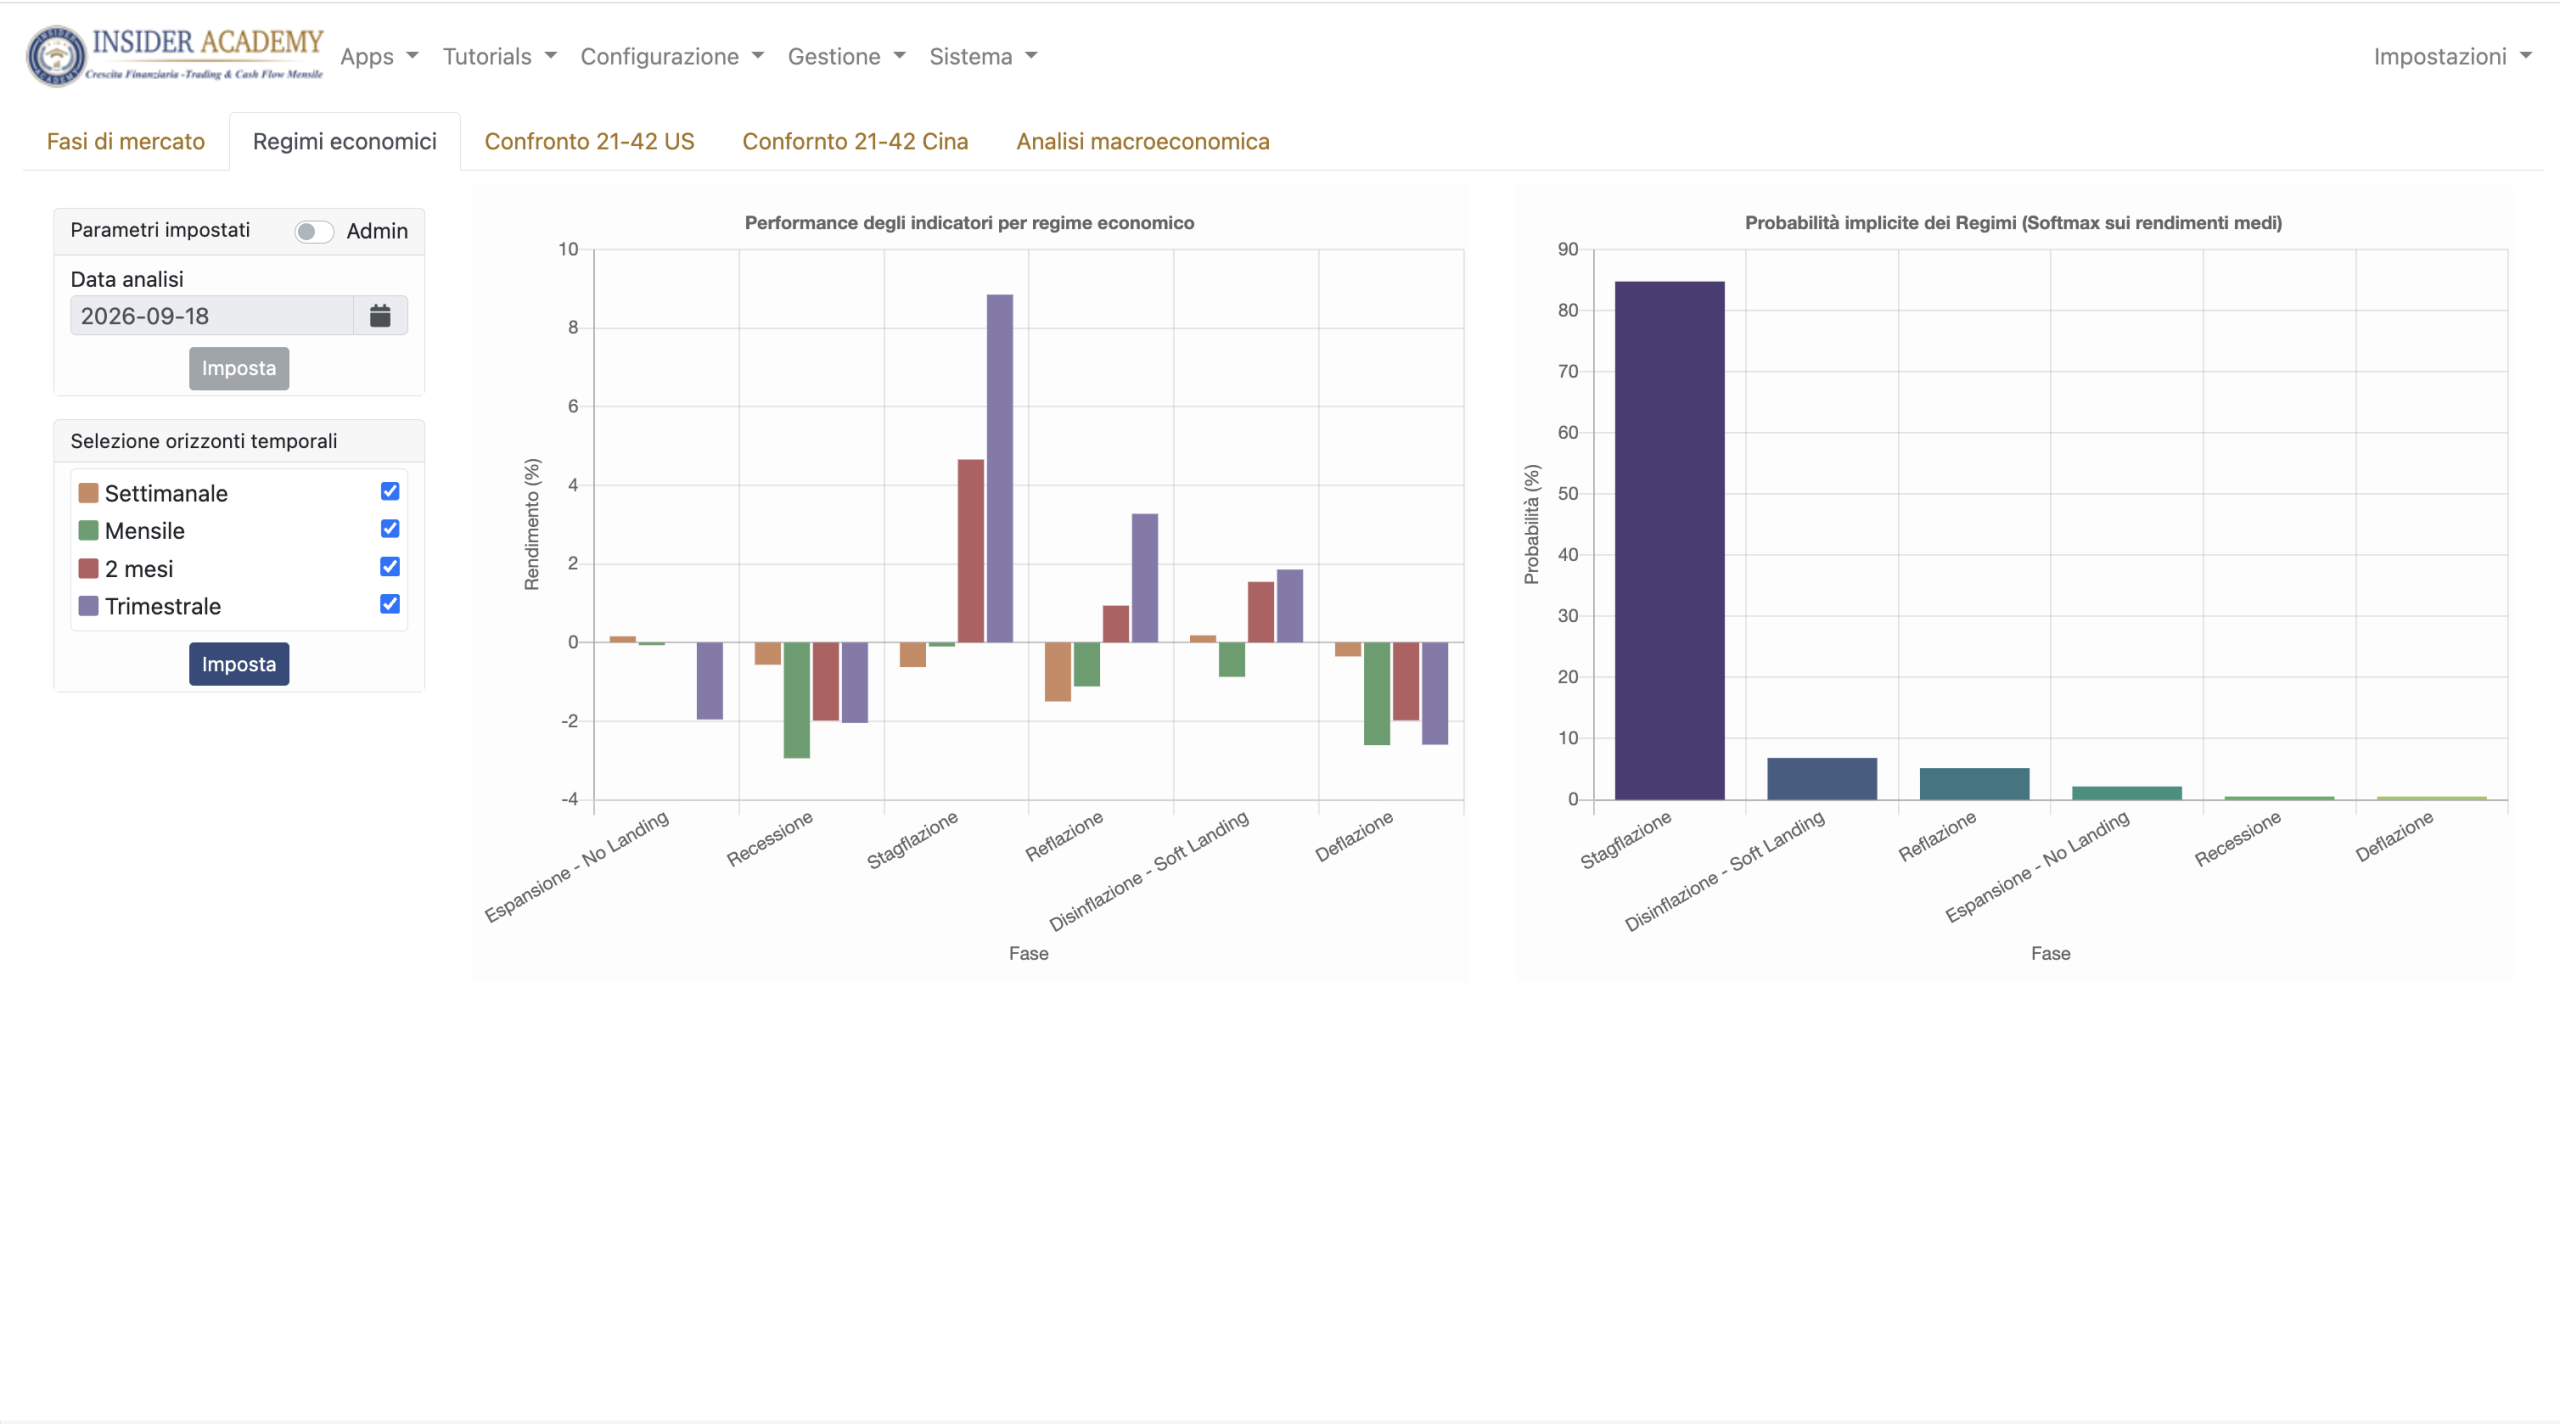
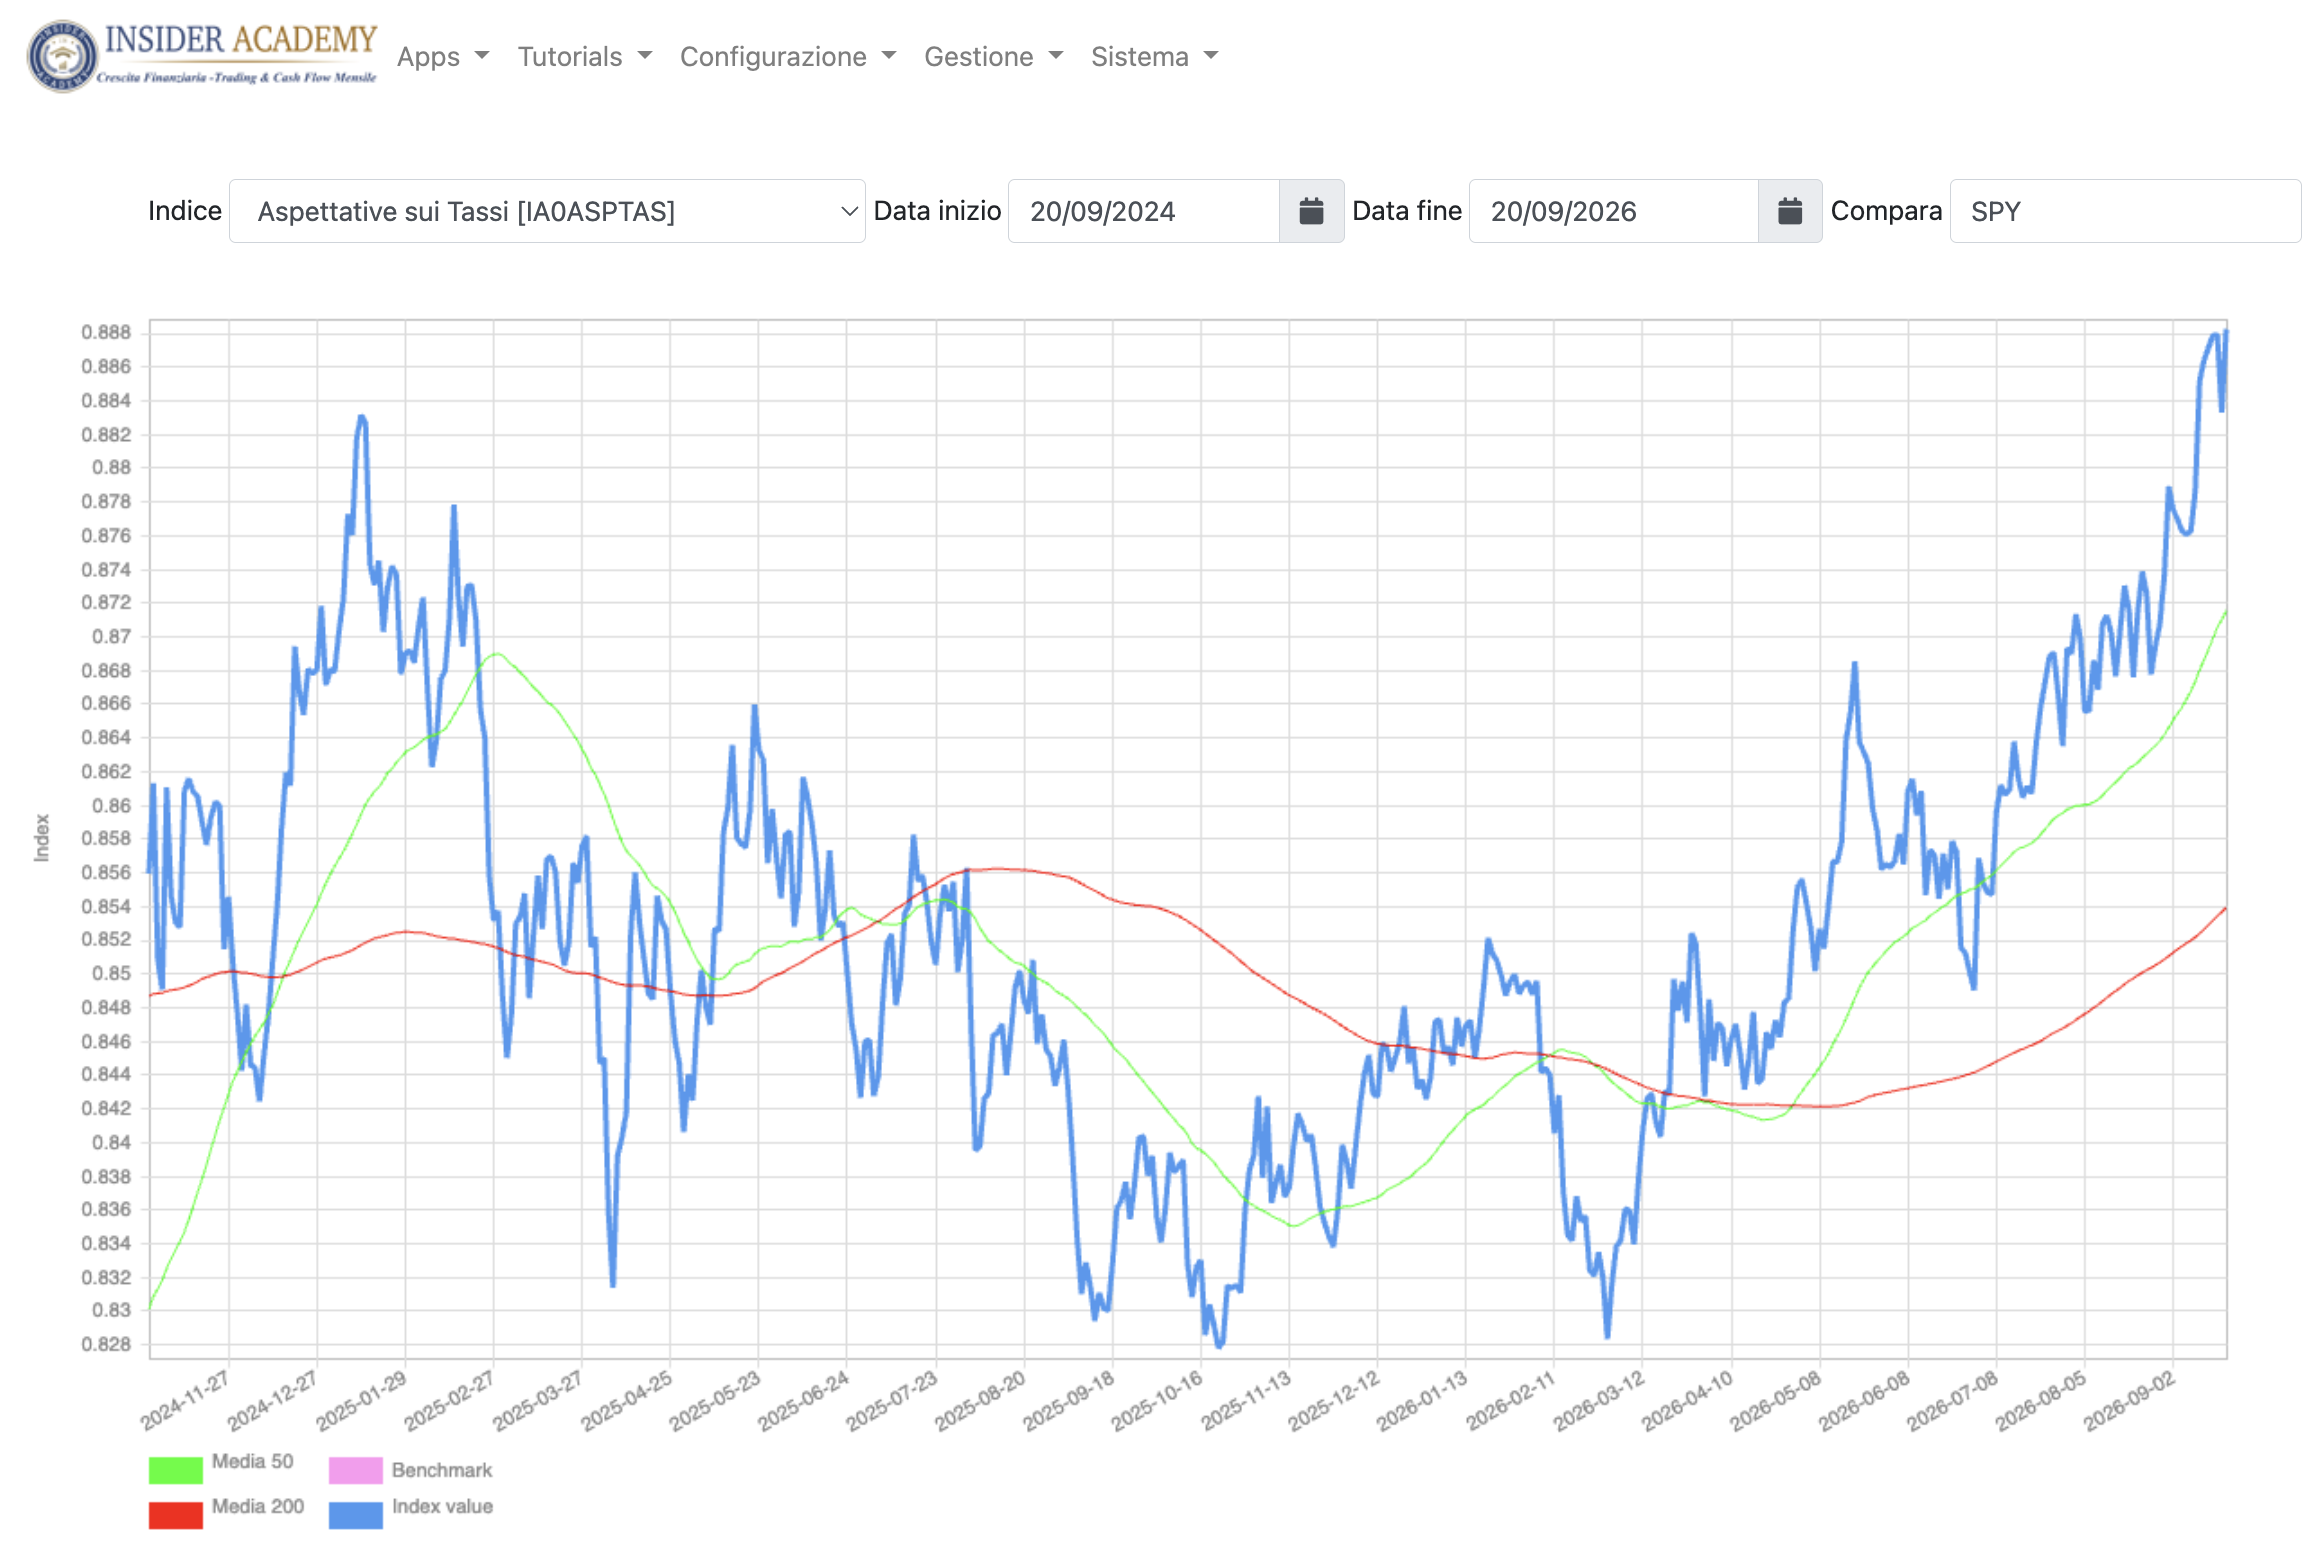
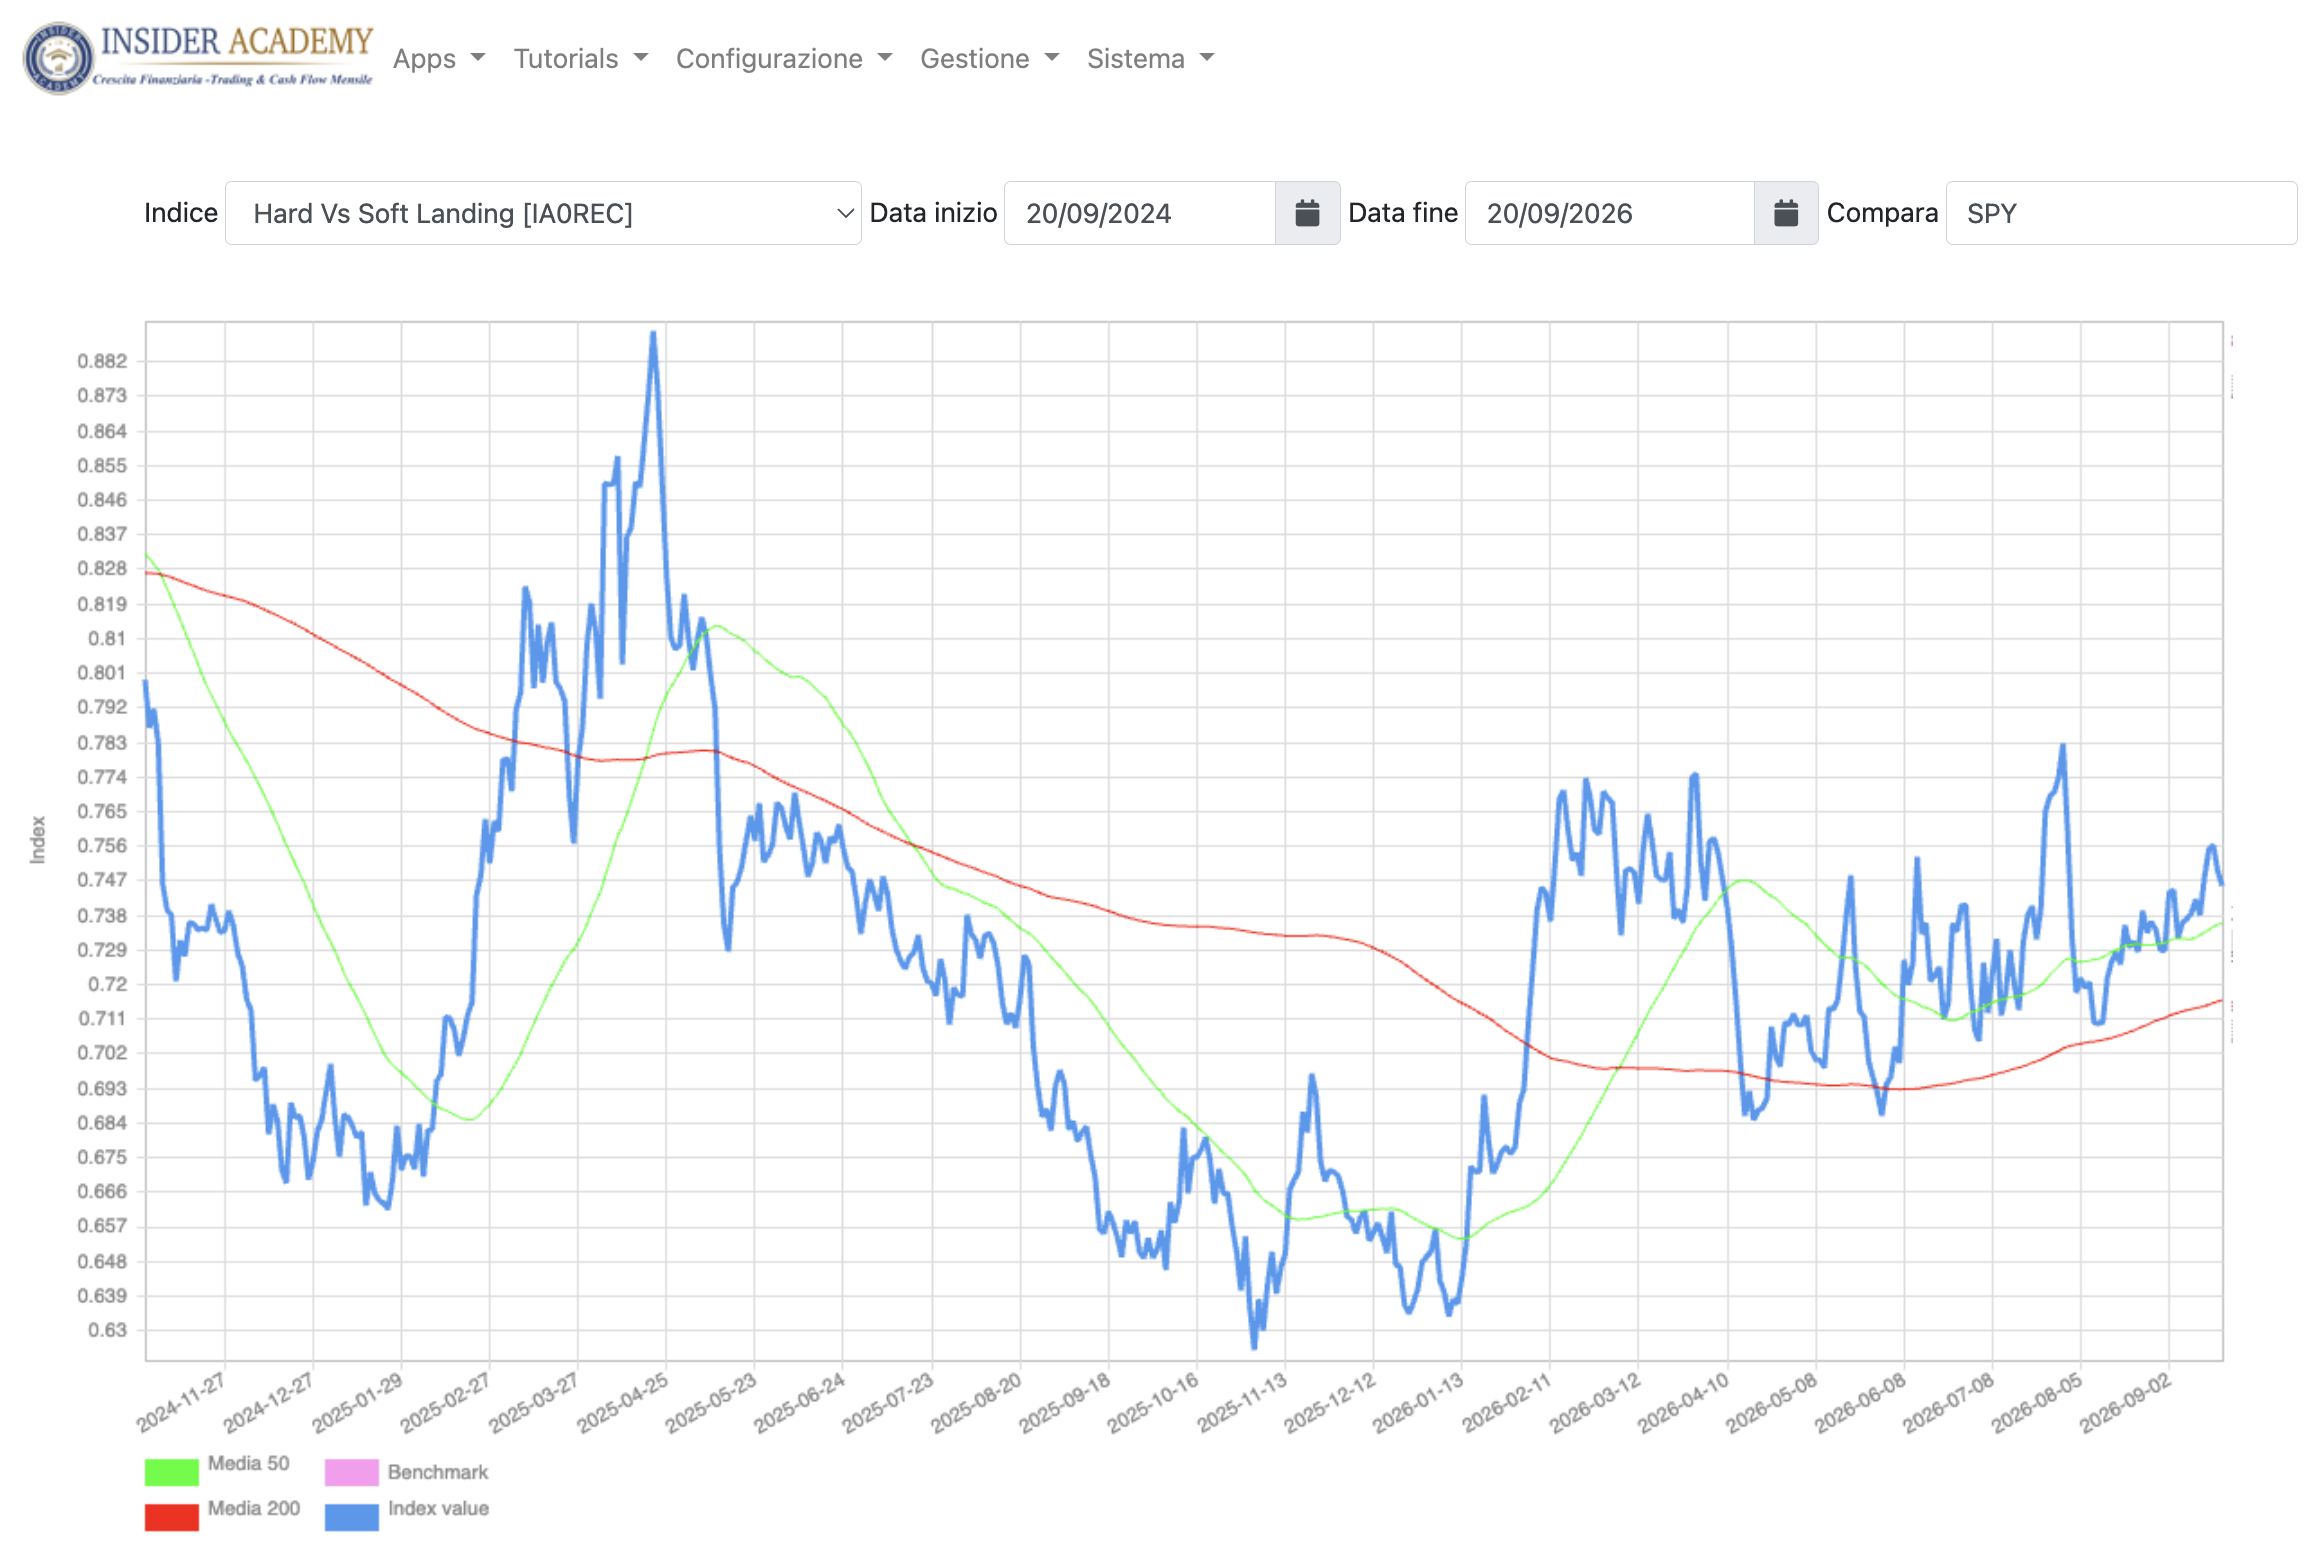
Se le evidenze convergono verso minori pressioni inflazionistiche, possiamo formulare un’ipotesi: meno pressione sui tassi può favorire una discesa dei rendimenti obbligazionari.
E se i rendimenti scendono, quali asset possono beneficiarne maggiormente?
Scendiamo di un altro gradino nella nostra Cascata Probabilistica.
Arriviamo ai Treasury statunitensi a lunghissima scadenza e quindi a ZROZ, ETF particolarmente sensibile ai movimenti dei rendimenti di lungo periodo (duration elevata).
Adesso il percorso comincia a diventare visibile:
inflazione → aspettative sui tassi → rendimenti → Treasury lunga scadenza → ZROZ.
Ma ancora non abbiamo deciso come operare.
Perché abbiamo venduto una put su ZROZ
Avremmo potuto comprare direttamente ZROZ e guadagnare se fosse salito.
Noi abbiamo scelto un’altra strada: abbiamo venduto una put su ZROZ.
Perché la nostra analisi non aveva bisogno di indovinare quanto sarebbe salito l’ETF. Ci interessava individuare un livello sotto il quale, sulla base dell’insieme delle evidenze raccolte, ritenevamo meno probabile che ZROZ scendesse alla scadenza considerata.
Vendendo la put abbiamo incassato un premio e assunto l’obbligo di acquistare ZROZ allo strike stabilito nel caso in cui l’opzione fosse stata esercitata.
Ed è qui che OptionTARGET completa il viaggio: possiamo progettare strike e scadenza, osservare probabilità, payoff e comportamento della strategia nel transitorio prima di eseguirla.
Avvicinandoci alla scadenza, una nuova risalita dei rendimenti ha spinto ZROZ sotto lo strike della put. Al Circolo degli Investitori abbiamo scelto di accettare l’assegnazione: lo scenario non era stato invalidato e il prezzo era arrivato vicino a un importante supporto storico.
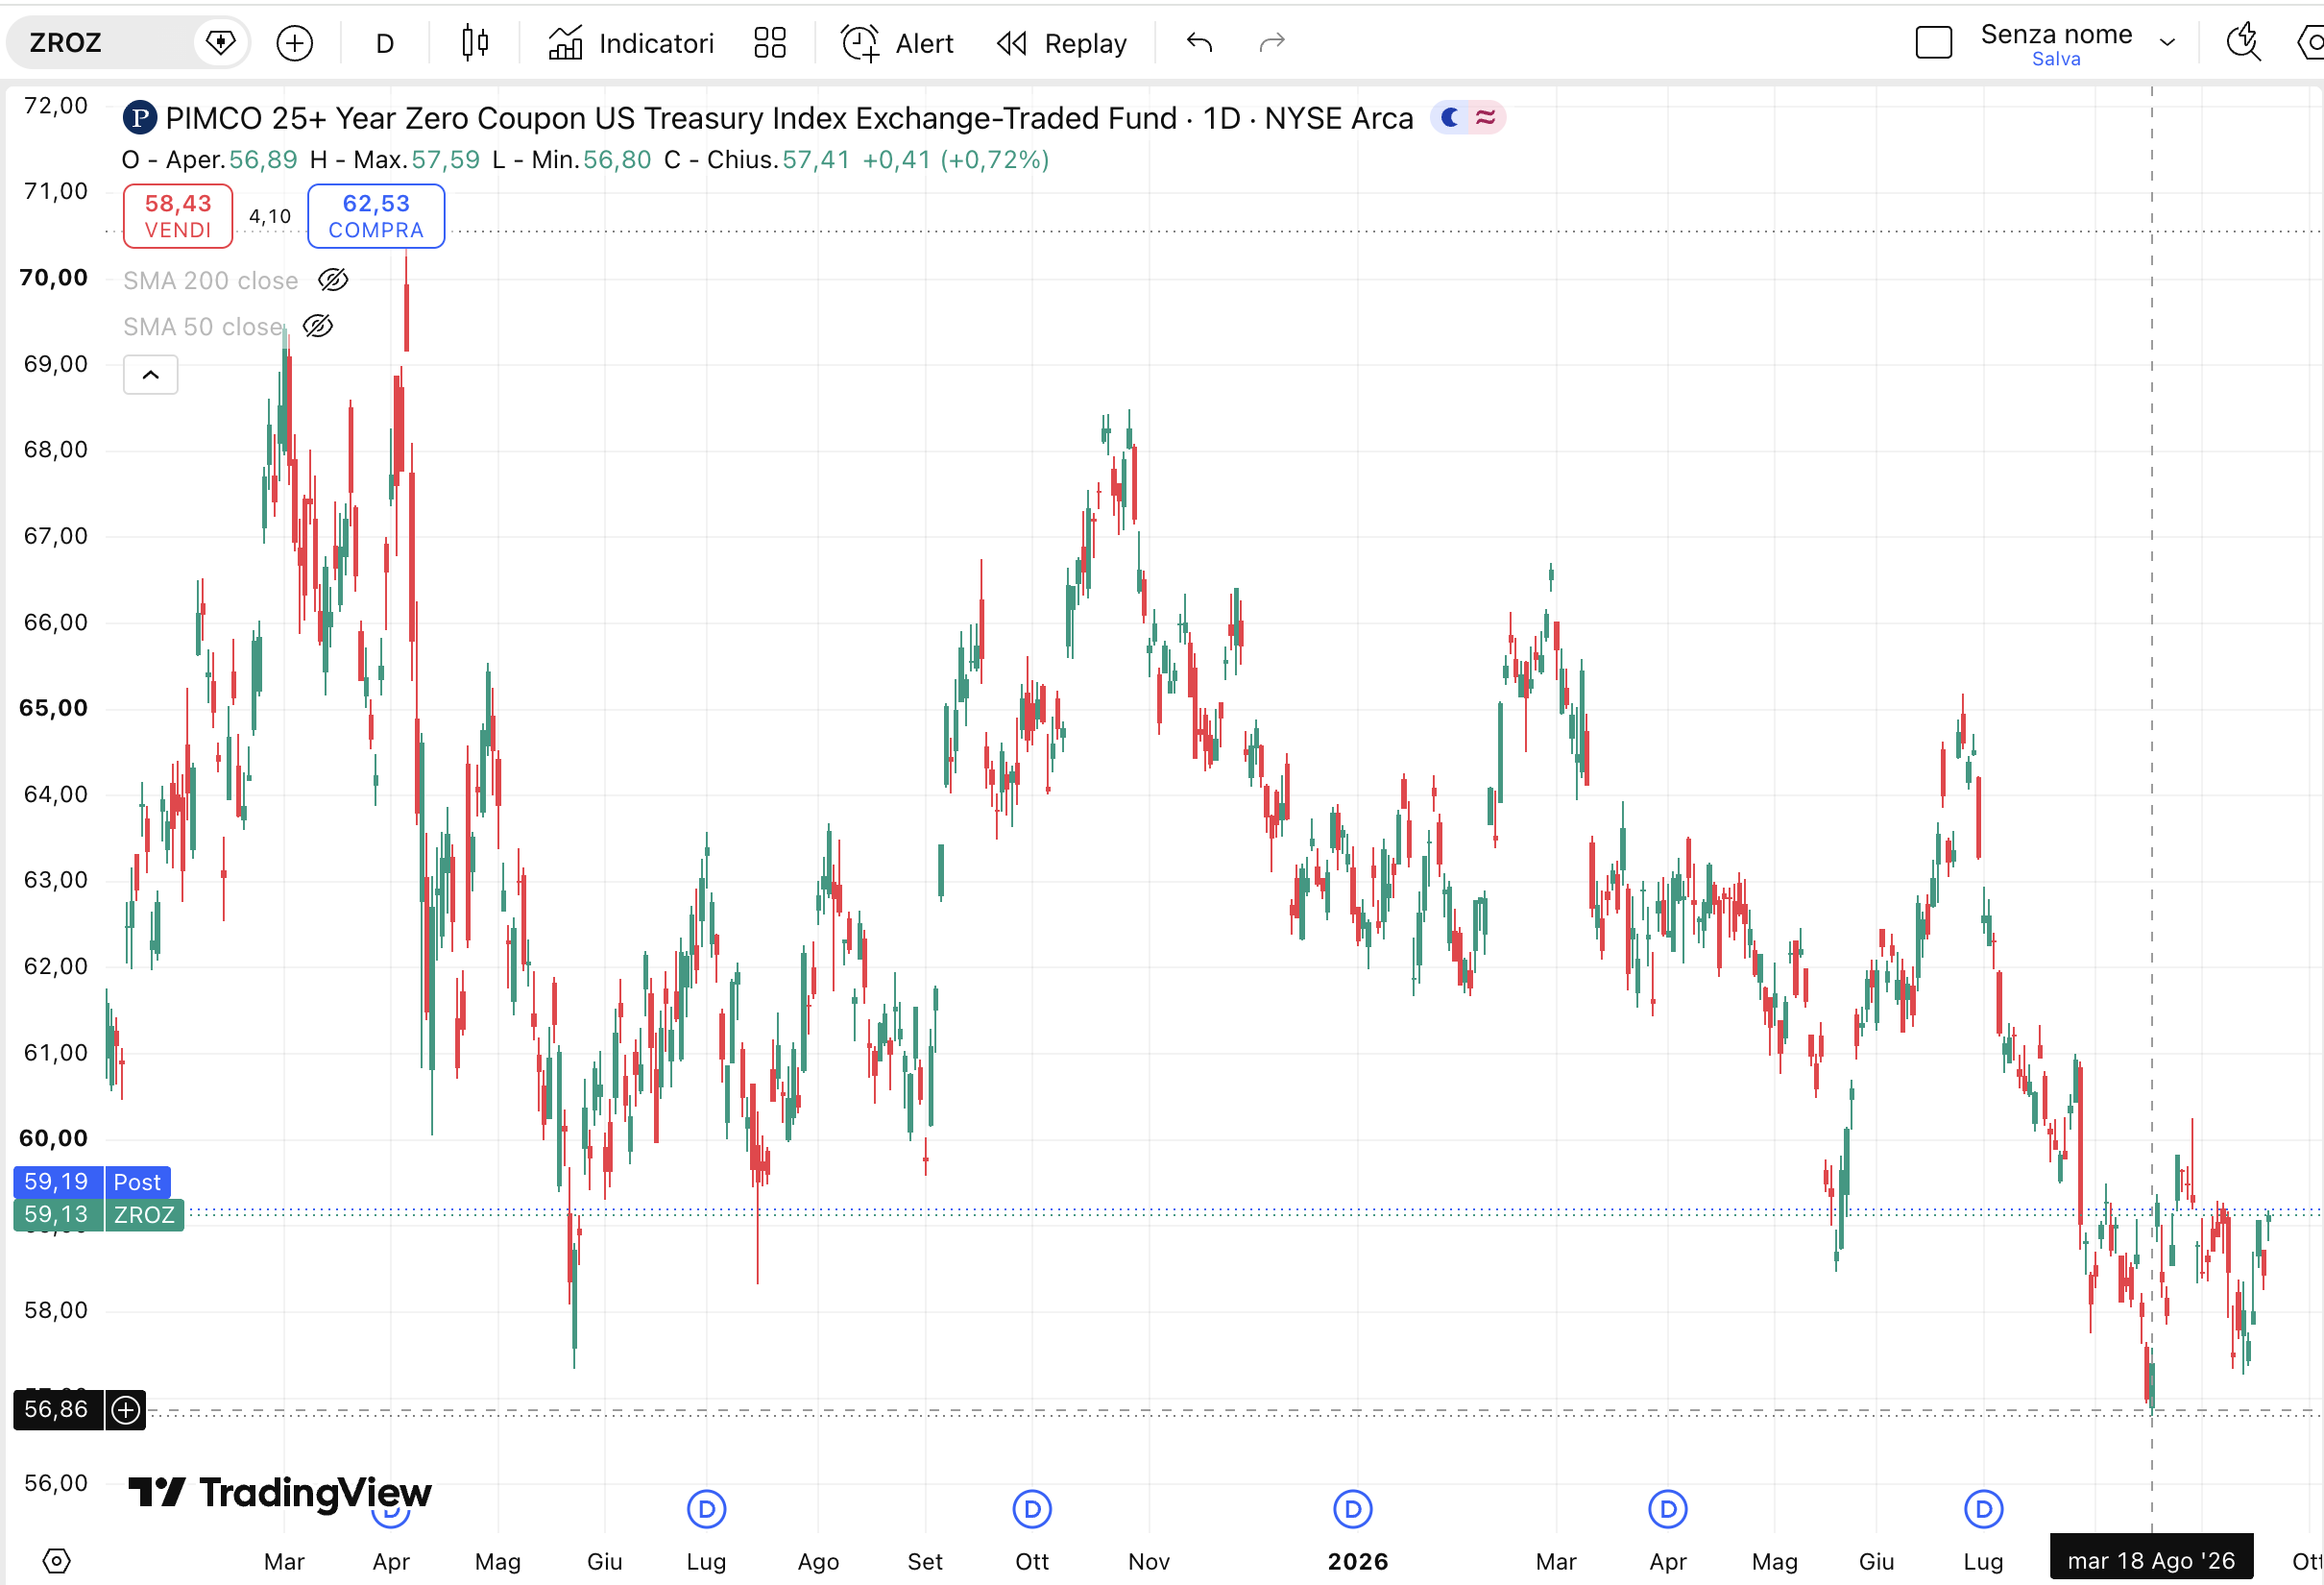
Siamo quindi diventati proprietari di 100 quote ZROZ, conservando il premio già incassato con la put. Dopo l’assegnazione il sottostante è risalito e abbiamo venduto le quote a 59,09 dollari, aggiungendo 106,85 dollari di profitto sul sottostante.
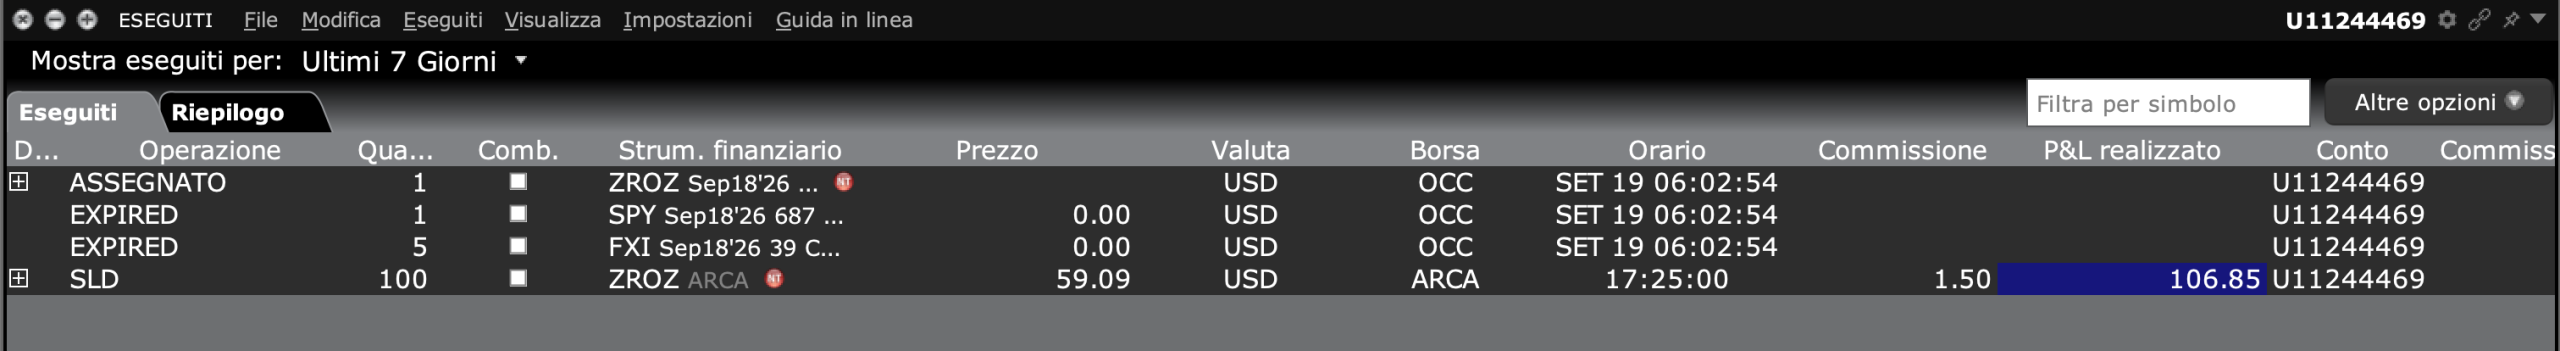
La strategia era cambiata, il progetto no: prima il premio della put, poi l’assegnazione e infine la gestione del sottostante. È questo che intendiamo quando diciamo che non gestiamo strategie isolate: gestiamo un sistema.
Notate la differenza.
Non abbiamo visto l’inflazione scendere e venduto una put.
Abbiamo interpretato il dato, confrontato le attese, individuato il rischio dominante, verificato il contesto, scelto l’asset che poteva beneficiarne, selezionato il sottostante e soltanto alla fine costruito l’operazione in opzioni.
Dal CPI alla put: questo è trading di sistema
La prossima volta che uscirà il dato sull’inflazione, quindi, non chiederti semplicemente se sia alto o basso.
Chiediti: rispetto a cosa? Per quale causa? Che cosa si aspettava il mercato? Quale rischio domina? Quali asset potrebbero beneficiare dello scenario?
Poi continua a scendere.
Macro. Asset. Sottostante. Scadenza. Strategia. Dimensionamento. Protezione. Gestione.
Questa è la Cascata Probabilistica.
Il CPI non ci ha detto di vendere una put su ZROZ. È stato una delle evidenze che ci hanno permesso di arrivarci.
Ed è questa la differenza tra reagire a una notizia e costruire un’operazione.
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- U.S. Bureau of Economic Analysis — Prices & Inflation — differenze metodologiche tra CPI e PCE.
- U.S. Bureau of Economic Analysis — What accounts for the differences in the PCE price index and the Consumer Price Index? — formula, pesi, perimetro e altre differenze tra le due misure.
- Federal Reserve Board — The Stock Market–Real Economy Disconnect: A Closer Look — ruolo di utili attesi e tassi di sconto nella formazione dei prezzi azionari.
- Federal Reserve Board — Navigating Economic Shocks: A Monetary Policymaker’s Perspective — distinzione tra shock di domanda e shock di offerta.
Metodo, tecnologia ed esperienza Insider Academy
La distinzione tra rischio recessione e rischio tassi, la lettura congiunta di dati reali e aspettative dei mercati e la distinzione tra disinflazione prodotta da miglioramento dell’offerta e indebolimento della domanda derivano dal metodo didattico Insider Academy documentato nel materiale fornito.
MarketDETECTOR e SentimentINDEX permettono di organizzare le evidenze sul contesto; OptionTARGET consente di trasformare l’ipotesi operativa in una struttura in opzioni osservandone probabilità, payoff e comportamento nel transitorio.