

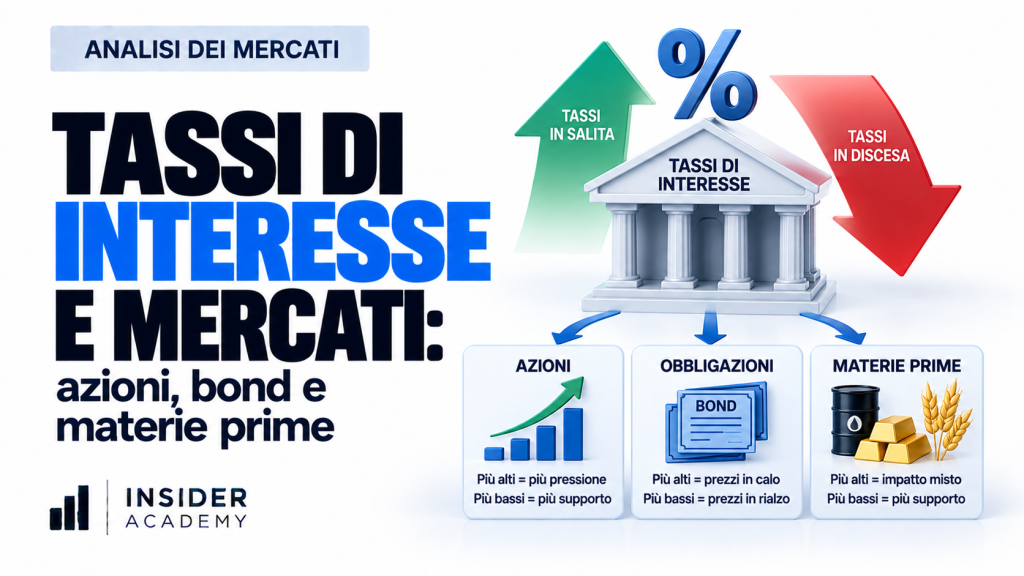
La Fed alza i tassi. Cosa fai? Vendi azioni? Compri obbligazioni? Eviti l’oro?
Se bastasse una regola del genere, leggere i mercati sarebbe straordinariamente semplice. Il problema è che lo stesso movimento dei tassi può produrre conseguenze molto diverse, perché non conta soltanto se i tassi salgono o scendono: conta perché lo stanno facendo, quale tasso stiamo osservando e soprattutto che cosa il mercato sta già scontando.
Ed è proprio qui che l’analisi macroeconomica smette di essere economia da studiare e diventa uno strumento per decidere dove cercare opportunità.
Per riuscirci dobbiamo abbandonare una delle scorciatoie più diffuse: “tassi su = mercati giù; tassi giù = mercati su”.
La realtà è molto più interessante. I tassi non trasmettono lo stesso impulso a tutti gli asset e, soprattutto, non basta conoscere la direzione del movimento: dobbiamo comprenderne la causa.
Perché i tassi influenzano azioni e obbligazioni in modo diverso
Partiamo dalle obbligazioni, dove il meccanismo è più intuitivo. Se possiedi un bond a tasso fisso e i nuovi titoli offrono rendimenti superiori, il tuo vecchio bond diventa relativamente meno interessante: per renderlo competitivo, il suo prezzo tende a scendere. SEC e Investor.gov descrivono proprio questa relazione inversa tra tassi di mercato e prezzo delle obbligazioni a tasso fisso.
Con le azioni il viaggio è più interessante, perché il loro prezzo incorpora sia gli utili che ci aspettiamo in futuro sia il rendimento richiesto per comprarli oggi. Se aumentano i tassi utilizzati per scontare quei flussi futuri, le valutazioni possono subire pressione. Ma contemporaneamente un’economia molto forte può sostenere vendite e utili delle aziende. La Federal Reserve documenta proprio questa doppia natura: profitti attesi e tassi di sconto partecipano entrambi alla formazione dei prezzi azionari.
Ecco perché “tassi in aumento = azioni in calo” non è una strategia.
Ci manca ancora la parte più importante.
Perché un buon dato economico può far salire o scendere la Borsa
Questo è uno degli esempi che utilizziamo nei nostri corsi perché cambia completamente il modo di guardare le notizie.
Prendiamo due dati utilizzati nei nostri corsi: il +6,9% della prima stima del PIL USA per il quarto trimestre 2021, pubblicata il 27 gennaio 2022, e il +2,8% della prima stima per il secondo trimestre 2024, pubblicata il 25 luglio 2024. Sono entrambi tassi di crescita trimestrale annualizzati.
Due dati positivi sulla crescita. Ma il segno del dato, da solo, non ci dice come debba reagire la Borsa: contano le attese precedenti, il rischio dominante e le altre informazioni disponibili in quel momento.
Come può una buona notizia sulla crescita essere letta in modi opposti?
Perché i mercati non temono sempre la stessa cosa. Dipende dal rischio percepito.
Se il rischio dominante è la recessione, una crescita più forte può rassicurare: l’economia sta reagendo positivamente. Se invece il mercato è concentrato sul rischio tassi, la stessa forza economica diventa un segnale inflattivo e può significare che la banca centrale avrà meno ragioni per tagliare i tassi rapidamente.
Stesso tipo di notizia. Interpretazione opposta.
Ed ecco la domanda che vogliamo imparare a fare prima di guardare la reazione:
che cosa sta temendo il mercato in questo momento?
È una delle distinzioni centrali del nostro metodo.
E le materie prime? Oro e petrolio raccontano due storie differenti
Dire “commodity” non basta.
L’oro, per esempio, è sensibile anche ai tassi reali attesi di lungo periodo: semplificando, al rendimento finanziario dopo aver considerato l’inflazione attesa. A parità delle altre condizioni, tassi reali più elevati tendono a rendere relativamente più interessanti le alternative finanziarie rispetto all’oro. La Chicago Fed trova questa relazione, ma mostra anche perché non debba essere trasformata in una regola automatica: inflazione attesa e pessimismo macroeconomico partecipano anch’essi alla dinamica.
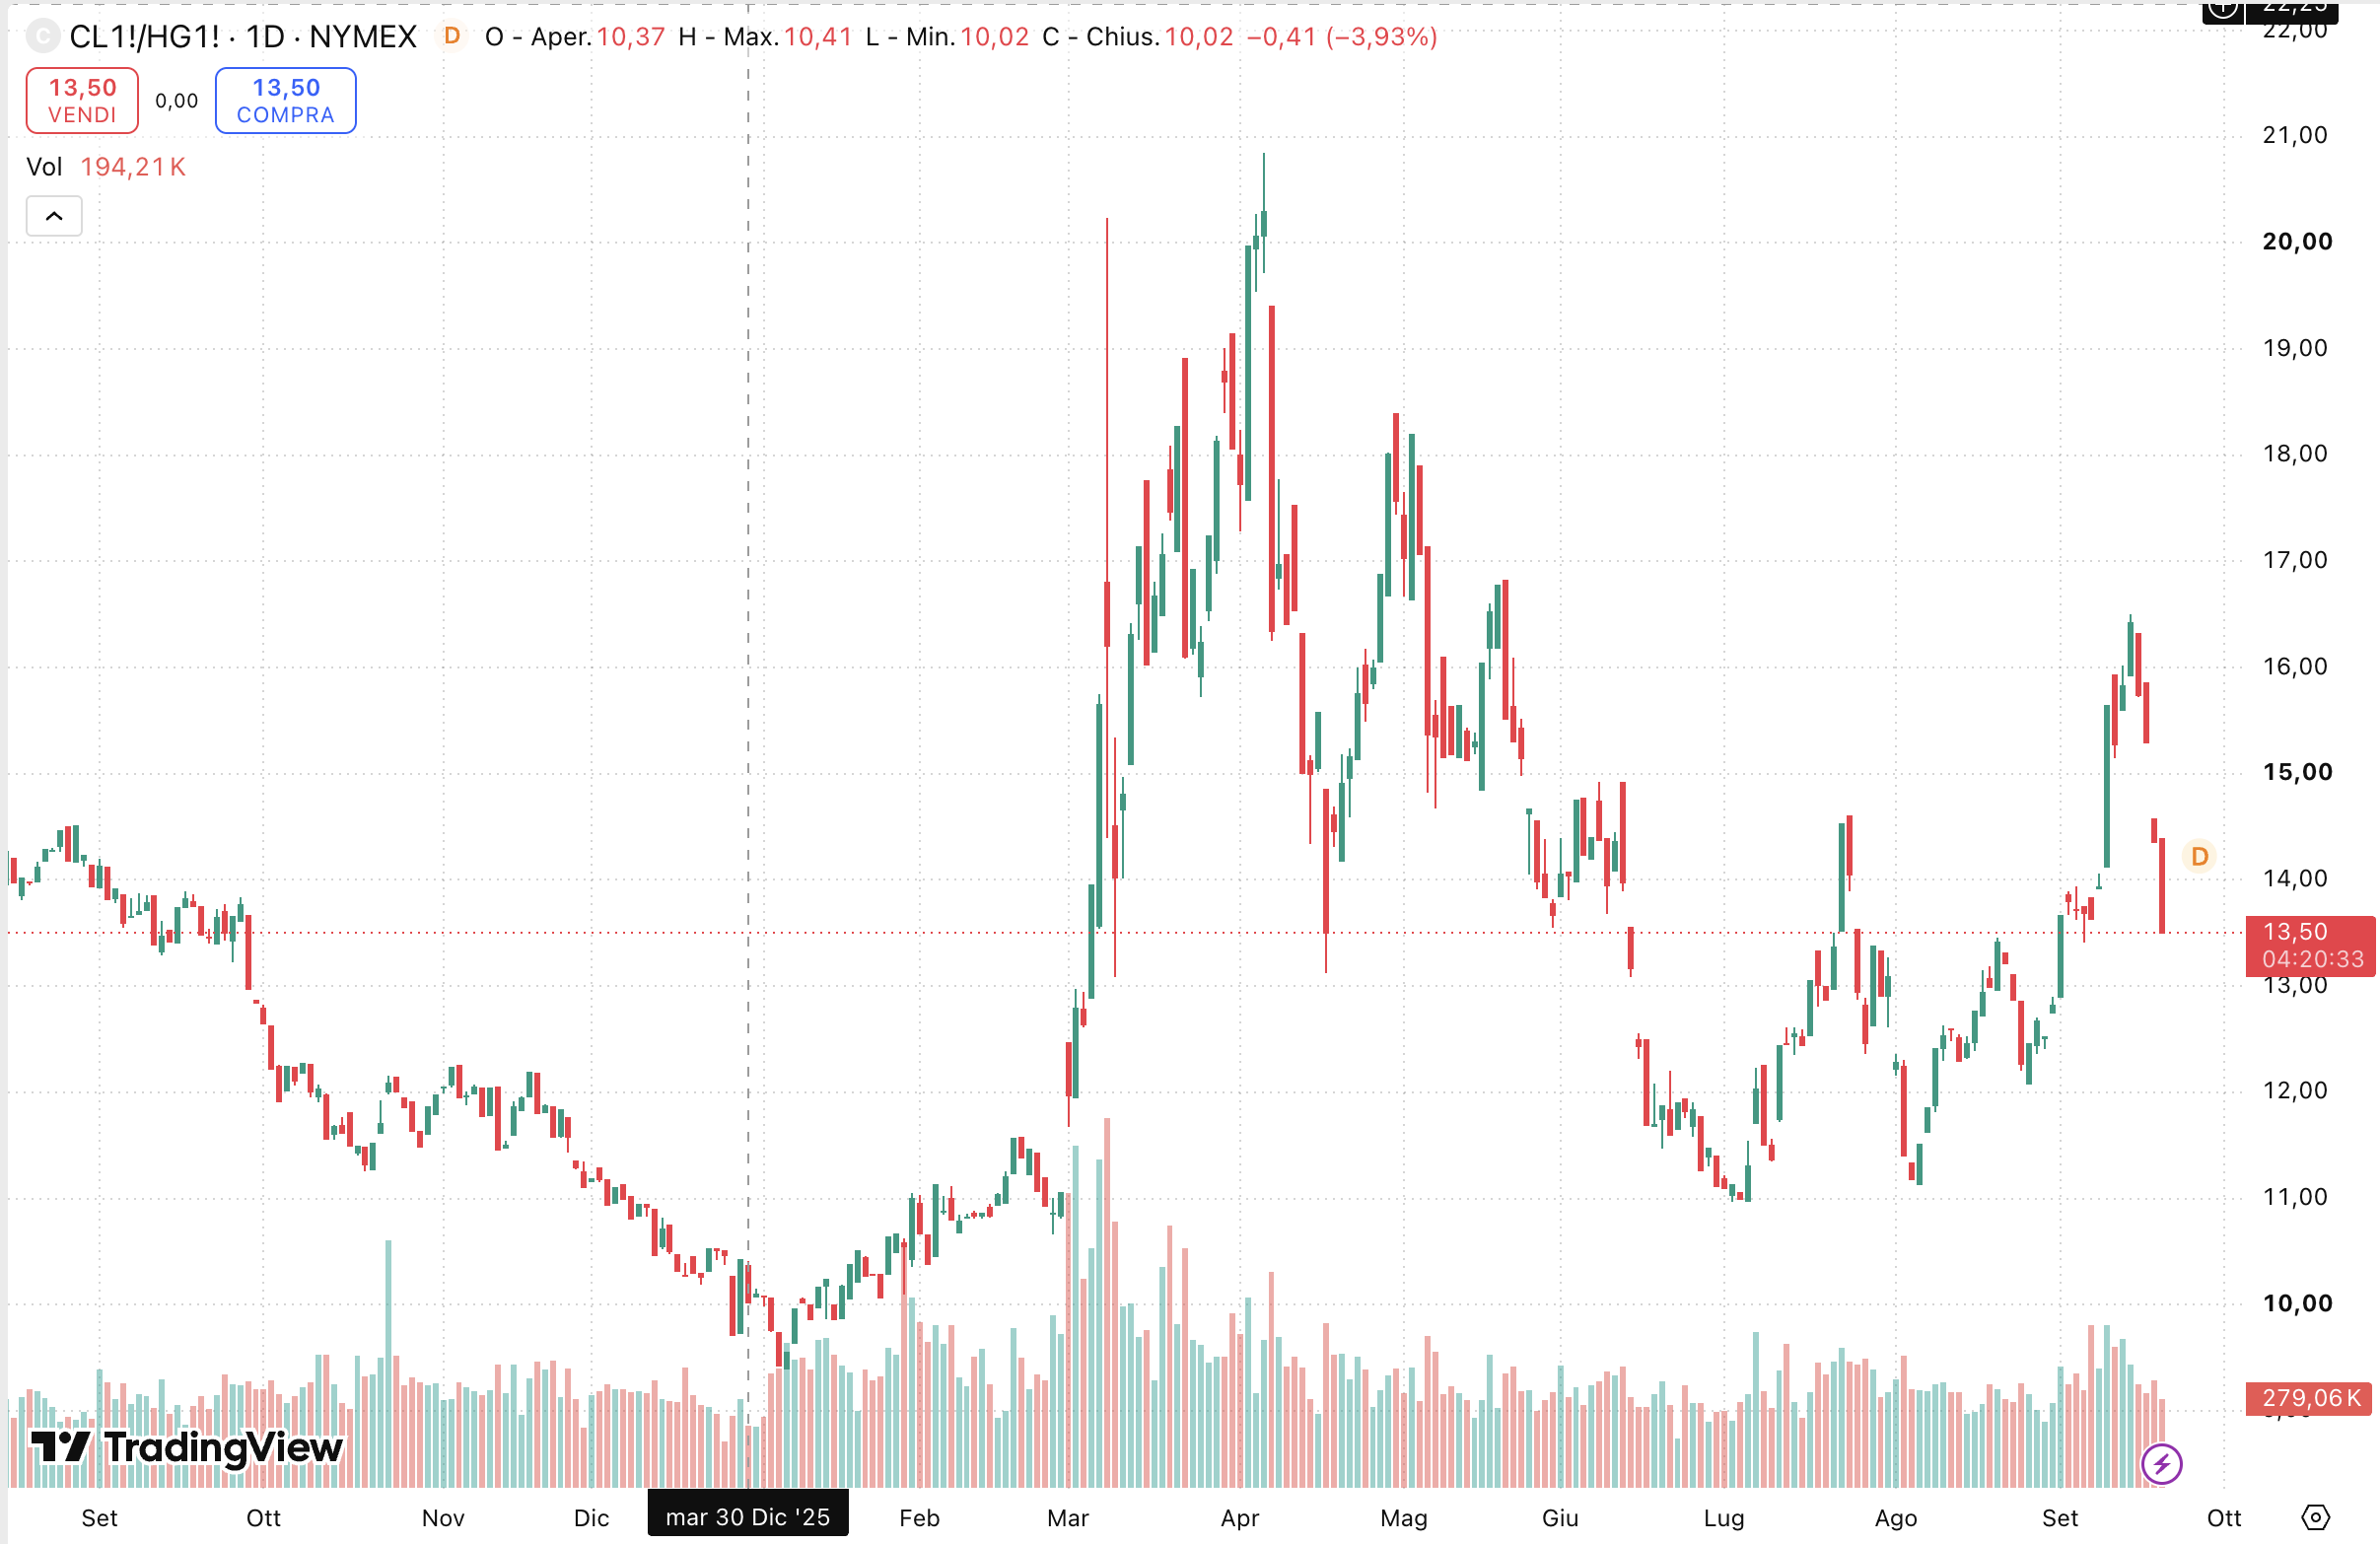
Il petrolio ci porta altrove. Qui dobbiamo ragionare soprattutto sull’equilibrio globale tra domanda e offerta: un’economia che accelera può richiedere più energia, ma produzione, scorte, capacità inutilizzata e interruzioni dell’offerta possono cambiare completamente il risultato.
Quindi lo stesso scenario dei tassi attraversa azioni, bond, oro e petrolio attraverso meccanismi differenti.
Anche il rapporto tra petrolio e rame può aiutarci a leggere il regime: un petrolio che accelera, soprattutto per uno shock d’offerta, può comprimere la crescita mentre alimenta l’inflazione, una combinazione tipicamente stagflattiva. Il rame, “Dr. Copper”, è invece legato alla domanda industriale e all’attività economica: quando mostra forza insieme alla crescita segnala più facilmente un contesto reflattivo, nel quale attività e prezzi accelerano insieme.
E adesso possiamo finalmente utilizzare questa conoscenza.
Dalla macroeconomia alla Cascata Probabilistica
Noi non studiamo i tassi per prevedere dove sarà domani l’S&P 500.
Li utilizziamo come primo livello di un sistema decisionale.
Con MarketDETECTOR possiamo mettere a confronto crescita, inflazione, indicatori anticipatori e dominanti e, soprattutto, distinguere ciò che mostrano i dati economici da ciò che i mercati stanno già prezzando. SentimentINDEX ci aiuta invece a separare propensione al rischio, aspettative sulla crescita, inflazione, tassi e recessione.
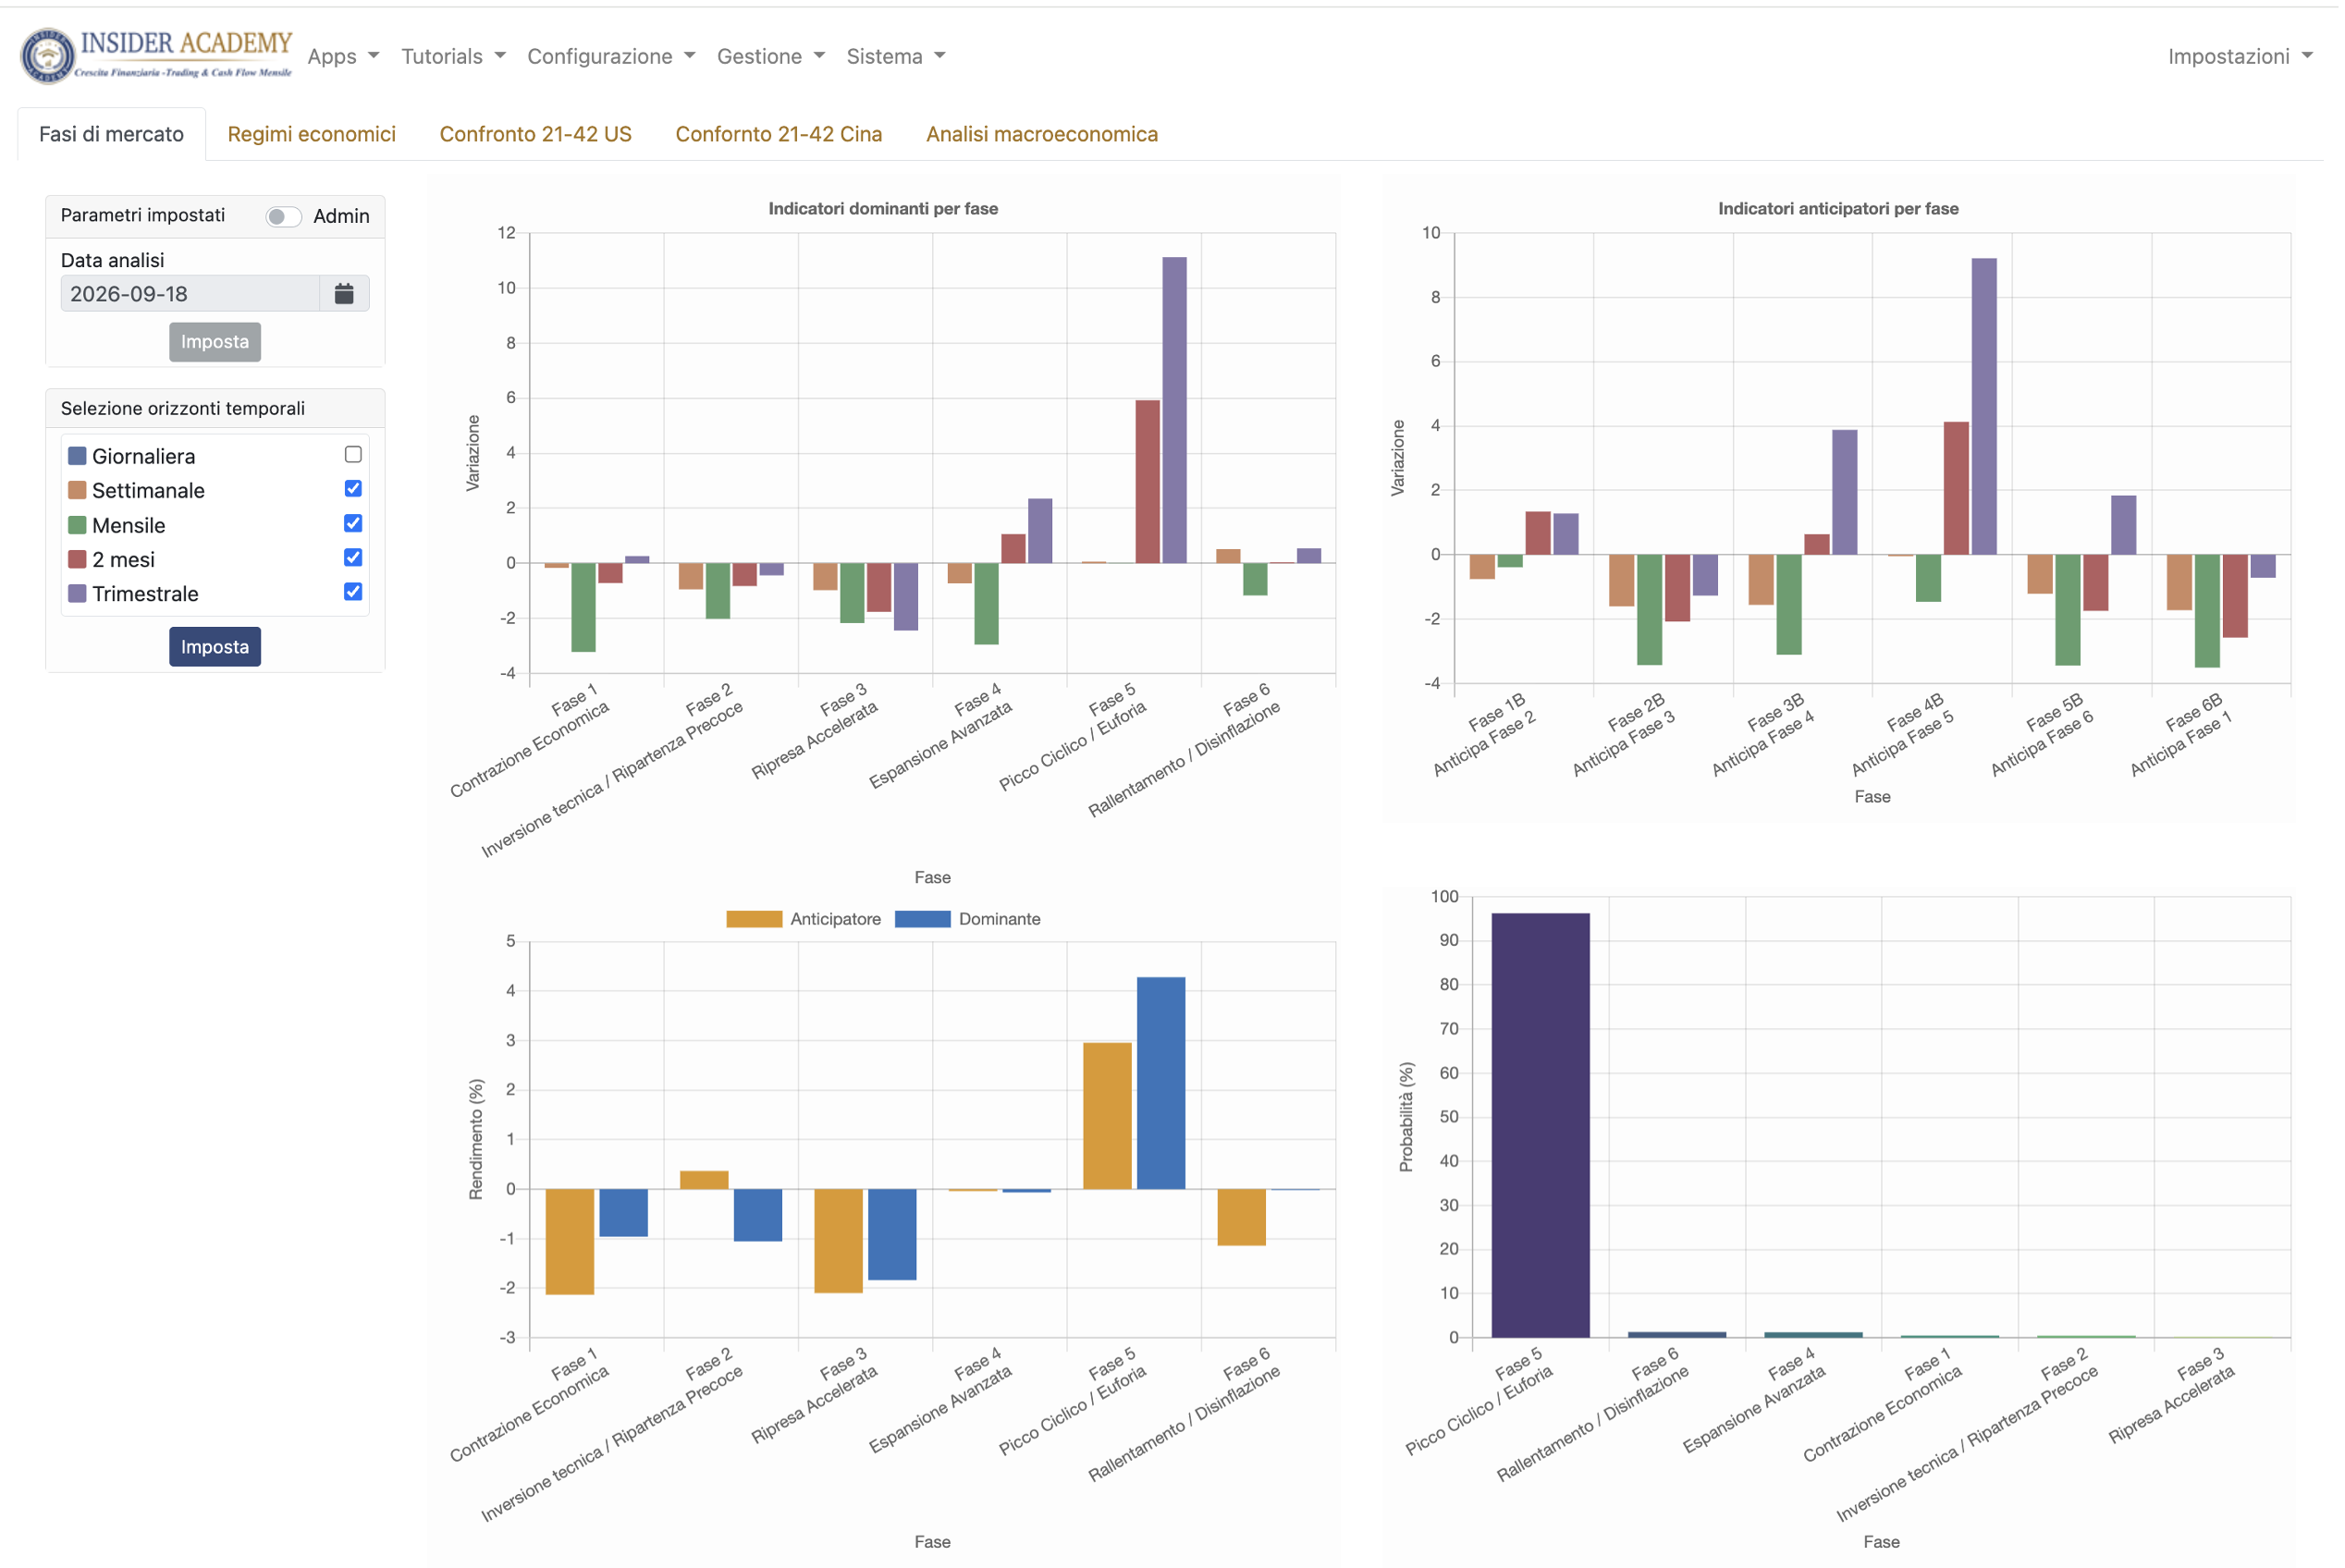
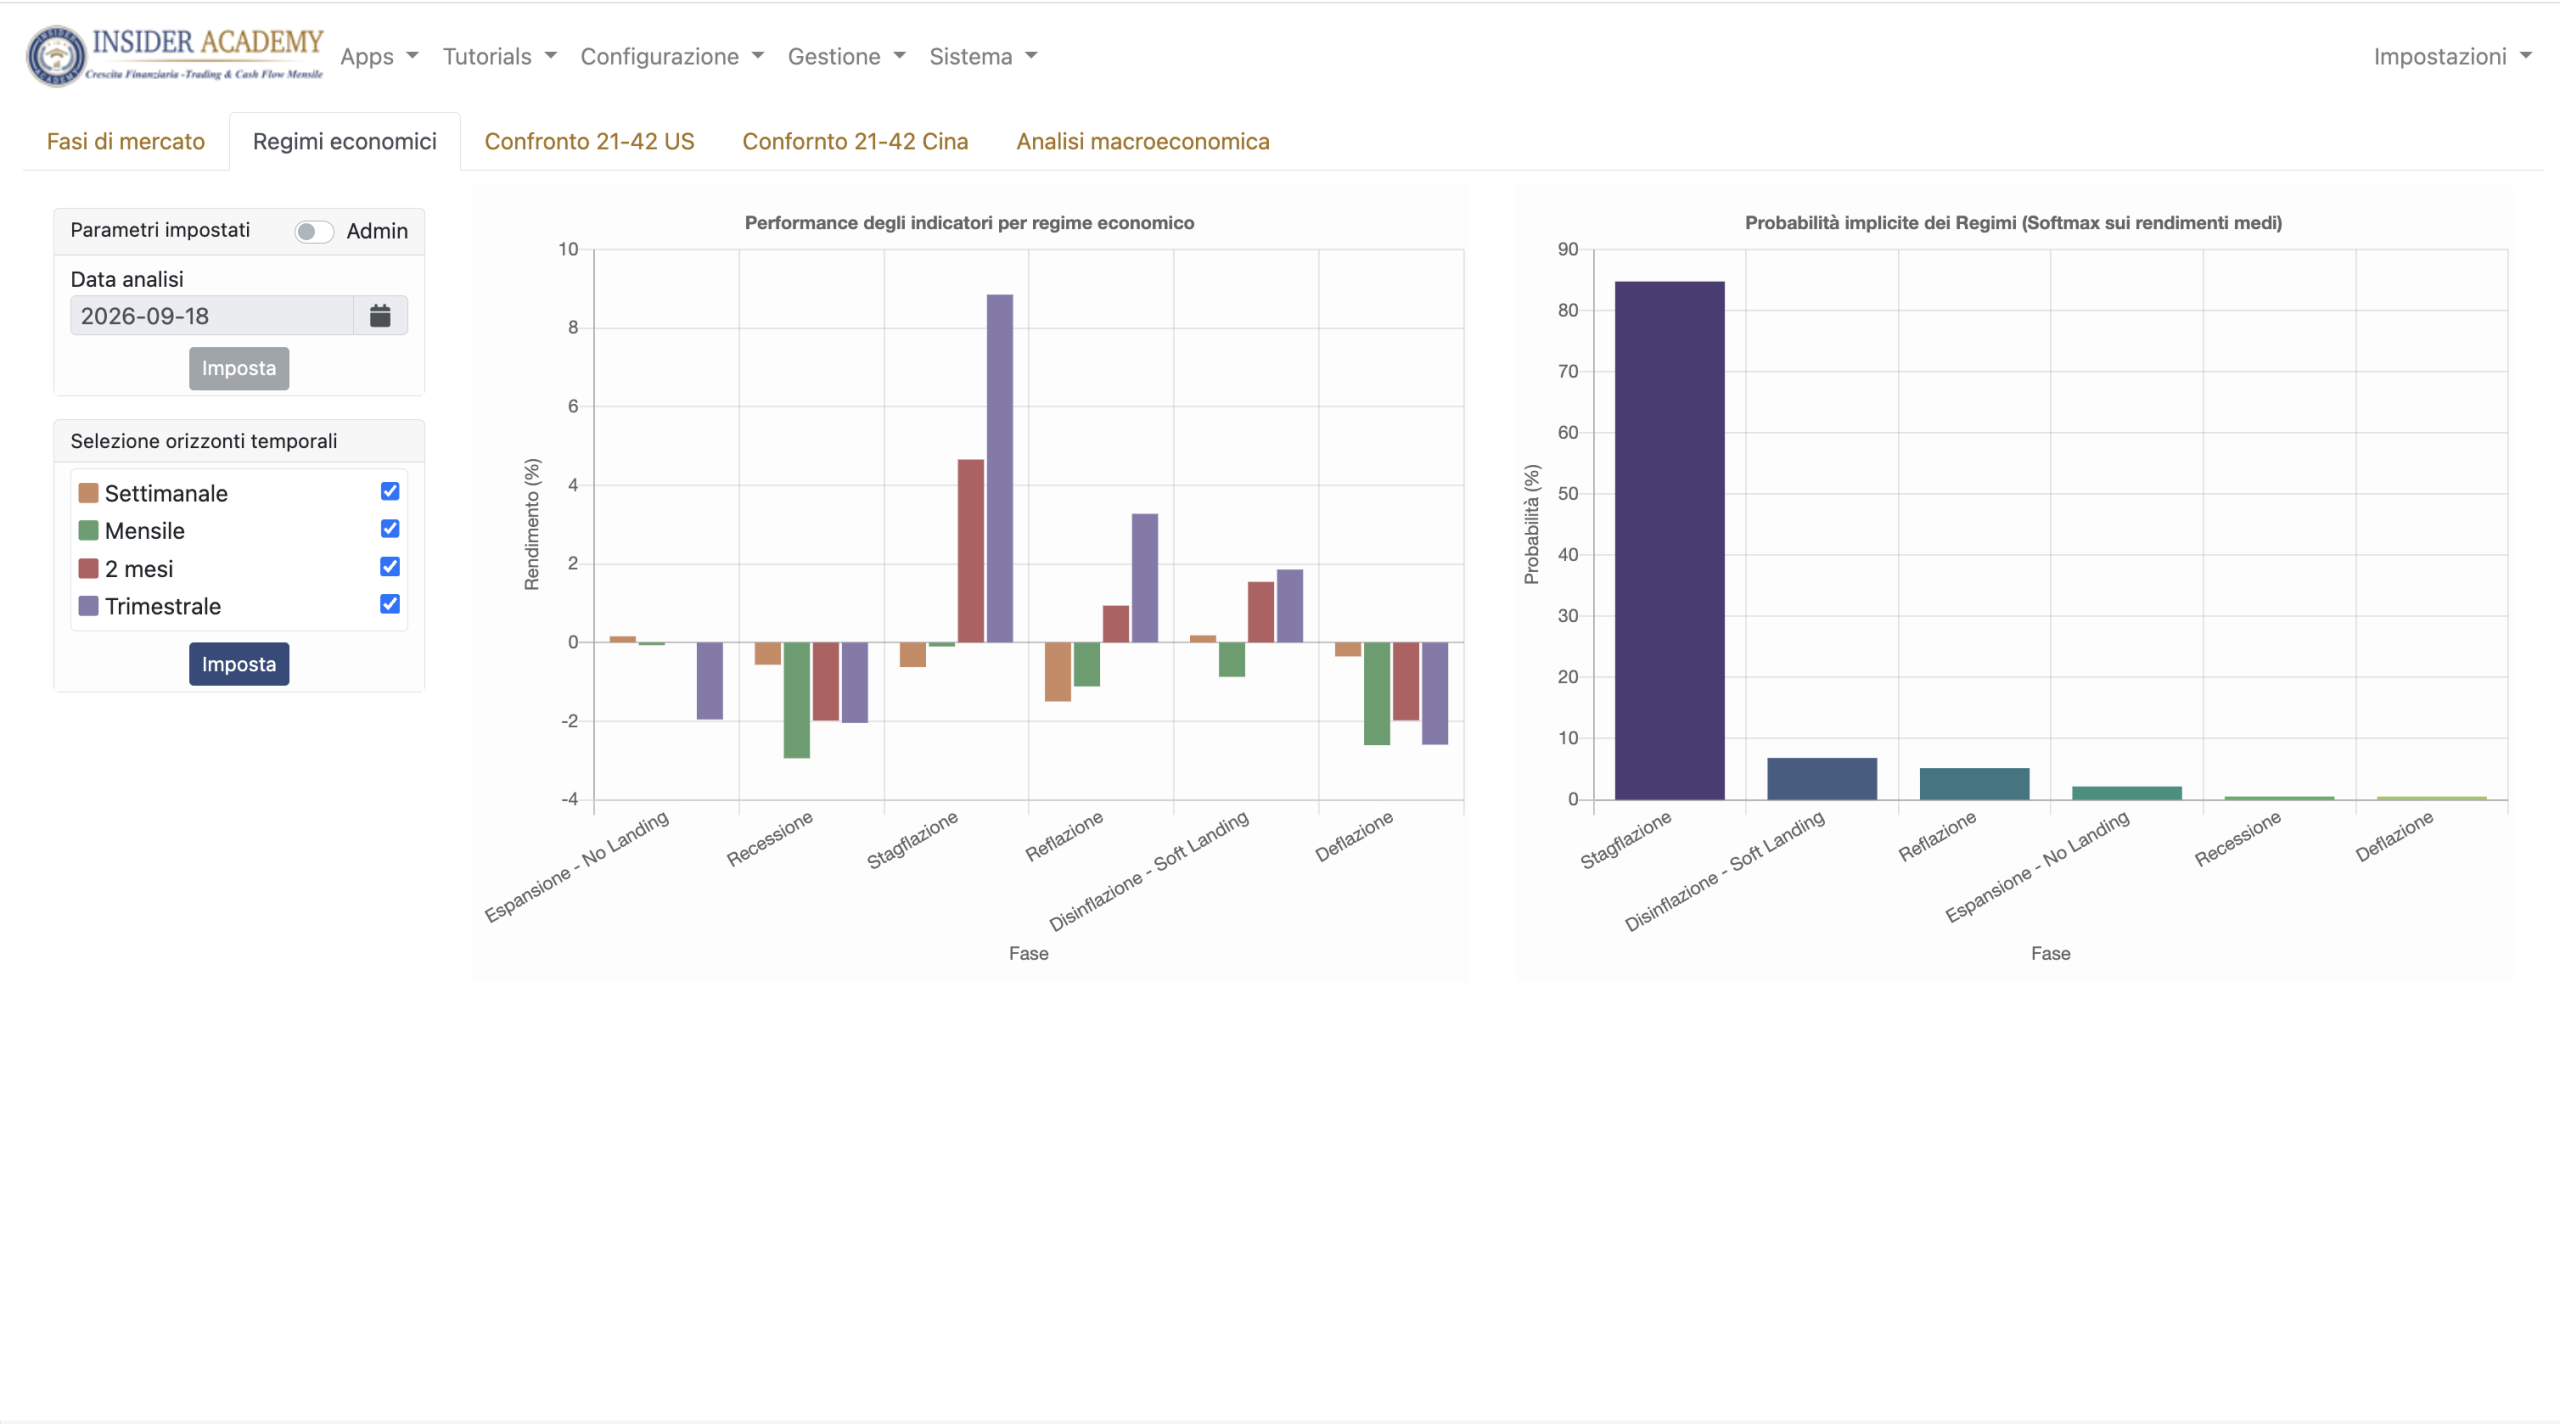
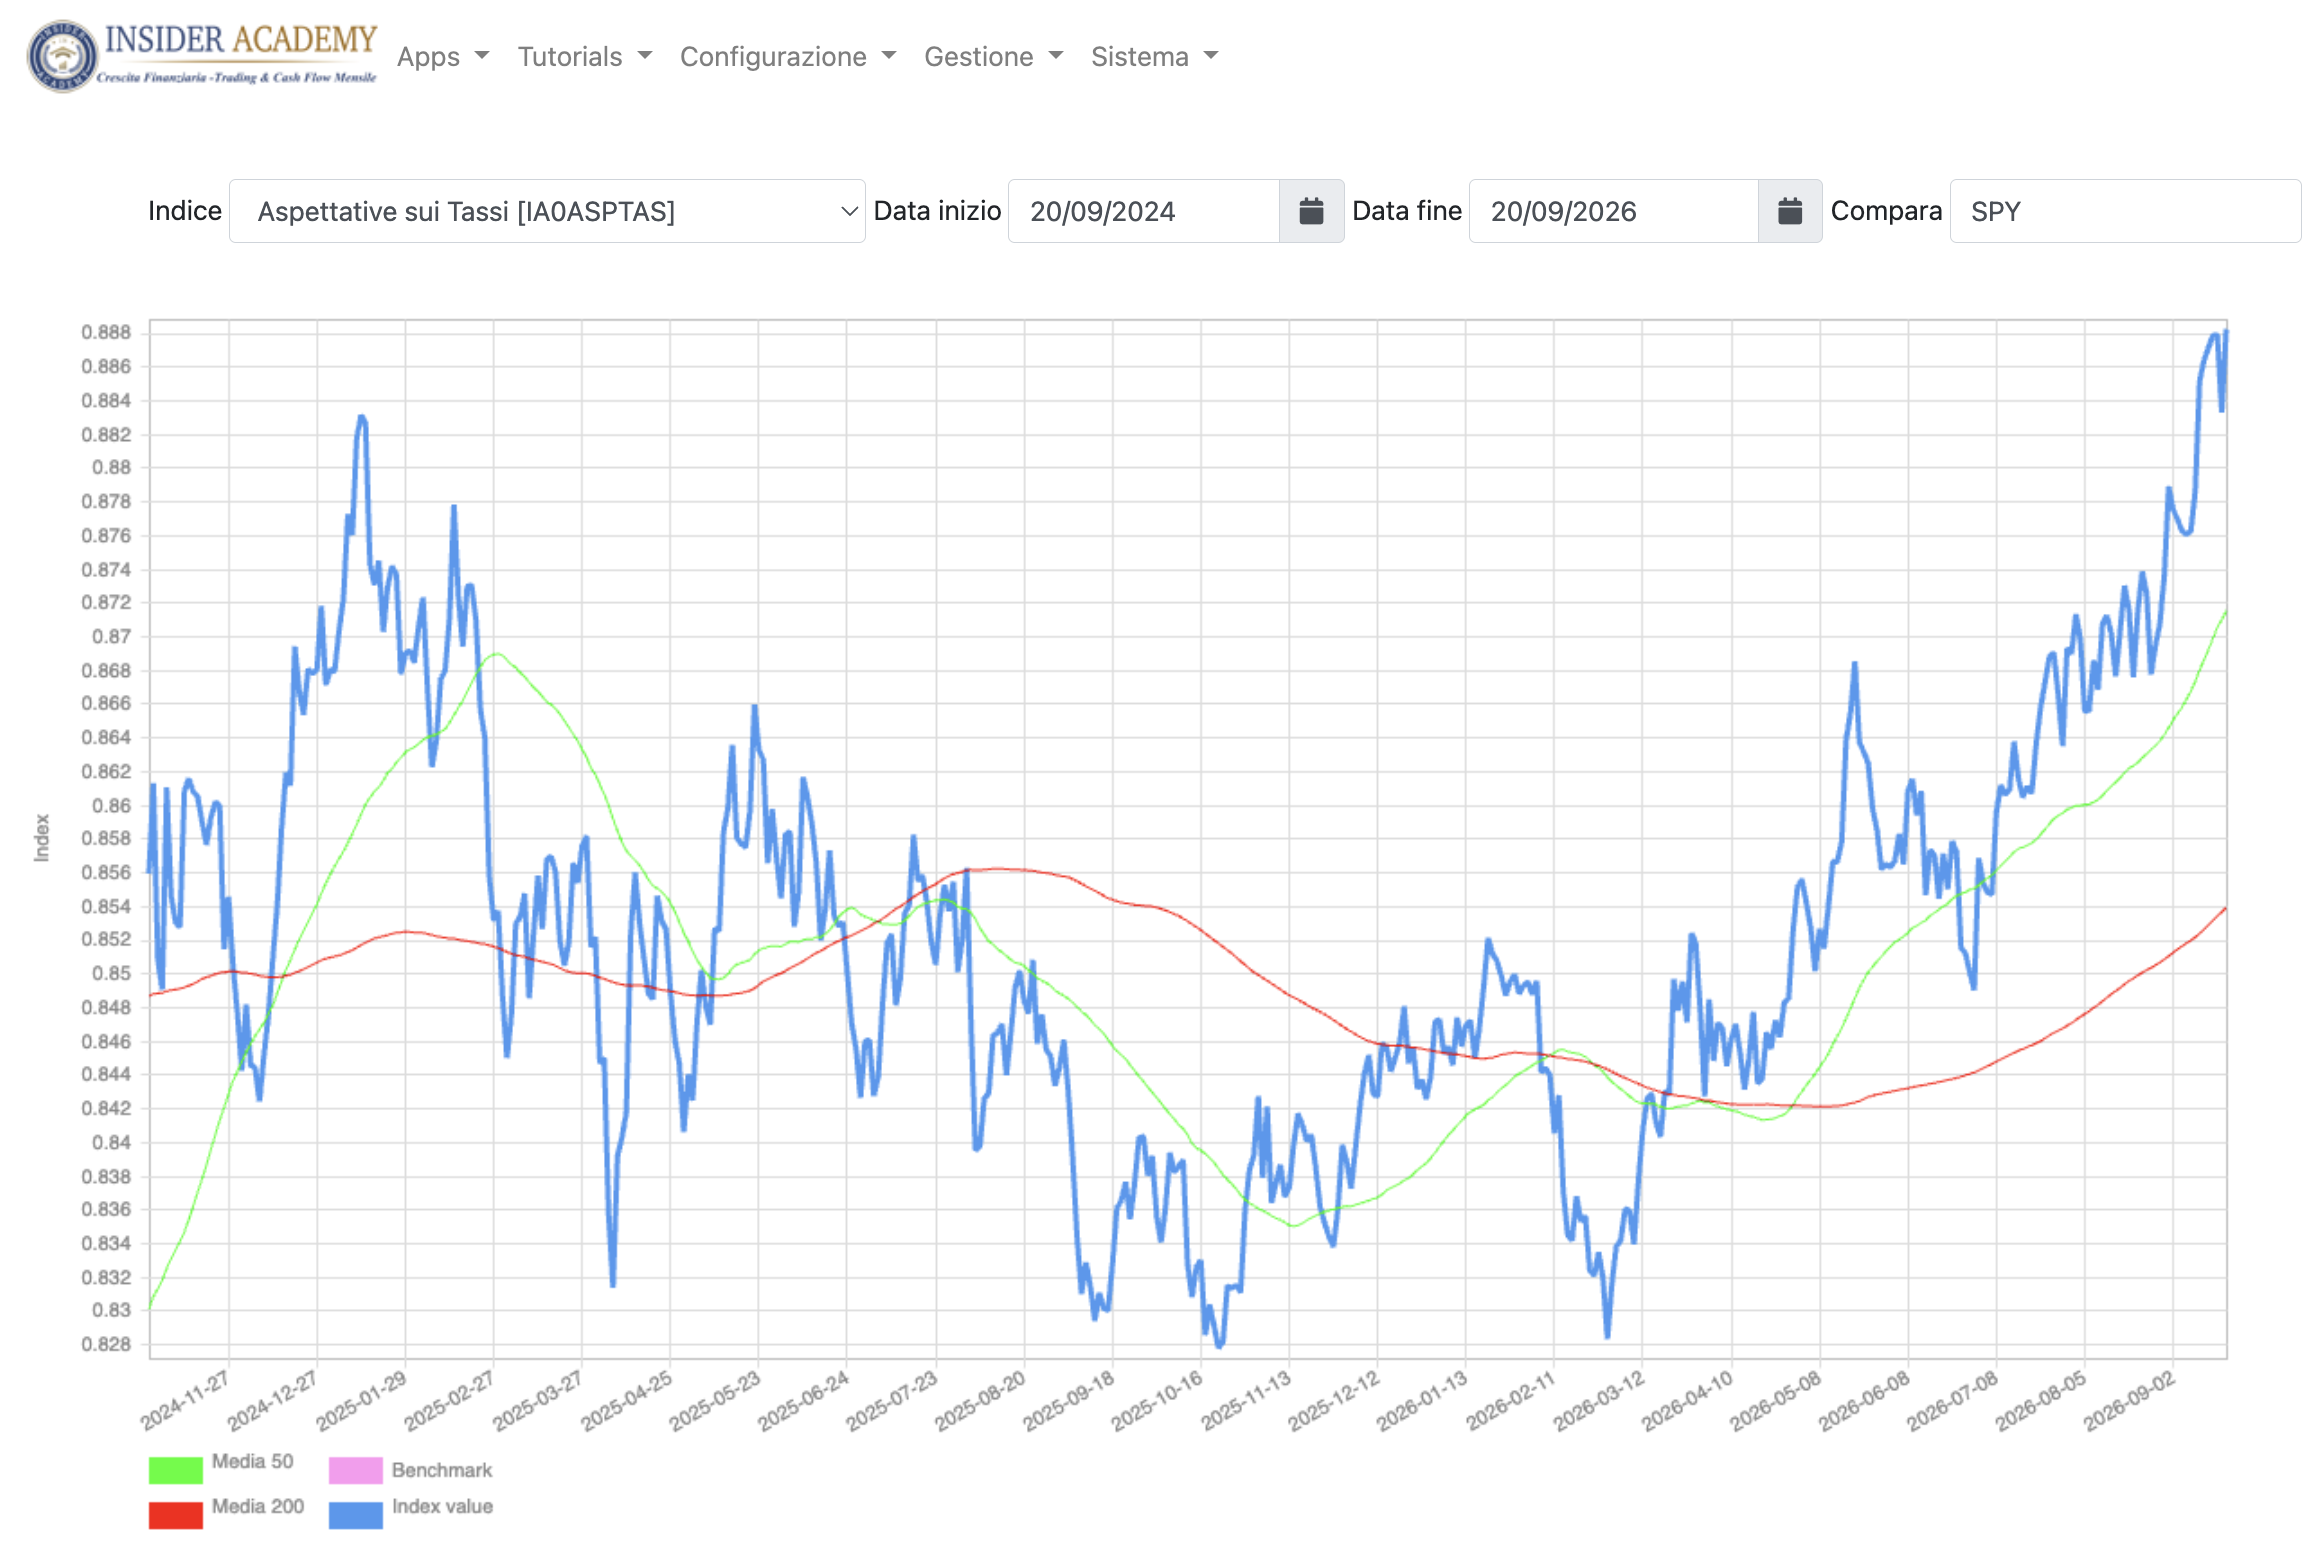
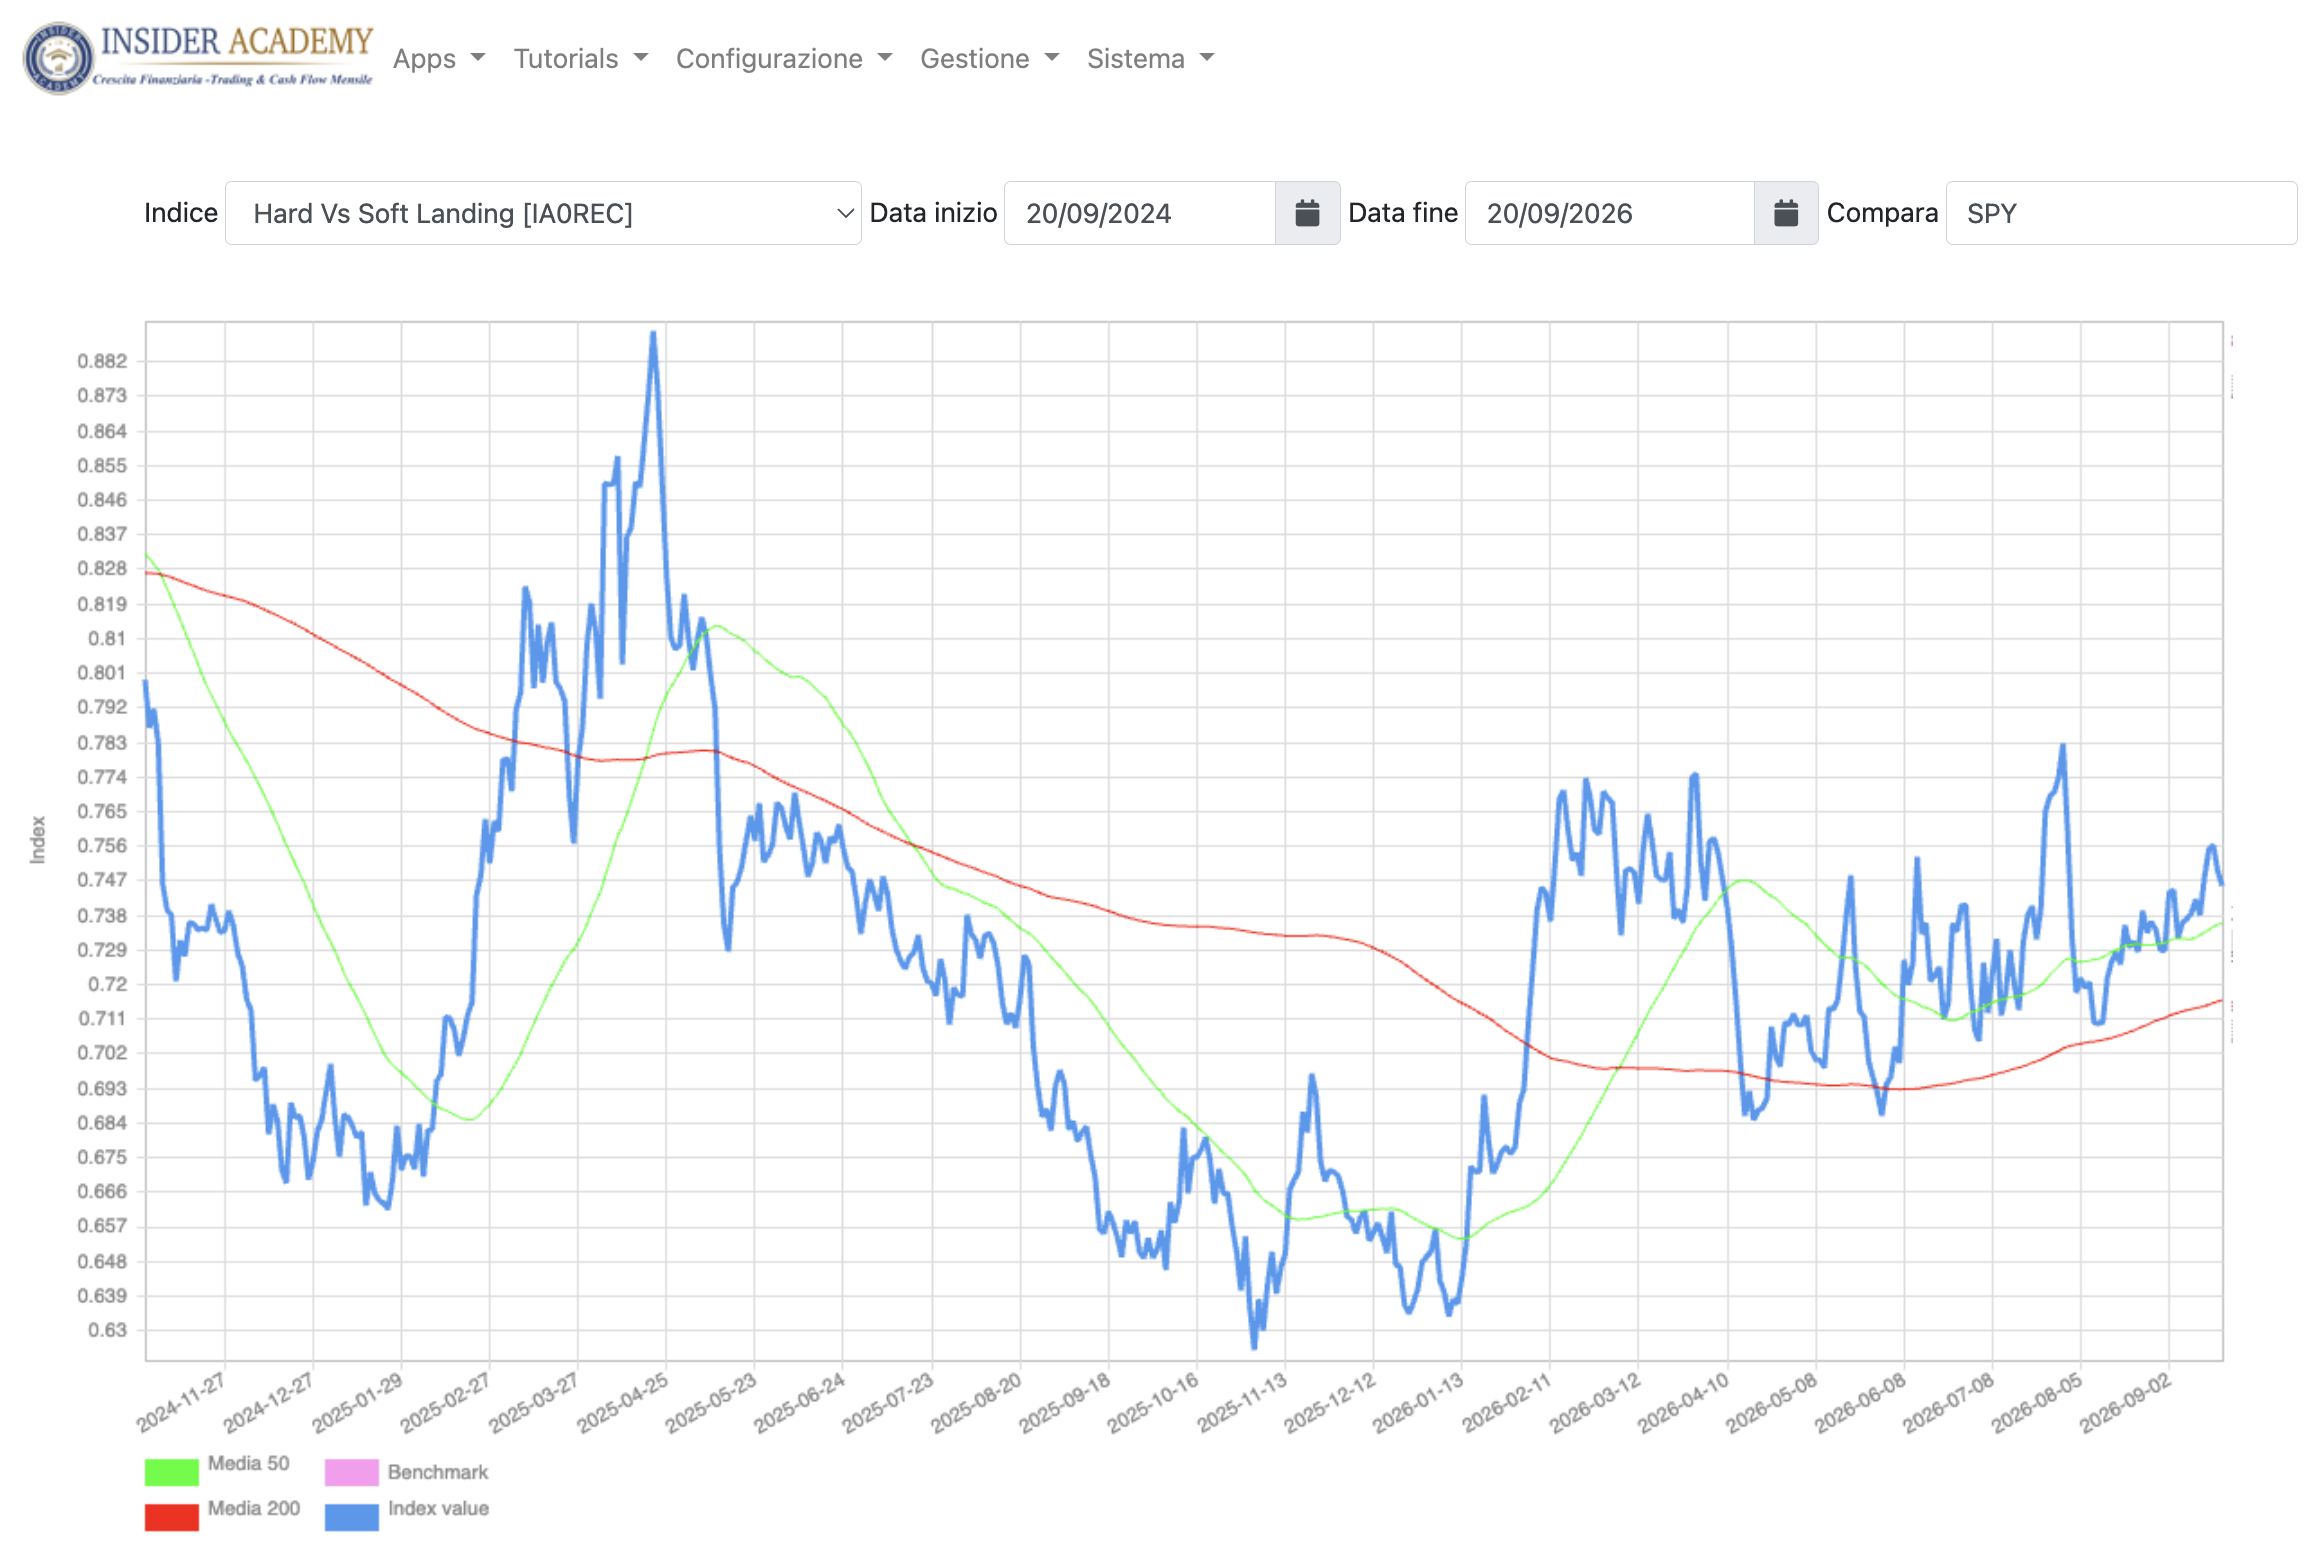
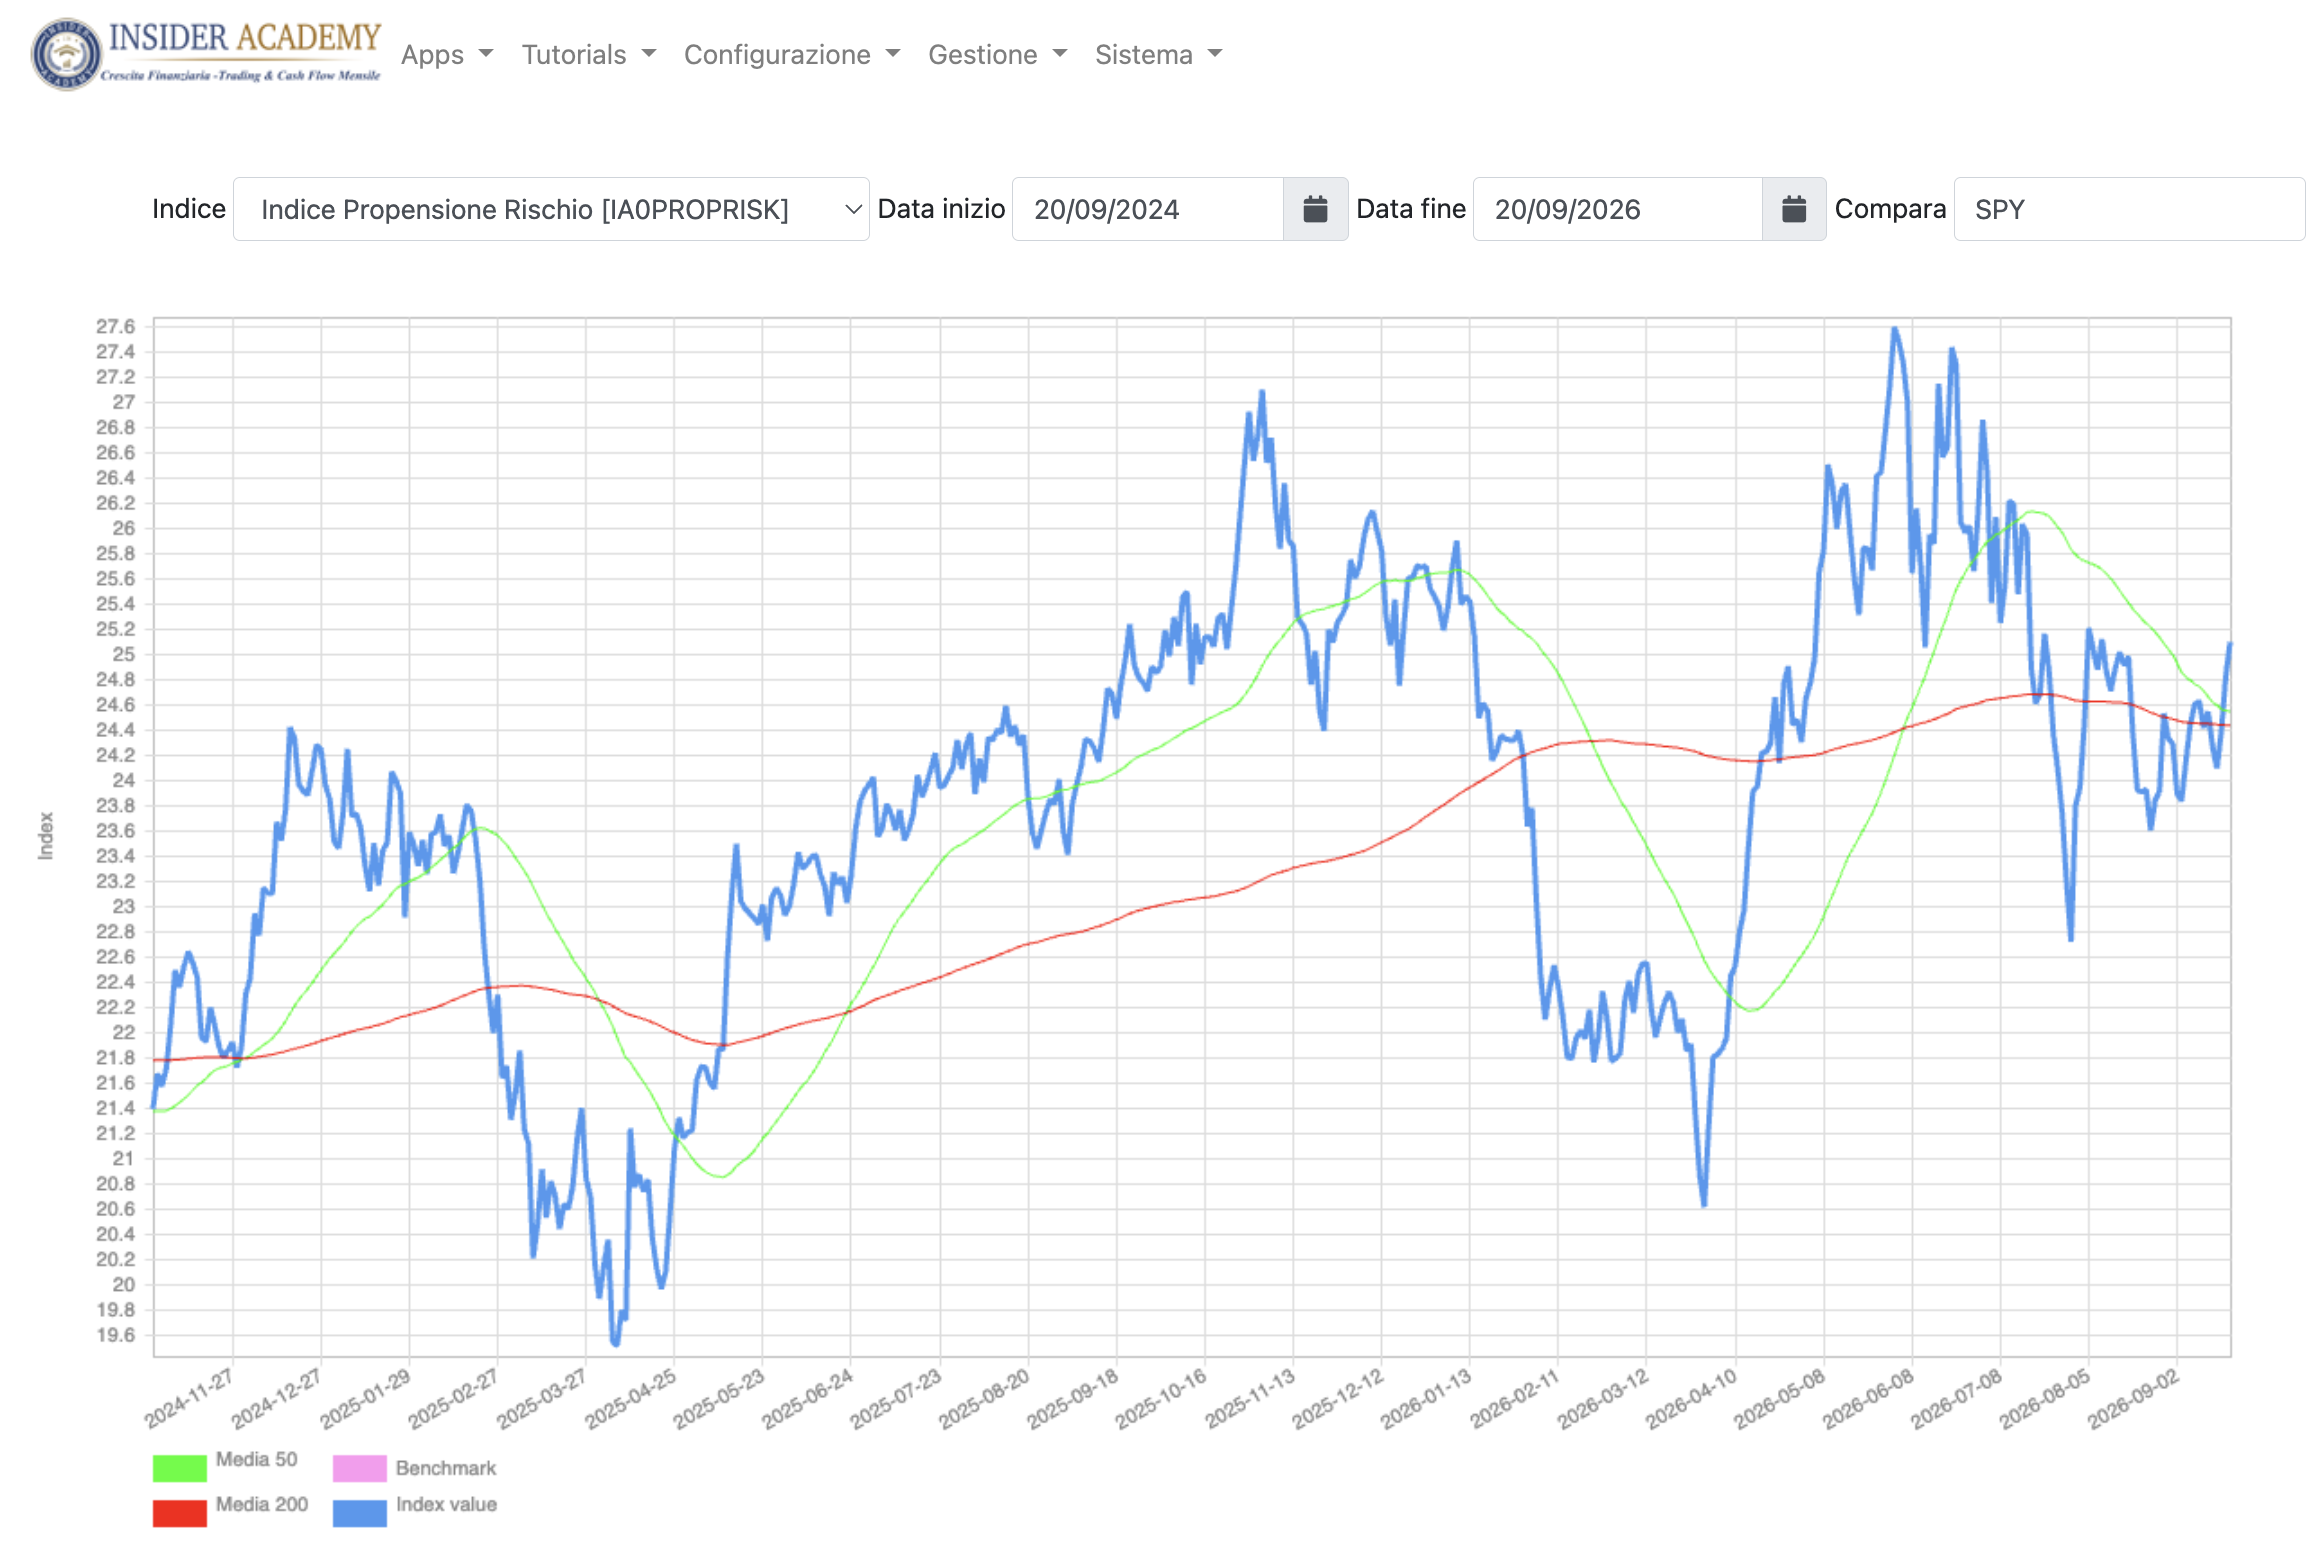
Questo è l’inizio della nostra Cascata Probabilistica.
Partiamo dal contesto macroeconomico. Cerchiamo il rischio dominante. Scendiamo verso l’asset che potrebbe beneficiare maggiormente di quello scenario, selezioniamo il sottostante, verifichiamo le evidenze quantitative e soltanto alla fine costruiamo l’operazione.
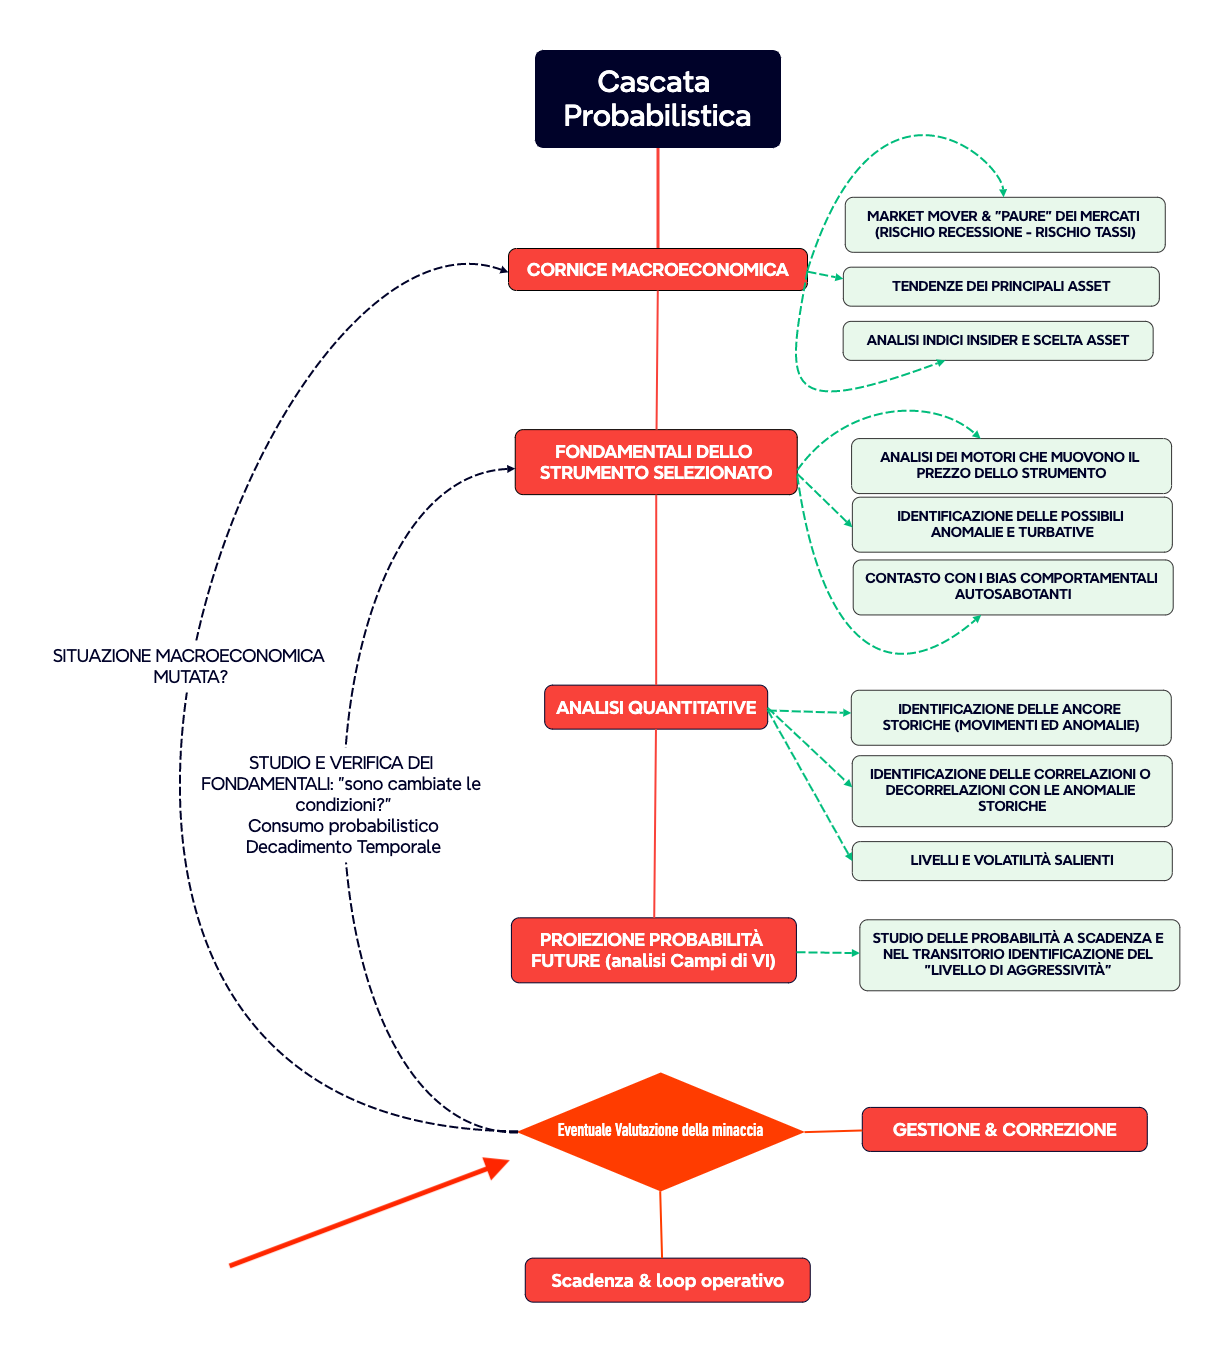
E qui arrivano le opzioni, il nostro cardine operativo.
Perché dopo aver costruito un vantaggio probabilistico non siamo obbligati semplicemente a decidere “compro” oppure “vendo”. Possiamo scegliere scadenza, struttura, probabilità, esposizione e protezione più coerenti con lo scenario che abbiamo costruito.
La macro non ci consegna quindi un trade.
Ci permette di iniziare il trade dalla parte giusta della cascata.
I tassi non sono un segnale. Sono una parte del sistema
La prossima volta che sentirai “la Fed taglia” oppure “i rendimenti salgono”, non chiederti immediatamente se devi comprare o vendere.
Chiediti quale tasso sta cambiando, perché sta cambiando, quale rischio domina e attraverso quale canale quel movimento può raggiungere l’asset che stai osservando.
È questo il salto.
Non cercare una relazione meccanica tra una notizia e un prezzo.
Costruire progressivamente un insieme di probabilità convergenti e soltanto dopo trasformarlo in un’operazione.
È esattamente ciò che intendiamo quando diciamo che il trading, per noi, non è una strategia isolata. È un sistema.
Guarda la suite TradingTARGET in azione
Vuoi vedere come questi strumenti entrano nel processo decisionale? Nella playlist della suite TradingTARGET puoi approfondire i software Insider Academy e il loro utilizzo nell’analisi e nella progettazione delle operazioni.
Guarda la playlist della suite TradingTARGET →
Trasforma i dati in una lettura del mercato e la lettura in un progetto operativo.
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Federal Reserve Board — The Fed Explained / Monetary Policy — trasmissione dei tassi attraverso condizioni finanziarie e decisioni di famiglie e imprese.
- Federal Reserve Board — The Stock Market–Real Economy “Disconnect” — utili attesi e tassi di sconto nella formazione dei prezzi azionari.
- SEC / Investor.gov — Fixed Income Investments — relazione tra tassi di mercato e prezzi delle obbligazioni a tasso fisso.
- Federal Reserve Bank of Chicago — What Drives Gold Prices? — relazione tra oro, tassi reali attesi, inflazione e condizioni macroeconomiche.
Le prime stime storiche del PIL sono consultabili nei comunicati BEA del 27 gennaio 2022 e del 25 luglio 2024.
Metodo, tecnologia ed esperienza Insider Academy
La distinzione tra rischio recessione e rischio tassi, la doppia lente tra ciò che mostrano i dati macroeconomici e ciò che i mercati stanno prezzando e il loro inserimento nella Cascata Probabilistica derivano dal metodo didattico Insider Academy utilizzato nei nostri corsi.
MarketDETECTOR e SentimentINDEX rendono osservabili parti differenti del contesto macro e della percezione dei mercati. Le opzioni costituiscono il punto operativo finale attraverso cui scenario, asset, sottostante, scadenza, struttura, dimensionamento, protezione e gestione vengono trasformati in una decisione.
Per passare dai tassi alla selezione degli strumenti, approfondisci ciclo economico, crescita e inflazione e stagionalità dei mercati e contesto macro.