

Immagina di avere una convinzione molto semplice: Apple salirà.
Decidi quindi di costruire un investimento rialzista su 100 azioni AAPL.
A prima vista il problema sembra essere soltanto scegliere lo strumento migliore. Potresti comprare direttamente le 100 azioni, acquistare una Call, vendere una Put oppure costruire attraverso le opzioni un sintetico rialzista.
Ma c’è una domanda che molti investitori non si fanno:
che cosa succede realmente al conto Interactive Brokers quando premiamo il pulsante “Trasmetti”?
Perché esposizione economica, capitale movimentato, liquidità e margine sono grandezze differenti. E confonderle può avere conseguenze molto concrete: possiamo credere di utilizzare 5.000 euro perché il broker ci chiede 5.000 euro di margine, mentre in realtà stiamo finanziando un investimento molto più grande e pagando interessi su quella liquidità.
È uno degli argomenti sui quali insistiamo particolarmente nel corso Rendite Strategiche in Opzioni: il margine non è il prezzo dell’investimento e non è il denaro che il broker ci sta prestando.
Vediamolo direttamente attraverso quattro operazioni reali su Apple.
Cominciamo nel modo più intuitivo: compriamo 100 azioni Apple
Nel momento della nostra simulazione AAPL quota circa 334,85 dollari.
Comprarne 100 significa quindi acquistare:
33.485 dollari di azioni Apple.
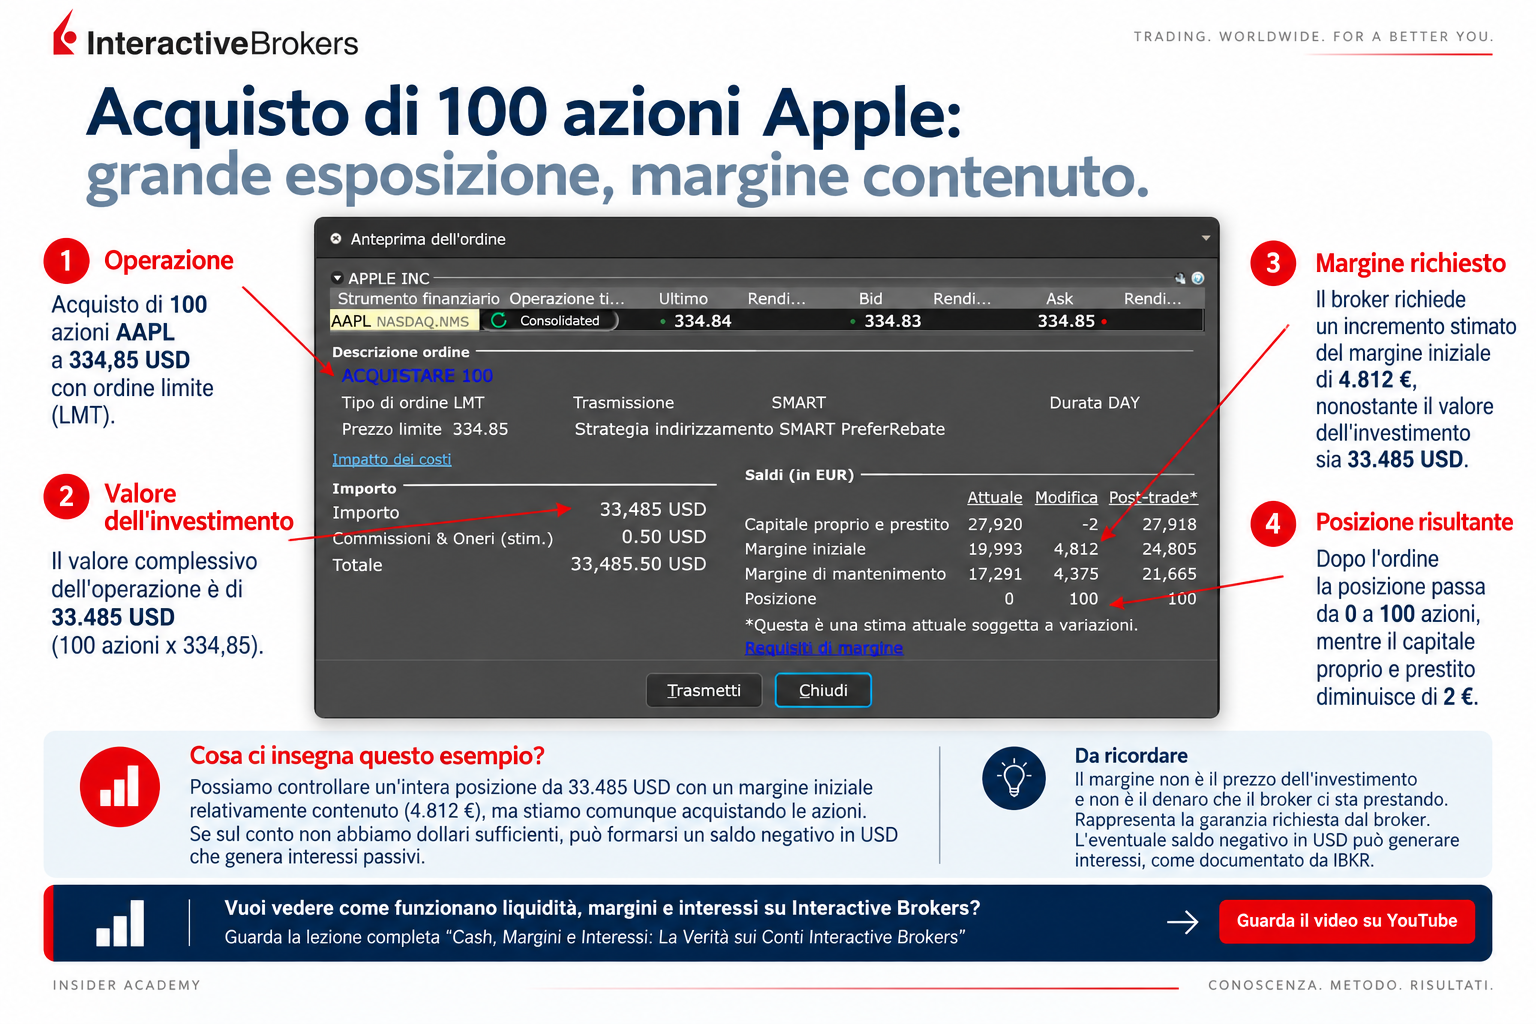
Guardiamo però la parte destra dell’anteprima dell’ordine.
Interactive Brokers non ci richiede 33.485 dollari di margine.
L’impatto stimato sul margine iniziale è di 4.812 euro.
Ed è precisamente qui che può nascere l’equivoco.
Potremmo guardare quei 4.812 euro e pensare:
“Sto investendo circa 4.800 euro.”
No.
Stiamo acquistando 33.485 dollari di azioni. I 4.812 euro rappresentano l’incremento stimato del requisito di margine mostrato dal broker in quel conto e in quelle condizioni.
Sono due cose completamente differenti.
E adesso arriva la parte che durante le nostre lezioni produce spesso il vero cambio di prospettiva.
Supponiamo che sul conto non abbiamo dollari sufficienti.
Da dove arrivano i dollari necessari per comprare le azioni?
In un conto margin che consenta il finanziamento, può formarsi un saldo negativo in dollari. È quella liquidità finanziata che diventa rilevante per gli interessi.
IBKR documenta infatti il calcolo degli interessi sui saldi di cassa e mostra esplicitamente esempi nei quali un saldo negativo produce interessi passivi.
Questa è la distinzione da fissare:
33.485 USD = valore dell’acquisto.
4.812 EUR = incremento stimato del margine iniziale nell’anteprima.
L’eventuale saldo negativo in USD = finanziamento sul quale possono maturare interessi.
Tre numeri. Tre significati diversi.
E se invece comprassimo una Call?
Manteniamo la nostra aspettativa rialzista su Apple, ma cambiamo strumento.
Nell’esempio reale acquistiamo una Call e il premio è 44,35 dollari per azione.
Poiché un contratto rappresenta 100 azioni, l’esborso è:
4.435 dollari.
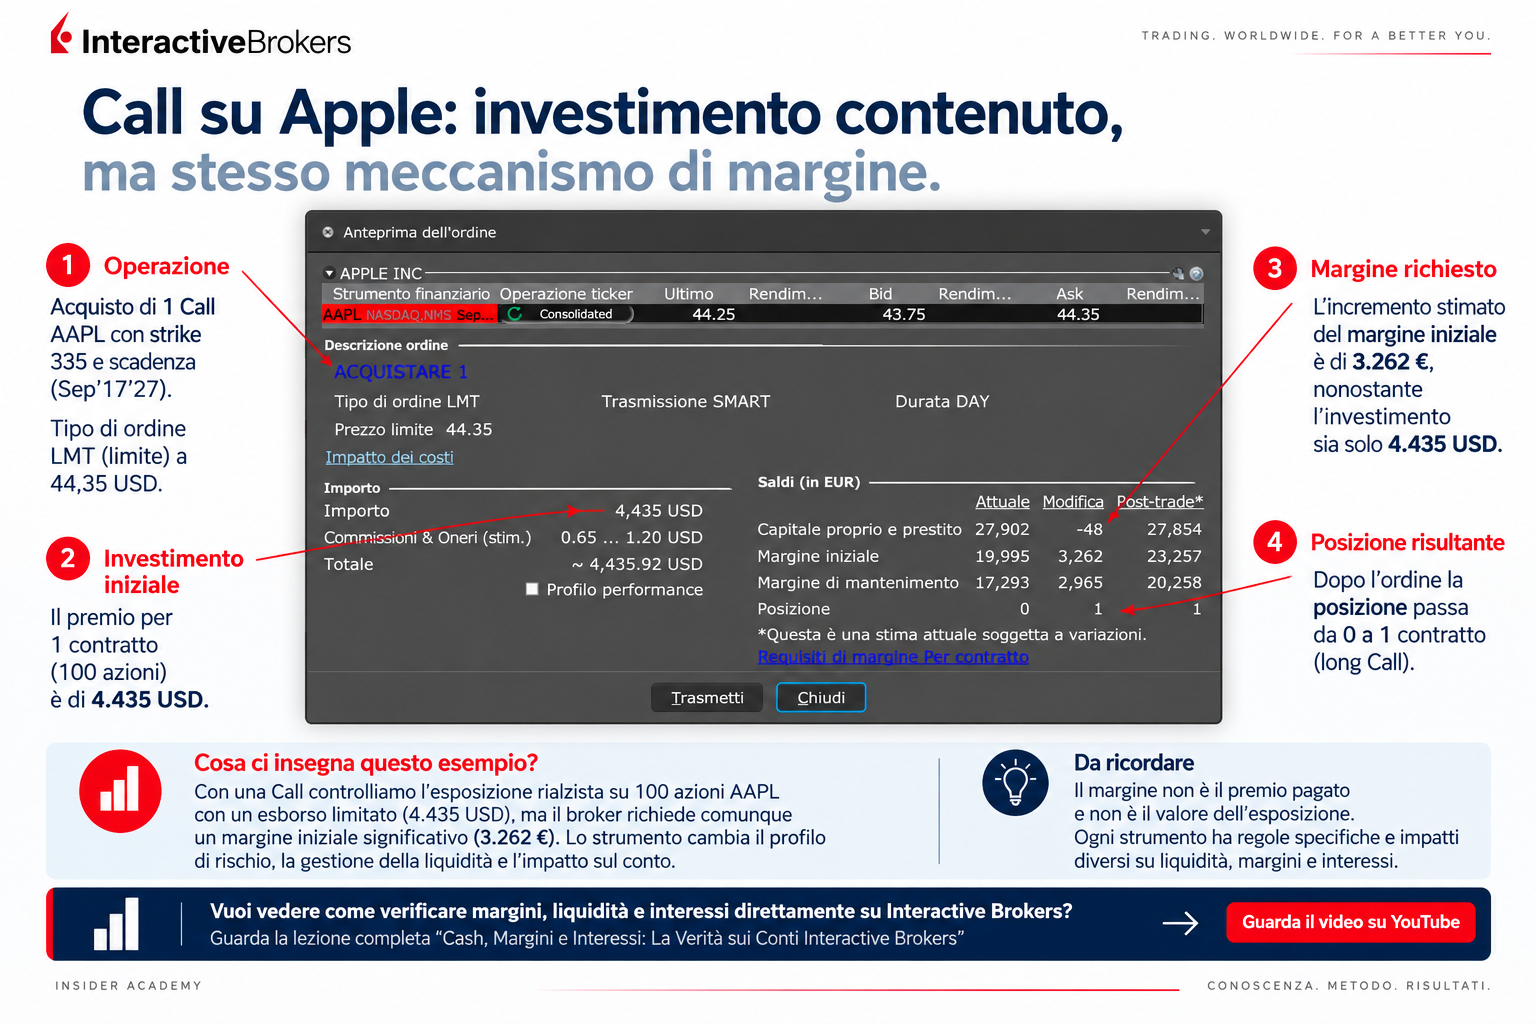
L’anteprima mostra un incremento stimato del margine iniziale di 3.262 euro.
Ma soprattutto non stiamo più acquistando 33.485 dollari di azioni.
Stiamo pagando 4.435 dollari per acquistare l’opzione.
Ed ecco perché confrontare soltanto il margine sarebbe fuorviante.
Azioni:
33.485 USD di acquisto → +4.812 EUR di margine iniziale.
Call:
4.435 USD di premio → +3.262 EUR di margine iniziale nell’anteprima del conto.
La differenza fra i due margini non è enorme quanto la differenza fra gli esborsi.
Naturalmente non abbiamo trovato il “trucco” per comprare Apple spendendo meno.
Abbiamo cambiato strumento.
Una Call non è un’azione: ha una scadenza, un Delta, risente del tempo e della volatilità implicita. Stiamo costruendo un’esposizione rialzista differente.
Ed è proprio questo il punto: la scelta dello strumento cambia contemporaneamente il comportamento dell’investimento e il modo in cui quell’investimento vive dentro il conto.
Adesso facciamo qualcosa di ancora più interessante: vendiamo una Put
La terza alternativa ribalta addirittura il flusso iniziale.
Invece di pagare un premio, lo incassiamo.
Nel nostro esempio vendiamo una Put AAPL a 30,15 dollari.
Il premio incassato è quindi circa:
3.015 dollari.
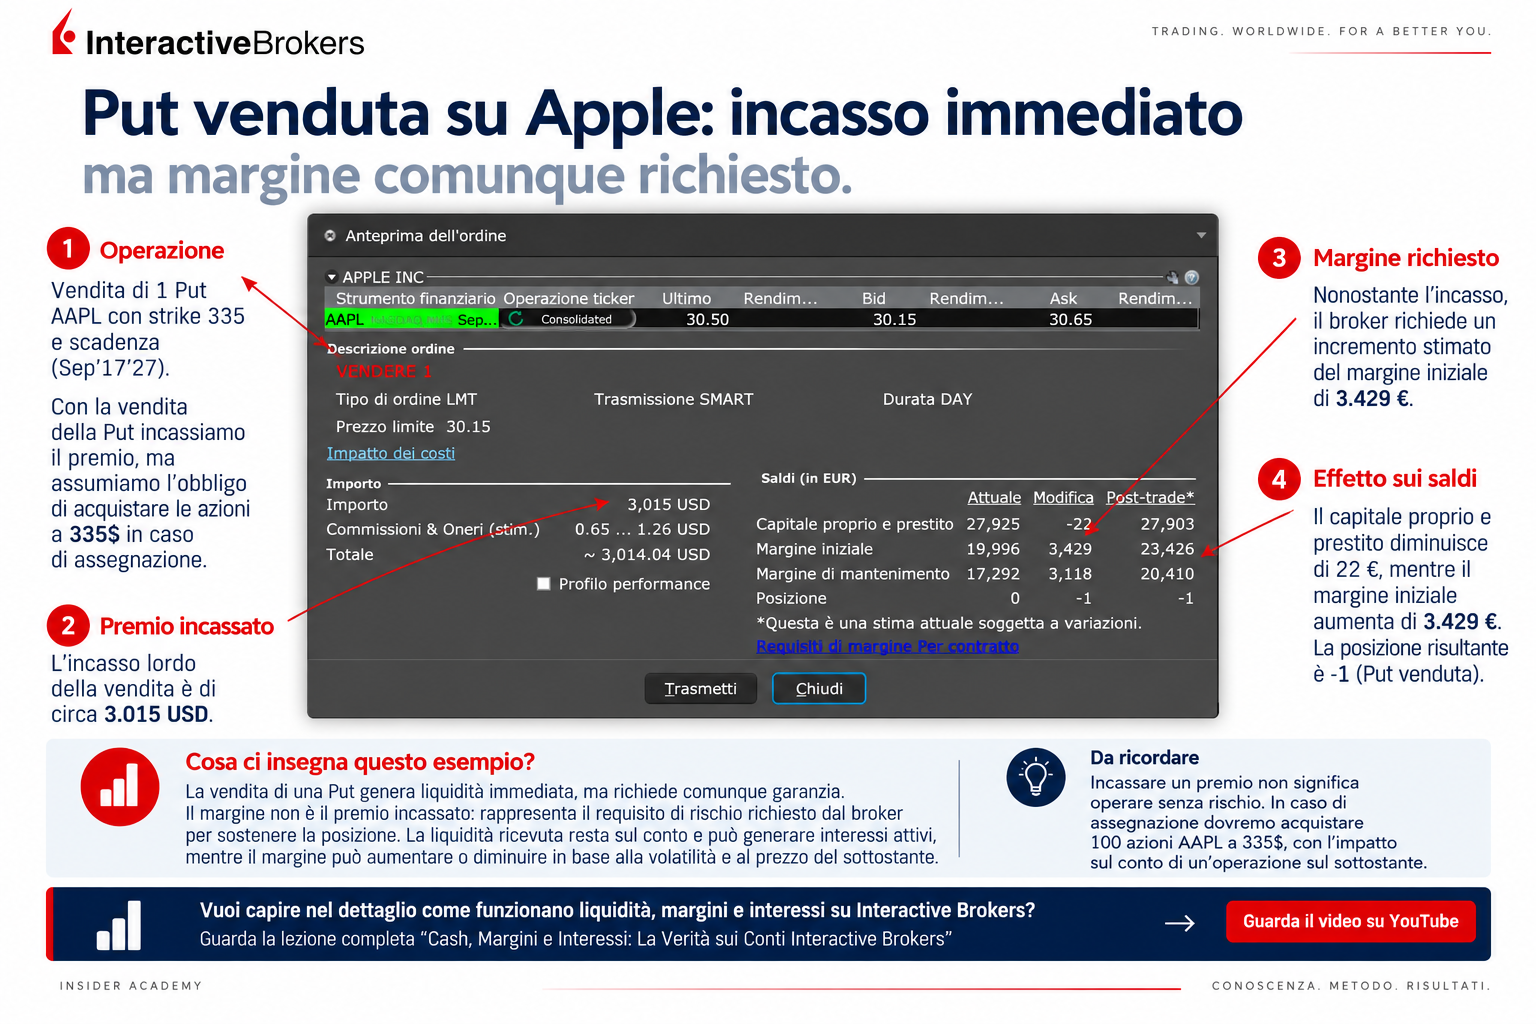
Eppure Interactive Brokers stima un incremento del margine iniziale di 3.429 euro.
Questa volta accade qualcosa di completamente diverso:
la posizione richiede garanzia ma contemporaneamente la vendita dell’opzione genera un incasso iniziale.
È esattamente ciò che mostriamo anche nella lezione di Rendite Strategiche dedicata a liquidità e interessi: quando vendiamo un’opzione incassiamo il premio nella valuta in cui è denominata.
Questo può contribuire positivamente al saldo in dollari.
Ma attenzione, perché qui sarebbe facilissimo commettere l’errore opposto.
Incassare 3.015 dollari non significa aver guadagnato 3.015 dollari.
Abbiamo assunto l’obbligazione derivante dalla Put venduta e il broker ci richiede margine per sostenerla. Quel requisito può inoltre cambiare durante la vita della posizione.
IBKR specifica che i requisiti di margine dipendono anche dal prodotto e dalle condizioni applicabili al conto; per le opzioni vendute occorre soddisfare i requisiti previsti dalla struttura.
Quindi adesso abbiamo incontrato tre mondi completamente diversi.
Con le azioni compriamo 33.485 dollari di sottostante.
Con la Call paghiamo 4.435 dollari di premio.
Con la Put venduta incassiamo 3.015 dollari, ma assumiamo un’obbligazione e utilizziamo margine.
Stessa aspettativa rialzista.
Tre architetture finanziarie differenti.
Ma il quarto esempio è quello che manda definitivamente in pensione l’equazione “margine = capitale investito”
Costruiamo un sintetico long su Apple.
Acquistiamo:
1 Call AAPL 335
e contemporaneamente vendiamo:
1 Put AAPL 335
con la stessa scadenza.
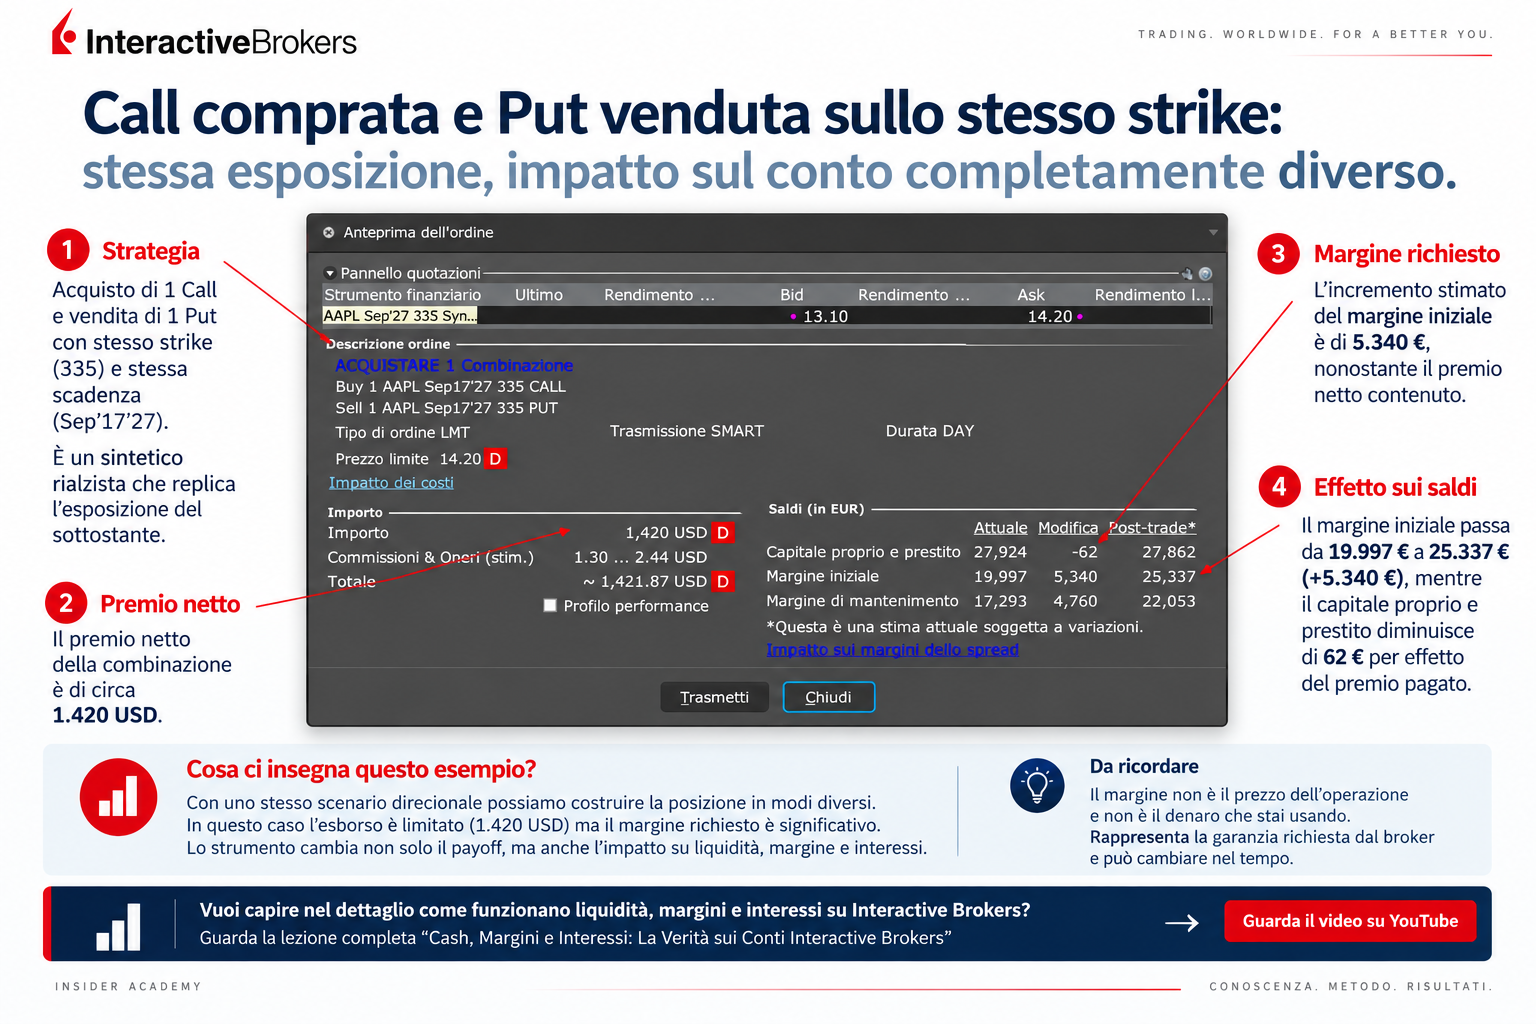
Questa costruzione non è arbitraria. La relazione fra Call, Put e sottostante è uno dei principi fondamentali della teoria delle opzioni: una Call acquistata e una Put venduta con stesso strike e stessa scadenza costruiscono un profilo sintetico assimilabile al long stock alla scadenza, ferme le condizioni e le differenze operative pertinenti.
Ed ecco che cosa mostra la nostra TWS.
Il costo netto della combinazione è:
1.420 dollari.
Ma l’incremento stimato del margine iniziale è:
5.340 euro.
Fermiamoci un momento.
Comprando 100 azioni avevamo:
33.485 USD di acquisto → 4.812 EUR di margine.
Con il sintetico:
1.420 USD di esborso netto → 5.340 EUR di margine.
Il sintetico utilizza quindi, in questa specifica anteprima, più margine dell’acquisto delle 100 azioni, nonostante richieda un esborso iniziale enormemente inferiore.
Se margine e capitale impiegato fossero la stessa cosa, questo risultato sarebbe incomprensibile.
Ma adesso sappiamo perché non lo è.
Il margine è la garanzia richiesta dal broker per sostenere una determinata struttura.
La liquidità descrive invece i flussi monetari e i saldi per valuta prodotti dalle operazioni.
E gli interessi passivi dipendono dall’eventuale finanziamento, cioè dai saldi negativi rilevanti secondo le regole del broker.
Sono tre piani diversi.
Adesso possiamo guardare le quattro operazioni insieme
Ed è qui che il confronto diventa davvero utile.
| Costruzione | Flusso iniziale osservato | Incremento margine iniziale |
|---|---|---|
| 100 AAPL | −33.485 USD | +4.812 EUR |
| Call acquistata | −4.435 USD | +3.262 EUR |
| Put venduta | +3.015 USD | +3.429 EUR |
| Sintetico long | −1.420 USD | +5.340 EUR |
Questa tabella insegna più di molte definizioni.
Il margine più basso non identifica necessariamente la struttura che assorbe meno liquidità.
E il contrario è altrettanto vero:
una struttura che assorbe poca liquidità può richiedere molto margine.
Questa distinzione cambia il modo in cui guardiamo un conto margin.
Perché quando progettiamo un’operazione non dobbiamo più farci una sola domanda:
“Quanto margine mi chiede Interactive Brokers?”
Dobbiamo almeno separarne tre:
Quanto capitale economico sto muovendo?
Che cosa succede alla mia liquidità nelle diverse valute?
Quanto margine sto impegnando e come potrebbe cambiare?
È precisamente per questo che durante Rendite Strategiche insistiamo tanto sul fatto che il trading non finisce nel payoff.
Una strategia può essere perfettamente sensata sul grafico e diventare inadatta al conto che deve sostenerla.
Il costo invisibile: gli interessi
A questo punto possiamo capire anche un fenomeno che abbiamo incontrato realmente durante le nostre attività formative.
Abbiamo visto conti relativamente piccoli contenere un valore di titoli enormemente superiore al capitale disponibile.
Il trader guardava il margine e pensava:
“Interactive Brokers me lo permette, quindi posso permettermelo.”
Ma nel frattempo il conto accumulava liquidità negativa e gli interessi erodevano progressivamente il risultato.
È il motivo per cui nella lezione di Rendite Strategiche mostriamo un caso di un conto da circa 30.000 con circa 140.000 di titoli: il problema non era semplicemente il margine consentito dal broker, ma il finanziamento prodotto dalla struttura del portafoglio e il conseguente costo degli interessi.
Il margine può quindi permetterti di aprire una posizione che economicamente non vuoi finanziare in quel modo.
Questa è una distinzione enorme.
E il margine ha un’altra caratteristica: può cambiare
C’è ancora un pezzo fondamentale.
I numeri che abbiamo osservato nelle quattro anteprime sono una fotografia.
La stessa TWS lo scrive sotto i valori:
“Questa è una stima attuale soggetta a variazioni.”
Per alcune strutture, soprattutto quando esiste una componente venduta, considerare il margine iniziale come una cifra immutabile significa perdere una parte essenziale del rischio.
Ed è per questo che nel nostro metodo non dimensioniamo una posizione chiedendoci semplicemente se il broker oggi ci permette di aprirla.
Ci interessa sapere quanto spazio rimane dopo averla aperta e che cosa potrebbe accadere se mercato, volatilità e requisiti si muovessero contro di noi.
Perché quando il margine disponibile termina, non perdiamo soltanto denaro.
Possiamo perdere il controllo della gestione.
Nella stessa lezione di Rendite Strategiche mostriamo un caso reale nel quale il deterioramento delle condizioni del conto ha portato alla liquidazione della posizione da parte del broker. Il danno economico fu limitato, ma la lezione importante era un’altra: l’uscita non era più stata decisa dal trader.
Interactive Brokers dichiara oggi che il margine viene calcolato in tempo reale e che, quando non vengono rispettati i requisiti minimi di mantenimento applicabili, può verificarsi la liquidazione delle posizioni.
La domanda giusta non è “quale delle quattro strategie è migliore?”
Non esiste una risposta universale.
E sarebbe proprio questo l’errore finale.
Le quattro strutture non sono intercambiabili.
Cambiano payoff, probabilità, sensibilità al tempo e alla volatilità, obblighi, possibilità di assegnazione, capitale movimentato, liquidità e margine.
La vera conquista è un’altra.
Quando guardiamo un’operazione dobbiamo smettere di osservare soltanto che cosa potrebbe guadagnare o perdere.
Dobbiamo chiederci anche:
come vivrà questa posizione dentro il mio portafoglio?
È uno dei principi che sta alla base della nostra Cascata Probabilistica: la strategia non viene scelta isolatamente. Arriva dopo aver costruito scenario, selezione e validazione e viene poi dimensionata, protetta e gestita all’interno di un portafoglio reale.
E proprio qui Metodo, Tecnologia e Assistenza smettono di essere parole.
La tecnologia ci permette di vedere il payoff e il comportamento della strategia.
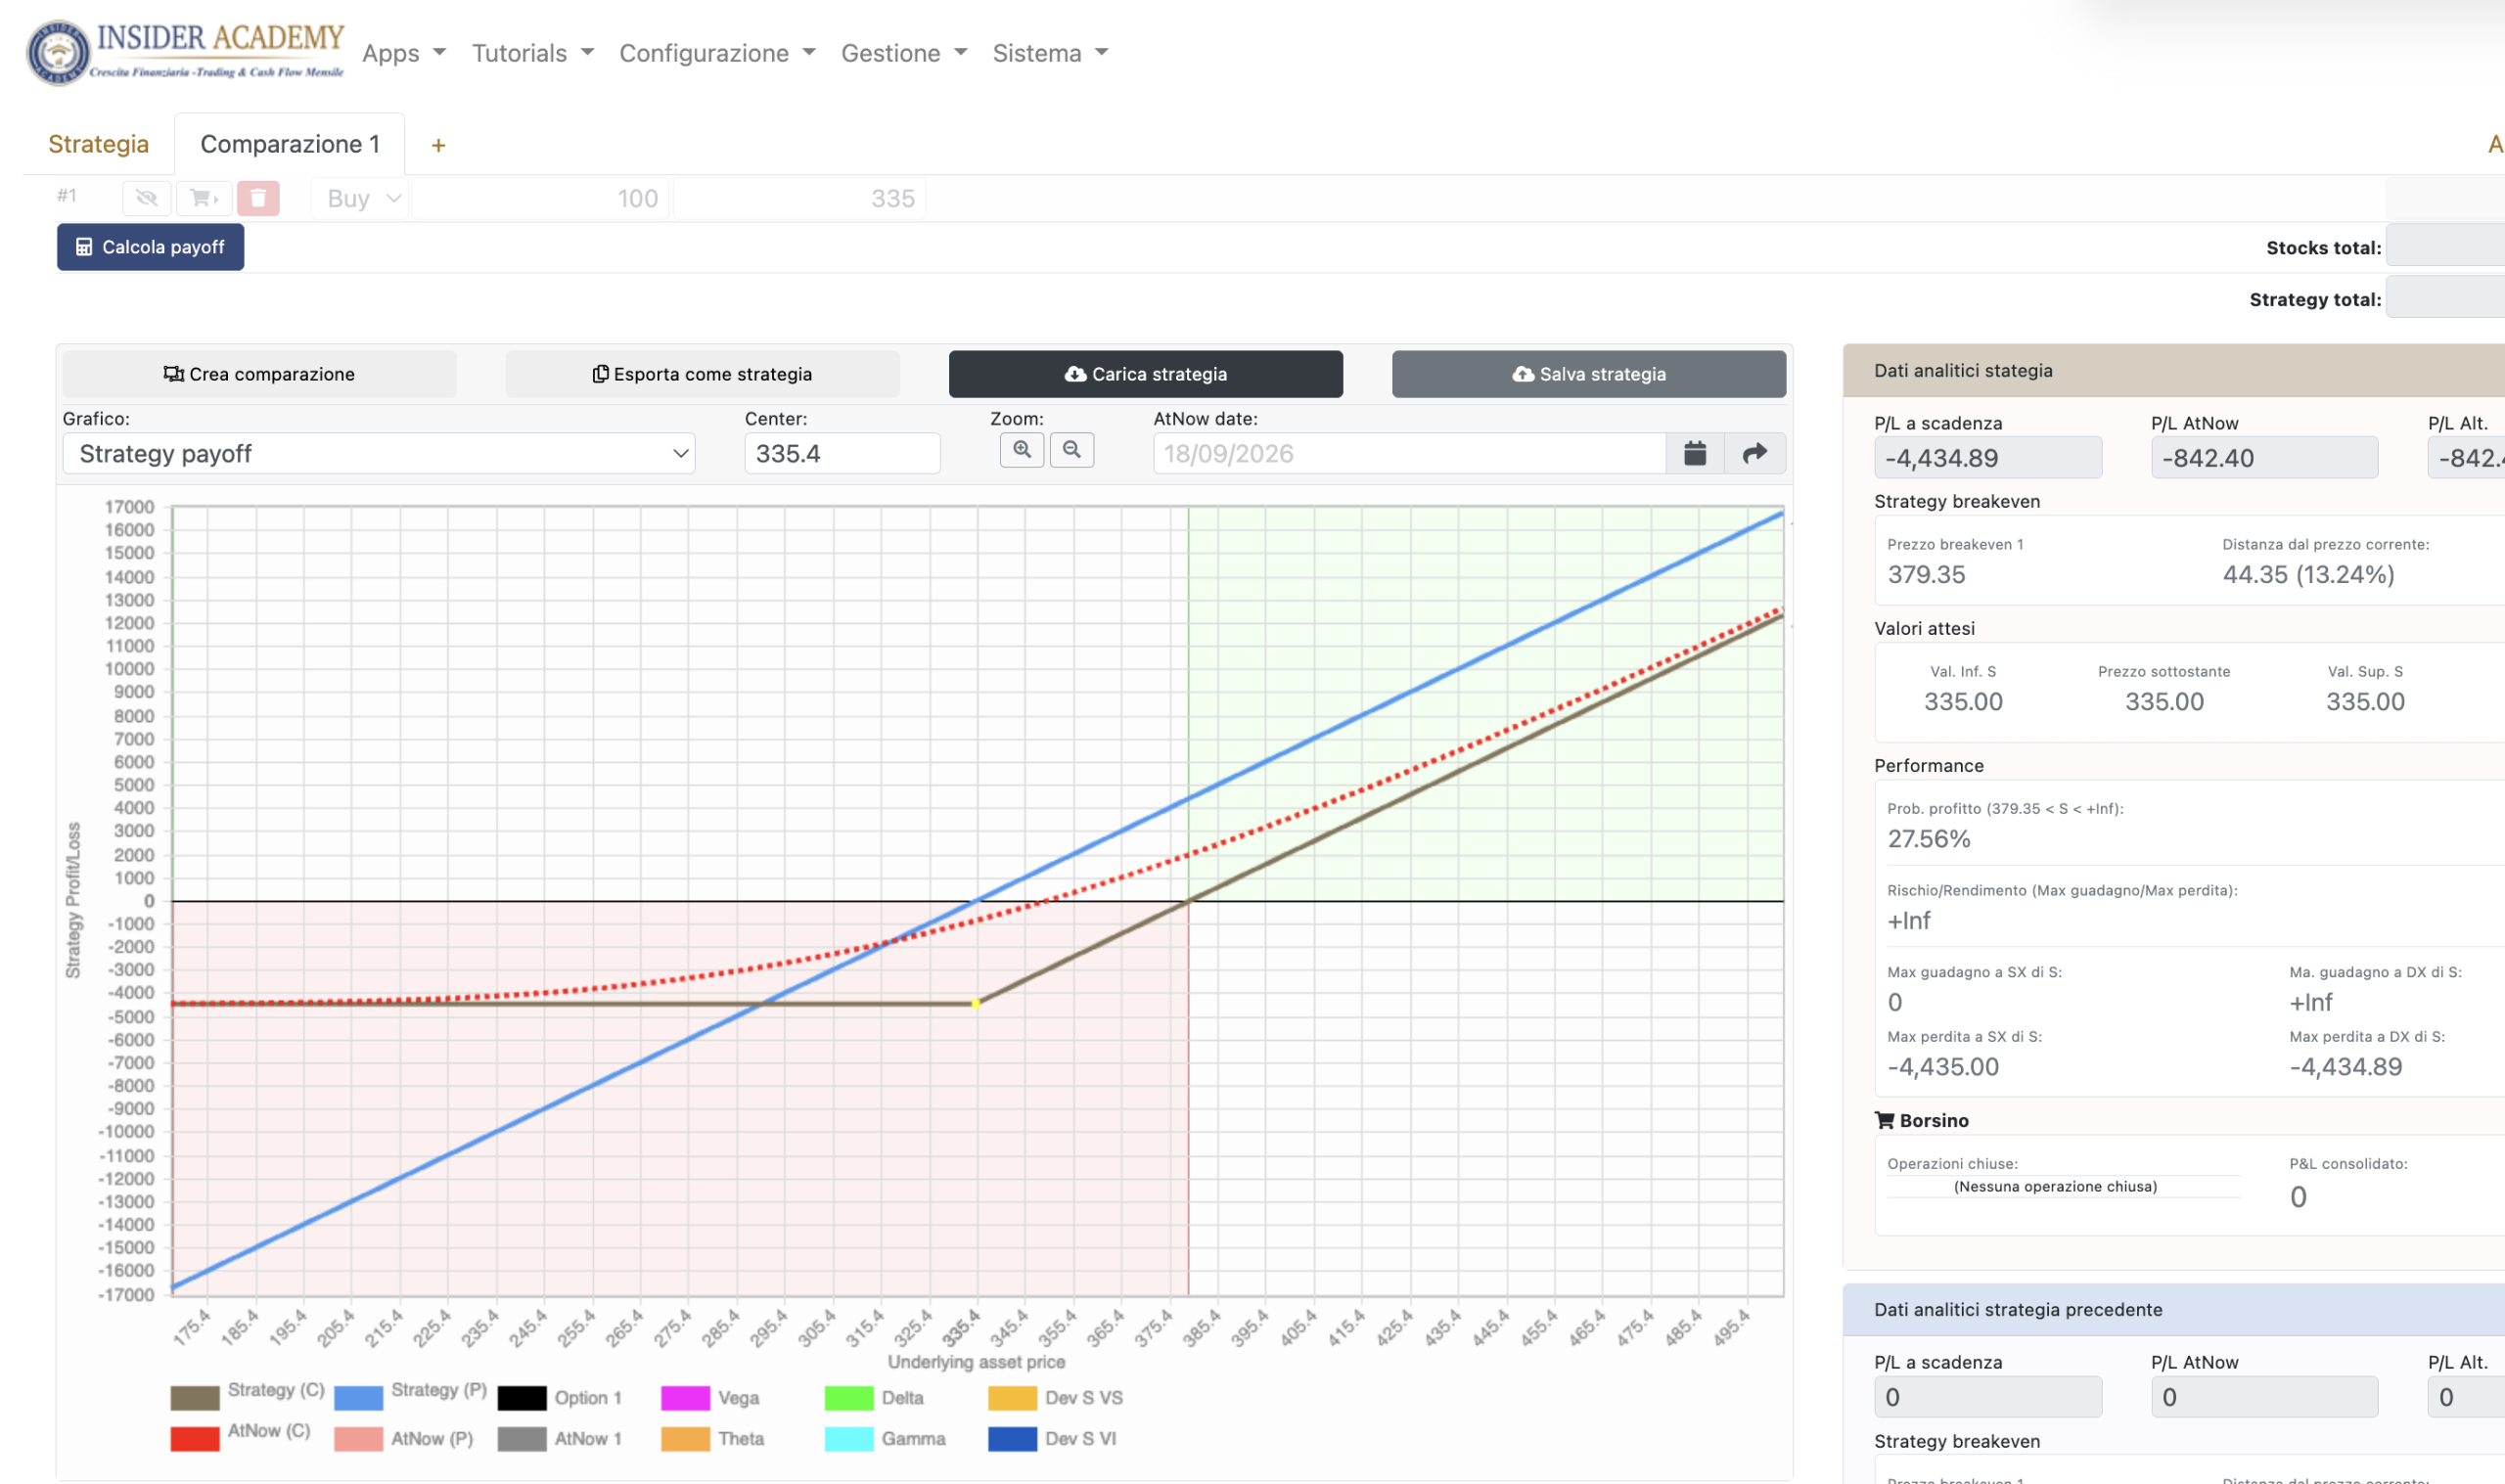
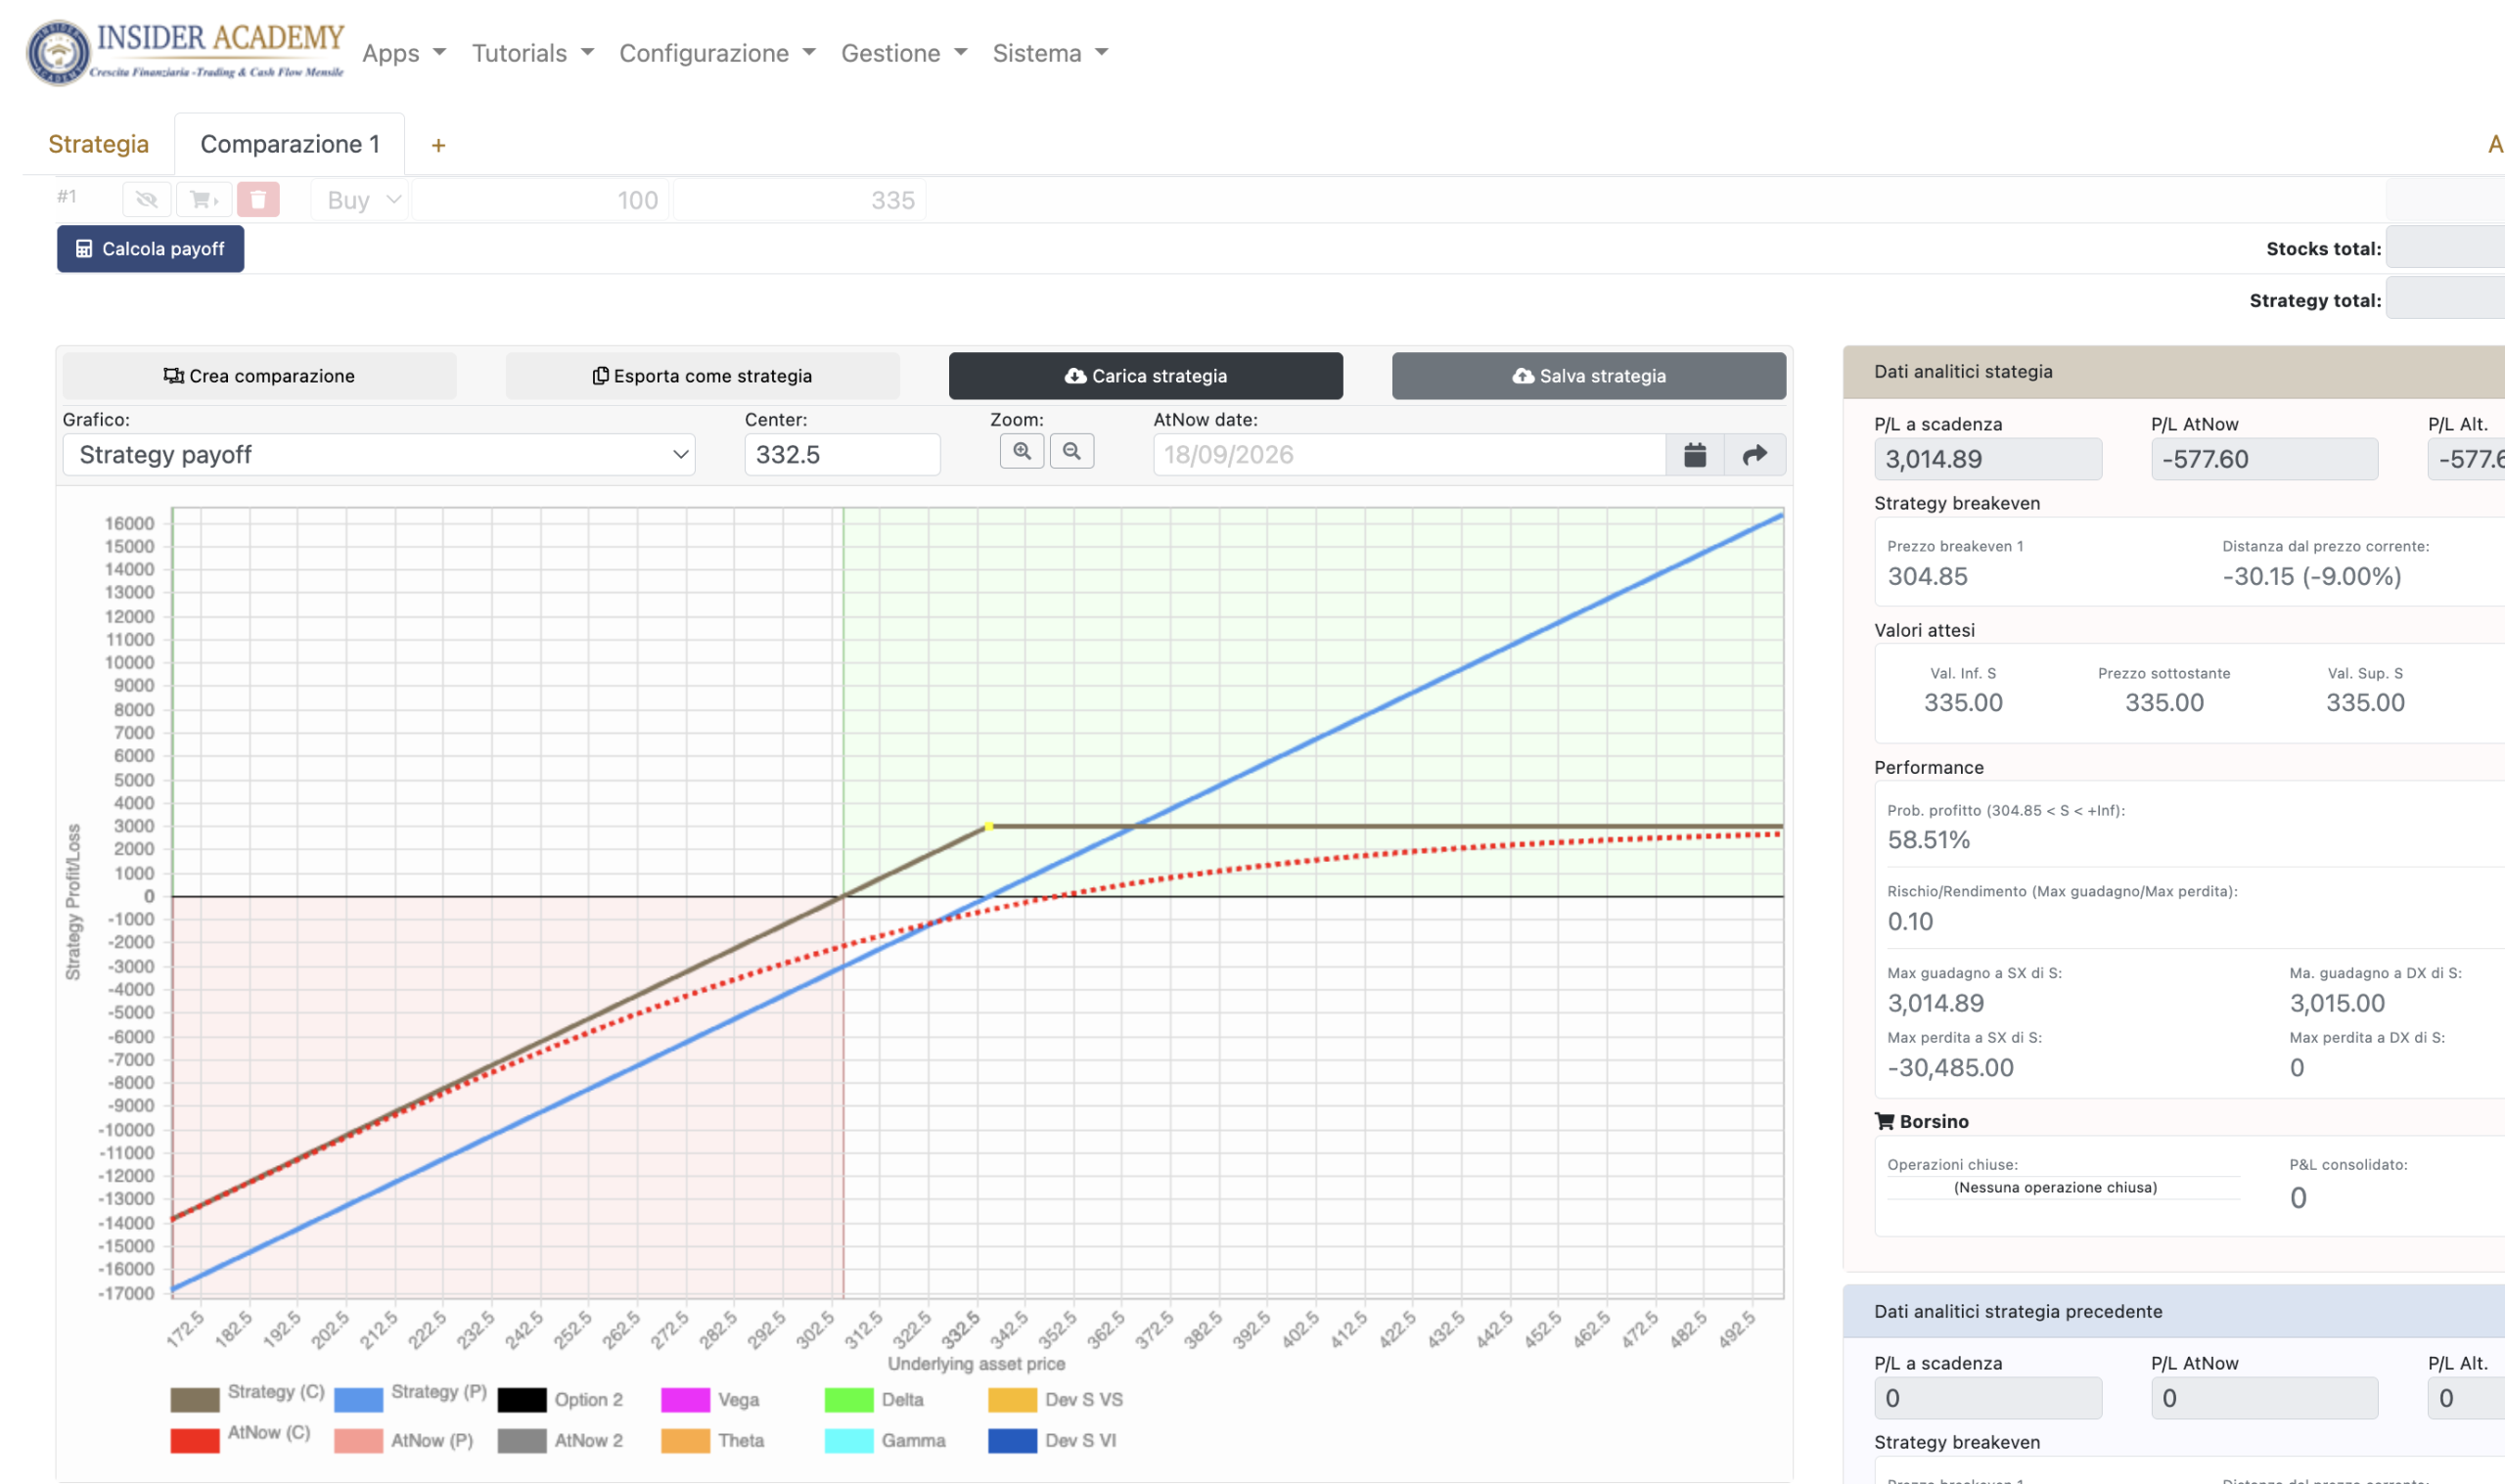
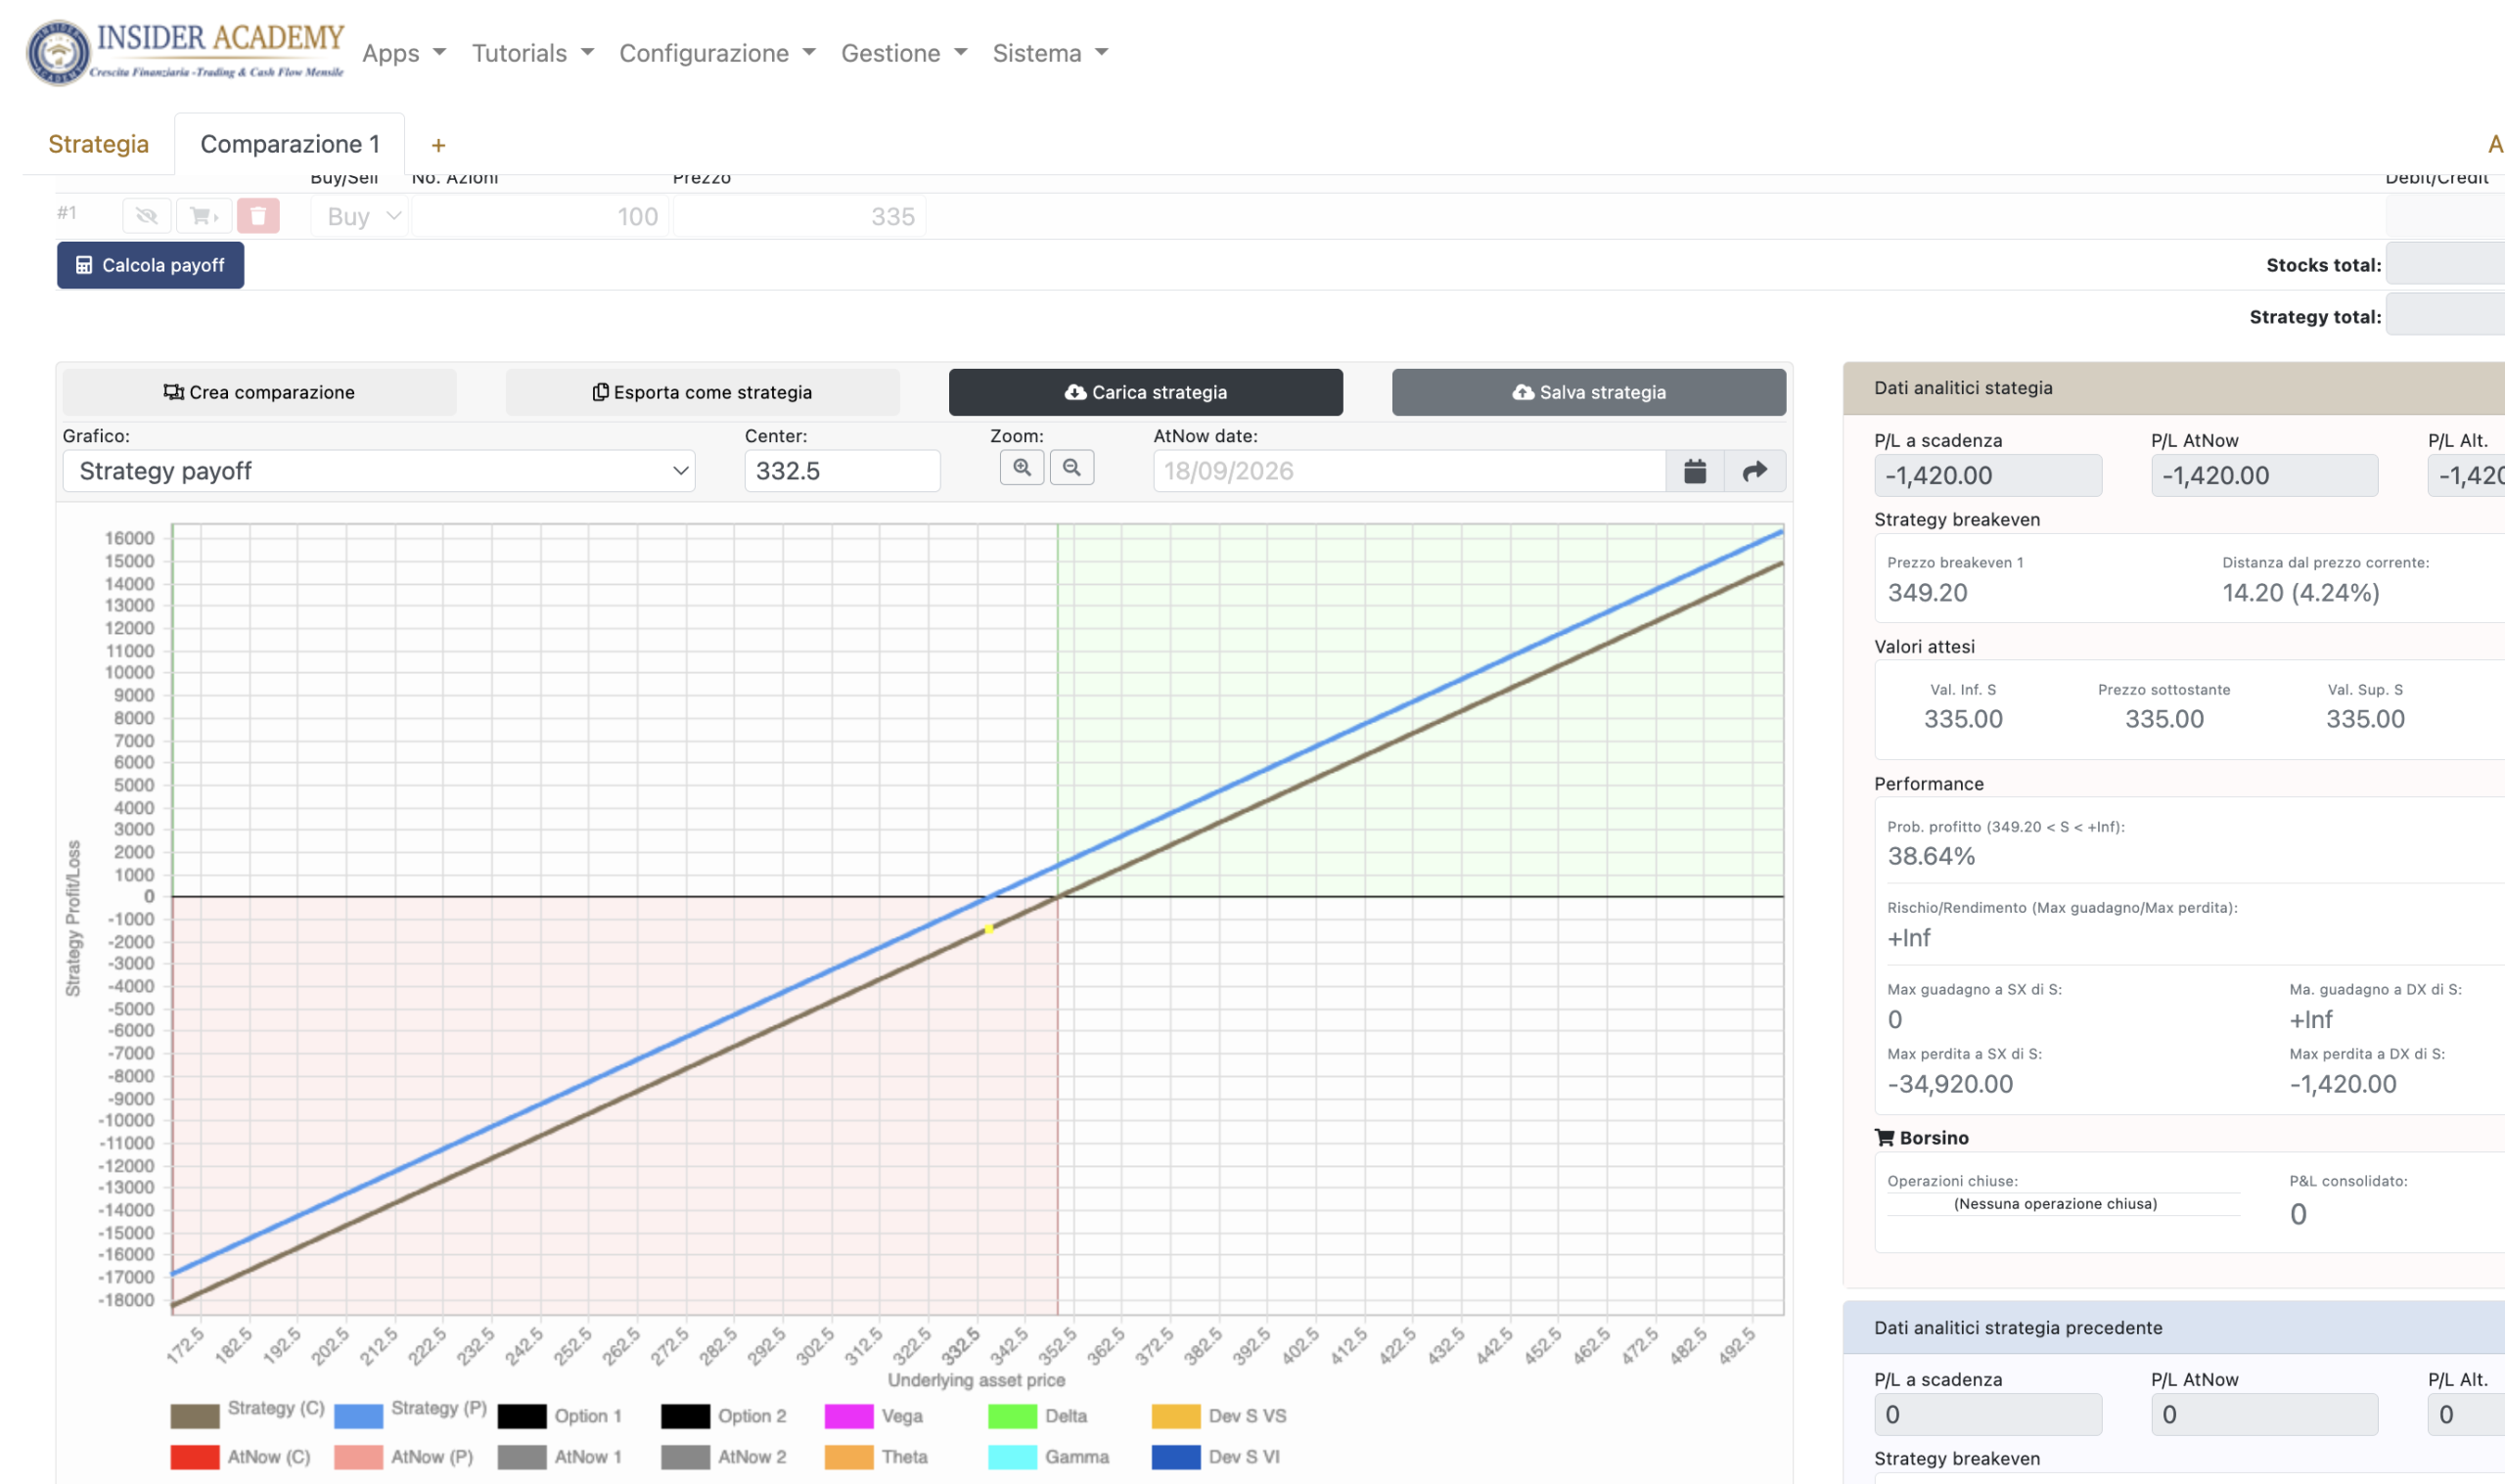
La TWS ci permette di osservare come quella stessa strategia impatta realmente sul conto.
Il Metodo ci obbliga a tenere insieme le due cose.
Perché una posizione non deve soltanto essere una buona idea.
Deve poter vivere nel conto senza mettere il conto al servizio della posizione.
Vuoi vedere che cosa succede davvero dentro un conto Interactive Brokers?
Nel video “Cash, Margini e Interessi: La Verità sui Conti Interactive Brokers” entriamo direttamente nel funzionamento del conto per vedere come distinguere liquidità, margine e finanziamento e, soprattutto, dove controllare queste informazioni.
Durante il video vedrai anche le pagine ufficiali di Interactive Brokers dove verificare direttamente i tassi di interesse applicati, così da non affidarti a un numero letto altrove ma poter controllare le condizioni aggiornate nel momento in cui ti servono.
Guarda il video completo: https://youtu.be/Nfg-AJ0X4fI
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Interactive Brokers — Margin Interest Calculations — metodologia utilizzata da IBKR per il calcolo degli interessi sui saldi di cassa, inclusi gli esempi relativi ai saldi negativi e agli interessi passivi.
https://www.interactivebrokers.com/en/trading/margin-calculation-details.php
- Interactive Brokers — Margin Rates & Financing — tassi applicati ai finanziamenti su margine, struttura per scaglioni, calcolo del tasso combinato e maturazione giornaliera degli interessi.
https://portal.interactivebrokers.com/en/trading/margin-rates.php
- Interactive Brokers — Interest Rates — criteri utilizzati da IBKR per determinare gli interessi sui saldi di cassa, relazione con valuta, dimensione del saldo e valore complessivo del conto.
https://www.interactivebrokers.com/en/accounts/fees/pricing-interest-rates.php
- Interactive Brokers — Configuring Your Account — funzionamento dei conti Cash, Margin e Portfolio Margin, calcolo del margine in tempo reale e possibilità di liquidazione delle posizioni quando non vengono rispettati i requisiti minimi di mantenimento.
https://www.interactivebrokers.com/en/accounts/configuring-your-account.php
- Interactive Brokers — Margin Requirements — criteri che determinano i requisiti di margine in funzione della residenza del cliente, del mercato e degli strumenti negoziati.
https://www.interactivebrokers.com/en/trading/margin-requirements.php
- FINRA — Know What Triggers a Margin Call — funzionamento dei conti margin, finanziamento degli acquisti, requisiti di mantenimento e possibilità per il broker di liquidare posizioni quando l’equity del conto non soddisfa i requisiti applicabili.
https://www.finra.org/investors/insights/margin-calls
Metodo, tecnologia ed esperienza Insider Academy
Le analisi e gli esempi dell’articolo derivano dall’esperienza didattica e operativa di Insider Academy nell’utilizzo di Interactive Brokers e TWS, compresi i casi reali utilizzati nel corso Rendite Strategiche in Opzioni per mostrare la differenza tra capitale movimentato, liquidità, margine e finanziamento.
La progettazione e il confronto delle quattro strutture vengono sviluppati attraverso il Metodo della Cascata Probabilistica e attraverso OptionTARGET, software proprietario Insider Academy utilizzato per analizzare payoff, comportamento della strategia nel transitorio, probabilità e sensibilità alle Greche.
Le anteprime TWS e i valori di margine riportati nell’articolo rappresentano le condizioni osservate nelle specifiche simulazioni utilizzate per gli esempi.