

A cosa servono realmente le Greche delle opzioni?
Se la risposta è: il Delta misura questo, il Gamma misura quello, il Theta il tempo e il Vega la volatilità, probabilmente abbiamo imparato quattro definizioni. Ma non abbiamo ancora imparato a usarle.
Ed è un peccato, perché Delta, Gamma, Theta e Vega possono darci qualcosa di molto più importante: la possibilità di capire come potrebbe reagire economicamente la nostra posizione quando cambiano il prezzo del sottostante, il tempo e la volatilità implicita.
In altre parole, ci permettono di aprire il cofano dell’operazione.
Non ci interessa quindi memorizzare quattro formule. Ci interessa arrivare alla fine di questo articolo e guardare quei numeri pensando: adesso so cosa mi stanno dicendo e posso usarli per prendere una decisione migliore.
Per collegare questo approfondimento al quadro generale, leggi la guida alle opzioni: cosa sono e come funzionano.
Il primo salto: le Greche descrivono dei contributi
Partiamo dalla cosa più semplice.
Immagina di aver comprato una call su Coca-Cola.
Il prezzo di quell’opzione può cambiare perché si muove il prezzo delle azioni, perché passa il tempo oppure perché cambia la volatilità implicita.
Le Greche ci aiutano a separare queste forze.
Il Delta ci dice quanto il prezzo dell’opzione è sensibile al movimento del sottostante.
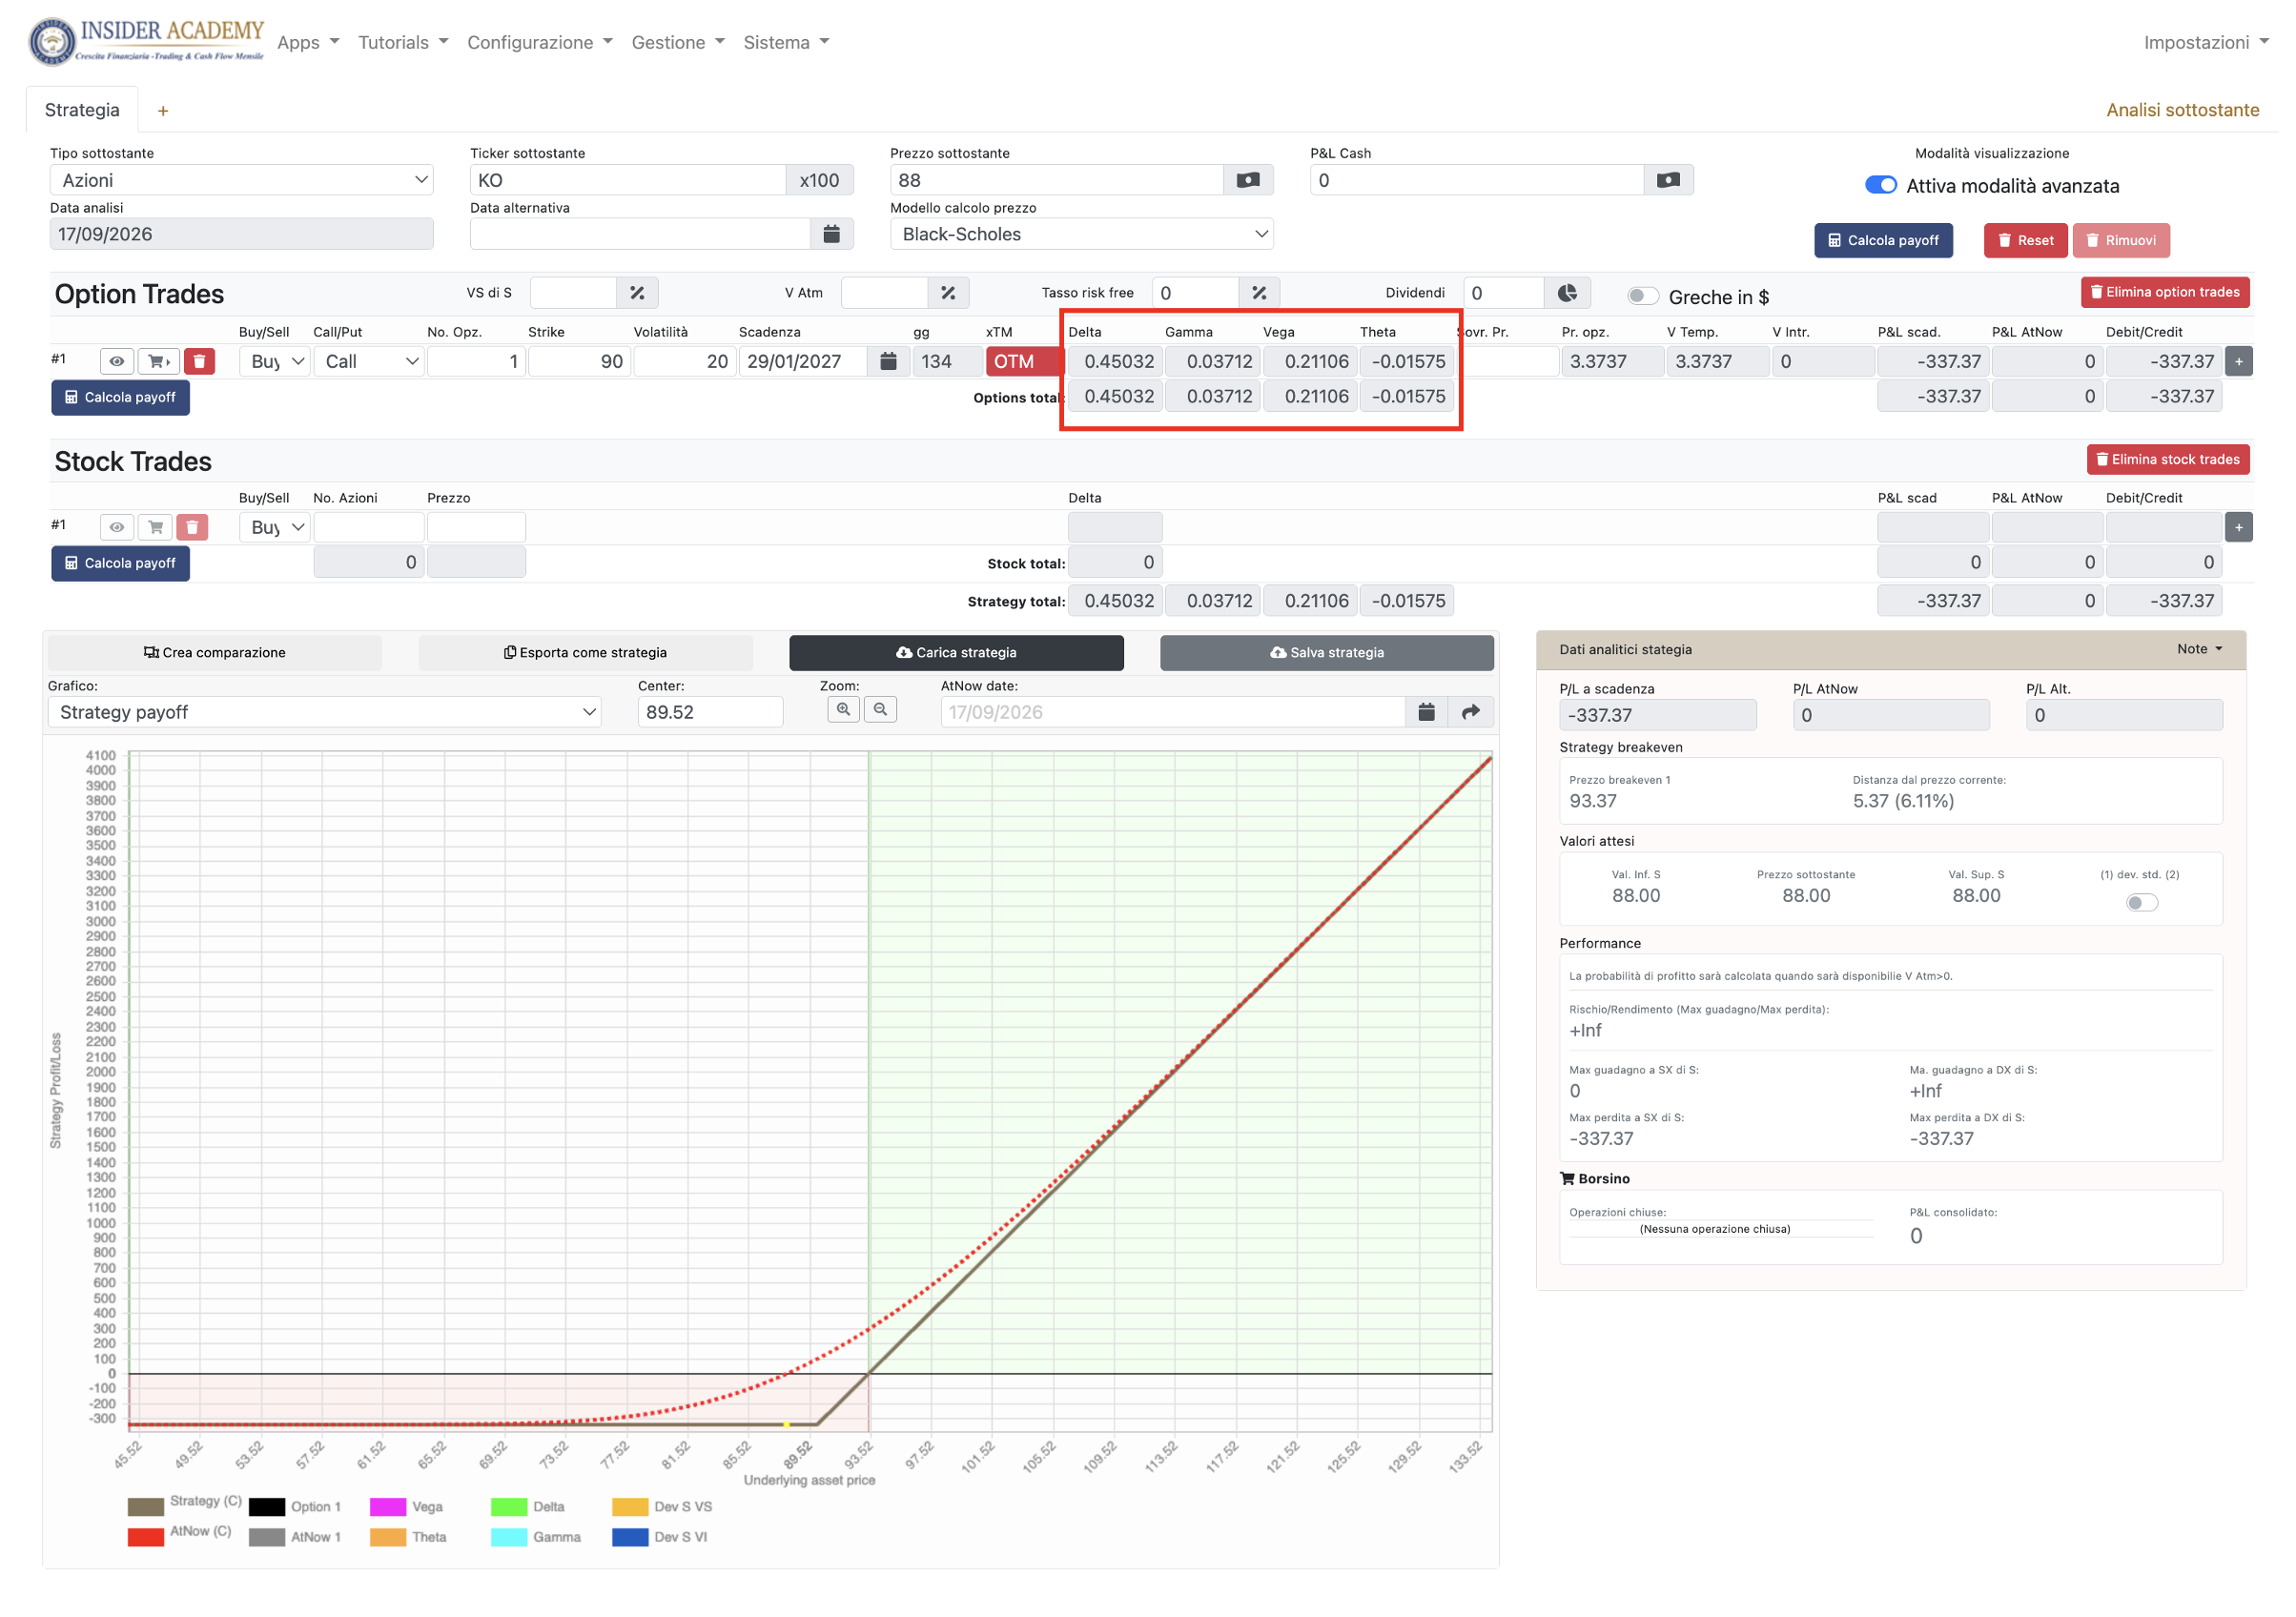
Se il Delta della nostra call fosse 0,45, un aumento di un punto del sottostante produrrebbe, mantenendo ferme le altre variabili e localmente, un contributo di 45 dollari dell’opzione (0,45 × 100 che è il moltiplicatore).
Ma qui nasce immediatamente una domanda interessante.
Se il sottostante continua a muoversi, quel Delta rimane sempre 0,45?
No.
Ed ecco entrare in scena il Gamma.
Il Gamma misura quanto cambia il Delta quando cambia il prezzo del sottostante. Se vogliamo usare un’immagine semplice, il Delta ci racconta la velocità della nostra reazione direzionale; il Gamma ci racconta come quella velocità può accelerare o rallentare.
Poi abbiamo una forza completamente diversa.
Il tempo.
Il Theta (nell’esempio -0,01575) misura l’effetto teorico del trascorrere del tempo sul valore dell’opzione, mantenendo ferme le altre condizioni.
E infine c’è il Vega (nell’esempio 0,21106), che misura quanto il prezzo dell’opzione è sensibile a una variazione della volatilità implicita.
Delta e Gamma ci aiutano quindi a leggere ciò che accade quando si muove il sottostante; Theta ciò che accade con il trascorrere del tempo; Vega ciò che accade quando cambia la volatilità implicita.
Options Industry Council e CME Group descrivono le Greche proprio come misure delle differenti forze che influenzano il premio di un’opzione. Ma attenzione: sono sensibilità teoriche e dinamiche, non previsioni certe di quanto guadagneremo o perderemo.
Adesso trasformiamo le Greche in soldi
Questo è il passaggio che nei nostri corsi cambia completamente il modo di guardarle.
Le Greche sono soldi.
Un Delta di 0,45 letto sulla catena delle opzioni può sembrare soltanto un numero.
Ma supponiamo di lavorare con un contratto che abbia moltiplicatore 100.
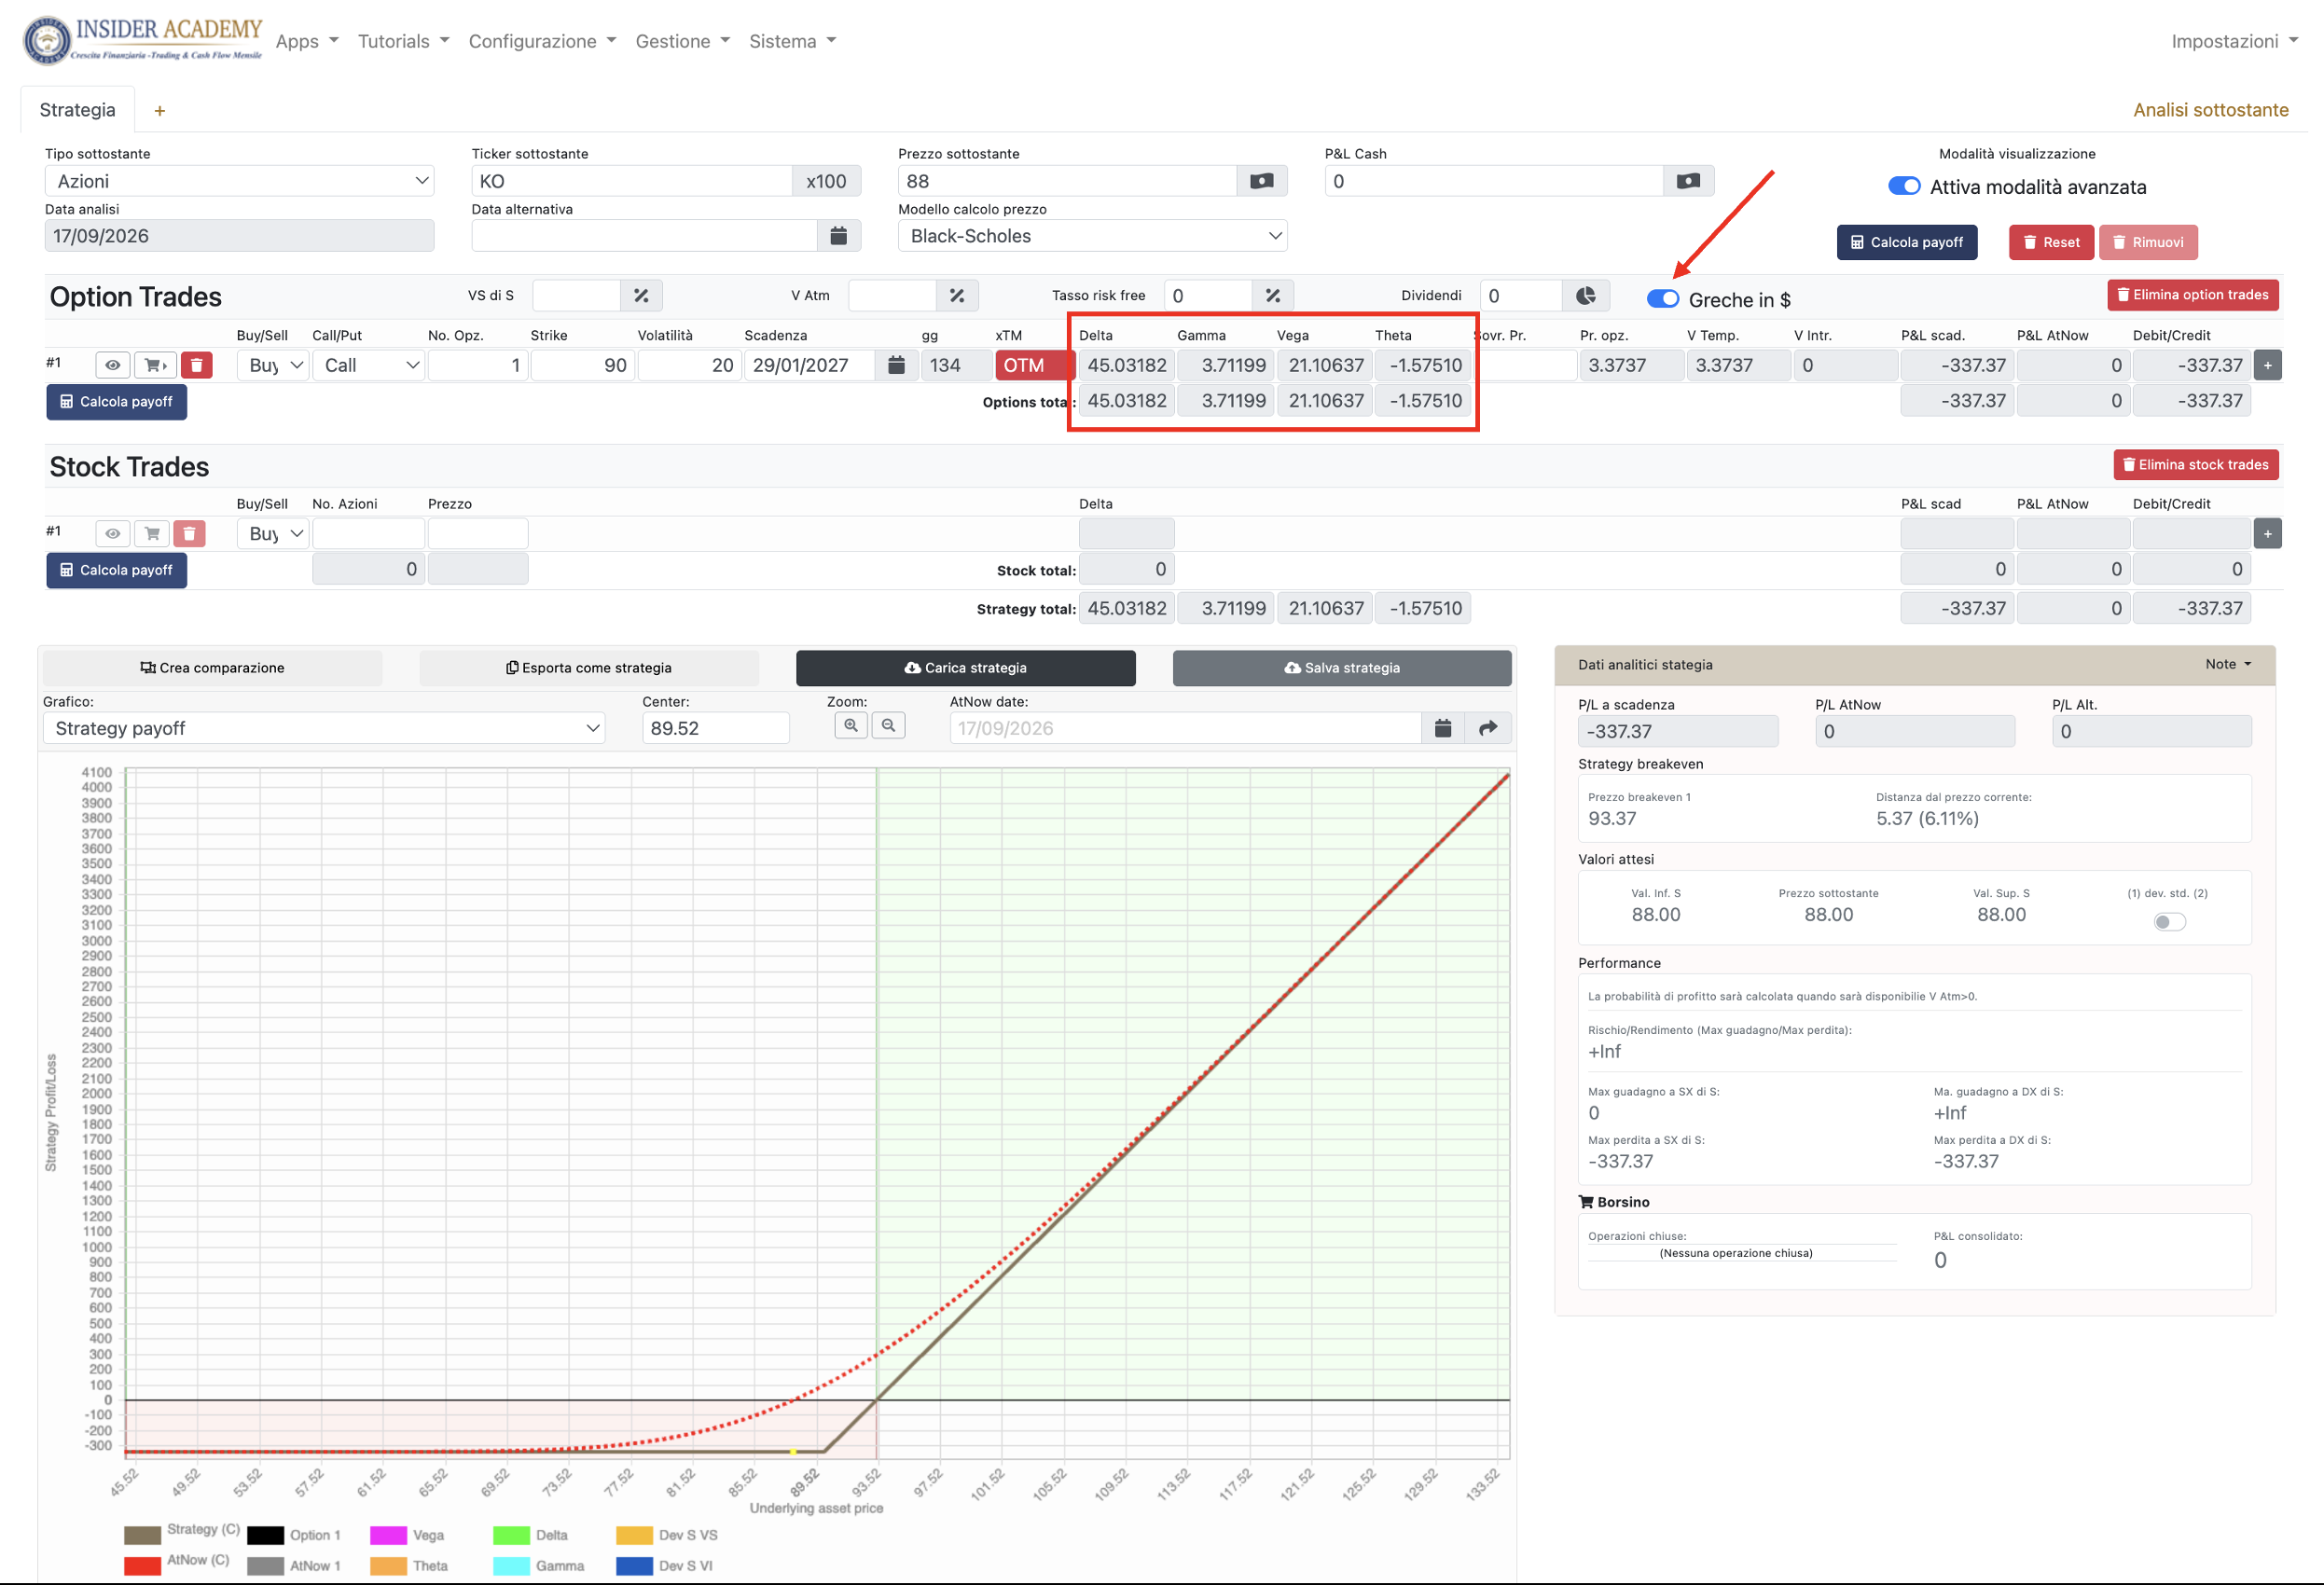
Quel Delta significa che un movimento di un punto del sottostante produce localmente un contributo di circa:
0,45 × 100 = 45 dollari
sul valore di un contratto, mantenendo ferme le altre variabili.
Se possedessimo 10 contratti, la dimensione economica della stessa sensibilità diventerebbe dieci volte maggiore.
E se invece di aver comprato quelle opzioni le avessimo vendute?
Cambierebbe il segno della nostra esposizione.
Ecco perché in OptionTARGET distinguiamo le Greche della singola opzione dalle Greche della posizione: quantità, acquisto o vendita e diverse gambe della strategia devono confluire in una misura che rappresenti ciò che abbiamo realmente in portafoglio.
A quel punto non stiamo più osservando quattro colonne della catena.
Stiamo chiedendo:
se il mercato si muove, quanti soldi muove il mio Delta?
Quanto velocemente può cambiare quell’esposizione attraverso il Gamma?
Quanto pesa oggi il trascorrere del tempo?
Quanto potrebbe incidere un cambiamento della volatilità implicita?
Questa è una lettura completamente diversa delle Greche.
Perché non puoi scegliere guardando una Greca sola
Qui arriviamo al passaggio più importante.
Durante una lezione di Rendite Strategiche in Opzioni, lo scorso inverno, ci siamo posti un problema operativo molto concreto.
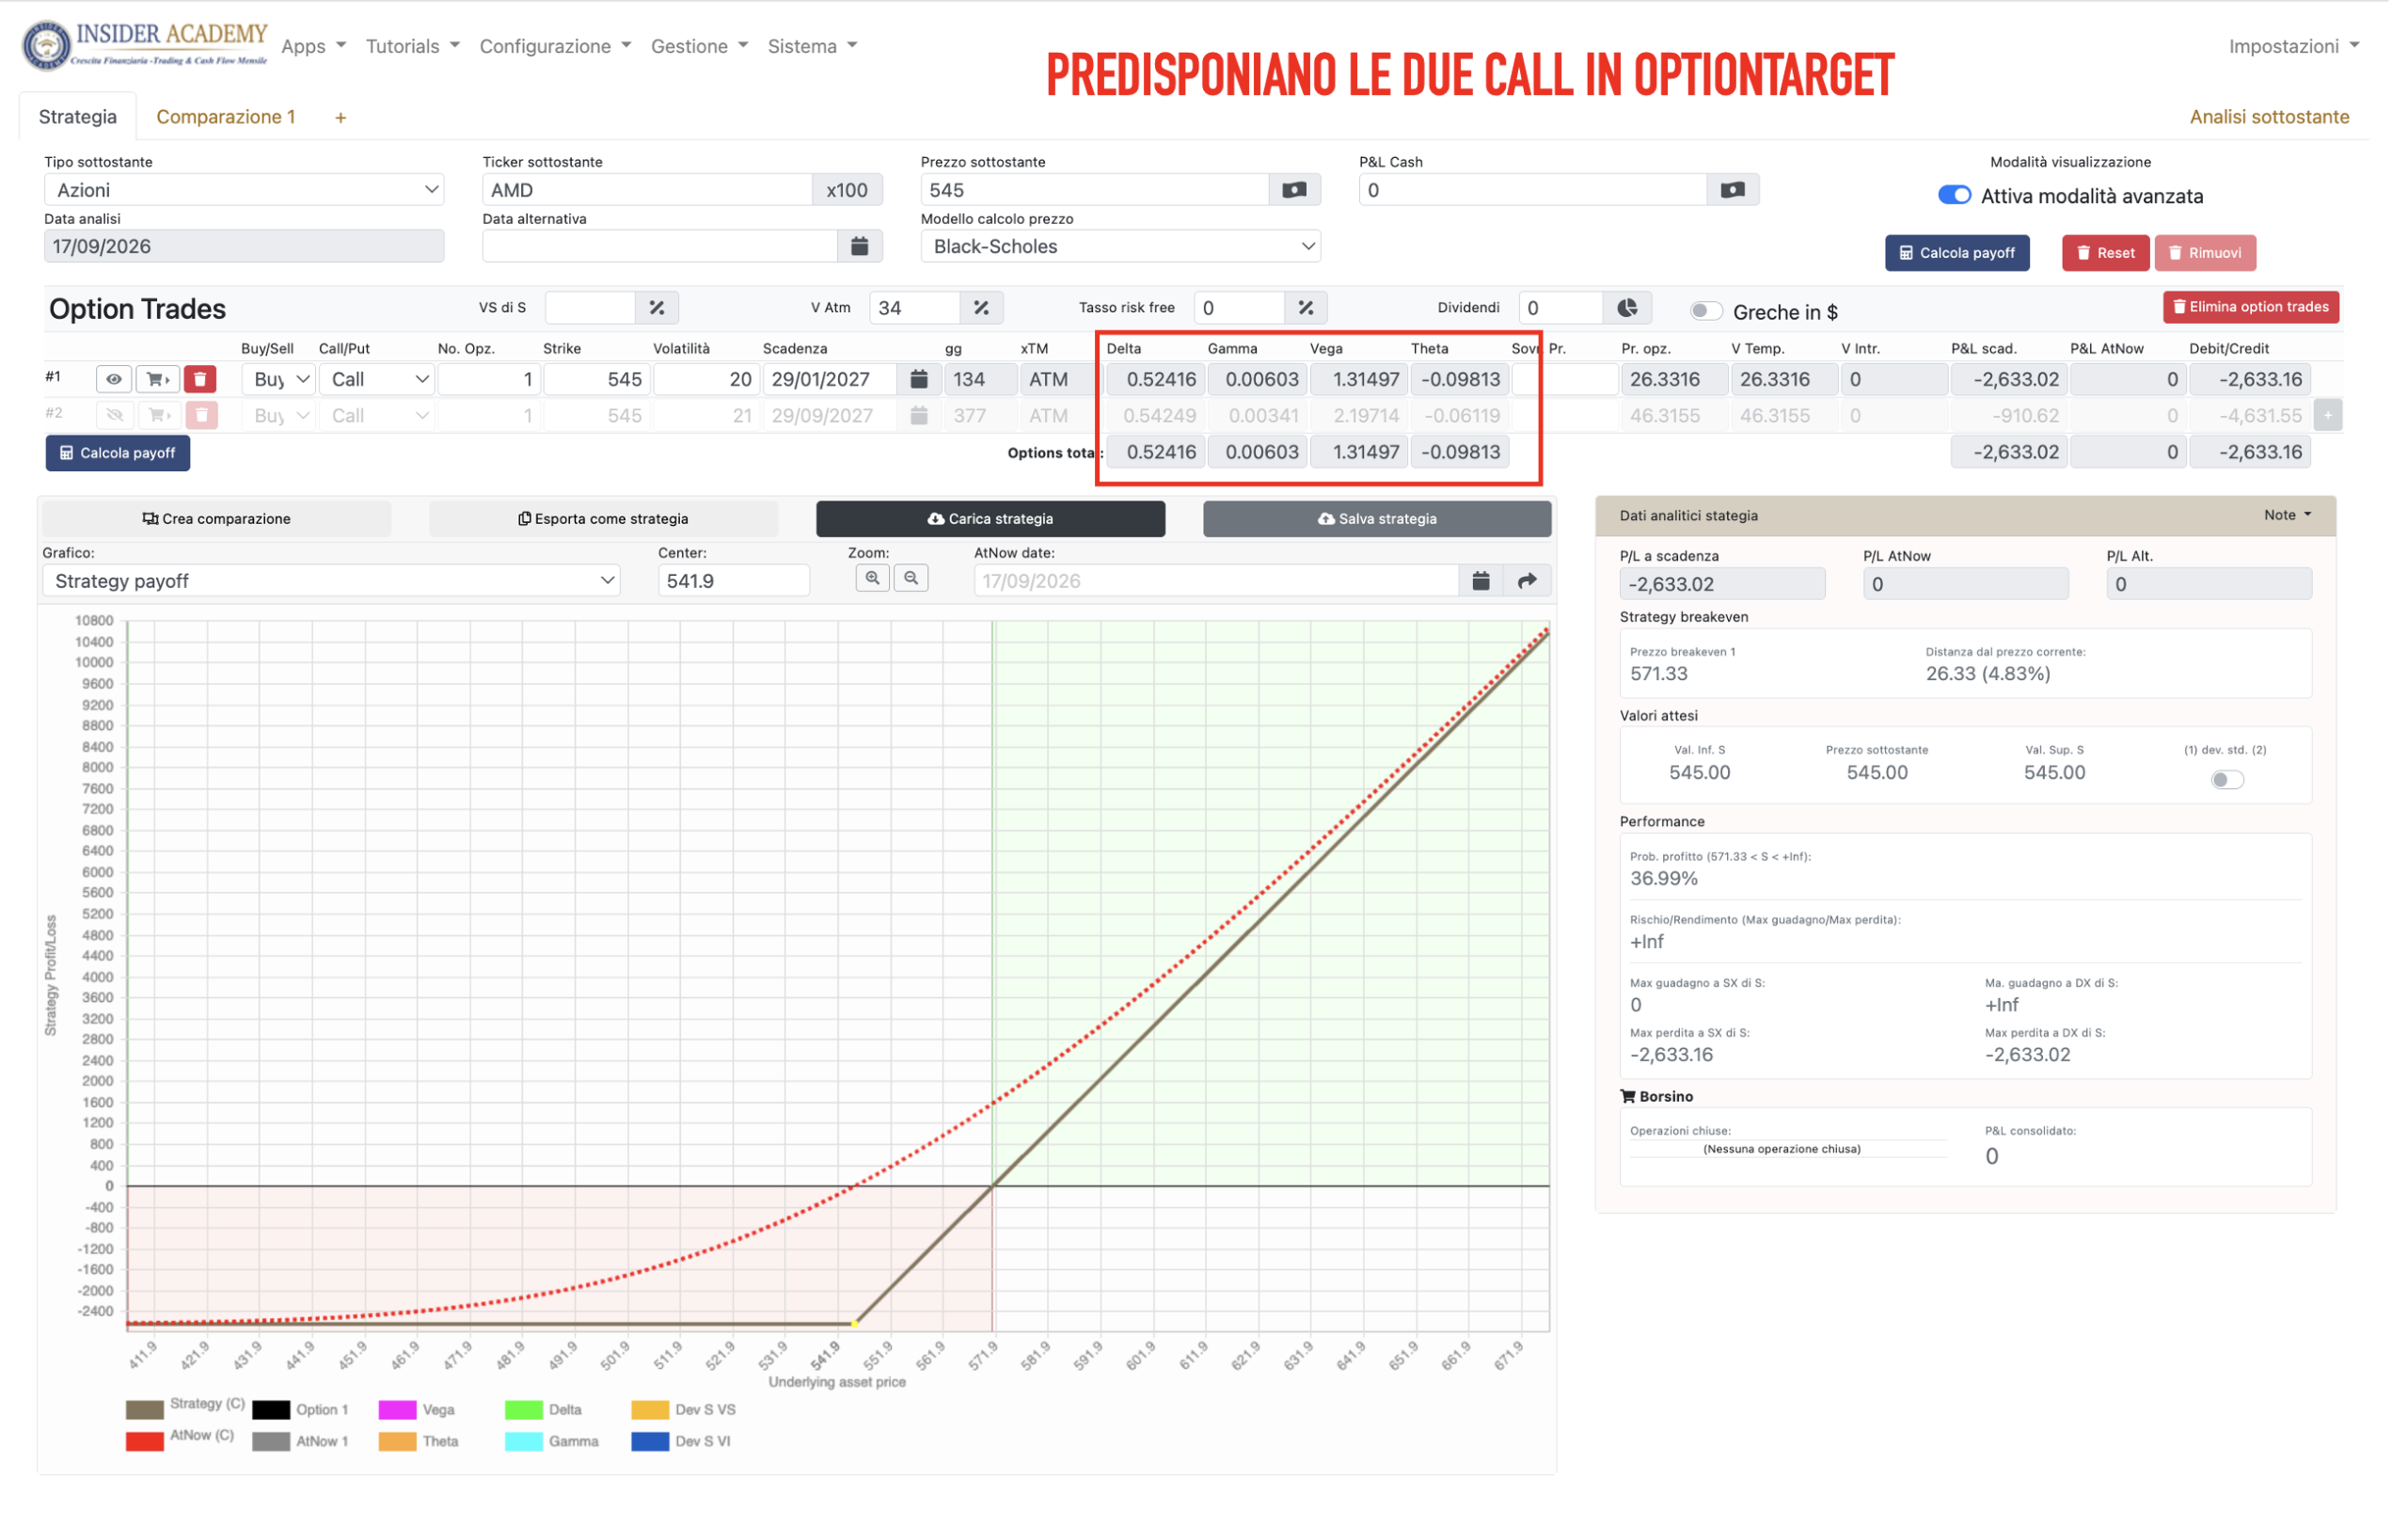
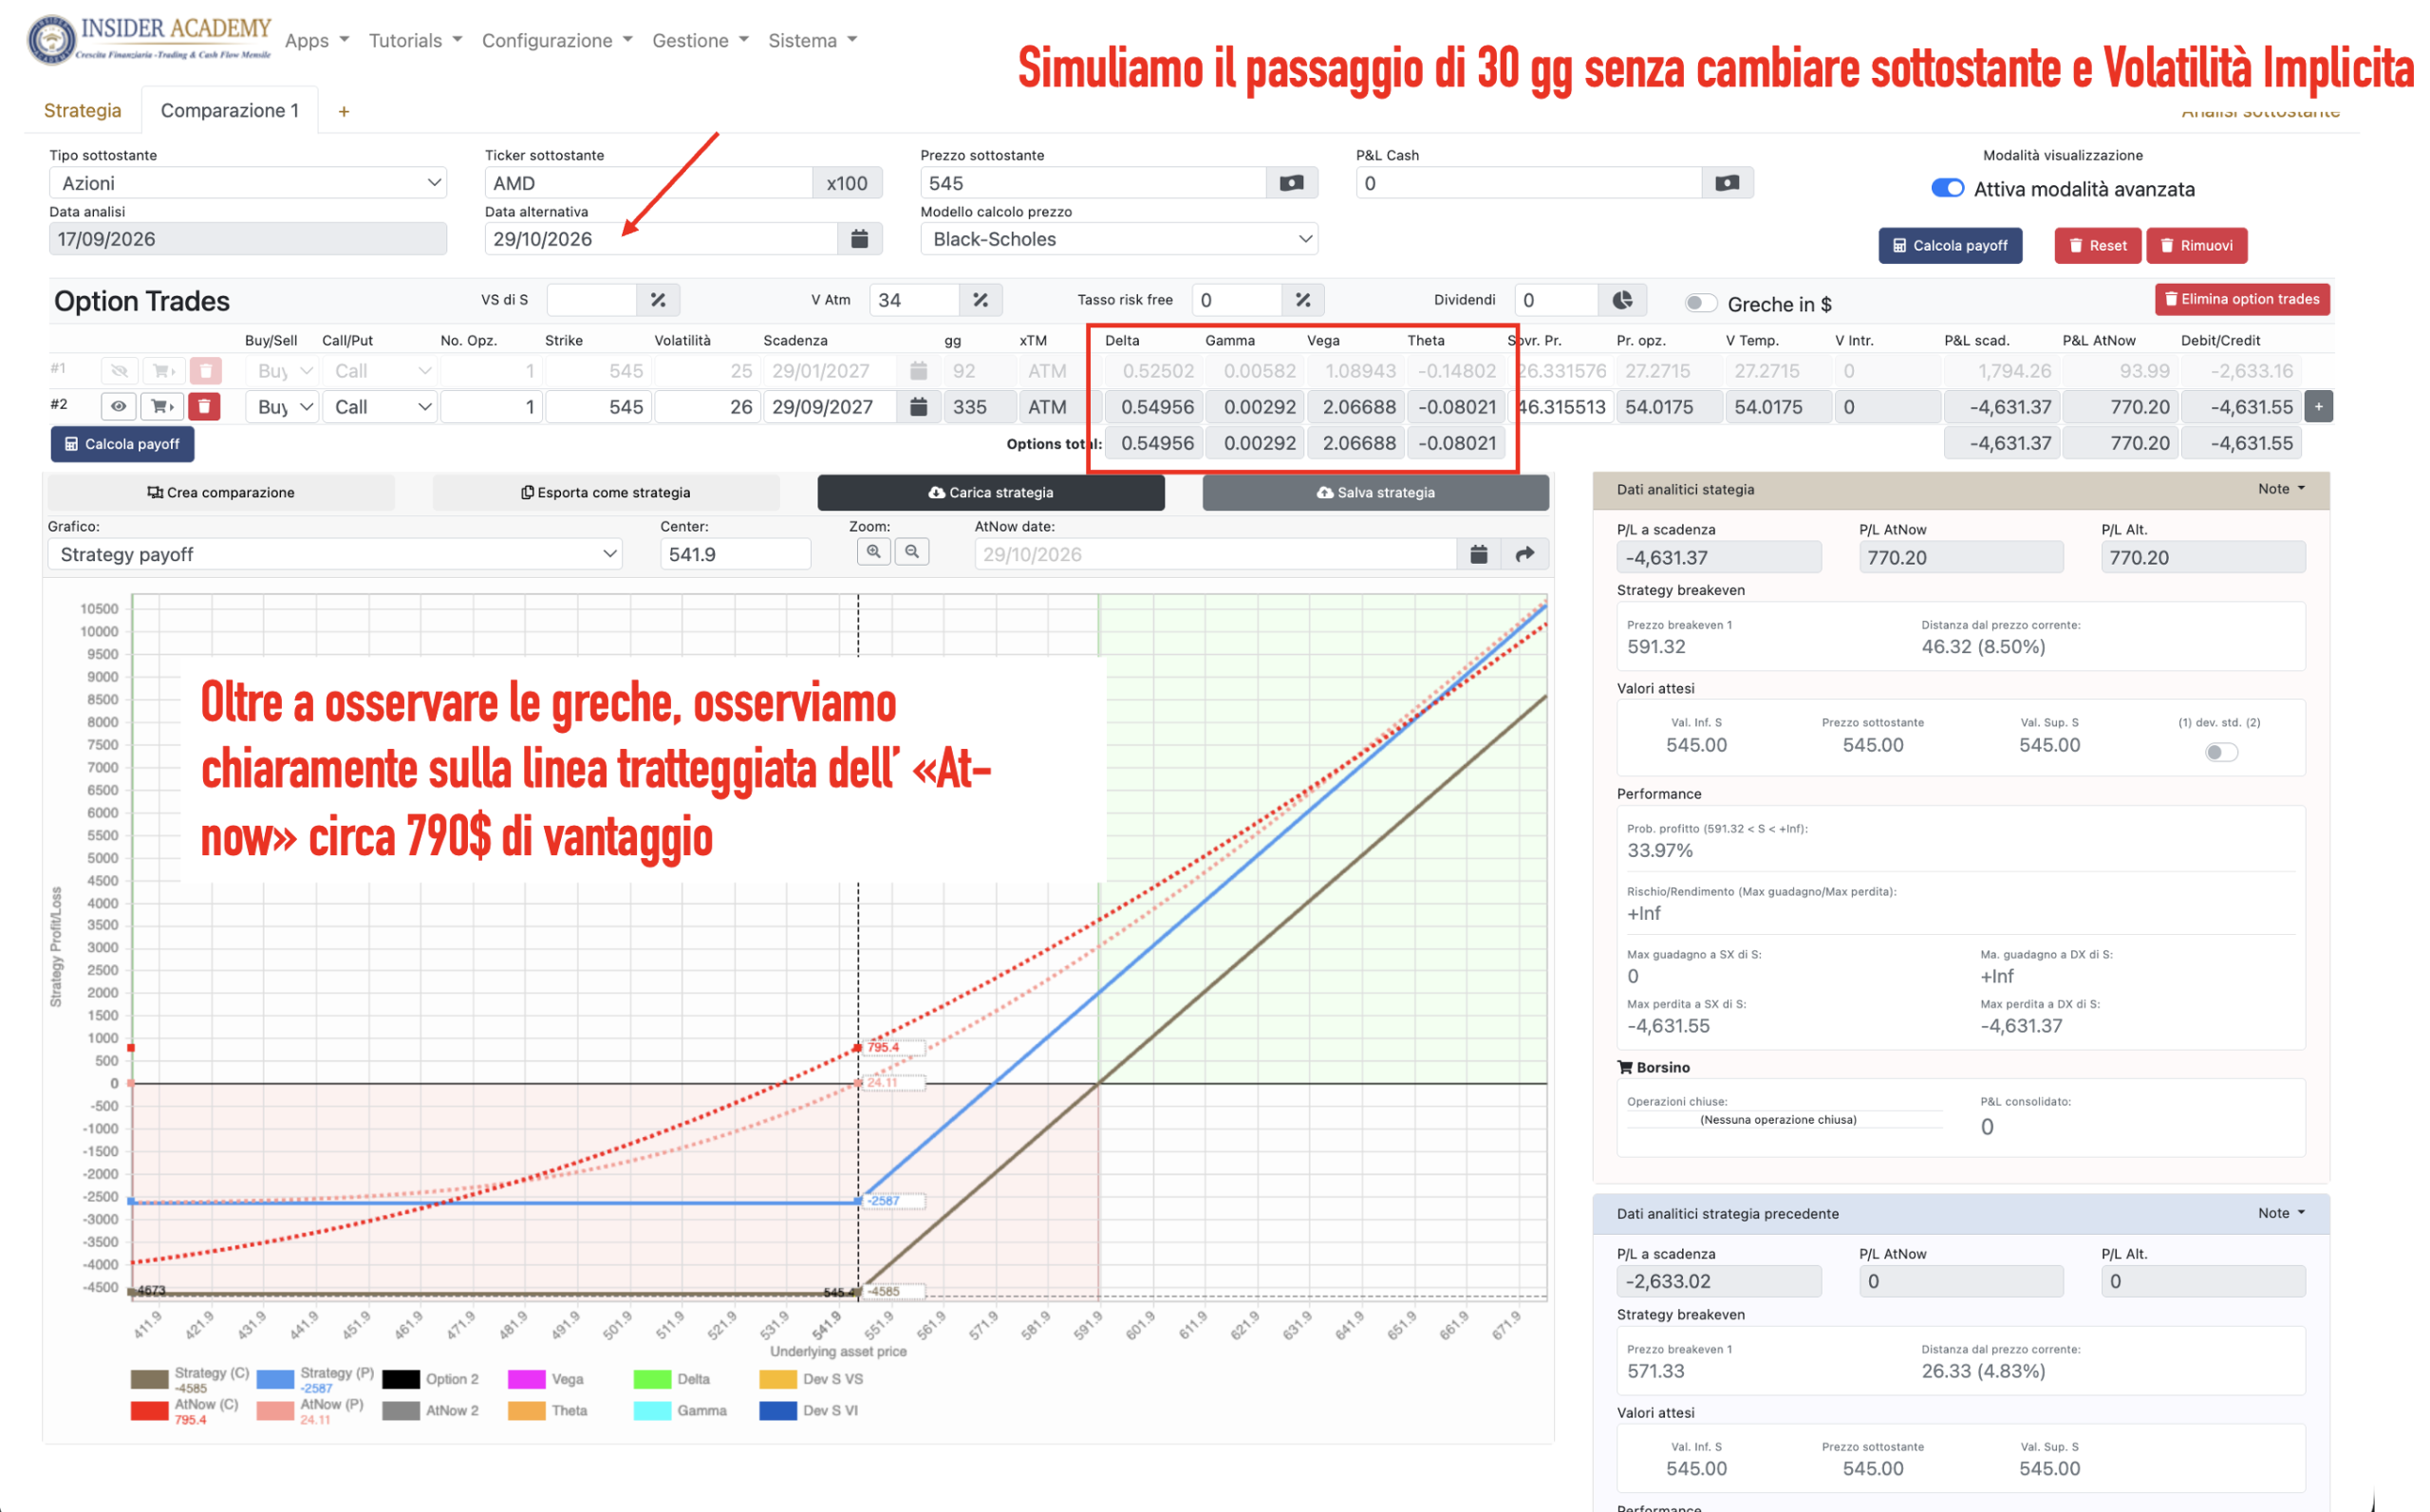
Avevamo una visione rialzista sul titolo AMD e ipotizzavamo, in base anche alla forza relativa del settore tecnologico e, in particolare, quello legato all’Intelligenza artificiale, che un buon movimento rialzista avrebbe potuto svilupparsi nell’ambito di una trentina di giorni. Avevamo già deciso di esprimere quella visione acquistando una call.
Rimaneva una domanda:
meglio utilizzare una scadenza vicina oppure acquistare una call con scadenza più lontana e chiuderla comunque dopo 30 giorni?
La risposta apparentemente facile sarebbe stata: scegliamo quella lunga, perché soffre meno il Theta.
Ma sarebbe stato esattamente l’errore che volevamo evitare.
Abbiamo quindi confrontato le due alternative.
I Delta iniziali erano relativamente vicini, circa 0,52 e 0,54.
Poi abbiamo guardato il Gamma: nella call più corta era sensibilmente maggiore.
Abbiamo osservato il Vega: nella call più lunga era molto più elevato.
Infine il Theta: decisamente più aggressivo sulla scadenza corta.
A quel punto la domanda non era più:
“Quale scadenza ha il Theta migliore?”
Era diventata:
“Quale combinazione di sensibilità è più coerente con ciò che penso possa realmente accadere nei prossimi 30 giorni?”
Ed è qui che le Greche diventano strumenti decisionali.
Se mi aspetto un movimento rapido del sottostante, il diverso Gamma assume importanza.
Se penso che insieme al prezzo possa cambiare fortemente la volatilità implicita, devo osservare anche il Vega.
Se il movimento tarda ad arrivare, il Theta entra nel conto.
Non esiste quindi la Greca migliore e non esiste una scadenza universalmente migliore. Ma esiste un processo decisionale oggettivo e, soprattutto, la possibilità, grazie alla tecnologia di OptionTARGET, di visualizzare il progetto come nell’immagine qui sotto dove, osservando le linee tratteggiate dei rendimenti nel transitorio (at-now), risulta evidente che la call lunga possiede un enorme vantaggio misurabile in oltre 700$.
Gamma, Theta e Vega, inoltre, cambiano con prezzo, tempo e condizioni dell’opzione: OIC e CME sottolineano esplicitamente questa natura dinamica e il fatto che le diverse sensibilità debbano essere considerate insieme.
Il vero errore è pensare che quei numeri rimangano fermi
C’è ancora un passaggio da fare.
Supponiamo di avere oggi una posizione con una determinata esposizione alla volatilità.
Sappiamo che il Vega misura la sensibilità del prezzo dell’opzione alla volatilità implicita. Ma anche il Vega cambia.
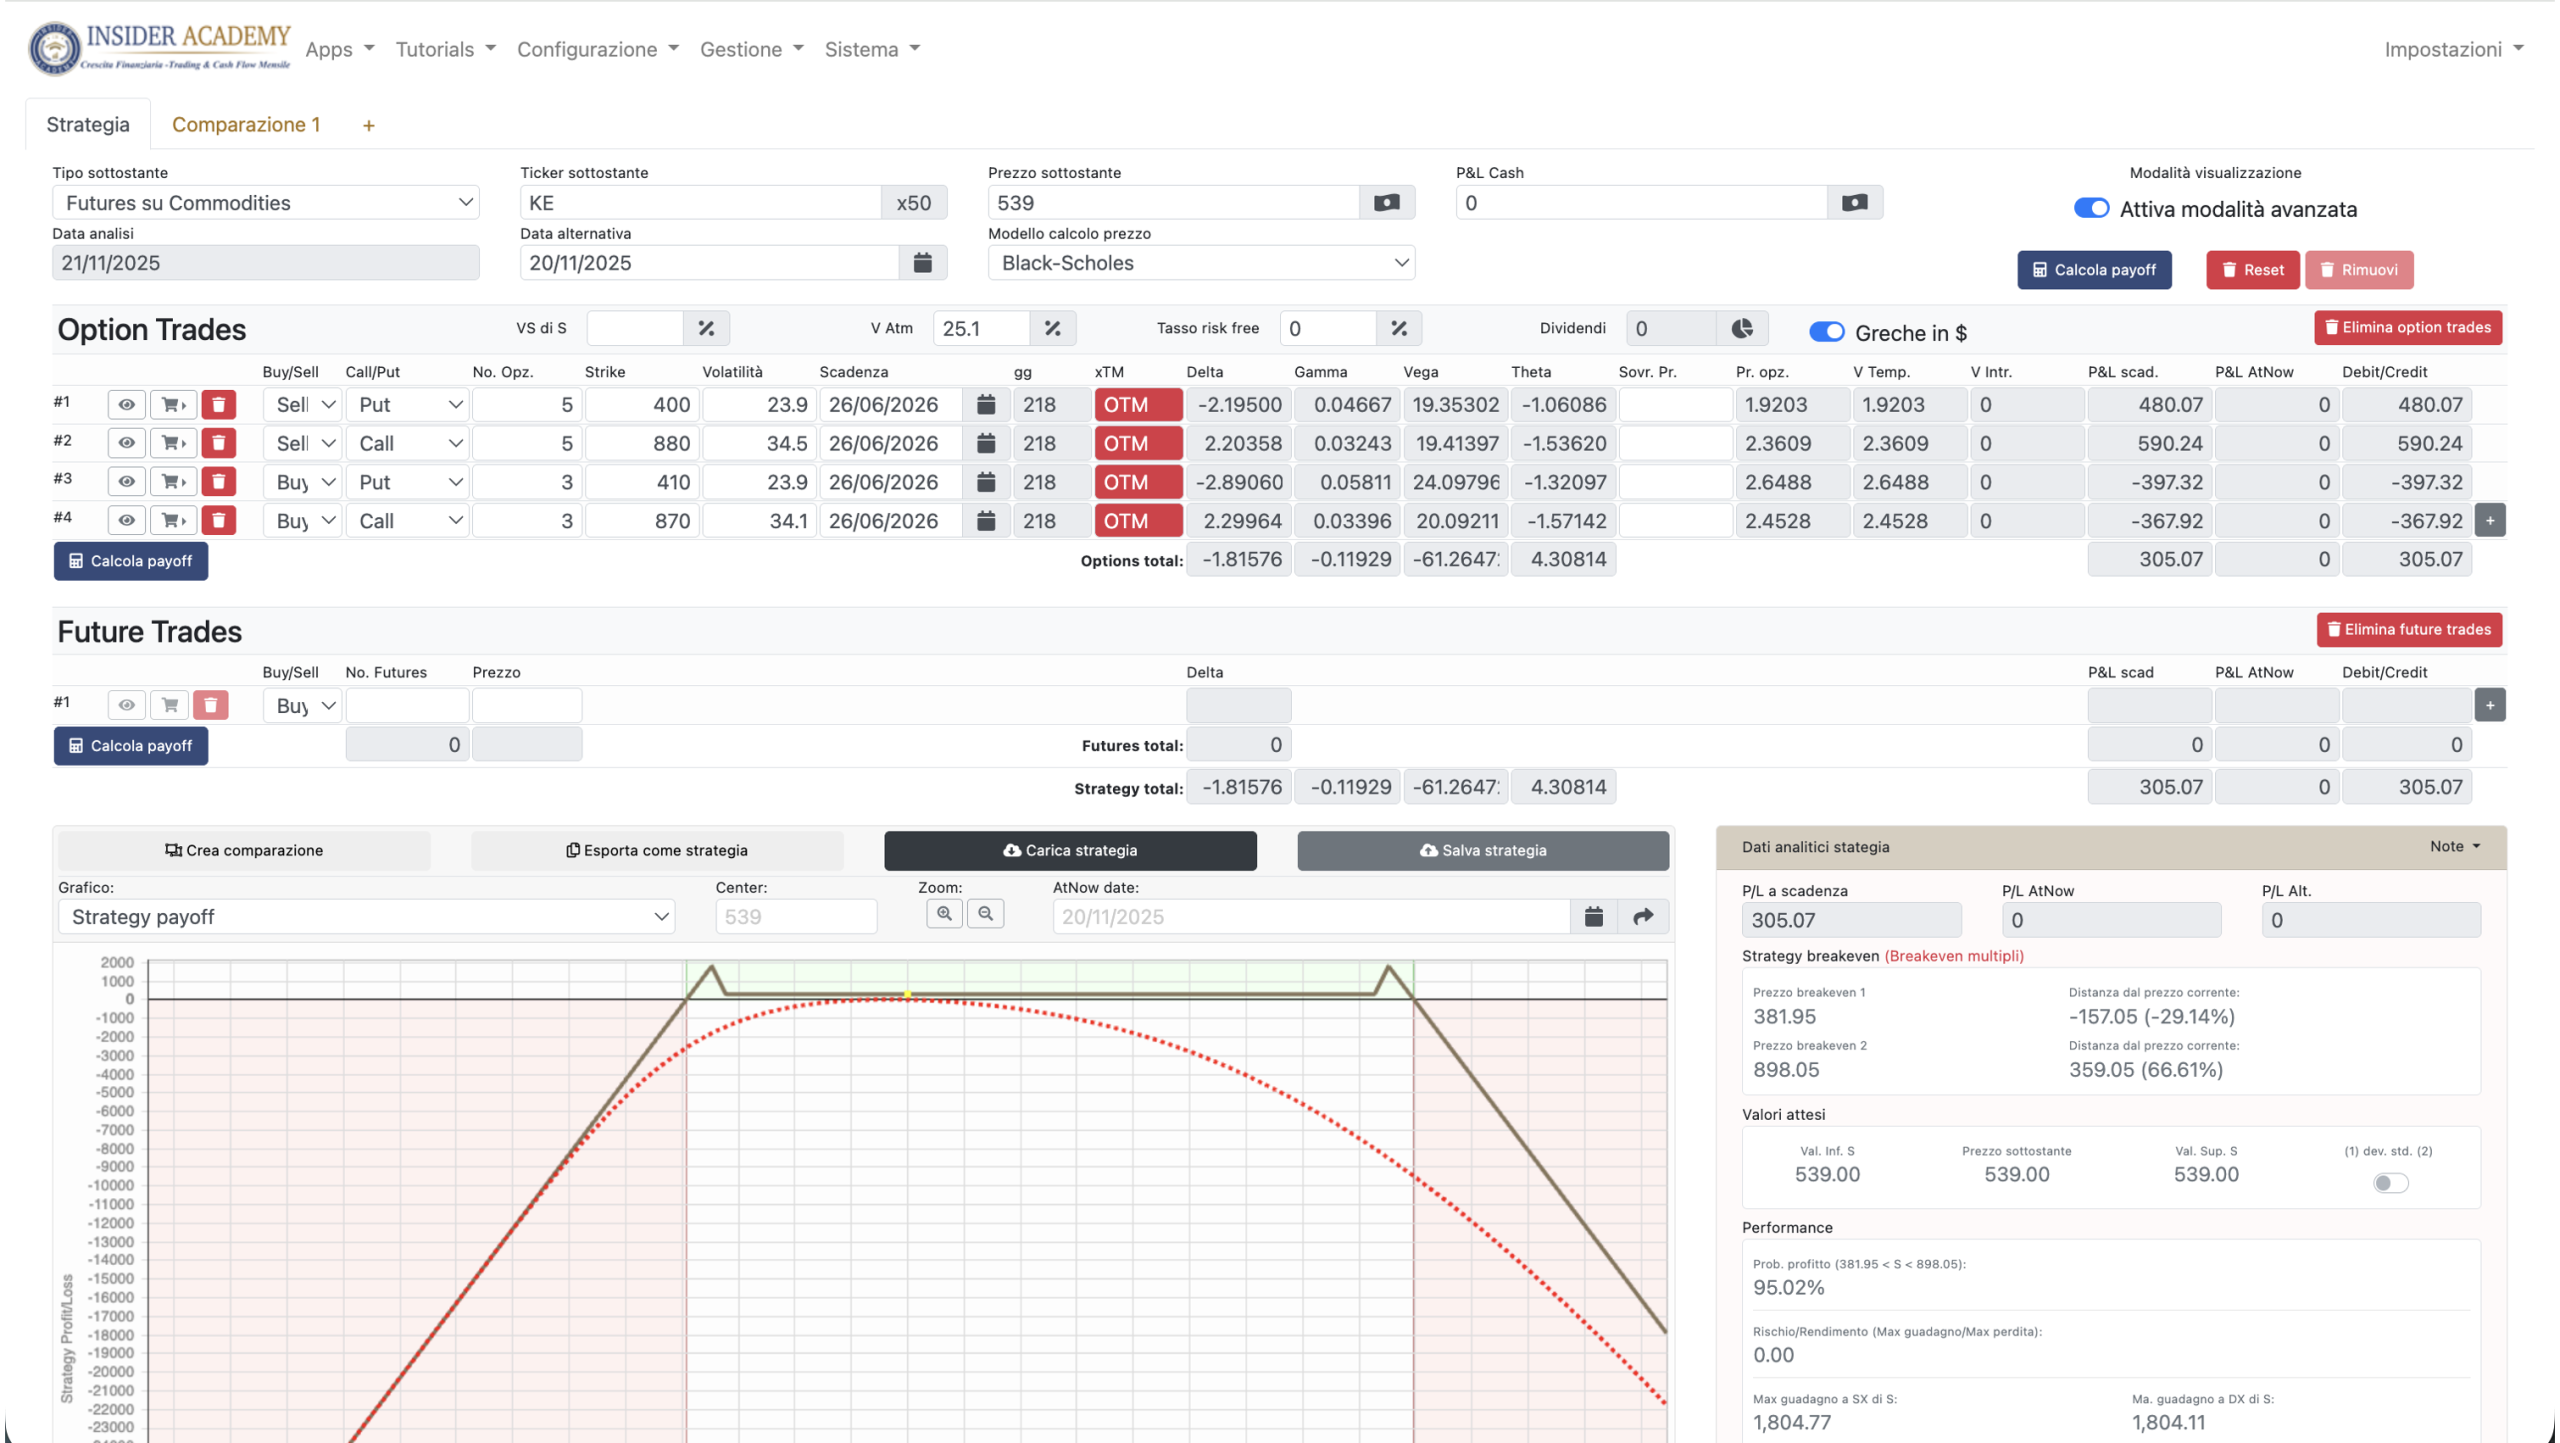
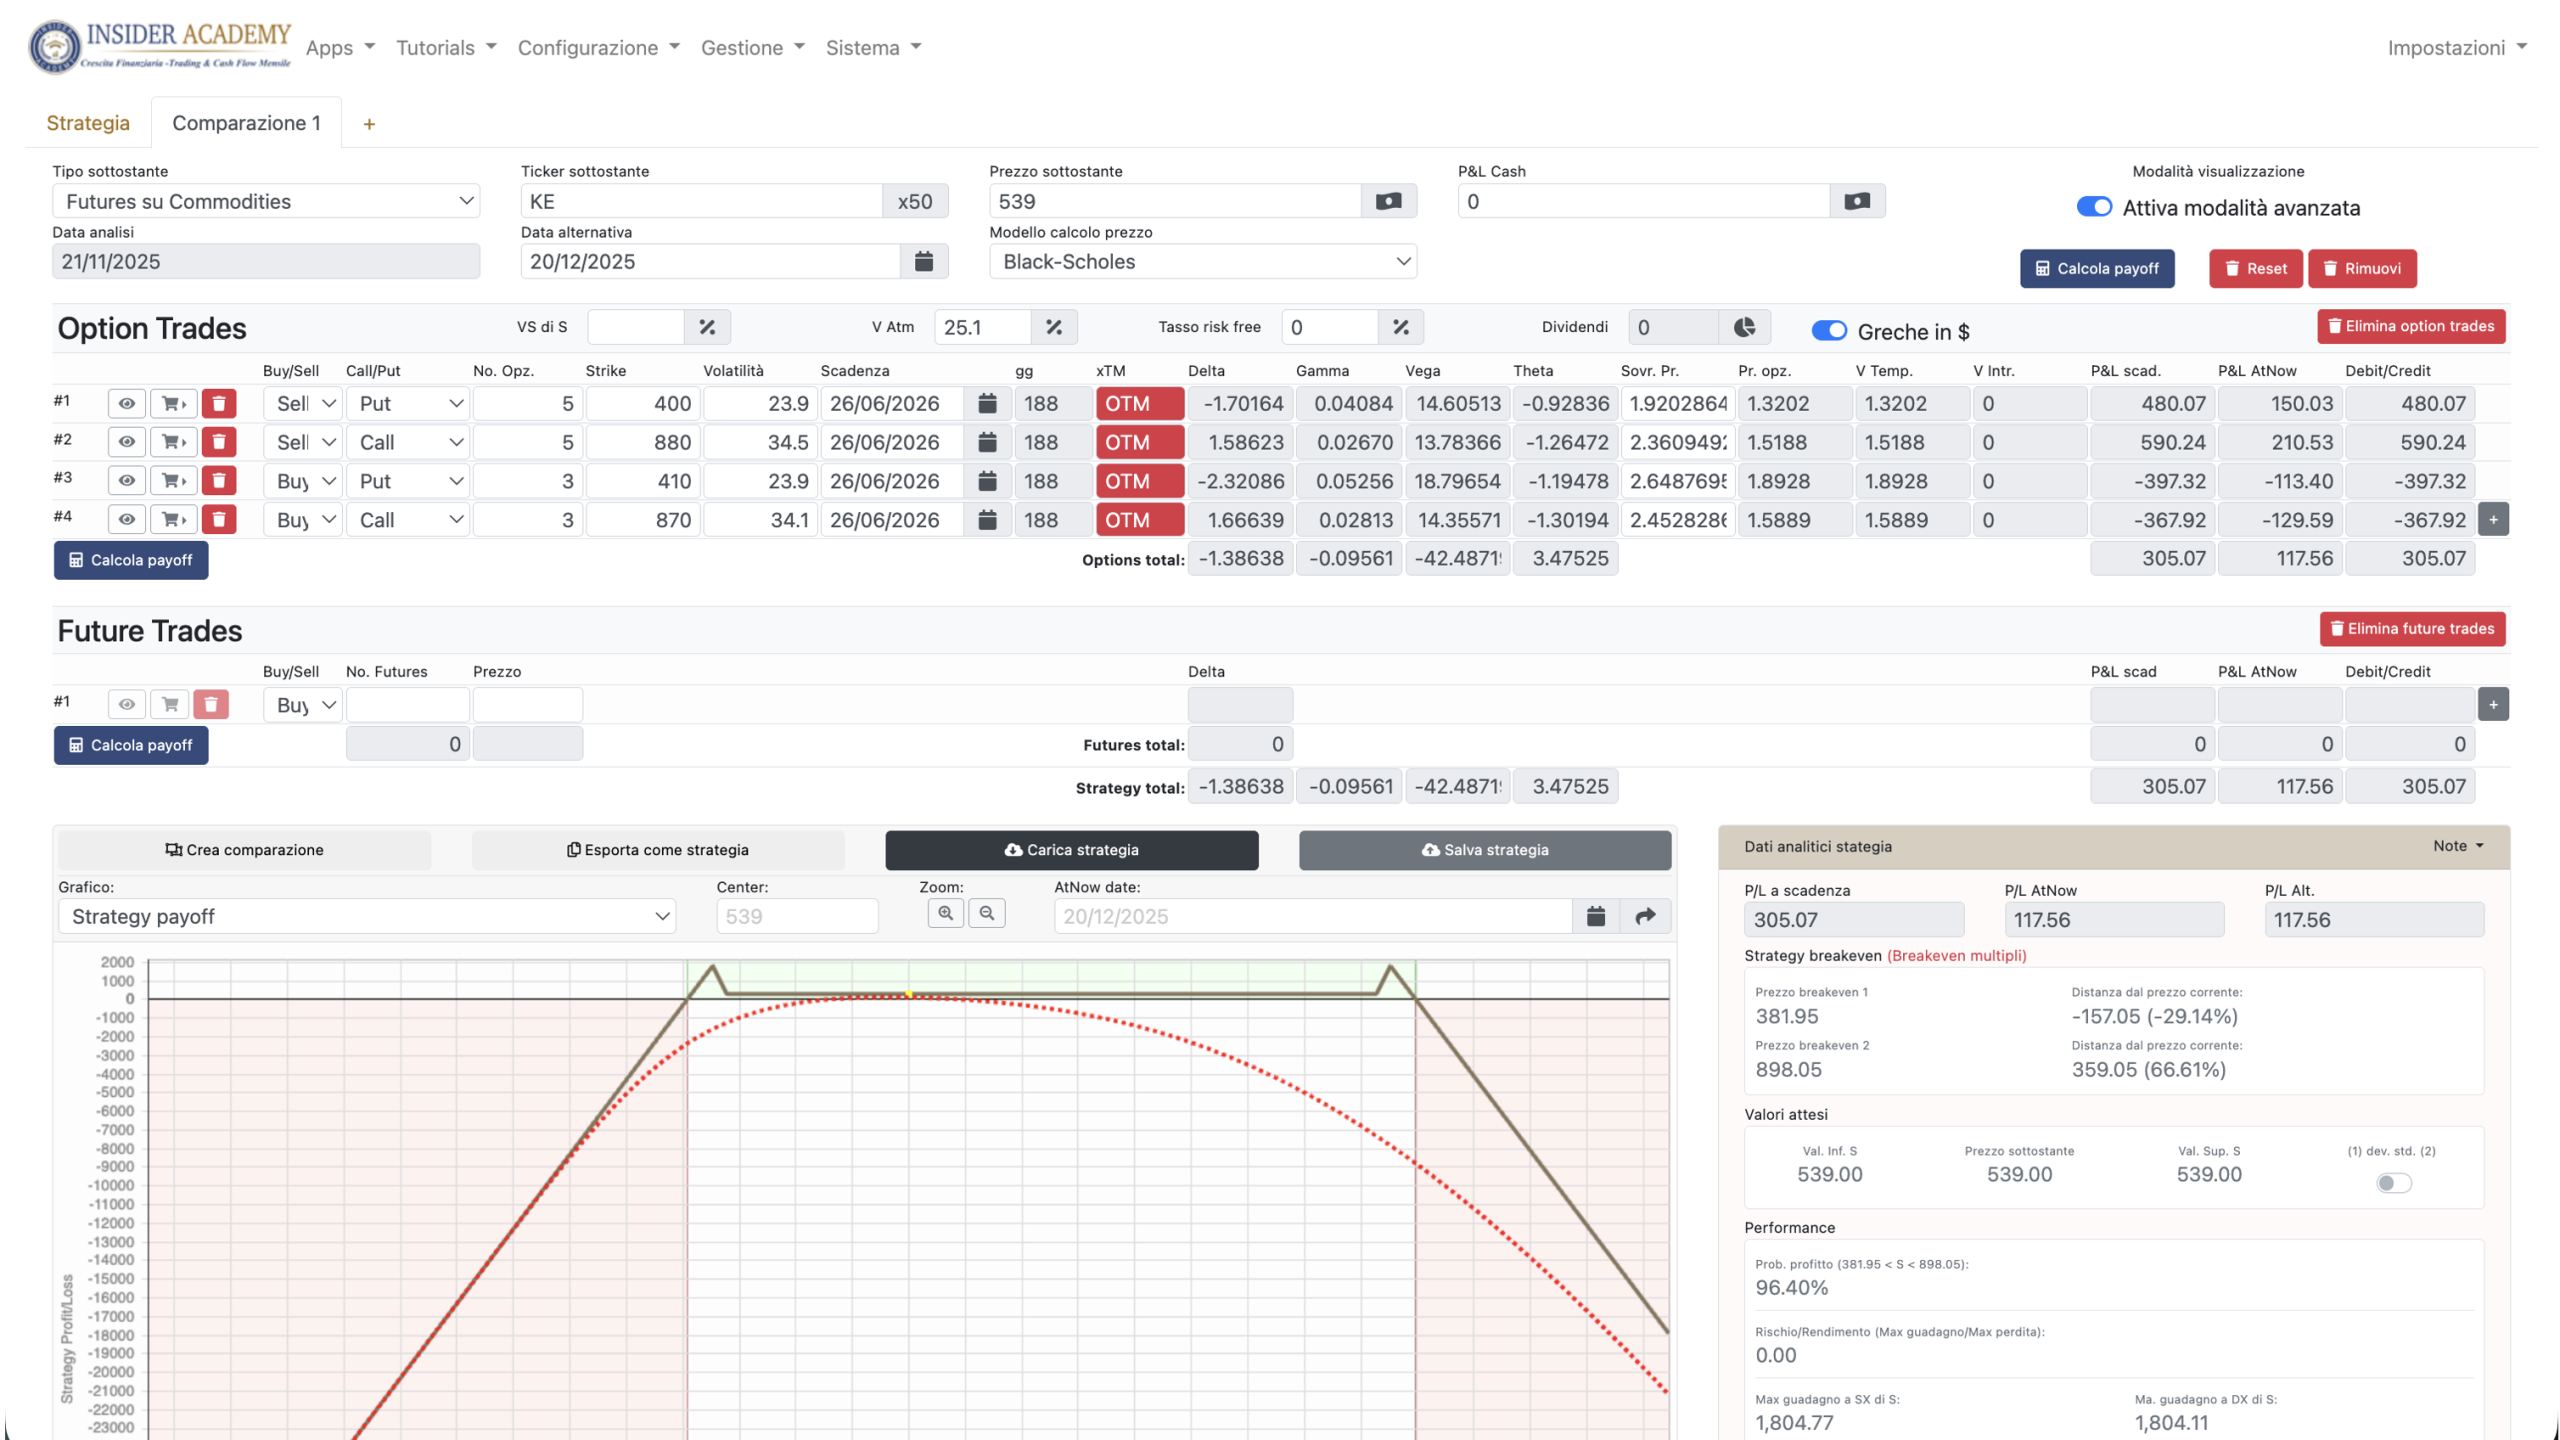
Durante una lezione del nostro corso avanzato di Opzioni sulle Materie Prime, The Commodity Machine, abbiamo studiato una operazione reale sul grano di Kansas City KE nella quale avevamo costruito una strategia Mixed Ratio Spread e abbiamo potuto affrontare proprio questo fenomeno.
Abbiamo mantenuto invariati sottostante e volatilità e fatto avanzare il tempo di 30 giorni in OptionTARGET.
Il Vega della struttura si era ridotto in maniera molto significativa riducendoil suo impatto sulla variazione del prezzo della strategia da circa 61$ a 42$ per una variazione di un solo punto di volatilità implicita.
Che cosa significava operativamente?
Che lo stesso aumento della volatilità implicita avrebbe avuto un impatto economico molto diverso sulla posizione nei due momenti.
Quindi non basta dire:
“la volatilità potrebbe aumentare”.
La domanda corretta diventa:
se aumentasse, quanto è sensibile la mia posizione in questo momento?
È una distinzione fondamentale. Anche OIC evidenzia che Vega e volatilità implicita possono cambiare nel tempo e che opzioni con scadenze differenti possono avere sensibilità molto diverse alla stessa variazione di volatilità.
Il cruscotto serve per guidare, non per prevedere la strada
Questo è forse il modo più semplice per ricordare tutto.
Immagina di pilotare un aereo.
Davanti hai velocità, quota, assetto e molti altri strumenti.
Nessuno di quegli indicatori ti dice con certezza dove sarai tra venti minuti.
Ma prova a pilotare senza di loro.
Le Greche svolgono una funzione simile.
Non prevedono il futuro: rendono leggibile la posizione.
Il passaggio operativo consiste poi nel controllare che l’ordine e la posizione sulla TWS corrispondano al progetto.
Ed è proprio per questo che non utilizziamo Delta, Gamma, Theta o Vega isolatamente per decidere se un’operazione sia buona o cattiva.
In OptionTARGET possiamo sovrapporre le Greche al payoff e osservare come cambiano lungo differenti prezzi del sottostante. Possiamo confrontare due strategie con un simulatore di opzioni che esprimono la stessa idea di mercato e scoprire che possiedono comportamenti completamente differenti.
È il passaggio dalla strategia come figura statica alla strategia come sistema dinamico.
Ed è anche il motivo per cui, nella Cascata Probabilistica, la strategia non viene scelta isolatamente.
Prima costruiamo il contesto e selezioniamo il sottostante; poi valutiamo scadenza e struttura per scegliere la strategia in opzioni, dimensioniamo la posizione, progettiamo eventuali protezioni e infine la gestiamo durante la sua vita.
Le Greche entrano dentro questo processo perché ci permettono di misurare come la posizione che abbiamo progettato sta reagendo alle forze che realmente la muovono.
A questo punto Delta, Gamma, Theta e Vega non sono più quattro definizioni da ricordare.
Sono diventati strumenti del mestiere.
E quando inizi a leggerli così, davanti alla tua posizione non chiedi più soltanto:
“Sto guadagnando o sto perdendo?”
Cominci a fare una domanda molto più utile:
“Che cosa sta producendo questo risultato e come potrebbe cambiare se cambiasse lo scenario?”
È da questa domanda che comincia il controllo.
E se vuoi vedere concretamente come funzionano Delta, Gamma, Theta e Vega e come trasformare quei numeri in informazioni utilizzabili nella tua operatività, puoi continuare da qui con il nostro video “Come Funzionano le Greche nelle Opzioni (Spiegato Facile e Pratico)”:
Guarda il video: Come Funzionano le Greche nelle Opzioni (Spiegato Facile e Pratico)
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Options Industry Council — Understanding Options Greeks / Delta / Gamma / Theta / Vega — funzione delle Greche come misure teoriche della sensibilità del premio dell’opzione alle variazioni dei fattori che ne determinano il prezzo; Delta come sensibilità al movimento del sottostante, Gamma come variazione del Delta, Theta come effetto del trascorrere del tempo e Vega come sensibilità alla volatilità implicita; natura dinamica delle Greche e limiti delle relative stime.
- CME Group — Options Delta, Gamma, Theta, Vega / Options Premium and the Greeks — relazione tra movimento del sottostante, Delta e Gamma; effetto del tempo attraverso il Theta; sensibilità alla volatilità implicita attraverso il Vega; combinazione dei contributi delle diverse Greche nella variazione teorica del premio dell’opzione.
Metodo, tecnologia ed esperienza Insider Academy
Le analisi e gli esempi dell’articolo sono sviluppati attraverso il Metodo della Cascata Probabilistica e l’esperienza didattica e operativa di Insider Academy.
Le simulazioni sulla call Coca-Cola, sul confronto tra call AMD con scadenza corta e call AMD con scadenza lunga e sull’evoluzione delle sensibilità durante la vita della posizione sono realizzate con OptionTARGET, software proprietario Insider Academy utilizzato per analizzare le Greche delle singole opzioni e della strategia, convertirne l’impatto in termini monetari, sovrapporle al payoff e confrontarne il comportamento al variare di prezzo, tempo e volatilità.
Il confronto tra le due call AMD con scadenze differenti deriva da un caso didattico realmente utilizzato durante una lezione di Rendite Strategiche in Opzioni. L’operazione partiva da un’ipotesi rialzista sul titolo e da un orizzonte operativo di circa 30 giorni, mettendo a confronto Delta, Gamma, Vega e Theta delle due alternative e verificandone attraverso OptionTARGET il comportamento nel transitorio.
Il riferimento al Mixed Ratio Spread sul grano di Kansas City KE deriva da un’operazione reale studiata durante una lezione del corso avanzato di Opzioni sulle Materie Prime The Commodity Machine. La simulazione con OptionTARGET è stata utilizzata per osservare come il Vega della posizione si modificasse con il trascorrere del tempo e, di conseguenza, come la stessa variazione della volatilità implicita potesse produrre un impatto economico differente sulla posizione in momenti diversi.
Le simulazioni hanno finalità didattica e dipendono dalle condizioni, dagli input e dai modelli utilizzati. Non rappresentano una previsione dei risultati futuri.