

L’iron condor ha una caratteristica che lo rende immediatamente affascinante: prima ancora di aprire l’operazione puoi conoscere la tua perdita massima teorica a scadenza.
Sembra il massimo della tranquillità. Costruisci quattro opzioni, incassi un premio, delimiti il rischio e sai già dove guadagni e dove perdi.
Ma è proprio qui che voglio portarti un passo più avanti.
Rischio definito non significa rischio irrilevante. E soprattutto non significa che il viaggio fino alla scadenza sarà tranquillo.
Capire questa differenza cambia completamente il modo di osservare un iron condor quando il mercato comincia a muoversi.
Partiamo dalla cosa più semplice: che cos’è un iron condor?
Immagina un titolo che quota 100 dollari e sul quale ritieni probabile una fase relativamente laterale.
Potresti costruire un iron condor in questo modo:
- vendi una put strike 95;
- compri una put strike 90;
- vendi una call strike 105;
- compri una call strike 110.
Le quattro opzioni hanno la stessa scadenza.
In pratica hai costruito due vertical spread a credito: uno sotto il prezzo e uno sopra. Le due opzioni acquistate più lontane servono a mettere un limite alla perdita.
Se alla scadenza il titolo rimane tra 95 e 105, tutte le opzioni possono scadere senza valore e tu conservi il credito netto incassato. Se invece il prezzo supera uno dei due lati, cominci a consumare quel profitto fino ad arrivare alla perdita massima prevista dalla struttura.
È esattamente la costruzione descritta anche dall’Options Industry Council e da Fidelity: quattro opzioni con la stessa scadenza, due vendute più vicine al prezzo e due acquistate più lontane per delimitare il rischio.
Quanto rischi realmente?
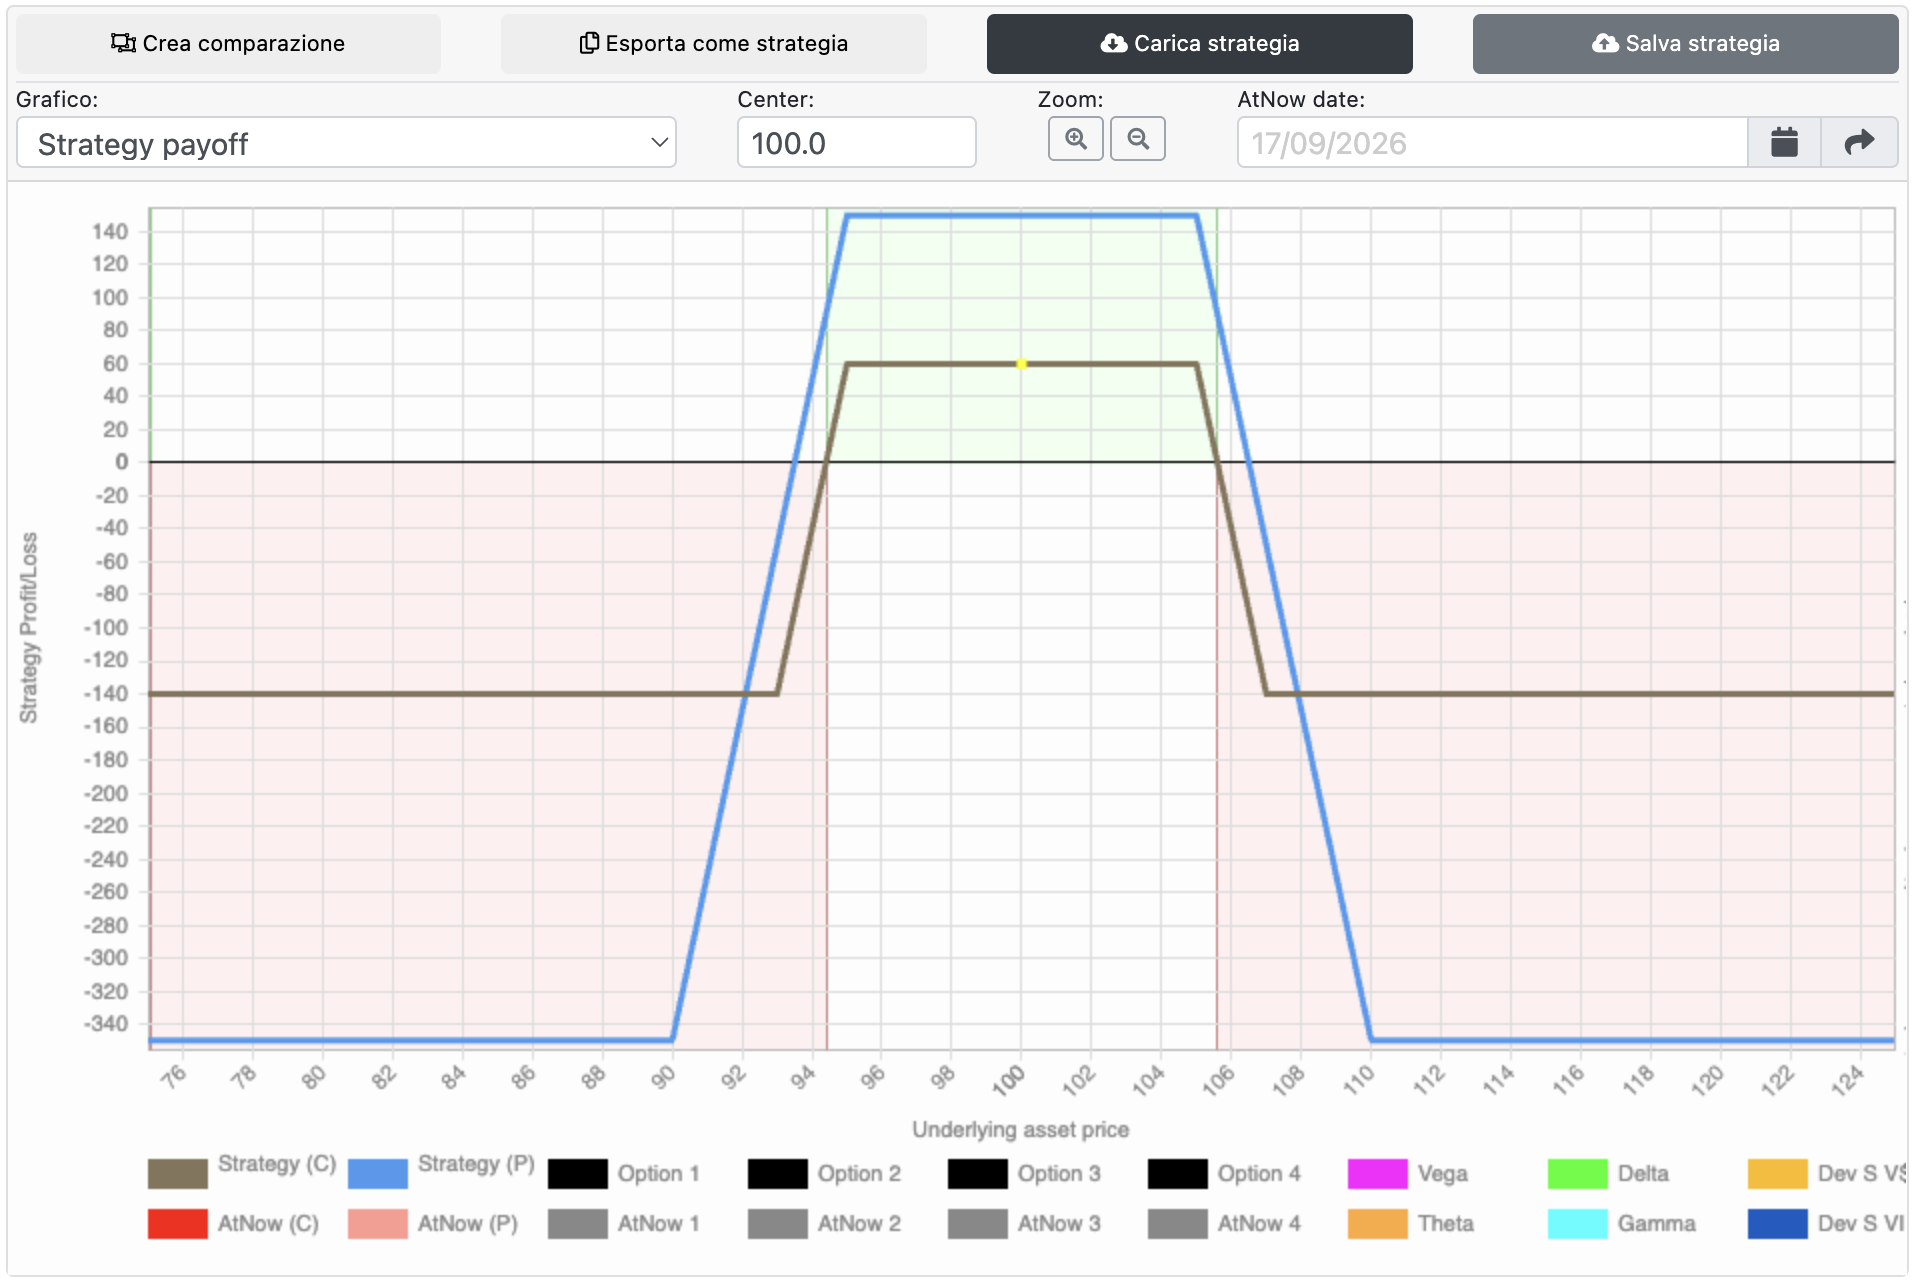
Supponiamo che i due spread (la distanza tra l’opzione venduta e quella comprata) siano larghi 5 dollari e che l’intero iron condor ci permetta di incassare un credito netto di 1,50 dollari.
Il profitto massimo è semplice:
1,50 × 100 = 150 dollari
dove 100 è il moltiplicatore normalmente applicato alle opzioni azionarie statunitensi.
La perdita massima teorica a scadenza sarà invece:
5,00 − 1,50 = 3,50 × 100 = 350 dollari
Perché? Se il mercato supera completamente uno dei due lati, i 5 dollari di distanza tra l’opzione venduta e quella comprata rappresentano la perdita massima dello spread. Ma abbiamo già incassato 1,50 dollari di premio, che riducono quella perdita: 5,00 − 1,50 = 3,50 dollari, cioè 350 dollari considerando il moltiplicatore 100.
Questo è uno dei grandi vantaggi della struttura: non dobbiamo immaginare quanto potremmo perdere. Nelle condizioni contrattuali considerate possiamo calcolarlo prima di entrare. OCC e Fidelity confermano che, per un iron condor simmetrico a credito, la perdita massima a scadenza corrisponde alla larghezza dello spread meno il credito netto ricevuto, considerando poi il moltiplicatore del contratto.
Ma adesso arriva la domanda importante.
Se sappiamo già che possiamo perdere al massimo 350 dollari, abbiamo davvero risolto il problema del rischio?
No.
Abbiamo soltanto definito un limite.
Se il nostro budget di rischio per quella operazione fosse 200 dollari, anche un solo contratto sarebbe già troppo grande.
È un principio che utilizziamo nei nostri corsi quando dimensioniamo le posizioni: se il rischio della più piccola posizione realmente negoziabile supera il budget assegnato, la quantità corretta può essere semplicemente zero contratti.
Questa distinzione sembra banale, ma cambia la prospettiva:
una perdita può essere perfettamente definita e contemporaneamente essere troppo grande per il tuo conto.
Significa rinunciare all’operazione? Non necessariamente. È qui che smettiamo di scegliere una strategia e cominciamo a progettarla.
Il nostro iron condor 90/95/105/110, con un credito di 1,50 dollari, espone un contratto a una perdita massima di 350 dollari, ma il nostro limite è 200.
Possiamo allora avvicinare le protezioni da 90 a 93 e da 110 a 107. Il nuovo condor è largo 2 dollari e, ipotizzando un credito ridotto a 0,60, la perdita massima diventa:
(2,00 − 0,60) × 100 = 140 dollari.
Abbiamo rinunciato a una parte del profitto potenziale, ma ora il rischio rientra nel nostro budget. Se per ottenere questo risultato il nuovo payoff non fosse più interessante, semplicemente non faremmo l’operazione.
Prima decidiamo quanto possiamo rischiare. Poi progettiamo, se esiste, l’iron condor compatibile con quel limite.
Il payoff ti mostra la destinazione, non il viaggio
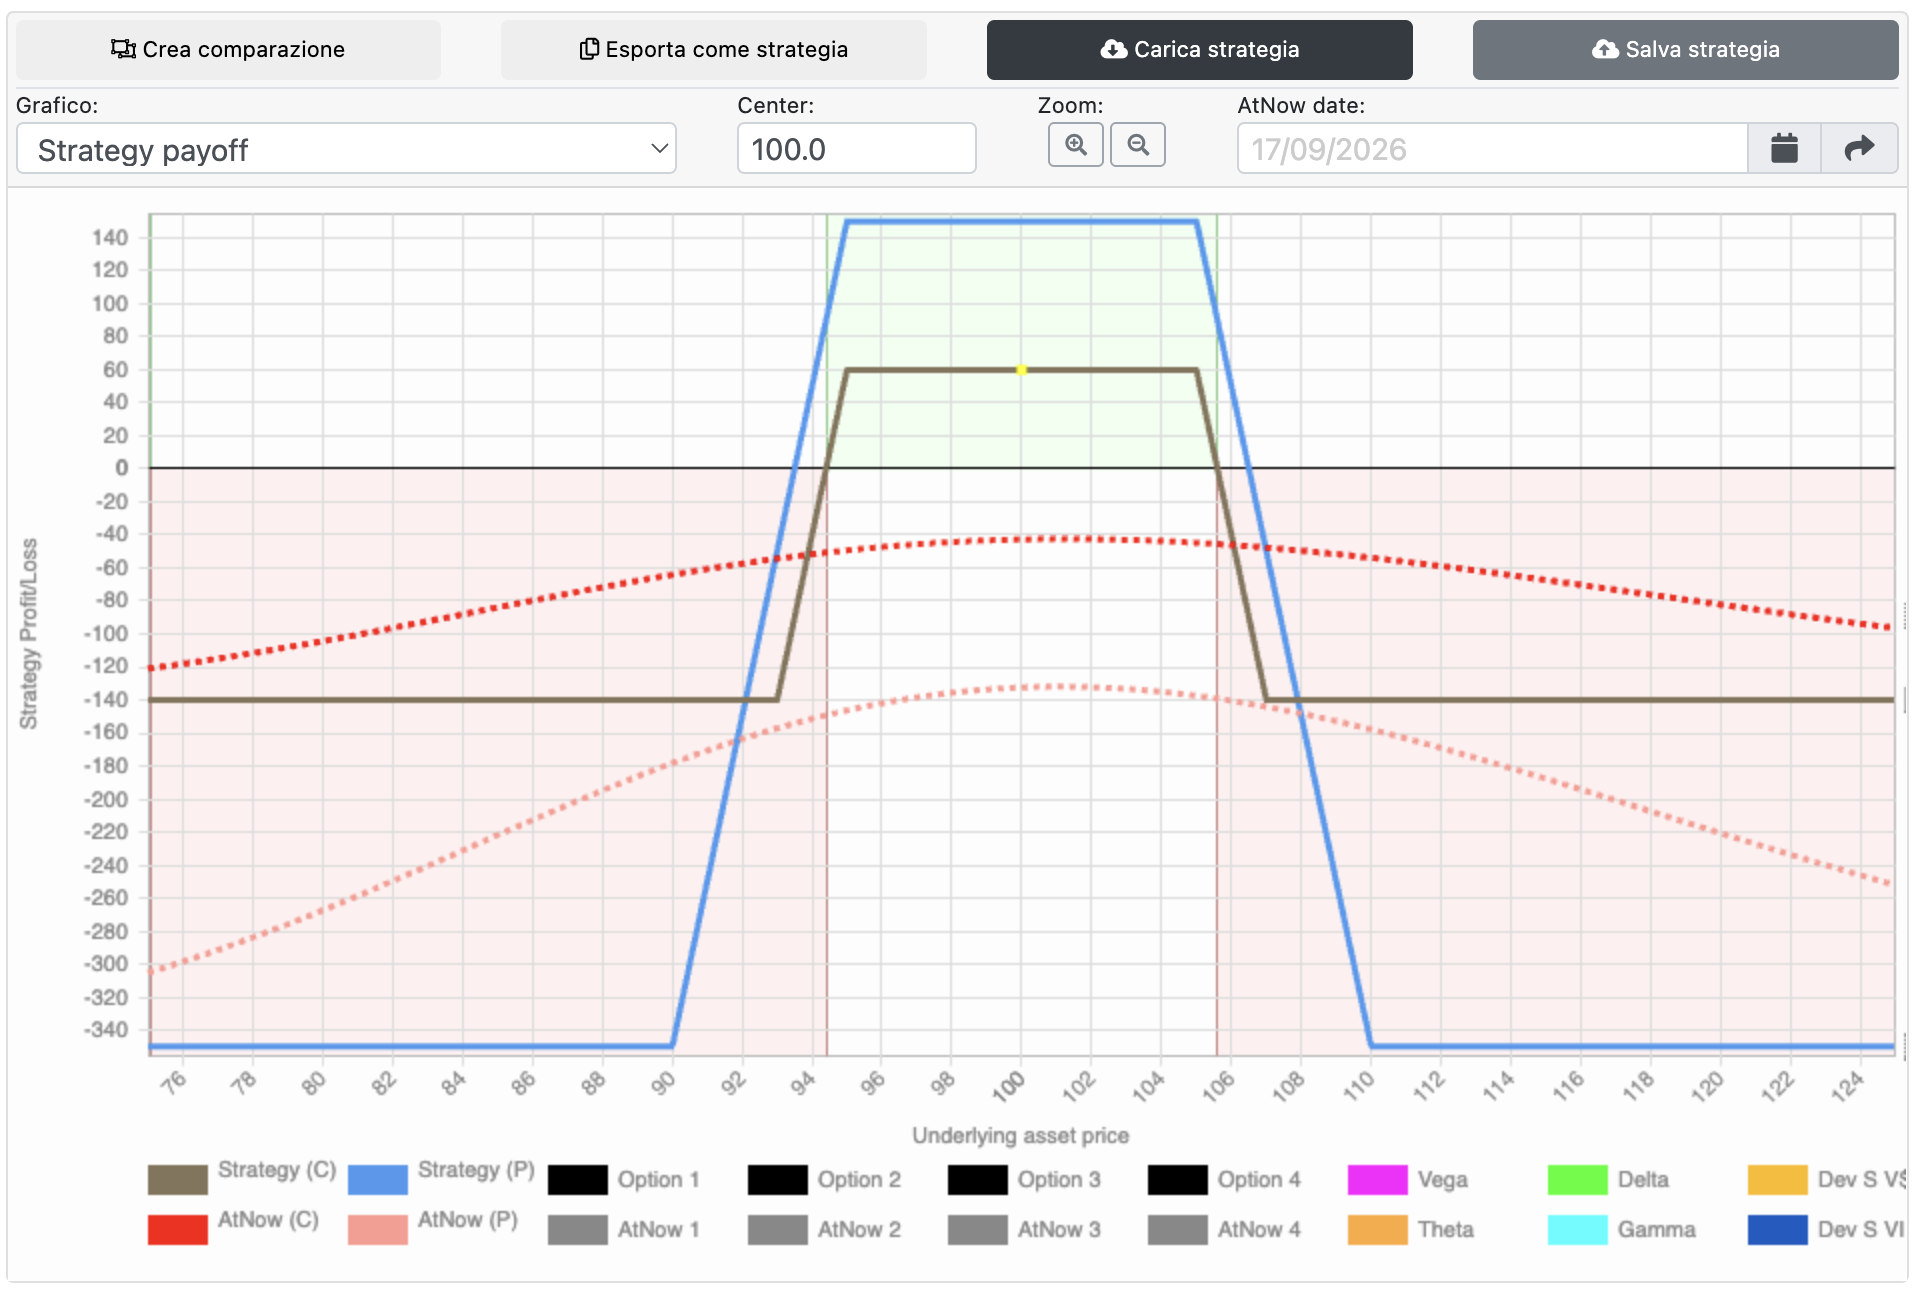
Torniamo al nostro iron condor. Il titolo è salito da 100 a 104 e sulla piattaforma potremmo vedere una perdita.
Ma attenzione: quella è la fotografia di oggi, non il risultato a scadenza.
Manca ancora tempo e il valore delle quattro opzioni è influenzato anche dalla volatilità implicita. Se invece guardiamo il payoff a scadenza, scopriamo che 104 è ancora all’interno della nostra area di profitto: se il titolo arrivasse alla scadenza su quel livello, la perdita che vediamo oggi verrebbe progressivamente assorbita e l’operazione tornerebbe positiva.
Ecco perché in OptionTARGET osserviamo entrambe le curve: il transitorio ci dice cosa sta accadendo oggi; il payoff ci mostra dove arriveremo a scadenza se il prezzo resterà su quel livello.
Capire questa differenza evita di correggere una posizione soltanto perché, nel frattempo, vediamo comparire un numero rosso.
Da strangle a iron condor: quando la protezione diventa una decisione
Nel maggio 2026 lo abbiamo fatto realmente sull’oro con gli studenti della The Machine Academy.
Avevamo progettato uno strangle, vendendo una put e una call senza acquistare subito le protezioni. Perché? Perché proteggerci fin dall’inizio avrebbe significato pagare due opzioni e rinunciare a una parte del premio: in quel momento, sulla base della nostra lettura del mercato, avevamo scelto consapevolmente di non farlo.
Poi il mercato si è mosso e la situazione è cambiata. Abbiamo rivalutato scenario, rischio e margini e deciso che era arrivato il momento di intervenire: abbiamo acquistato le due coperture e trasformato lo strangle in un iron condor.
Ed ecco la parte affascinante: non abbiamo semplicemente “corretto un trade”. Abbiamo trasformato un’operazione con maggiore profitto potenziale e rischio non definito in una struttura a rischio definito perché le nuove condizioni ci suggerivano che quella protezione, adesso, aveva valore.
È così che intendiamo la gestione in Insider Academy. Non una raccolta di correzioni automatiche da applicare quando il mercato ci viene contro, ma la capacità di leggere ciò che sta cambiando e modificare il progetto quando esiste una ragione per farlo.
Per noi l’analisi del mercato rimane l’ancora: ci aiuta a decidere come entrare e, soprattutto, ci dice se e quando è arrivato il momento di difenderci.
E se il mercato si avvicina a uno strike?
Qui arriva probabilmente la parte che interessa di più.
Hai costruito il condor. Il prezzo comincia a muoversi verso uno dei due lati.
Che cosa fai?
La prima risposta è controintuitiva:
non è detto che tu debba fare qualcosa.
Nei nostri corsi utilizziamo un principio molto semplice: la prima correzione da imparare è quella che riesci a evitare.
Ogni modifica introduce conseguenze. Può cambiare il payoff, il capitale impiegato, l’esposizione e il comportamento della posizione.
Quindi il fatto che esista una tecnica di correzione non significa che dobbiamo utilizzarla.
Prima dobbiamo capire che cosa è realmente cambiato.
Il prezzo si è soltanto avvicinato allo strike oppure la posizione è diventata incompatibile con il rischio che avevamo progettato? Quanto tempo manca? Che cosa è successo alla volatilità? Quanto stiamo perdendo realmente? Che cosa succederebbe alla posizione negli scenari che oggi consideriamo plausibili?
E soprattutto:
la modifica che stiamo pensando di fare migliora realmente il progetto oppure ci fa semplicemente sentire più tranquilli?
Confrontare prima di correggere
Qui la tecnologia diventa particolarmente utile.
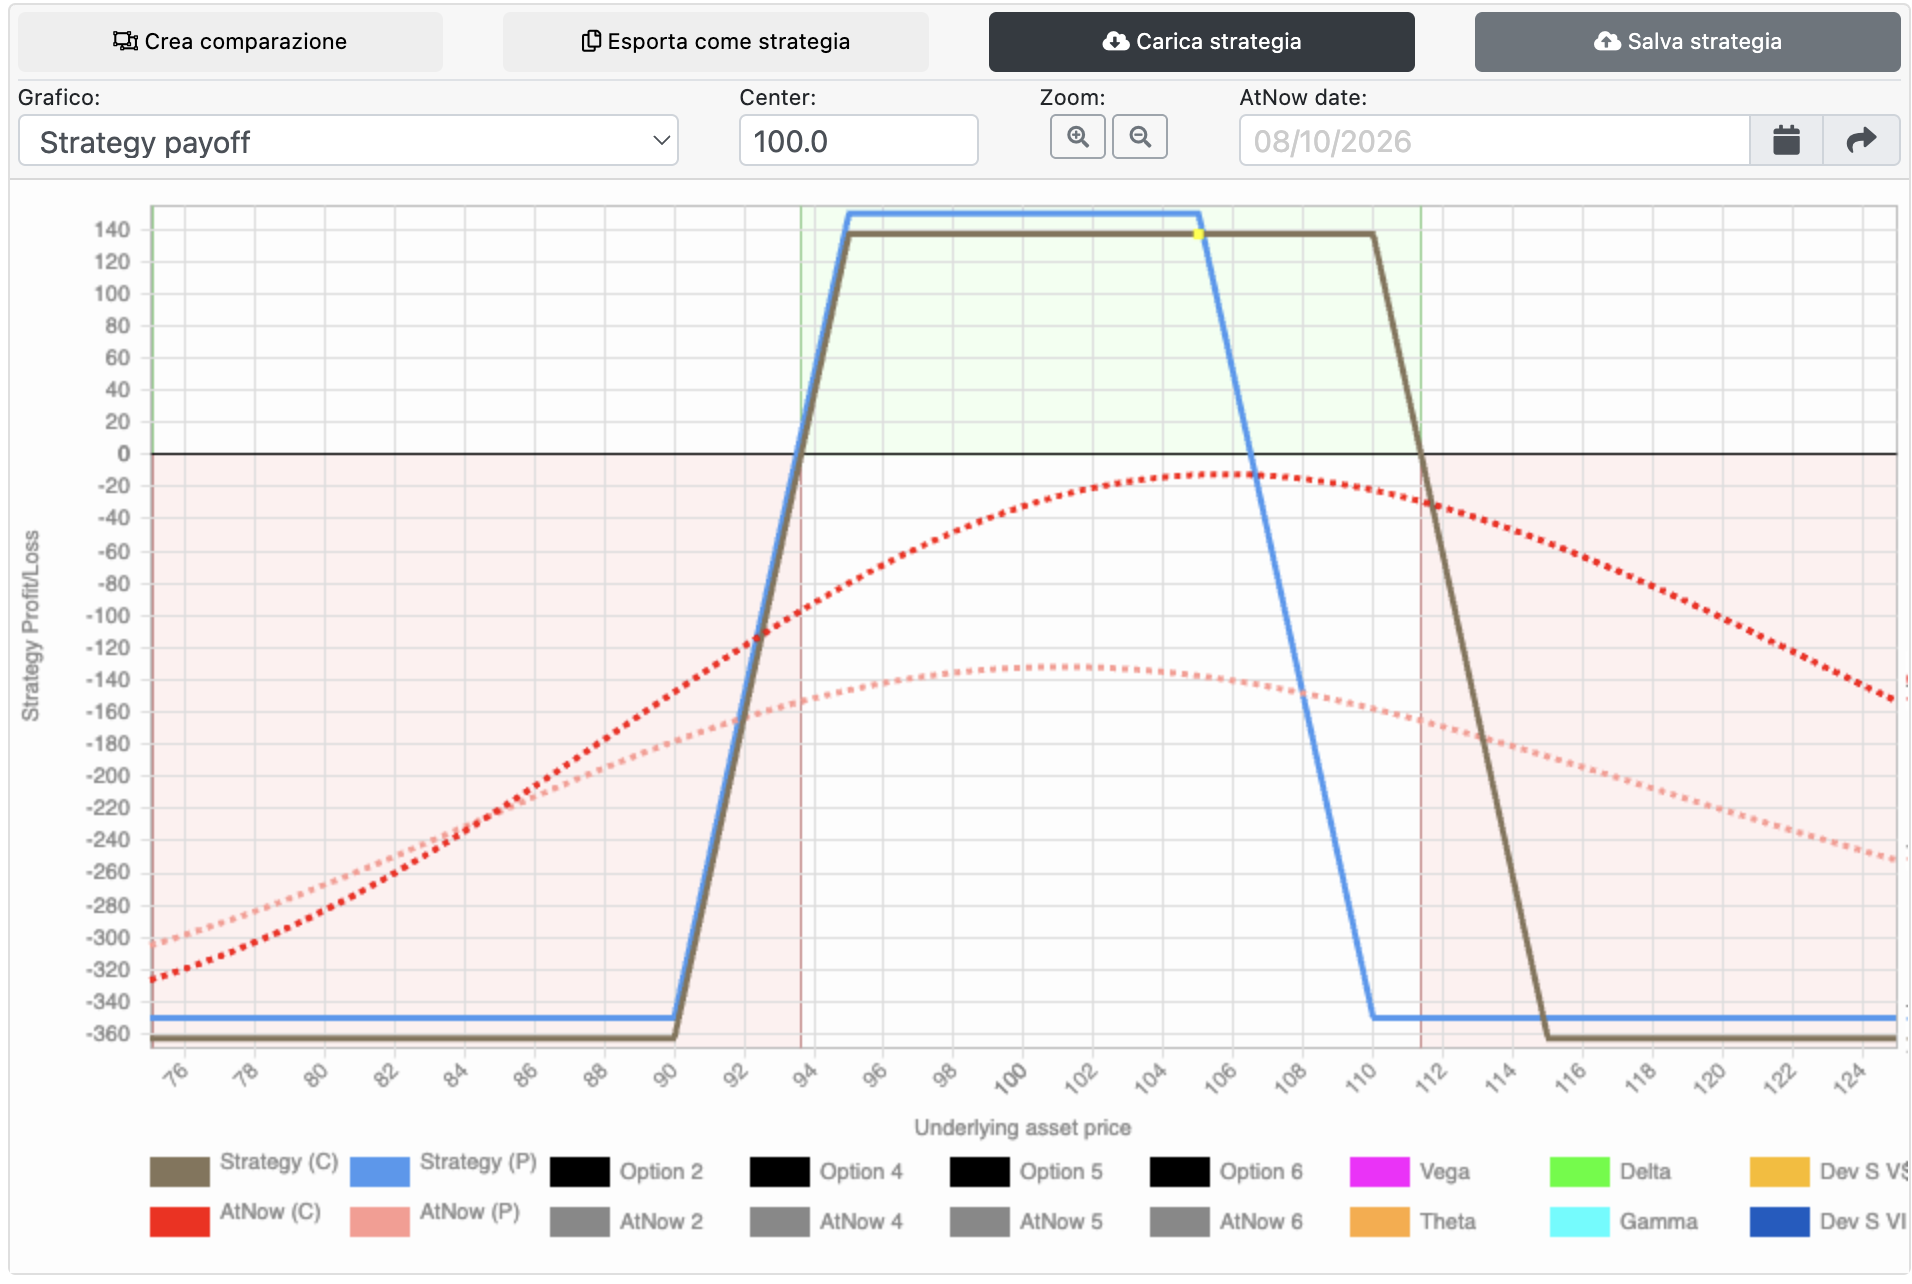
In OptionTARGET possiamo conservare la posizione originale e confrontarla con una possibile modifica attraverso il simulatore di opzioni.
Non guardiamo soltanto quale delle due produce il payoff più bello a scadenza.
Guardiamo entrambe nelle stesse condizioni e ci chiediamo che cosa succede prima della scadenza.
Perché una modifica che sembra migliore guardando soltanto il risultato finale potrebbe essere meno interessante se prevediamo di uscire prima.
E se una gamba viene chiusa e sostituita, come avviene nel rollaggio delle opzioni, il risultato economico già realizzato non scompare: deve continuare a far parte del conto.
Questo impedisce uno degli errori più pericolosi nella gestione: modificare continuamente una posizione fino a perdere memoria del rischio e del risultato economico che abbiamo realmente accumulato.
Quindi l’iron condor è una strategia sicura?
È una strategia nella quale possiamo delimitare il rischio, ma questo non ci dice ancora se sia una buona operazione.
Prima di entrare dobbiamo capire se esistono le condizioni per costruirla. È qui che entra la nostra Cascata Probabilistica: partiamo dallo scenario di mercato, scegliamo il sottostante, individuiamo scadenza e livelli coerenti, costruiamo la strategia, la dimensioniamo e definiamo protezione e gestione.
E la stessa analisi rimane la nostra ancora durante il trade. Se il mercato si muove contro di noi, non correggiamo semplicemente perché il prezzo si avvicina a uno strike: torniamo a valutare lo scenario e cerchiamo di capire se ciò che sta accadendo rappresenta davvero una minaccia per il progetto che avevamo costruito.
È questa, alla fine, la vera differenza: l’iron condor è soltanto uno strumento. Il controllo nasce dal processo con cui decidiamo quando costruirlo, quanto rischiare e se e quando modificarlo.
Se adesso vuoi vedere concretamente come si costruisce un iron condor, nel video “Come costruire un Iron Condor” lo facciamo insieme, passo dopo passo, direttamente sulla strategia.
GUARDA IL VIDEO — COME COSTRUIRE UN IRON CONDOR
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Options Industry Council — Short Condor (Iron Condor) — struttura dell’iron condor a quattro opzioni, combinazione di un credit spread lato put e uno lato call, profitto massimo pari al premio netto incassato, calcolo della perdita massima, effetto del trascorrere del tempo e della volatilità implicita, rischi di esercizio e assegnazione.
- Fidelity — The Iron Condor Options Strategy / Short Iron Condor Spread — costruzione dell’iron condor, relazione tra distanza degli strike, credito incassato e perdita massima, comportamento della strategia a scadenza, costi delle quattro gambe e influenza di tempo e volatilità durante la vita della posizione.
Metodo, tecnologia ed esperienza Insider Academy
Le analisi e gli esempi dell’articolo sono sviluppati attraverso il Metodo della Cascata Probabilistica e l’esperienza didattica e operativa di Insider Academy.
Le simulazioni dell’iron condor 90/95/105/110, della successiva riprogettazione 93/95/105/107 e del confronto tra payoff a scadenza e comportamento nel transitorio sono realizzate con OptionTARGET, software proprietario Insider Academy utilizzato per analizzare payoff, perdita massima, comportamento delle strategie durante la loro vita e conseguenze delle possibili modifiche.
Il riferimento alla trasformazione dello strangle sull’oro in iron condor deriva da un caso reale studiato nel maggio 2026 con gli studenti della The Machine Academy. In quella situazione l’acquisto successivo delle due opzioni di copertura è stato utilizzato per trasformare una posizione a rischio non definito in una struttura a rischio definito e rendere più gestibili esposizione e margini, sulla base della nuova valutazione delle condizioni di mercato.
Le simulazioni hanno finalità didattica e dipendono dalle condizioni, dagli input e dai modelli utilizzati. Non rappresentano una previsione dei risultati futuri.