

Hai previsto che il titolo sarebbe salito. Hai comprato una call. Il titolo è salito. Eppure la tua opzione sta perdendo.
Sembra quasi impossibile: ho indovinato la direzione, com’è possibile che stia perdendo soldi?
La risposta è uno dei passaggi più importanti per chi vuole davvero imparare a utilizzare le opzioni: avere ragione sulla direzione del mercato non significa necessariamente avere ragione sull’opzione.
Perché quando acquisti un’opzione non stai comprando soltanto una direzione. Stai comprando un contratto il cui prezzo dipende anche da quanto movimento il mercato sta incorporando in quel momento e dal tempo che rimane prima della scadenza.
Ed è proprio qui che entra in scena la volatilità implicita.
Capire questo meccanismo significa smettere di chiedersi soltanto “il mercato è andato dalla parte giusta?” e cominciare a porsi una domanda molto più utile: “Che cosa sta realmente facendo guadagnare o perdere la mia opzione?”
Per collegare questo approfondimento al quadro generale, leggi la guida alle opzioni: cosa sono e come funzionano.
Hai indovinato Apple. Ma hai comprato anche qualcos’altro
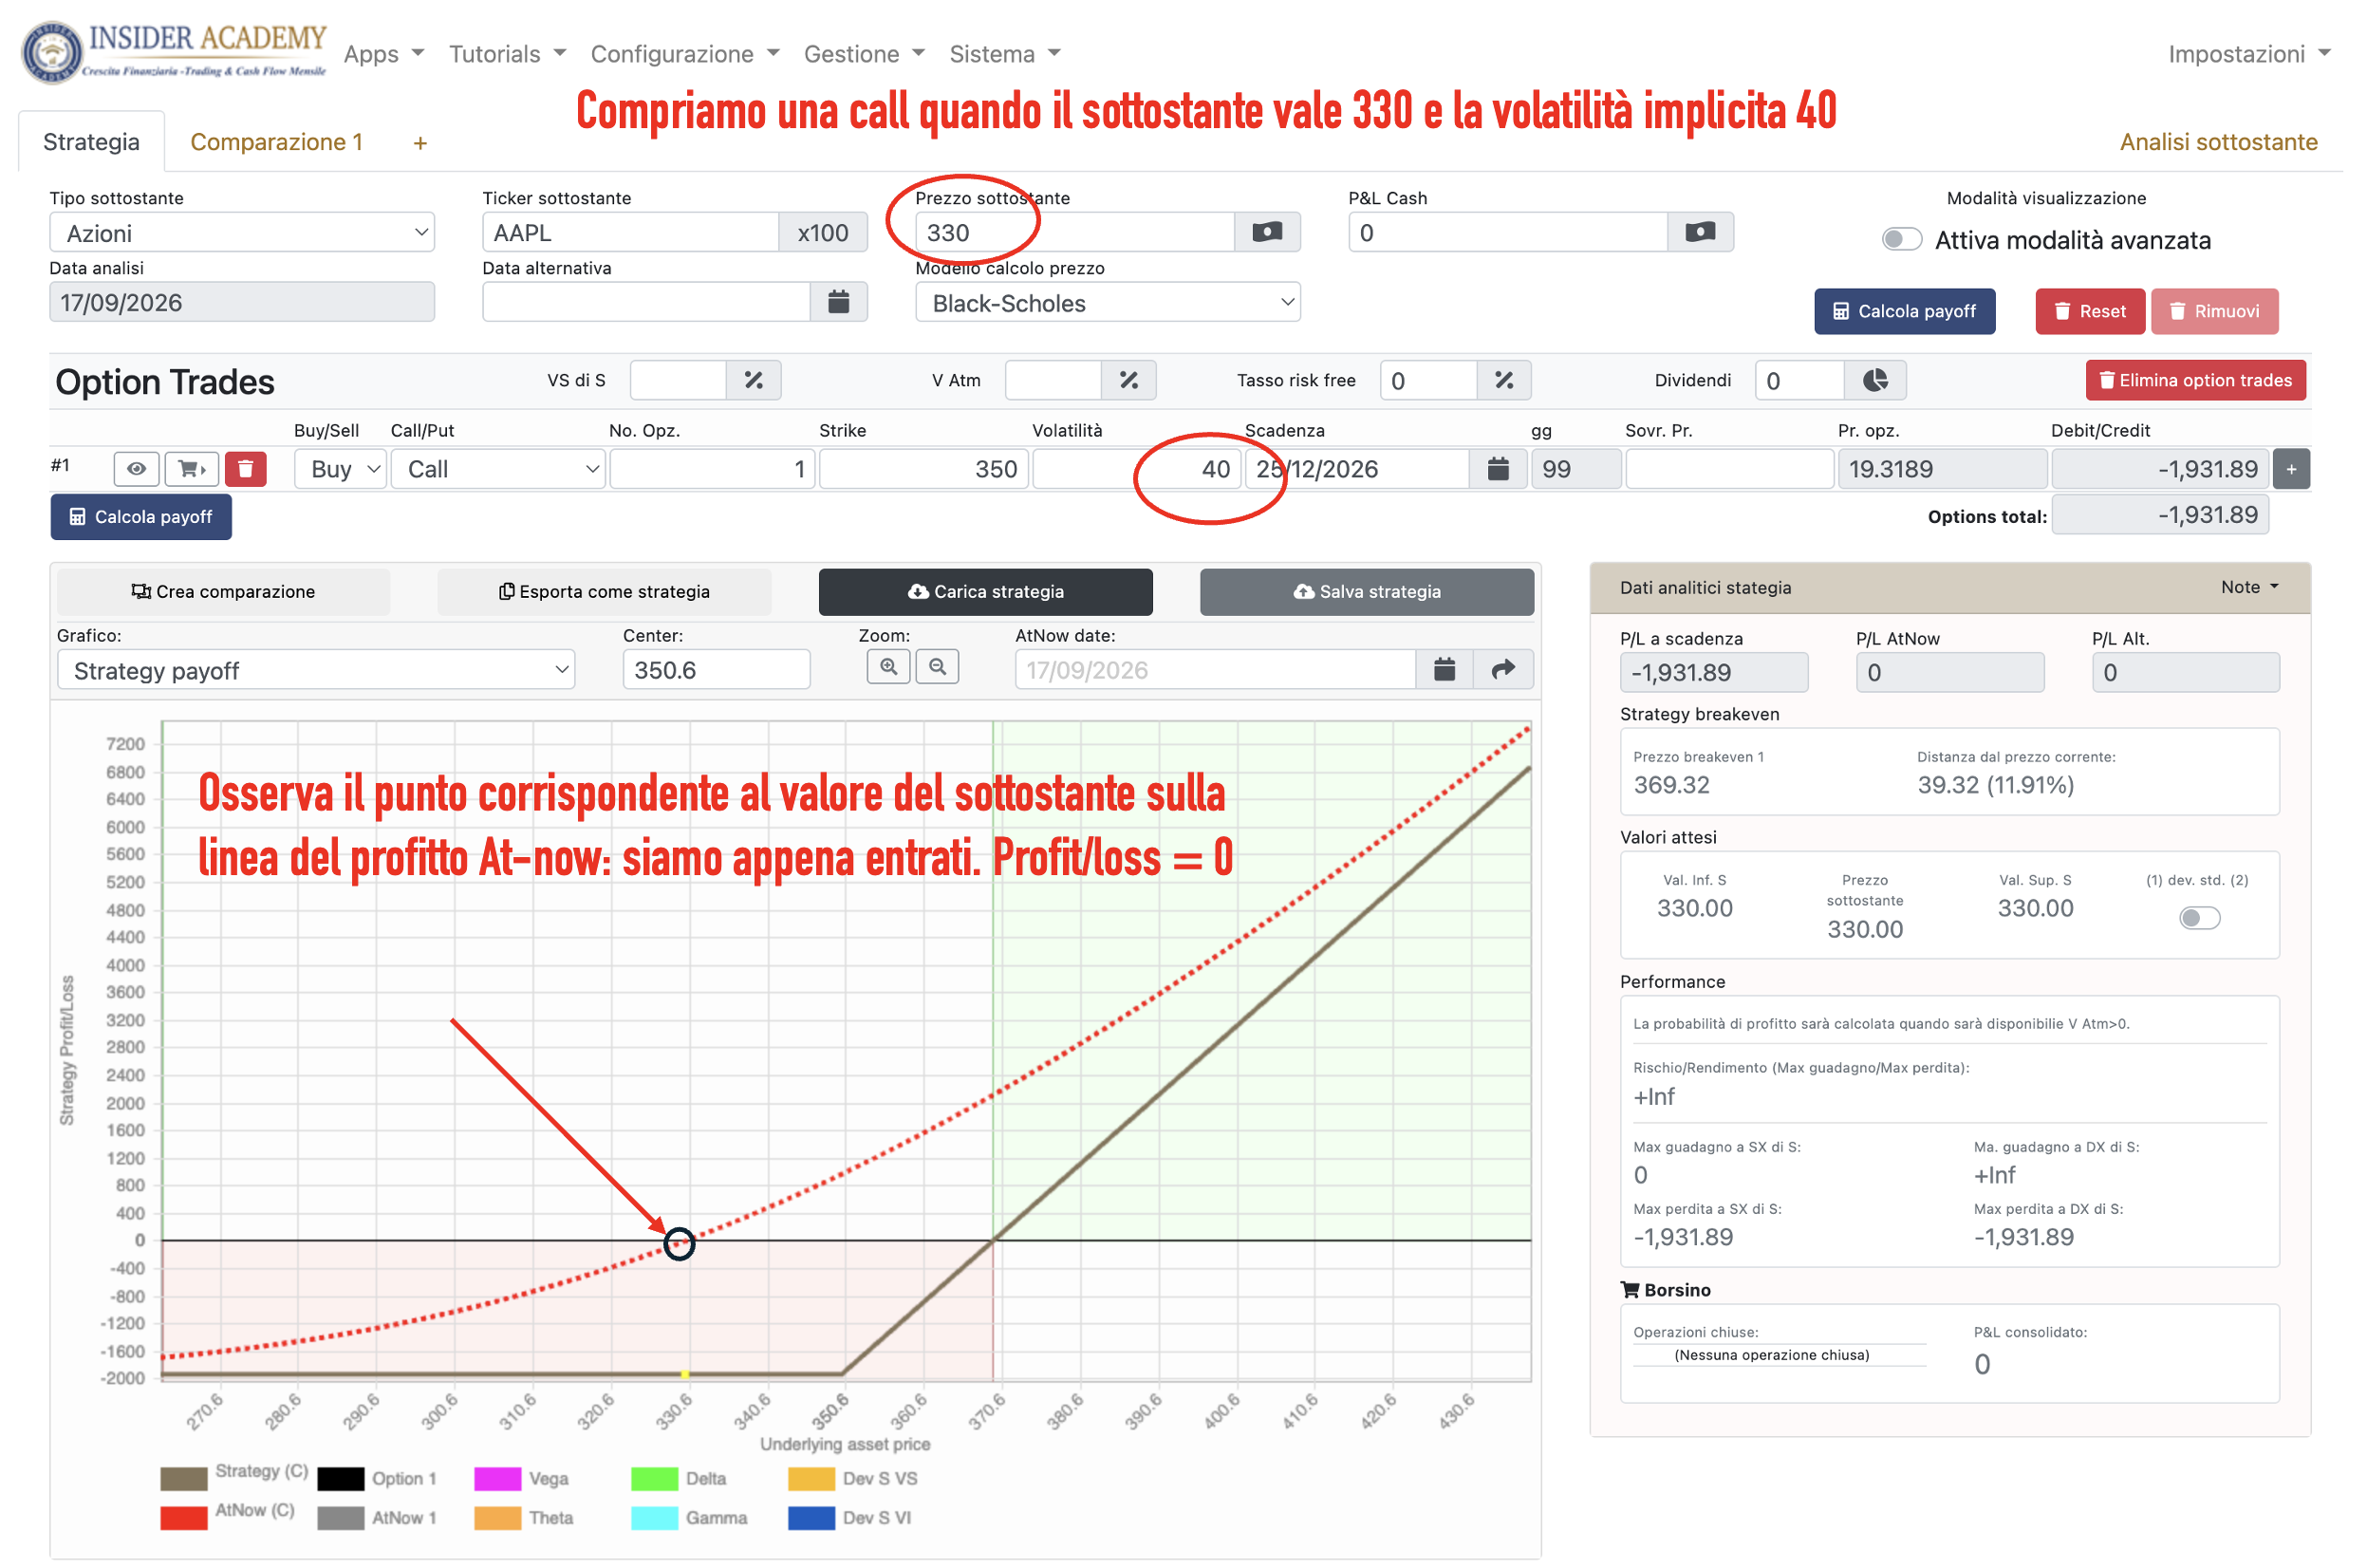
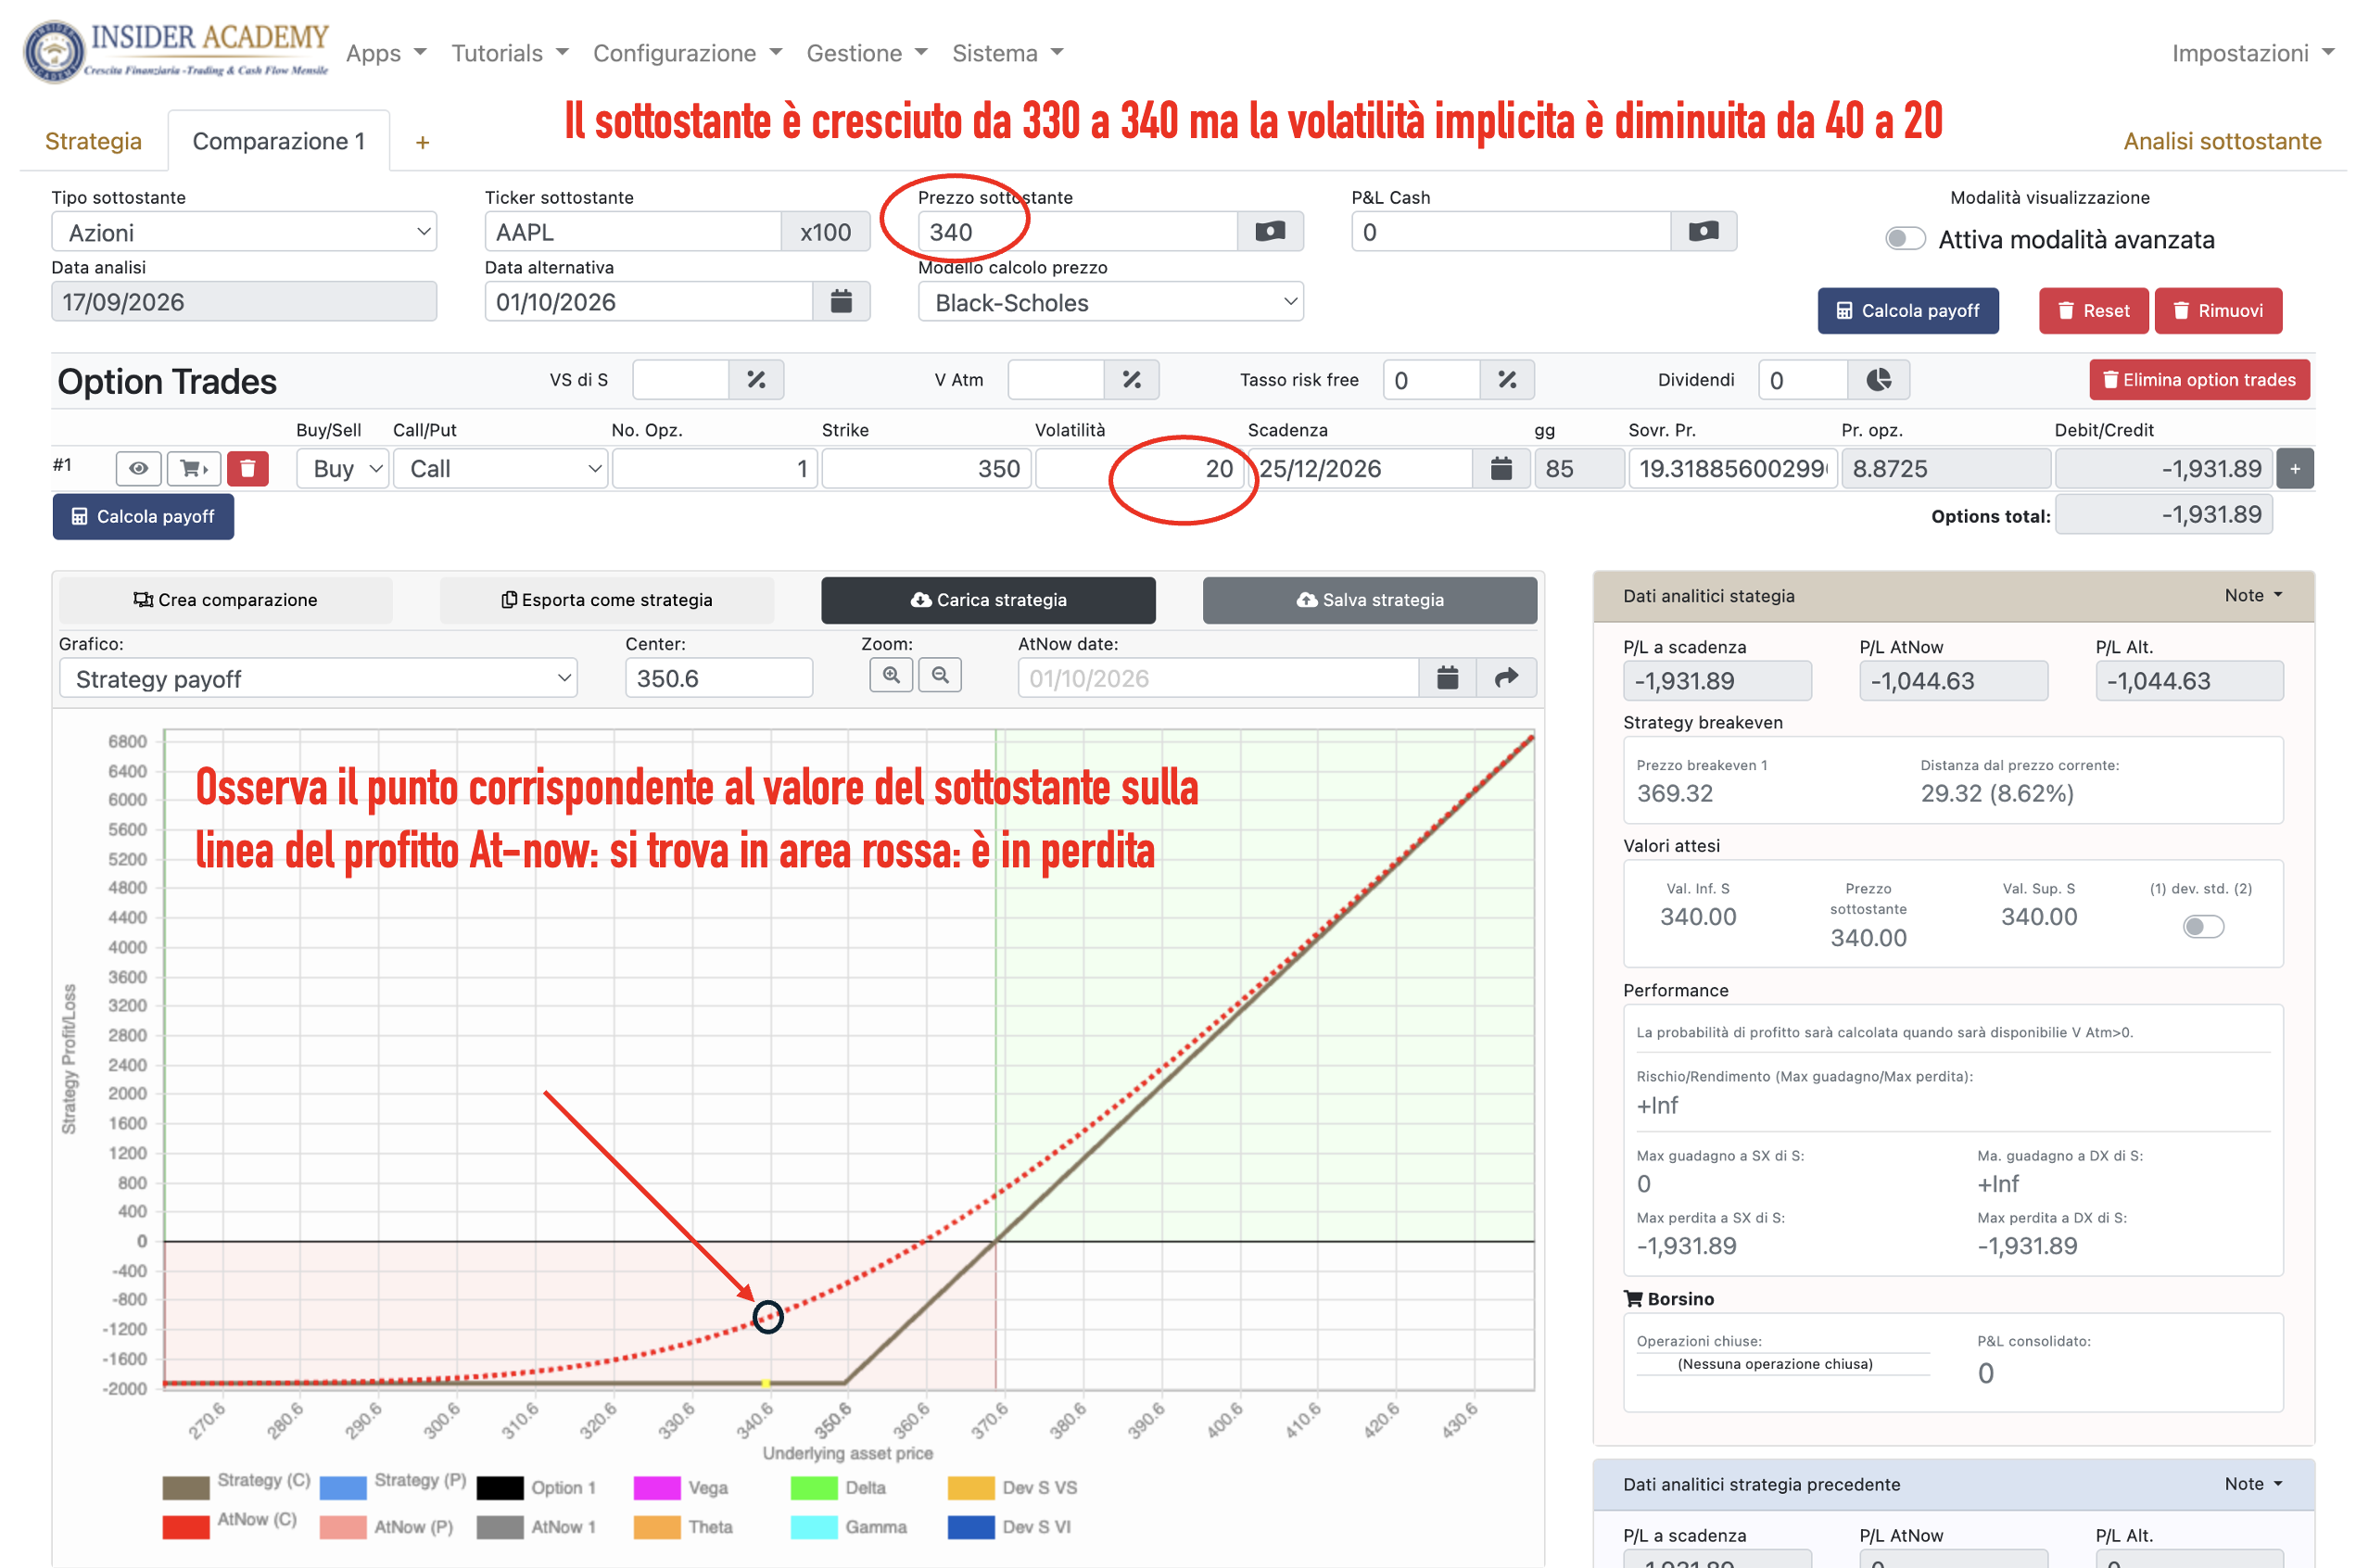
Immaginiamo una situazione semplice. Pensi che Apple salirà e acquisti una call. La tua previsione si realizza: Apple sale. Questo movimento lavora a tuo favore. Fin qui è intuitivo.
Ma il prezzo della call non dipende soltanto dal prezzo di Apple. Mentre Apple sale possono accadere contemporaneamente altre cose: può diminuire la volatilità implicita e, inevitabilmente, passa del tempo.
Quindi una forza sta spingendo il valore della tua opzione verso l’alto mentre altre possono spingerlo nella direzione opposta. Se il loro effetto è sufficientemente forte, puoi ottenere proprio il risultato che sembrava assurdo all’inizio: Apple sale e la tua call perde valore.
Non è una stranezza del mercato. È il modo in cui funzionano le opzioni.
L’Options Industry Council lo mostra in maniera molto chiara: una variazione della volatilità implicita può modificare il prezzo di un’opzione anche senza alcun movimento del sottostante. E una diminuzione dell’implicita può arrivare a compensare il beneficio prodotto da un movimento favorevole del sottostante.
Ma per capire davvero che cosa significa dobbiamo fare un altro piccolo passo.
Che cos’è davvero la volatilità implicita?
Quando guardi il prezzo di un’azione, osservi direttamente quanto il mercato è disposto a pagare quell’azione. La volatilità implicita funziona diversamente.
È una volatilità ricavata dal prezzo delle opzioni attraverso un modello di valutazione.
Per passare dalla lettura del prezzo all’esecuzione, puoi approfondire come controllare contratti, prezzi e ordini sulla TWS.
In altre parole, il mercato forma i prezzi delle opzioni e da quei prezzi possiamo risalire alla volatilità che essi incorporano.
Questo è importante perché evita un equivoco molto comune: la volatilità implicita non è la volatilità storica. La volatilità storica descrive quanto il sottostante si è mosso nel passato; quella implicita riflette invece ciò che i prezzi correnti delle opzioni stanno incorporando sul movimento futuro atteso.
E soprattutto non ci dice da che parte andrà il mercato.
Un’implicita elevata non significa necessariamente “il mercato scenderà”. Significa, semplificando, che nelle opzioni è incorporata una maggiore aspettativa di movimento.
Ed ecco perché interessa così tanto a chi compra una call. Se quando acquisti l’opzione quella aspettativa è molto elevata, una parte di essa è già dentro il prezzo che stai pagando.
Puoi quindi avere ragione su Apple e, contemporaneamente, aver pagato molto cara la tua opzione.
Il punto non è soltanto quanto cambia l’implicita
Qui arriviamo a una distinzione che nei nostri corsi consideriamo fondamentale. Sapere che la volatilità implicita è scesa non basta. Dobbiamo sapere quanto la nostra opzione è sensibile a quella variazione.
Questa sensibilità viene misurata dal Vega.
Non serve trasformare questo articolo in una lezione sulle Greche delle opzioni. Ci basta una sola idea: se l’implicita cambia di un punto percentuale, il Vega ci aiuta a stimare quanto quella variazione possa incidere sul prezzo dell’opzione, mantenendo fermi gli altri fattori.
Quindi non esiste soltanto quanto è cambiata la volatilità implicita? Esiste anche: quanto è sensibile proprio la mia posizione a quel cambiamento?
È una distinzione che utilizziamo concretamente nell’operatività e nell’insegnamento.
In una posizione reale sul rame HG che abbiamo studiato durante Rendite Strategiche in Opzioni, avevamo costruito un Mixed Ratio Spread 2-1. Il punto della lezione non era semplicemente osservare la volatilità. Abbiamo mantenuto invariati sottostante e volatilità e fatto trascorrere 30 giorni, osservando come cambiava il Vega della posizione.
La sensibilità alla volatilità si riduceva sensibilmente. Ed ecco la conquista importante: la stessa variazione futura dell’implicita non avrebbe più prodotto sulla posizione lo stesso impatto economico.
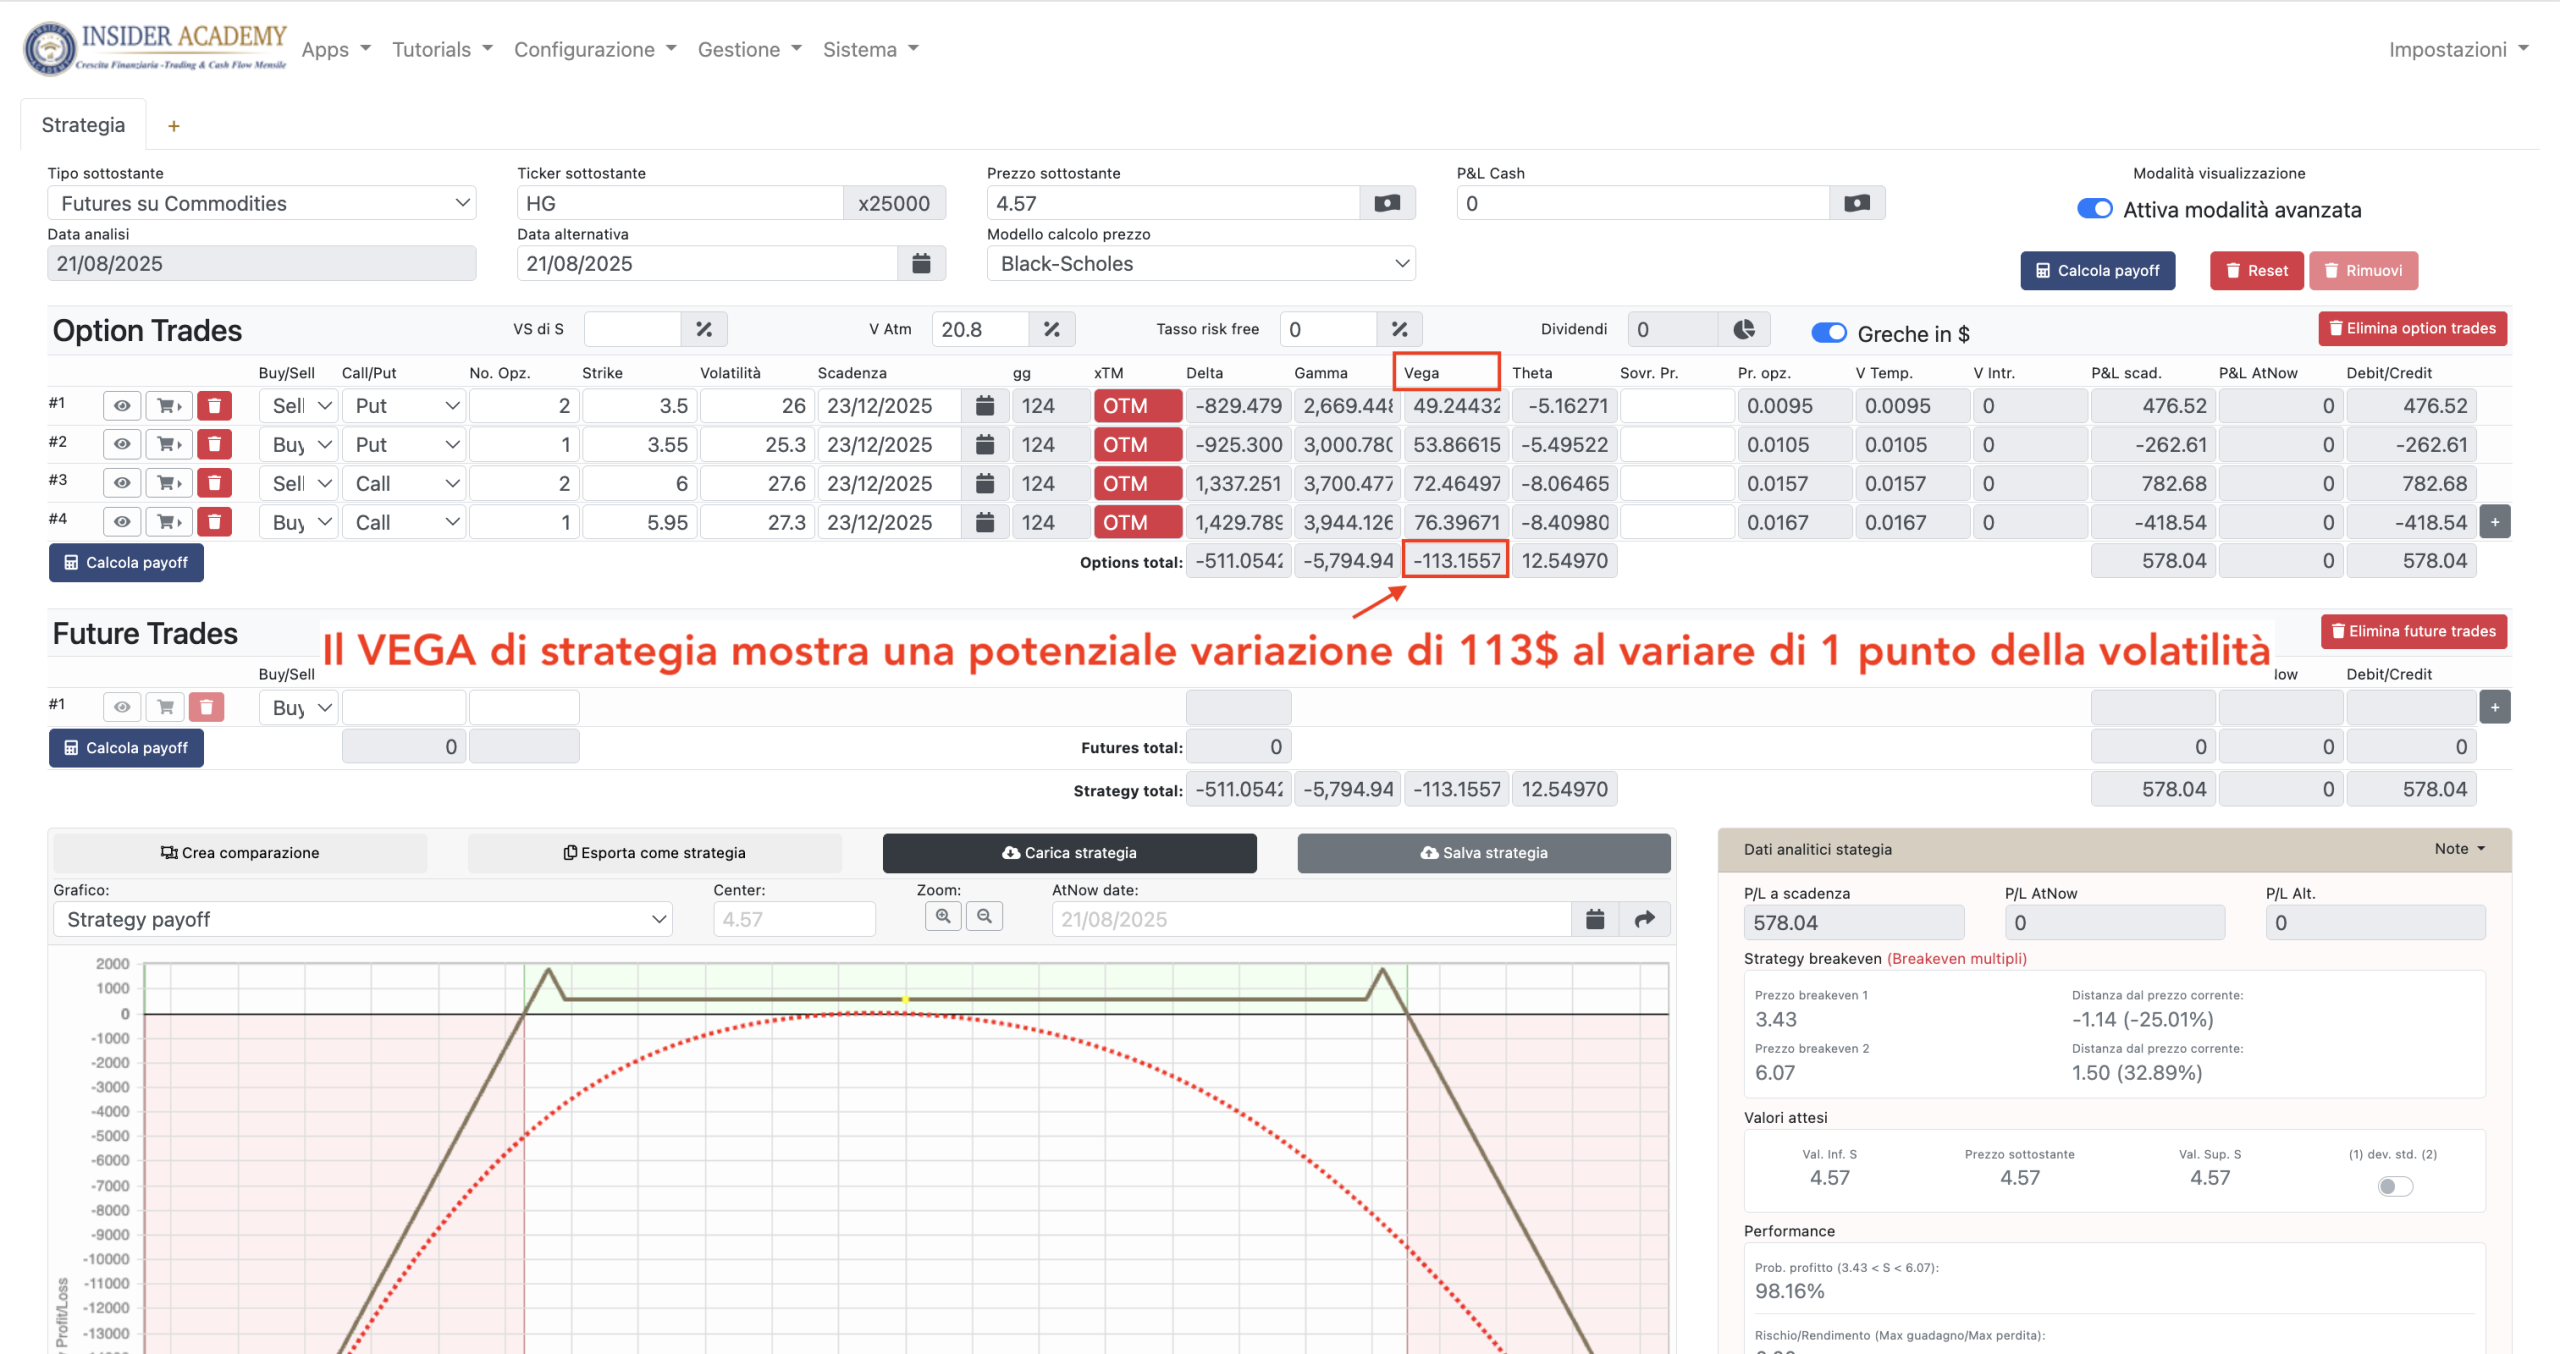
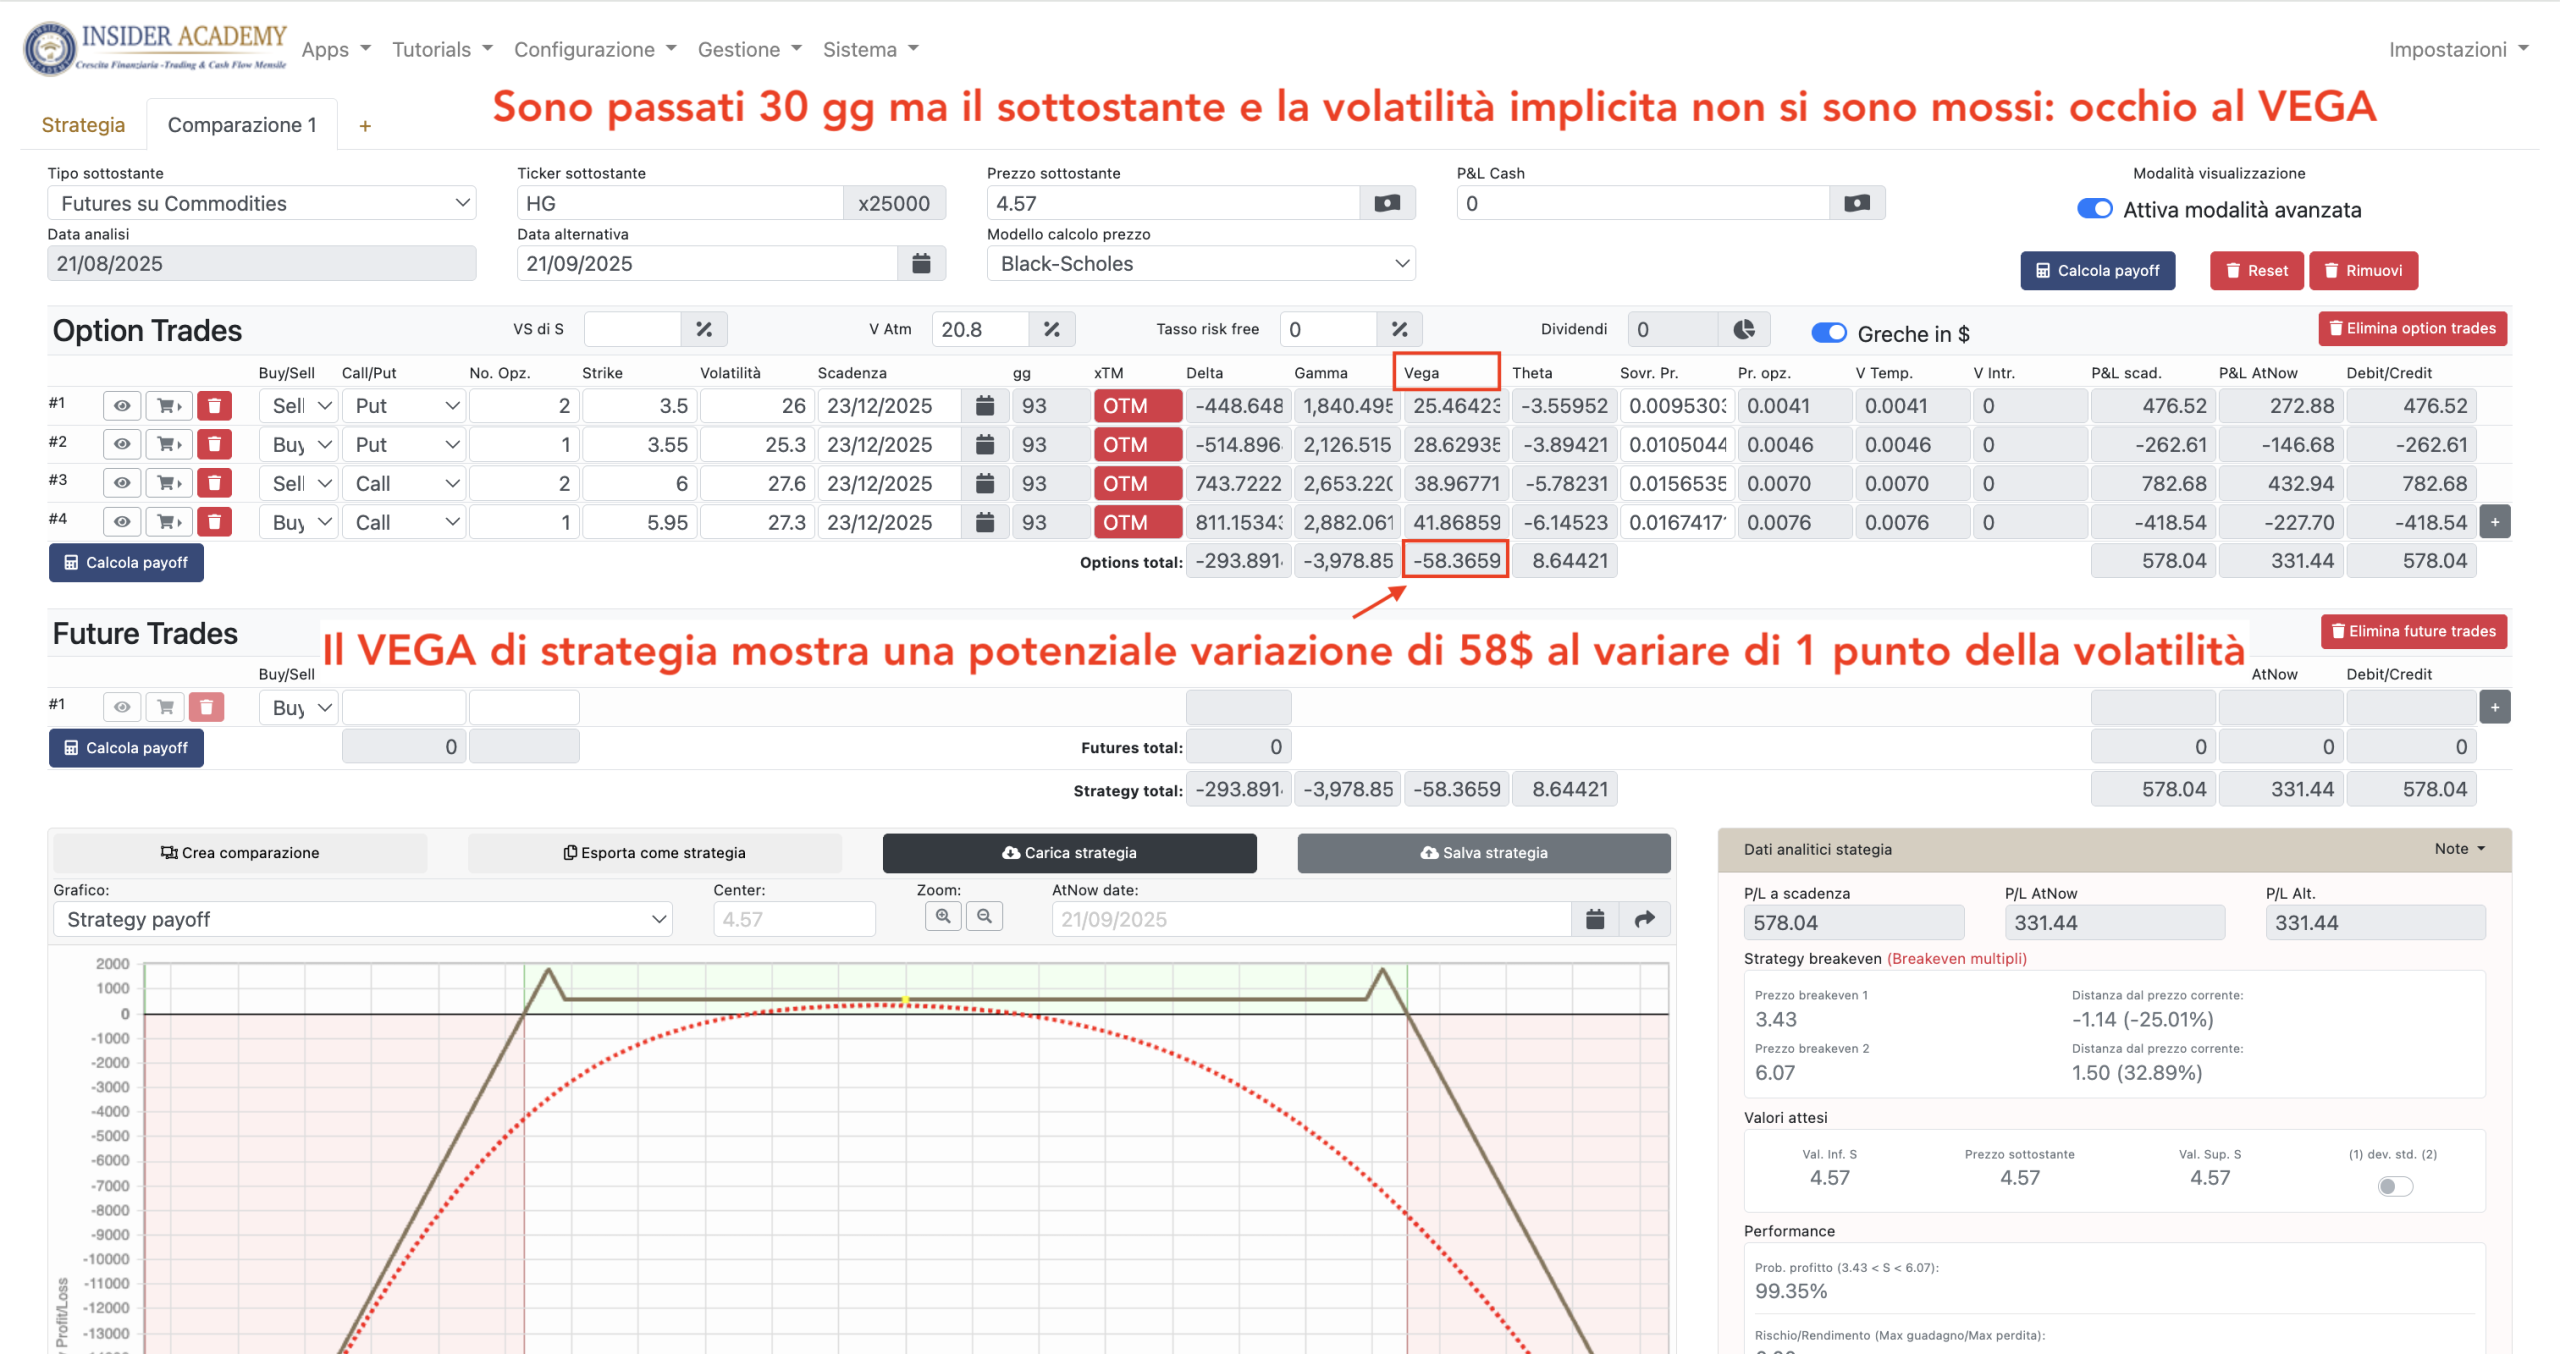
È esattamente per questo che insegniamo a non guardare mai la volatilità da sola. Il mercato può produrre uno shock di volatilità apparentemente enorme, ma il suo effetto sulla nostra posizione dipende anche dalla sensibilità che quella posizione possiede in quel momento.
Il principio è generale ed è confermato anche dall’Options Industry Council e dal CME: il Vega misura proprio la sensibilità del prezzo dell’opzione alle variazioni dell’implicita e questa sensibilità non rimane necessariamente uguale durante la vita del contratto.
È qui che una simulazione cambia completamente la comprensione
Questo è uno dei motivi per cui abbiamo costruito OptionTARGET.
Davanti a una posizione non vogliamo limitarci a osservare il payoff finale e immaginare che cosa potrebbe accadere. Vogliamo poter simulare una strategia in opzioni, modificare le condizioni e vedere come cambia il comportamento della strategia durante la sua vita.
Prendiamo la stessa call. Possiamo costruire uno scenario nel quale il sottostante sale mantenendo invariata l’implicita. Poi conservare lo stesso rialzo e ridurre la volatilità. Poi far trascorrere del tempo.
La previsione direzionale rimane identica. Il risultato dell’opzione no.
Ed è proprio il confronto a rendere visibile ciò che prima sembrava paradossale: possiamo isolare gli effetti e capire quale variabile stia aiutando la posizione e quale la stia danneggiando.
Non perché una simulazione possa prevedere esattamente il futuro. Non può farlo.
Serve a qualcosa di molto più utile: permetterci di capire a che cosa siamo esposti prima che sia il mercato a spiegarcelo con i nostri soldi.
La volatilità implicita cambia la domanda del trader
A questo punto possiamo tornare esattamente alla domanda iniziale: Ho indovinato la direzione. Perché sto perdendo?
Perché indovinare la direzione significa aver previsto correttamente il movimento del sottostante, non necessariamente il comportamento del prezzo dell’opzione che hai scelto per sfruttarlo.
La volatilità implicita può muoversi contro di te. Il tempo continua a passare. E l’intensità con cui queste variabili incidono dipende dalle caratteristiche della specifica opzione e dalla sensibilità che possiede in quel momento.
Questo non significa che la direzione non sia importante. Significa qualcosa di molto più interessante: nelle opzioni la direzione è soltanto una parte della decisione.
Ed è proprio da questa consapevolezza che nasce uno dei concetti proprietari con cui lavoriamo in Insider Academy: la Cascata Probabilistica.
Non partiamo dalla ricerca della strategia “giusta” e non trasformiamo automaticamente una previsione in un’operazione. Procediamo progressivamente: scenario → asset → sottostante → scadenza → strategia → dimensionamento → protezione → gestione. Ogni passaggio restringe il campo e serve a costruire una posizione coerente con ciò che ci aspettiamo dal mercato, con il rischio che siamo disposti ad assumere e con il modo in cui quella posizione può comportarsi durante la sua vita.
La volatilità implicita entra quindi dentro un processo decisionale più ampio, ma la conquista di questo articolo rimane precisa: non basta prevedere correttamente il sottostante; dobbiamo capire come l’opzione che abbiamo scelto reagirà allo scenario che stiamo immaginando.
Perché il salto di qualità arriva quando smetti di pensare “Dove andrà il mercato?” e cominci ad aggiungere: “Se succede quello che prevedo, come reagirà proprio l’opzione che ho scelto?”
Sono due domande molto diverse. Ed è nella seconda che comincia davvero il mestiere dell’opzionista.
Se vuoi approfondire proprio il tema che abbiamo aperto qui, puoi continuare con due nostri approfondimenti dedicati:
Volatilità — Guarda il video
Per approfondire come leggere e utilizzare la volatilità nel trading in opzioni.
Superfici di volatilità — Guarda il video
Per fare un passo ulteriore e comprendere come la volatilità implicita cambia tra strike e scadenze differenti.
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Options Industry Council — Understanding Options Greeks / Vega — relazione tra prezzo dell’opzione, volatilità implicita e Greche; il Vega come misura della sensibilità del valore teorico dell’opzione alle variazioni della volatilità.
- CME Group — Options Vega: The Greeks / Options Premium and the Greeks — effetto delle variazioni della volatilità implicita sul premio, evoluzione del Vega con il trascorrere del tempo e interazione tra movimento del sottostante, tempo e volatilità.
Metodo, tecnologia ed esperienza Insider Academy
Le analisi e gli esempi dell’articolo sono sviluppati attraverso il Metodo della Cascata Probabilistica e l’esperienza didattica e operativa di Insider Academy.
Le simulazioni sulla Call Apple e sul Mixed Ratio Spread 2-1 sul rame HG sono state realizzate con OptionTARGET, software proprietario Insider Academy utilizzato per analizzare payoff, comportamento delle strategie nel transitorio e sensibilità alle Greche.
Il riferimento al Mixed Ratio Spread 2-1 sul rame HG deriva da un caso reale studiato durante il corso Rendite Strategiche in Opzioni. La simulazione mostra come, mantenendo invariati sottostante e volatilità implicita e facendo trascorrere 30 giorni, il Vega complessivo della strategia cambi sensibilmente.
Le simulazioni hanno finalità didattica e dipendono dalle condizioni, dagli input e dai modelli utilizzati. Non rappresentano una previsione dei risultati futuri.