

Hai un trading system con regole precise, vent’anni di dati, migliaia di operazioni simulate e un backtest profittevole. Hai finalmente trovato una macchina capace di dirti che cosa fare domani?
No.
Hai costruito qualcosa di molto utile: un sistema che conosce molto bene ciò che sarebbe accaduto applicando determinate regole al passato.
Ma domani non è ancora nel database.
E questa distinzione cambia completamente il modo di utilizzare un trading system.
Il problema non è il backtest
Un backtest serve. Noi stessi utilizziamo continuamente la storia dei mercati.
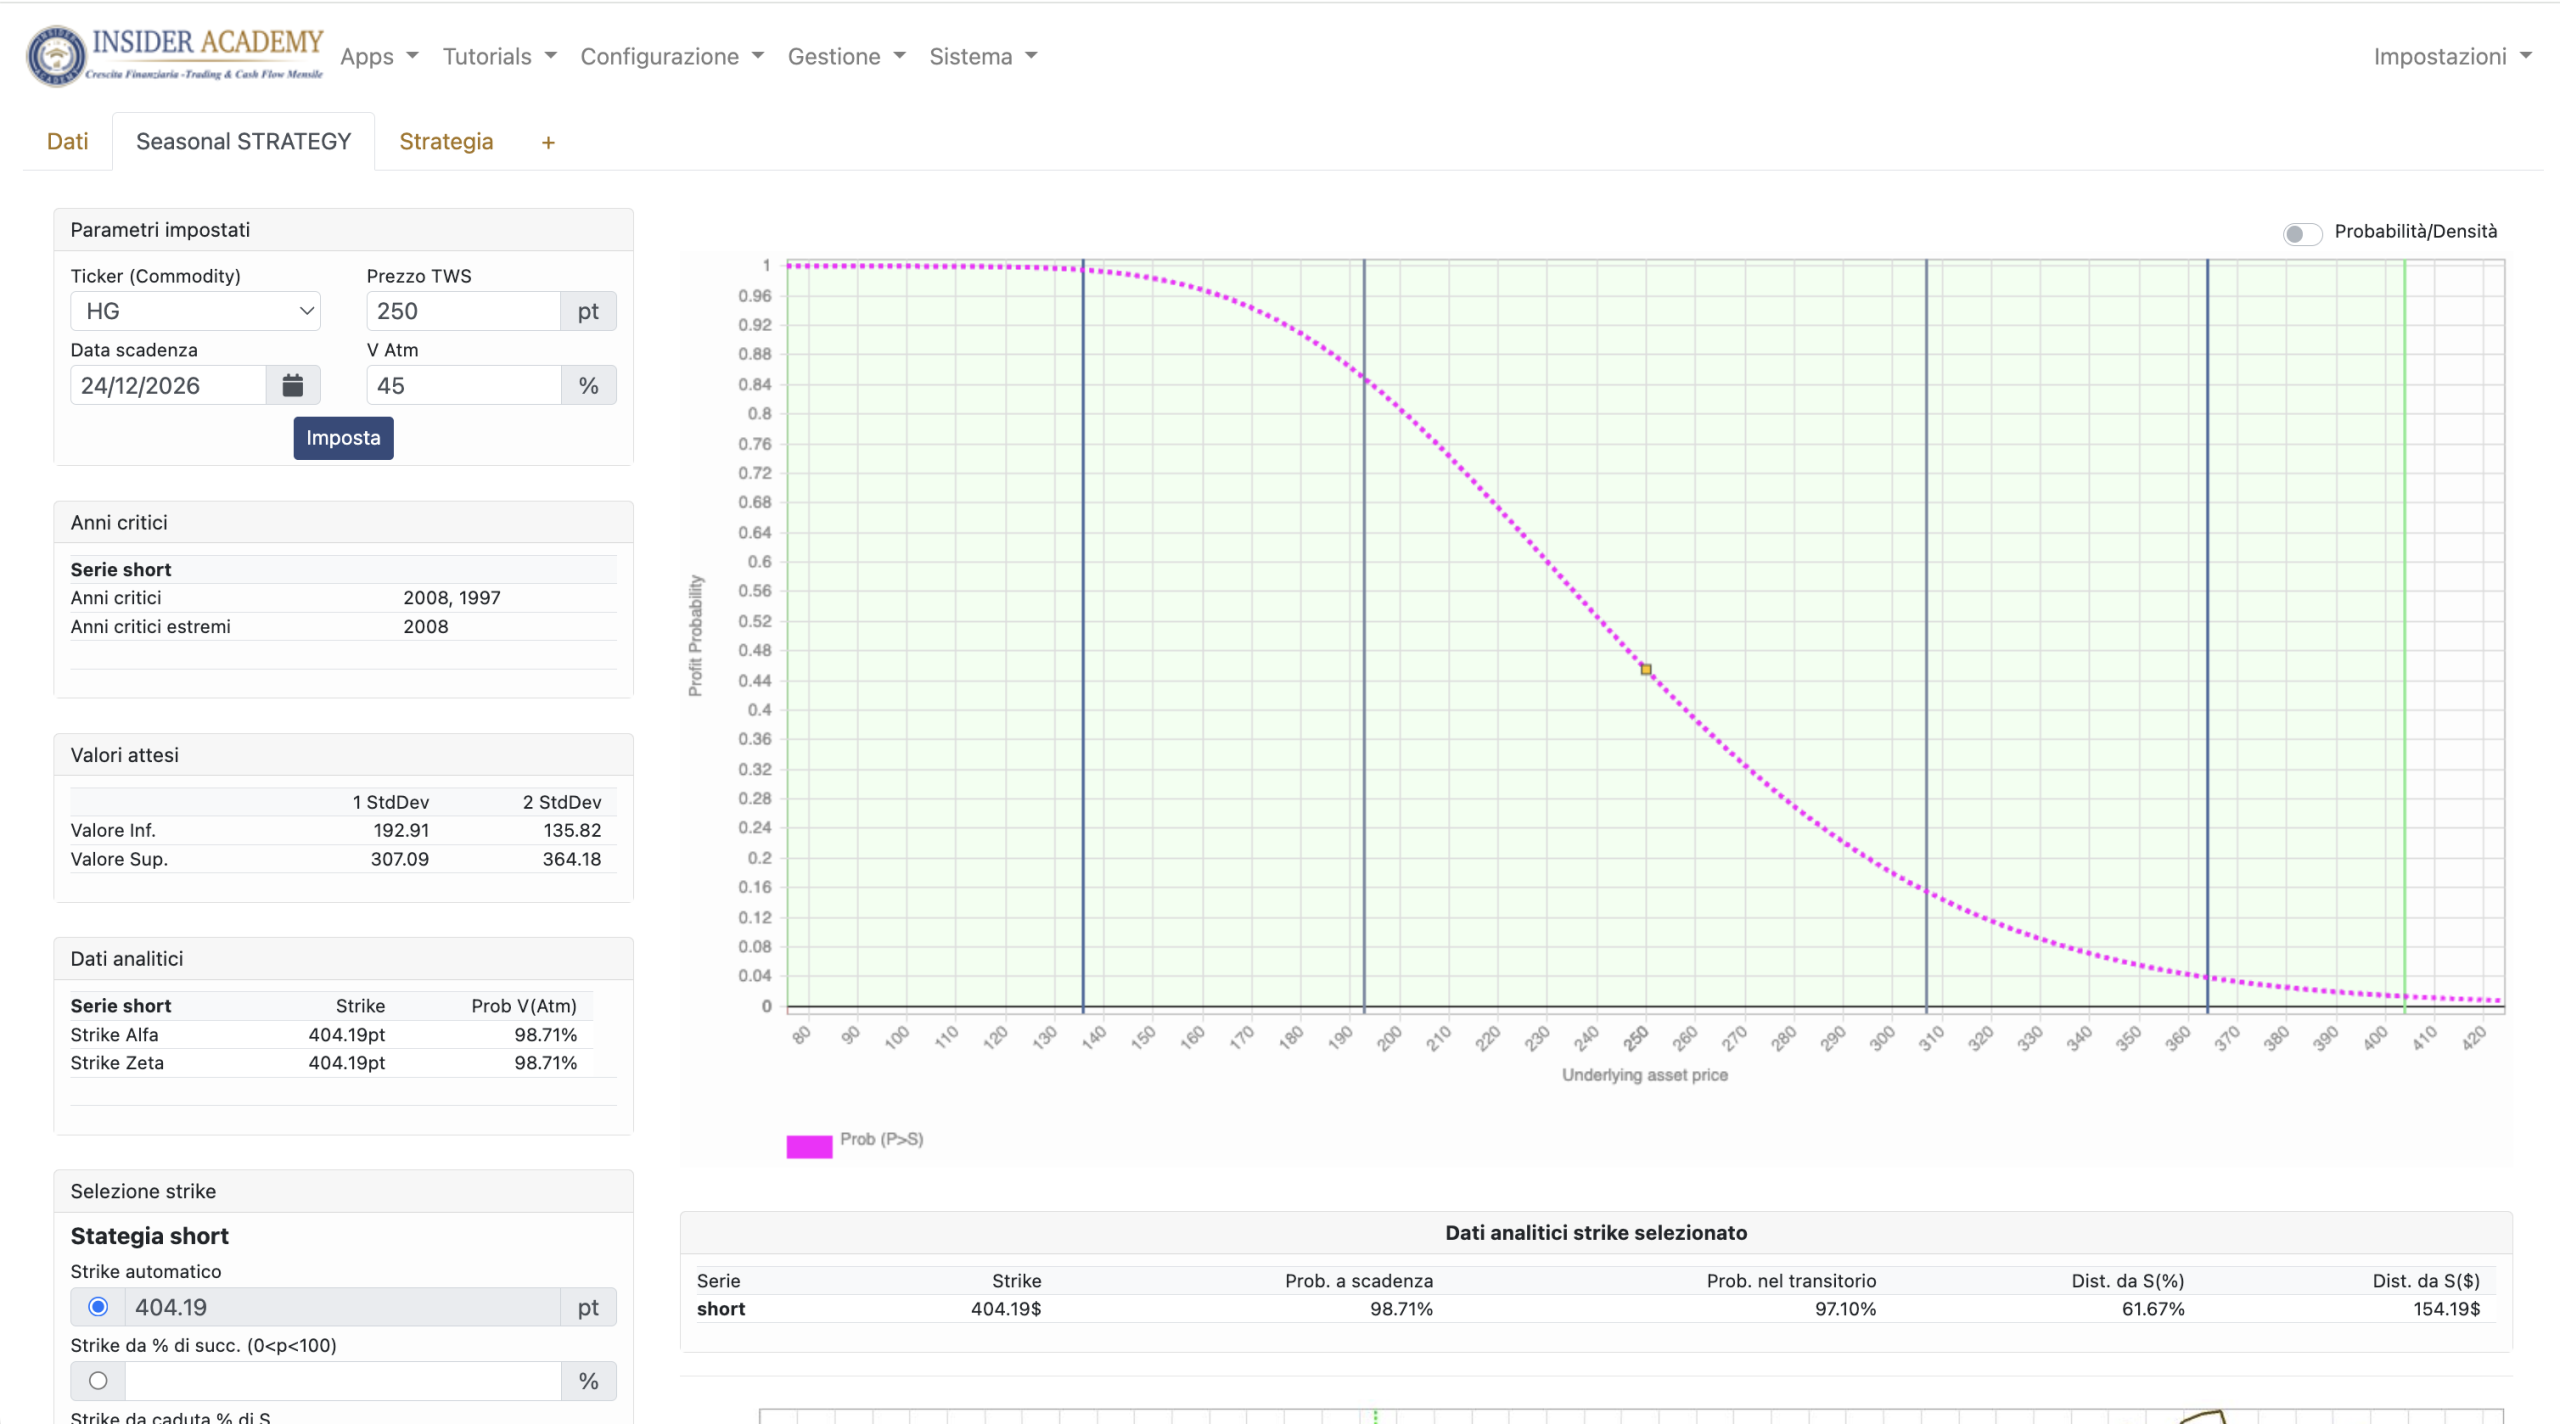
Con i nostri software proprietari SeasonTARGET, IndexMachine, EquityMachine e CommodityMachine studiamo stagionalità, distribuzioni, drawdown, velocità e intensità dei movimenti, anni favorevoli e situazioni nelle quali uno strumento si è comportato diversamente dalla propria normalità.
È conoscenza preziosa.
Ma immaginiamo di costruire un trading system perfettamente testato sugli ultimi vent’anni.
Quei vent’anni contengono i regimi economici che sono realmente esistiti, quella struttura dei tassi, quelle crisi, quella liquidità, quelle politiche monetarie e quelle condizioni di volatilità.
Il ventunesimo anno potrebbe assomigliare ai precedenti.
Oppure no.
Ed è qui che nasce il limite concettuale di qualsiasi processo che pretenda di trasformare automaticamente una regolarità storica in una decisione futura.
Il mercato può cambiare le regole mentre stai giocando
Pensiamo al 2020, al ritorno dell’inflazione nel 2021-2022 o ai rapidissimi rialzi dei tassi che seguirono.
Non è necessario che il mercato faccia qualcosa che non aveva mai fatto.
È sufficiente che cambi la combinazione delle condizioni.
Una relazione che aveva funzionato durante un determinato regime può indebolirsi in quello successivo. Un movimento normalmente contenuto può aumentare d’intensità. Una struttura molto liquida può diventare più costosa da negoziare.
E persino un backtest eccellente può incontrare un problema molto più banale: la realtà.
Nel nostro Master in Trading Stagionale abbiamo analizzato strutture storicamente molto interessanti che, una volta portate sul book, presentavano bid-ask capaci di generare centinaia di dollari di svantaggio all’ingresso.
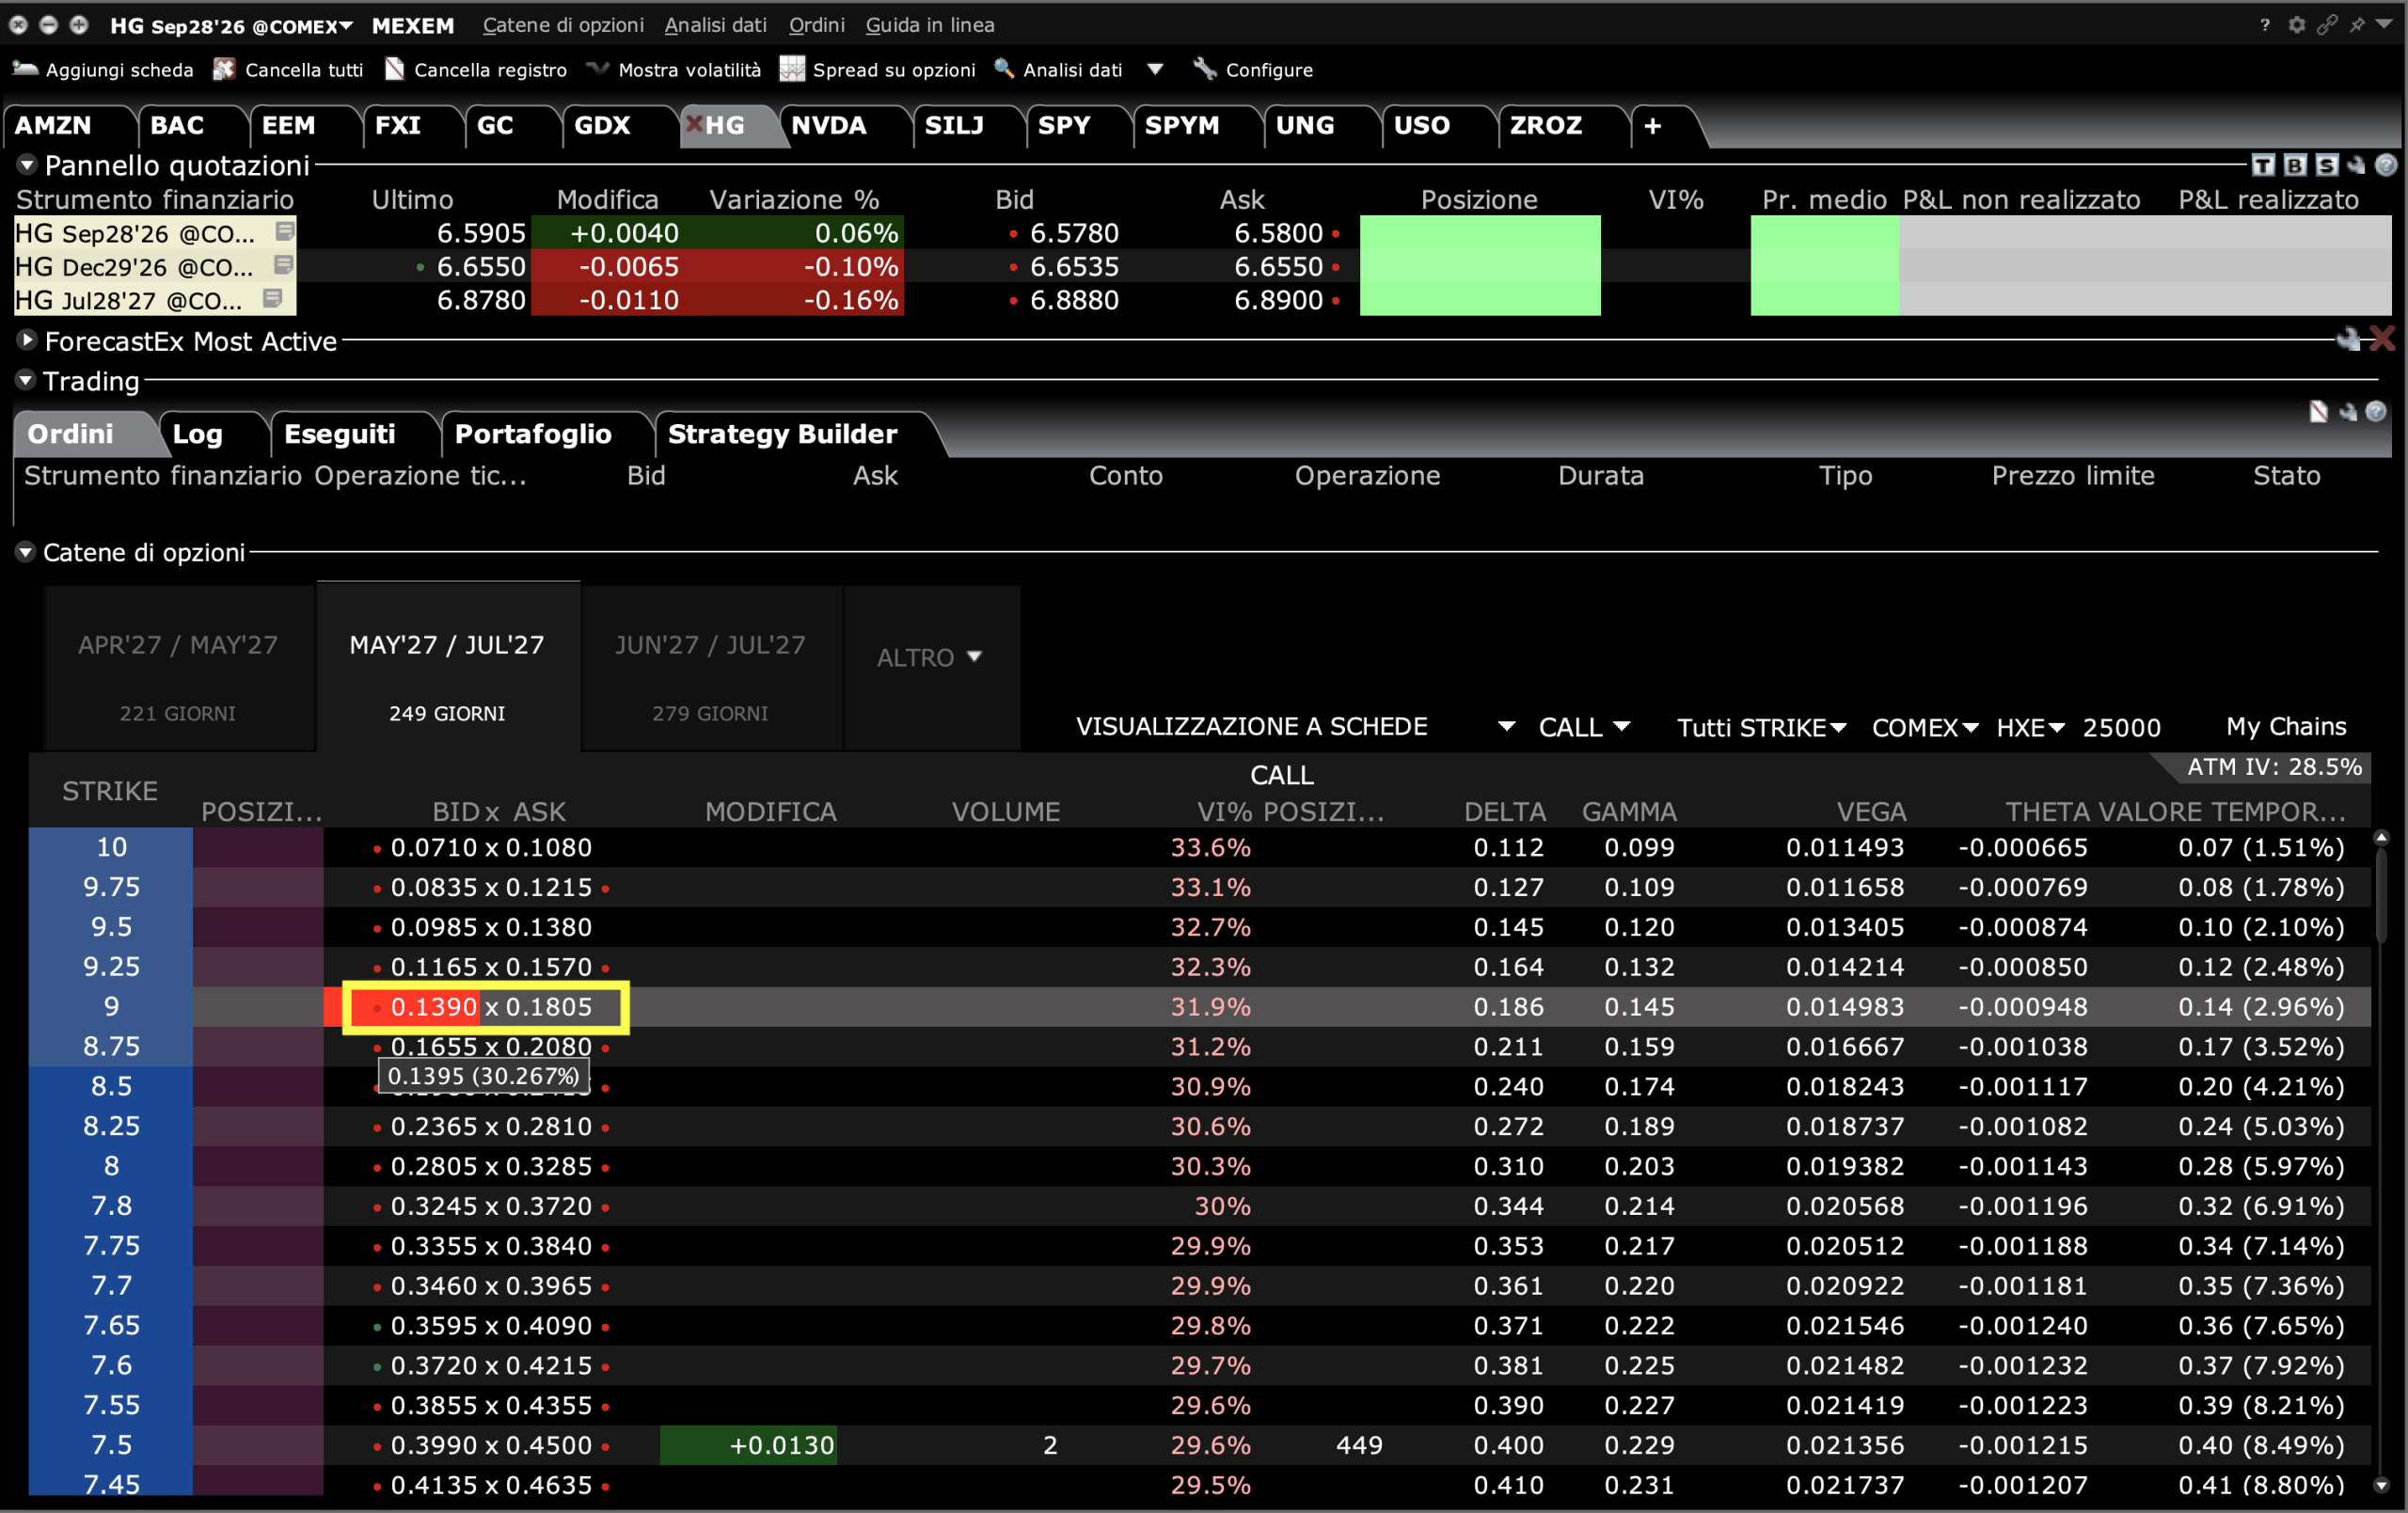
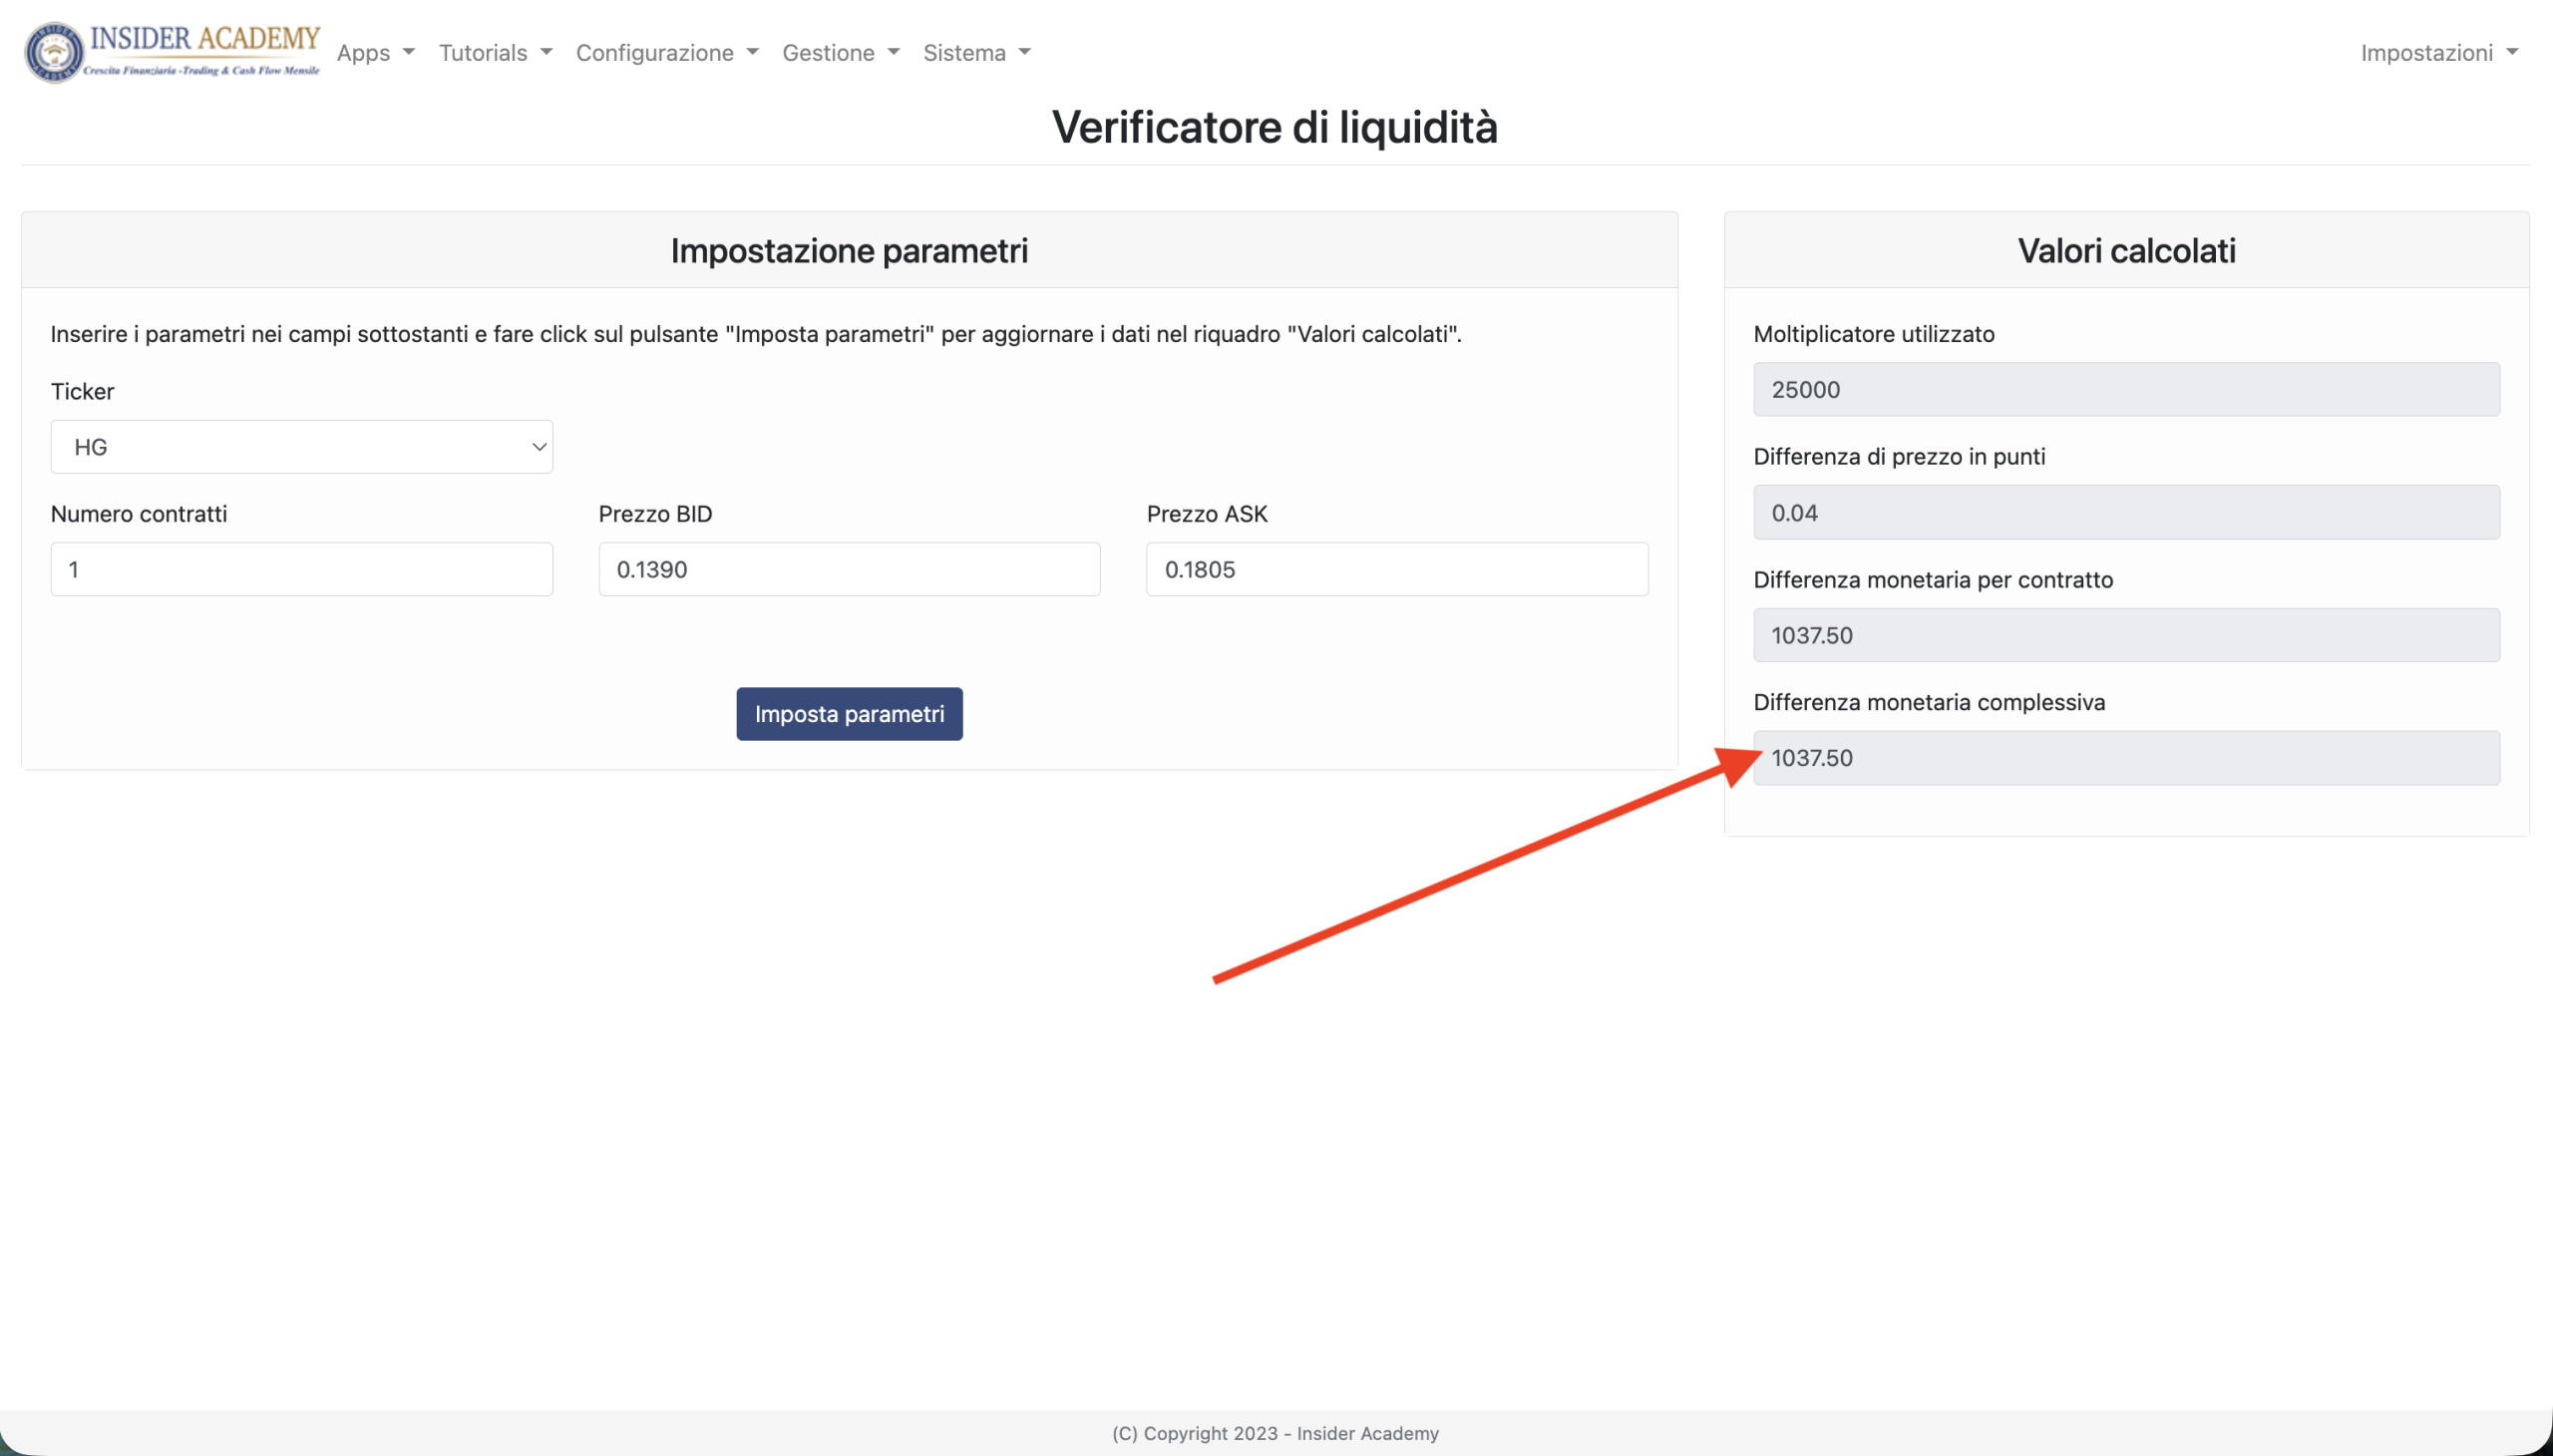
Il backtest non aveva necessariamente mentito.
Semplicemente non conteneva tutto ciò che serviva per prendere quella decisione.
Quindi dobbiamo smettere di guardare il passato?
Esattamente il contrario.
Dobbiamo smettere di chiedergli ciò che non può darci.
Il passato ci permette di conoscere come uno strumento si è comportato nelle condizioni già osservate.
Ma noi dobbiamo operare nel futuro.
E allora la domanda diventa molto più affascinante: esistono informazioni di mercato che, invece di raccontarci ciò che è già successo, siano costruite oggi su scadenze future?
Sì.
Pensiamo alle curve a termine. I futures negoziati oggi su scadenze differenti contengono informazione forward-looking: non sono previsioni perfette del prezzo futuro, perché incorporano premi per il rischio, dinamiche di copertura, liquidità e altre componenti, ma ci mostrano prezzi che il mercato sta formando oggi su orizzonti futuri. La Federal Reserve documenta proprio questa differenza.
E poi ci sono le opzioni.
Dai loro prezzi possiamo ricavare la volatilità implicita: una misura dell’incertezza futura che il mercato sta incorporando oggi. Cboe definisce esplicitamente il VIX una misura forward-looking della volatilità attesa, mentre CME utilizza i prezzi delle opzioni per costruire misure dell’aspettativa di rischio a 30 giorni.
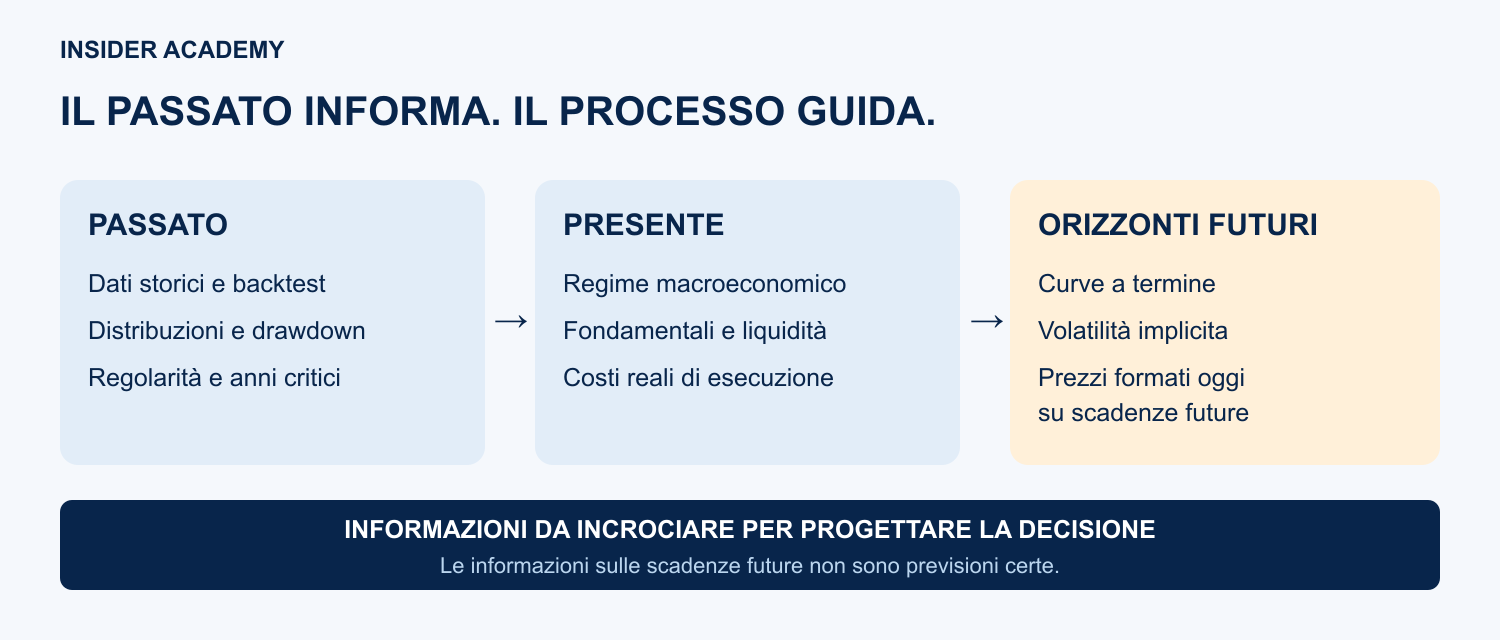
Adesso abbiamo cambiato completamente prospettiva.
Questa è la ragione della Cascata Probabilistica
Noi non vogliamo sostituire il trading system con un’altra previsione.
Vogliamo costruire un processo decisionale utilizzando informazioni differenti che si controllano reciprocamente.
Il passato ci aiuta a conoscere la natura dello strumento. Il contesto macroeconomico ci dice in quale regime stiamo operando. I fondamentali ci aiutano a verificare se la normalità storica sia ancora compatibile con il presente. Curve a termine e volatilità implicite aggiungono informazioni che il mercato sta formando oggi sul futuro.
Poi continuiamo a scendere.
Contesto → selezione → validazione → costruzione → gestione.
Questa è la nostra Cascata Probabilistica.
Non cerchiamo una regola storica da ripetere ciecamente. Cerchiamo convergenza tra evidenze indipendenti prima di assumere rischio.
E quando arriviamo alle opzioni, la tecnologia ci permette di completare il processo.
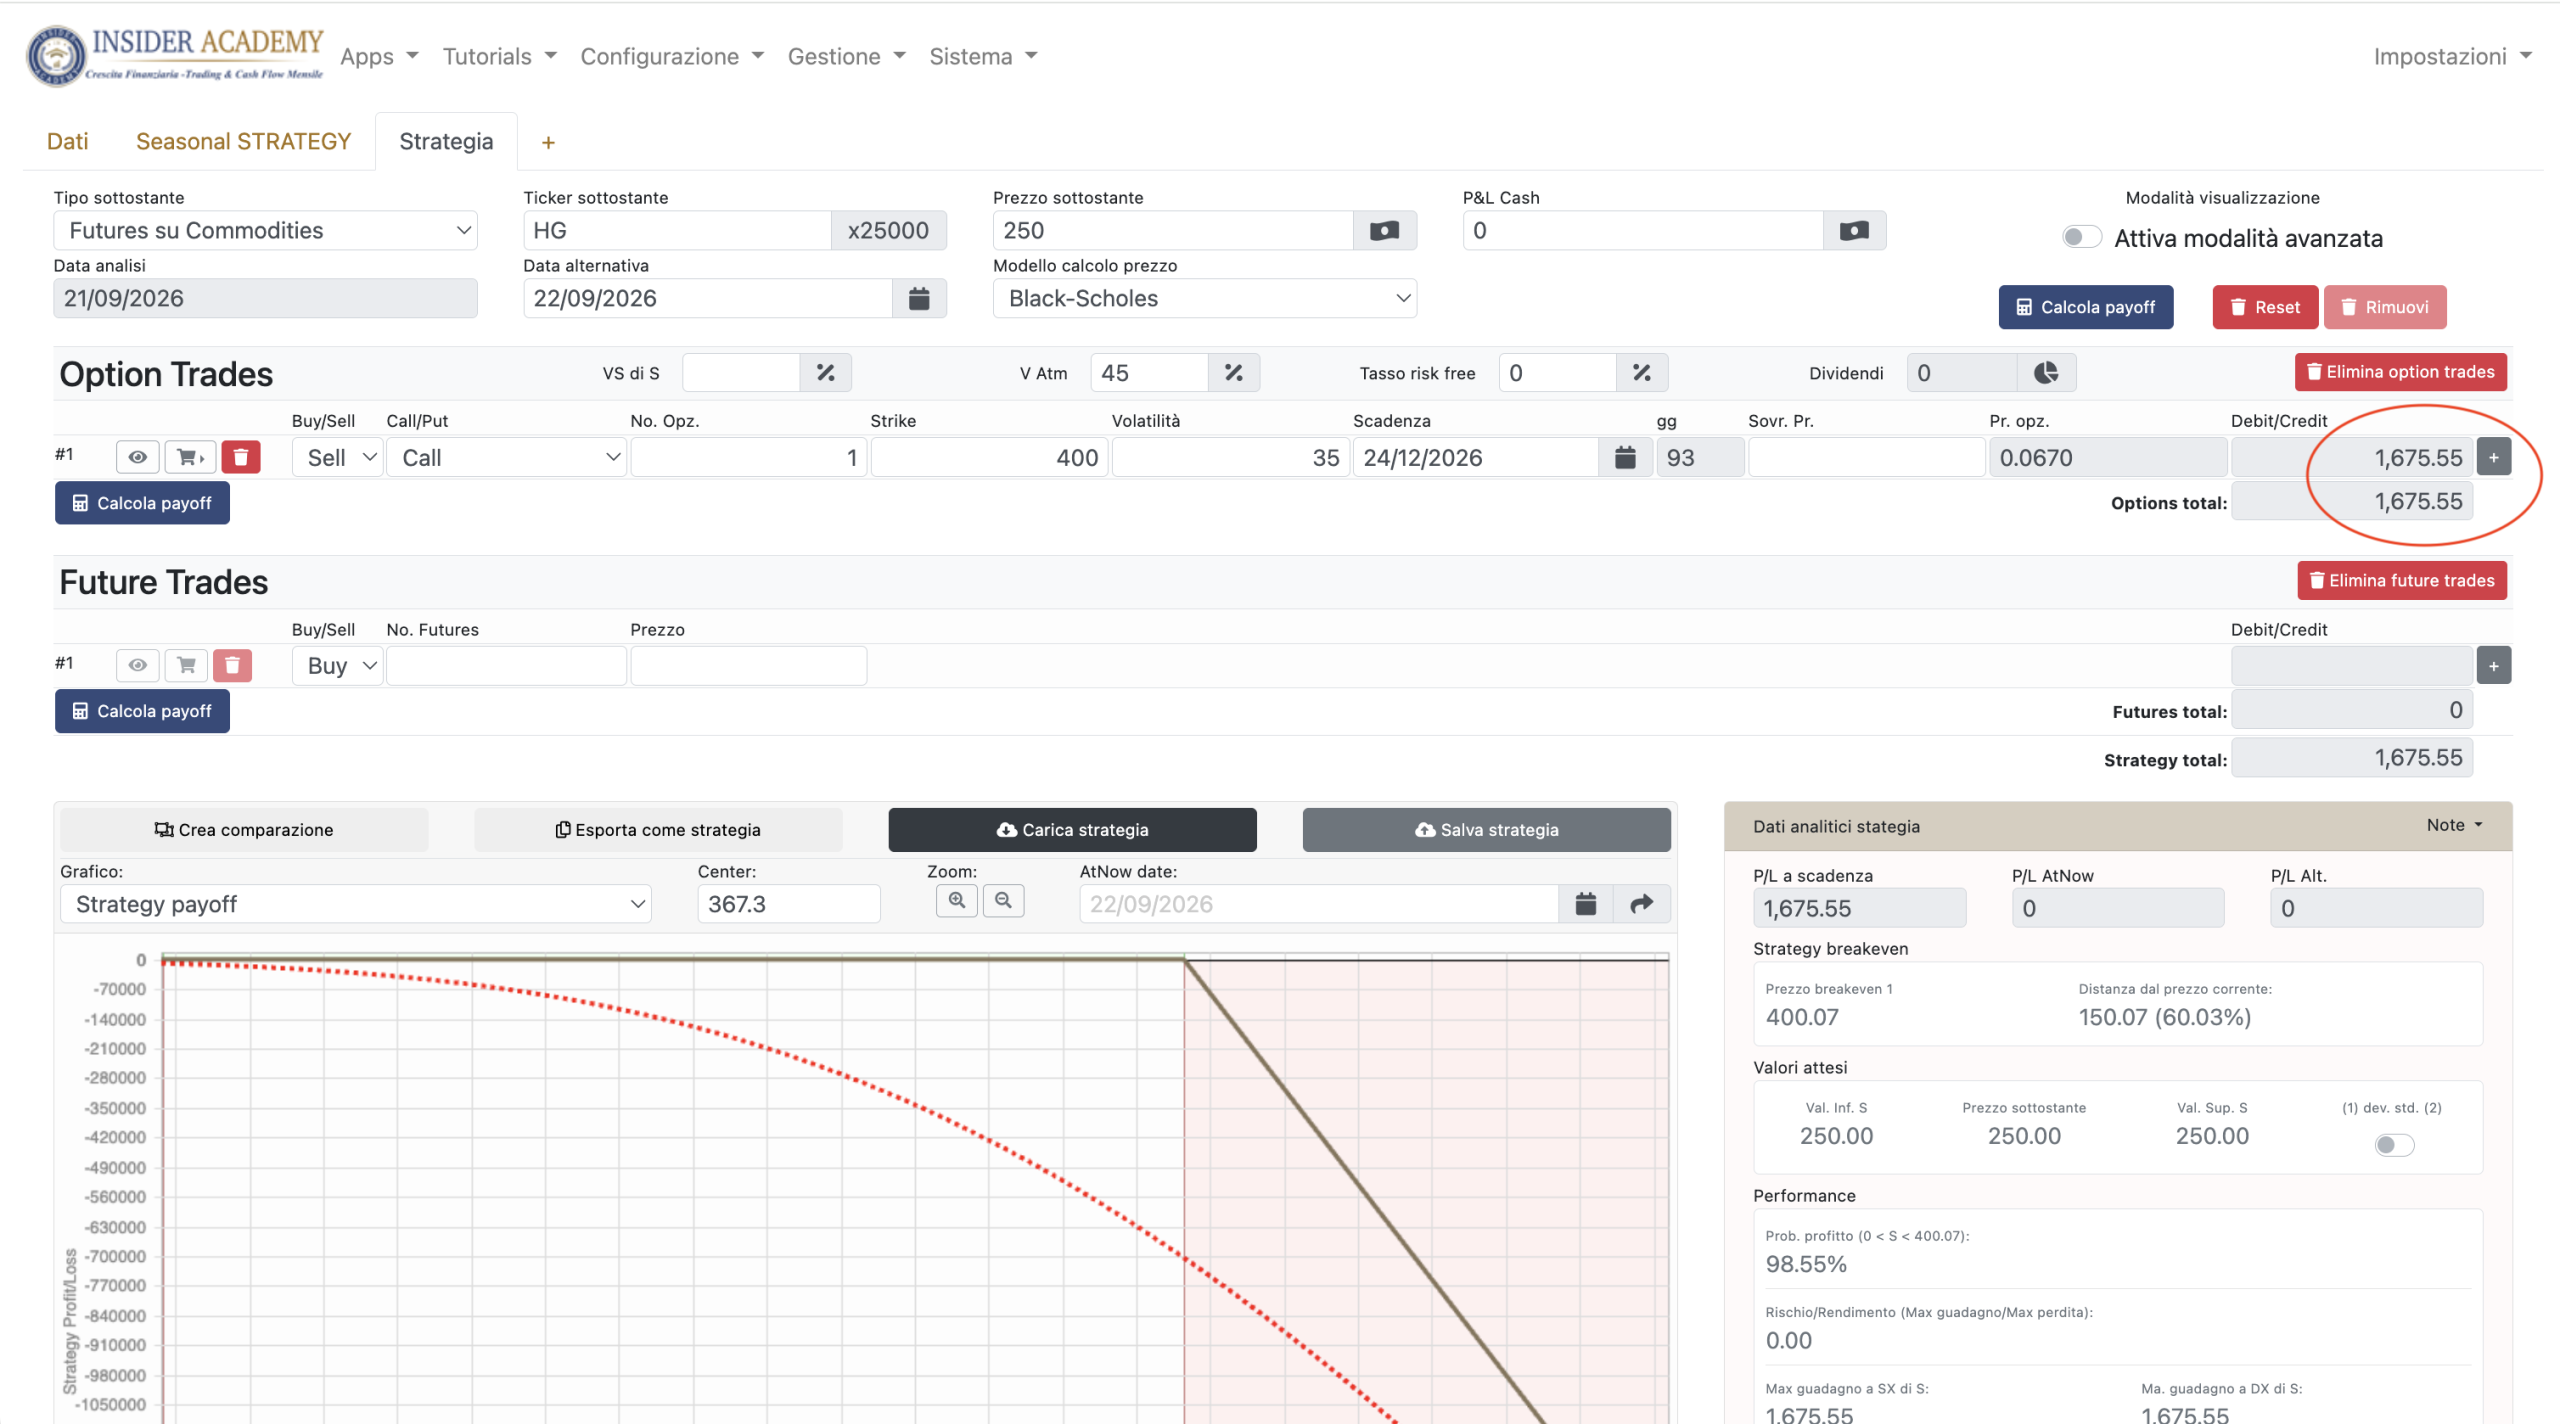
Con OptionTARGET utilizziamo prezzi e volatilità implicite correnti per scegliere scadenza e strike, confrontare strategie e osservare probabilità, payoff e comportamento della posizione durante il transitorio.
Il passato è conoscenza. Non è il futuro
Questa è la trasformazione.
Un buon trading system può insegnarci moltissimo. Un backtest robusto può essere un’evidenza importante. Ma nessuna quantità di storia trasforma automaticamente una relazione osservata ieri in una legge valida domani.
Il futuro non si backtesta.
Possiamo però arrivarci meglio preparati.
Possiamo conoscere profondamente il passato, comprendere il presente e utilizzare le informazioni che i mercati stanno già producendo sulle scadenze future.
È per questo che in Insider Academy non cerchiamo la regola che ha funzionato più volte.
Costruiamo un sistema nel quale ogni evidenza deve superare la successiva.
Perché il nostro obiettivo non è spiegare perfettamente ieri. È prendere una decisione migliore domani.
Se vuoi vedere ancora più chiaramente la differenza tra cercare regole nel passato e costruire un processo capace di affrontare il mercato che abbiamo davanti, nel video Analisi Tecnica o Quantitativa? Ecco Cosa Conta Davvero affrontiamo proprio il modo in cui utilizziamo dati, probabilità e strumenti quantitativi senza trasformarli in una macchina che pretende di conoscere il futuro.
Guarda il video — Analisi Tecnica o Quantitativa? Ecco Cosa Conta Davvero
Per approfondire come confrontiamo la storia con il presente, leggi stagionalità dei mercati finanziari e contesto macro e ciclo economico e mercati finanziari.
Fonti e strumenti utilizzati
Fonti tecniche indipendenti
- Federal Reserve Board — The Information Content of Forward and Futures Prices: Market Expectations and the Price of Risk — i prezzi forward e futures contengono informazioni sulle aspettative del mercato, ma incorporano anche premi per il rischio e non devono essere interpretati come previsioni pure dei prezzi futuri.
- Federal Reserve Board — Revisiting the Forecasting Potential of Futures Prices, 3 settembre 2026 — le curve futures possono contenere informazione sulle scadenze future e, in determinate condizioni, migliorare rispetto a modelli puramente retrospettivi, senza costituire previsioni imparziali del futuro prezzo spot.
- Cboe — VIX FAQ e metodologia del VIX — il VIX utilizza le quotazioni delle opzioni SPX per rappresentare la volatilità attesa dal mercato nei successivi 30 giorni.
- CME Group — Volatility Indexes (CVOL) — indici di volatilità implicita ricavati dai prezzi delle opzioni per misurare l’aspettativa di rischio sulle scadenze future.
Metodo, tecnologia ed esperienza Insider Academy
L’articolo applica il principio centrale della Cascata Probabilistica: nessuna evidenza viene utilizzata isolatamente. Il comportamento storico viene integrato con contesto macroeconomico, fondamentali, informazioni incorporate nei prezzi dei derivati e progettazione della posizione.
SeasonTARGET, IndexMachine, EquityMachine e CommodityMachine permettono di studiare la natura storica dello strumento, le distribuzioni, la stagionalità e i comportamenti anomali; OptionTARGET consente di portare l’analisi verso l’operatività attraverso volatilità implicite, probabilità, payoff, scadenza e comportamento della strategia nel transitorio.